本文来自微信公众号: 和讯 ,作者:晓熹
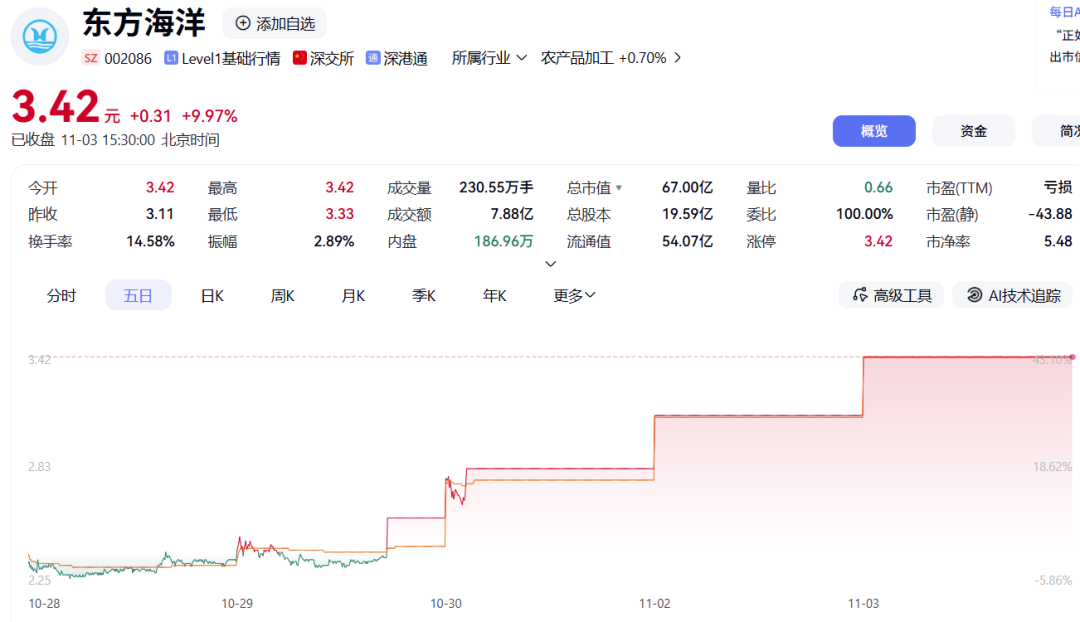
前三季度亏损近7000万,股价却走出了10天6板。东方海洋(002086)的暴涨,和海洋经济无关,只因为名字里带了个“羊”字。11月3日收盘,东方海洋报3.42元,封单超过85万手,公司连发公告警示“非理性波动”“严重偏离”。
这把火甚至烧到了衍生标的。七匹狼(002029)因为名字里有匹狼,被股民戏称“吃羊”,顺势走出两连板报10.33元。同一天,名字含“羊、洋、阳”的个股批量涨停。连利群股份都因为“群”字拆开是“羊+君”,在午后被直线拉上涨停。
一场从谐音到拆字的文字游戏,正在A股上演。
01
涨停板上的羊群
11月3日收盘,全市场3309只个股下跌,2108只上涨,平盘161只,上涨个股占比约37.8%。涨停股一共52只,跌停22只。指数层面,沪指跌0.82%,创业板指跌2.73%,市场风偏整体偏低。
就在这52只涨停股里,名称含“羊”“洋”“阳”的“羊字辈”个股占了11只,占比21.2%。如果把范围放宽到“羊、洋、阳、扬、杨”等谐音,全市场相关简称的个股约83只,在全部A股中的数量占比不到2%。2%的标的池,贡献了超过两成的涨停,抱团特征比单看“十余只涨停”更直观。
从时间线上看,这种集中度也不是一开始就有的。10月8日至21日,“羊字辈”在每日涨停股中的占比基本是个位数,最高不过10%。10月22日全市场仅33家涨停,“羊字辈”占6只,占比18.2%,是10月的第一个小高潮。到11月3日的21.2%,已经是这轮炒作中抱团情绪最重的一天。
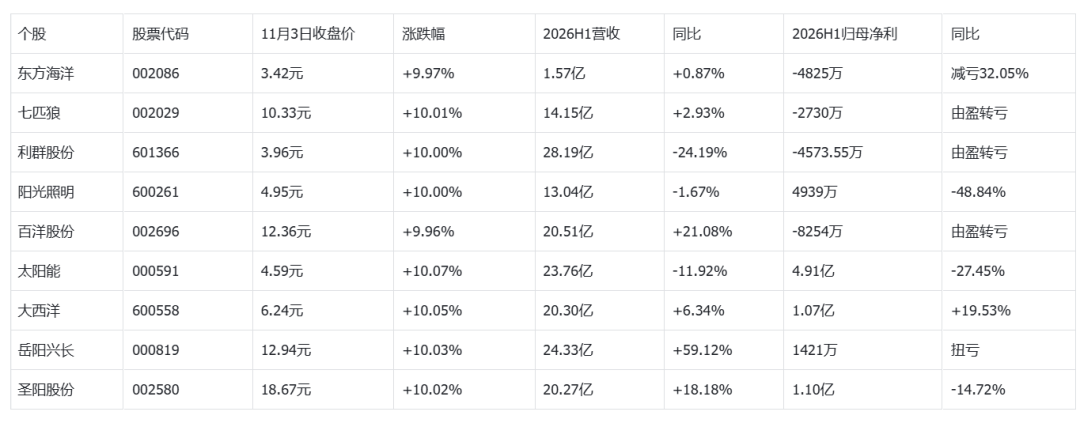
把这张表横着看,就能发现这轮行情的荒诞之处。这九只标的横跨了水产养殖(东方海洋、百洋股份)、男装(七匹狼)、百货零售(利群股份)、照明(阳光照明)、光伏(太阳能)、焊接材料(大西洋)、石化(岳阳兴长)和储能(圣阳股份)等众多毫无交集的行业。它们唯一的共同点,就是名字里带了一个“yang”的谐音。基本面的差异在情绪炒作面前被彻底抹平。
纵向对比业绩与涨幅,资金的偏好更为露骨。营收增速较快的岳阳兴长只走出2连板,净利润最高的太阳能和维持正增长的大西洋,也未成为情绪龙头。相反,连板高度靠前的东方海洋、百洋股份、七匹狼,上半年均处于亏损或由盈转亏的状态。这种背离并非偶然,在纯粹的名称博弈中,业绩越差、机构持仓越少的标的,往往筹码结构越轻,越容易成为游资借题发挥的“情绪载体”。资金选中的不是基本面,而是阻力最小的交易标的。
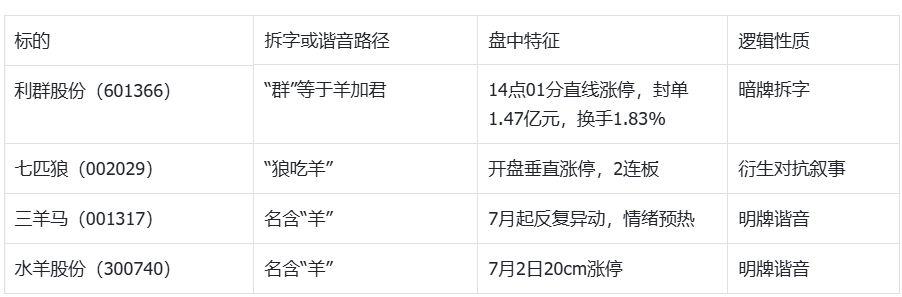
11月3日午后的这笔直线拉升,把名称炒作从“明牌谐音”推向了“暗牌拆字”。14点01分,利群股份突然直线拉至涨停,报3.96元。盘面呈现出极致反差,封单高达37.13万手、折合1.47亿元,而当天成交额仅6486.54万元,换手率仅1.83%。超两倍的封单与成交额之比,显示出资金极强的锁筹意图。
拉板的由头,在于“群”字拆开是“羊”加“君”。这种拆字游戏并非午后资金的临时起意,早在9月下旬,“一群羊的利群股份”就已经在短线资金圈子里流传,利群股份也被视作潜伏的“暗羊”标的。11月3日的这波突袭,只是将这条暗线正式拉到了台前。明牌炒谐音,暗牌拆汉字,名称炒作的边界就这样被进一步拓宽了。
02
大海洋里的小生意
全国海洋生产总值突破11万亿元,但东方海洋(002086)前三季度整体毛利率仅3.77%。庞大行业盘子之下,这家公司的经营困境,藏在其失衡的产品结构中。
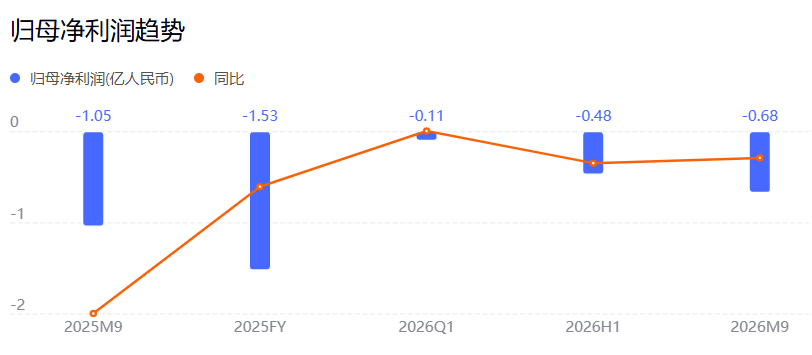
三季报显示,东方海洋前三季度营收2.47亿元,归母净利润-6793万元。营收规模不大,亏损仍在持续。2026半年报的分产品数据,清晰拆解了公司的收入底盘。
水产品加工是收入基本盘,但很难贡献利润厚度。上半年该业务收入1.076亿元,占总营收68.38%,毛利率5.31%,同比下滑1.89个百分点。这5%左右的毛利,在扣除期间费用与财务成本后几乎所剩无几。公司在公告中直言:“加工业务实现盈利,但盈利尚不足以覆盖板块整体亏损”。
海水养殖是亏损核心来源,矛盾不在于产能能否产出,而在于单亩产出与成本结构。公司持有4.85万亩确权一类水质海域,采用近海多点散养模式,单亩创收约1034元。同行好当家依托围堰精养运营5万亩海域,单亩年均创收约4572元,二者相差四倍以上。单亩产出偏低,固定成本难以摊薄,海域面积本身并不自动转化为利润。更深层矛盾在于产业链协同:好当家养殖与加工业务形成对冲,高附加值加工业务占比超57%,养殖产出可通过加工、外销渠道消化。东方海洋经历债务危机后,养殖、加工的联动一度断裂,养殖端缺少加工环节承接与增值,产能恢复进度持续受限。
分产品看,上半年海参业务收入1568.63万元,成本3277.42万元,毛利率-108.94%,每实现1元海参收入,对应的成本超2元,拖累显著。
体外诊断是报表中毛利率相对较高的板块,但体量过小,无法扭转整体盈亏。上半年该板块收入2035万元,占总营收12.93%,毛利率25.66%,同比修复51个百分点,仅贡献522万元毛利,远不足以覆盖养殖板块1474万元的大额亏损。该项业务2025全年收入曾同比下滑超六成,2026上半年收入同比增长27.95%,但营收规模仍停留在两千万元级别。
三大业务板块形成一组严重不对称的组合:近七成收入来自低毛利加工业务,仅撑起营收底盘,难以创造利润;约13%的海水养殖业务深陷大额亏损,是拖累主因;同样占比约13%的体外诊断业务毛利率尚可,但体量不足以对冲亏损。
海洋经济的增量集中在船舶、海缆、深海装备等高附加值赛道,东方海洋并未布局这些领域,仅处在养殖、加工这类低附加值环节。叠加自身产能利用率不足、产业链协同尚未修复,11万亿的宏观行业总量,和这家公司的利润表之间,隔着产品结构这道难以跨越的门槛。这也是本轮股价炒作,与海洋经济基本面完全无关的底层原因。
03
早到的生肖行情
七匹狼是入口,不是主体。真正决定这轮行情位置的,是生肖炒作自身的时间规律。
龙字辈是参照系里节奏比较完整的一次。圣龙股份2023年9月28日启动,14连板,收盘累计涨幅约245%,盘中最高涨幅超过300%,10月26日前后见顶。天龙集团10月25日接棒,11月7日见顶。到11月下旬,“龙字辈”炒作已明显退潮。从9月底启动到11月下旬熄火,前后约两个月,兑现节点在春节前近三个月。
羊字辈的启动比龙年还要早。2026年4至5月,圣阳股份已经走出一波三倍行情。7月2日,水羊股份20cm涨停、三羊马和圣阳股份双双10cm涨停,带“羊”字的票第一次集体异动。7月下旬三羊马反复涨跌停,资金在预热。9月底九阳股份被推到台前,成为新一轮的核心。到11月3日的大面积涨停,羊字辈已经走过了预热和扩散两个阶段。
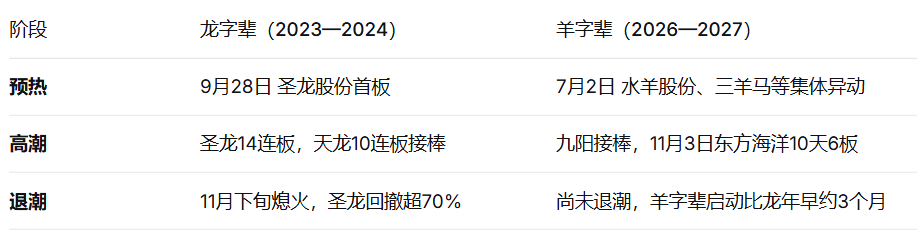
按龙年“启动到退潮约两个月”的节奏对照,羊字辈4至5月预热、7月第一次集体异动、11月进入大面积扩散,时间上已经不在早期。结构差异在于,龙年有圣龙股份这样“正宗名称加华为汽车题材”叠加的标的做锚,羊年直接带“羊”的小盘标的数量有限,行情在很大程度上依赖“洋、阳、扬”谐音和“群等于羊加君”拆字来填充标的池。锚越依赖名称联想,退潮时价格回归的路径就越短。
04
接谁在接最后一棒
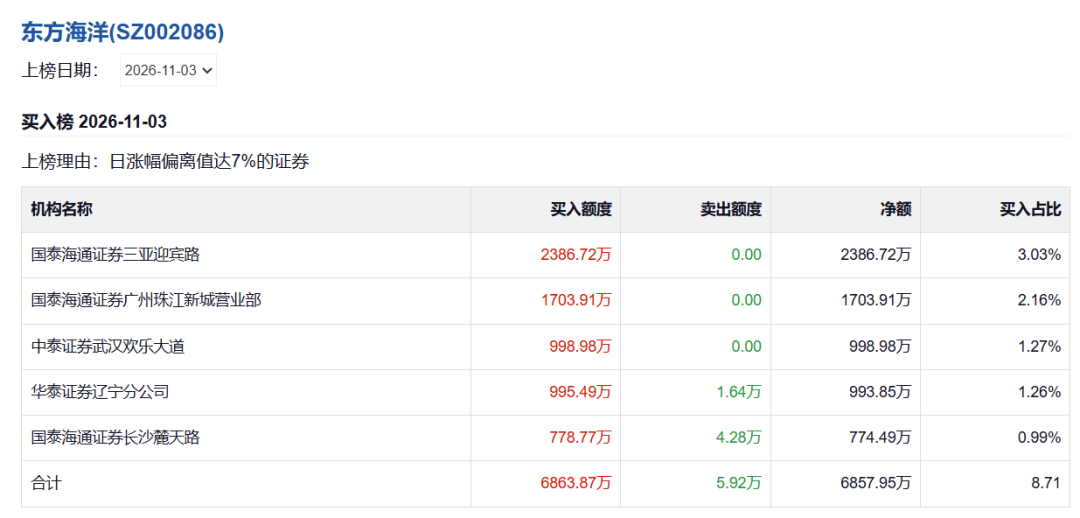
先看东方海洋。11月3日的龙虎榜买入榜数据显示,国泰海通证券三亚迎宾路、广州珠江新城营业部等游资席位买入力度较强,前五大营业部合计买入达6863.87万元。然而,若结合同日卖出榜数据进行交叉验证,当日营业部席位的合计净买入仅约226.75万元,买卖力量几乎处于接近平衡的状态。这更像是前期获利盘借涨停兑现,短线资金在高位换手博弈,而非明确的游资主导接力。
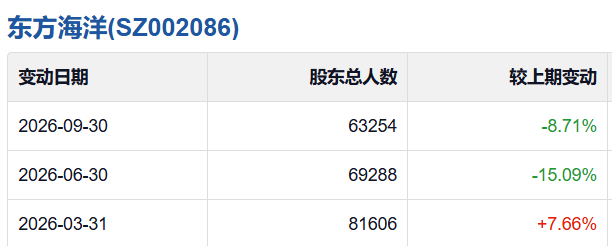
将这一资金动向与股东户数交叉验证,筹码的变动轨迹更加清晰。二季度的筹码集中发生在低位,户数降幅超过15%,属于典型的低位收集。而三季度的再次集中,是在10天6板、累计换手率高达190.30%之后完成的,户均持股进一步升至2.5万股。这说明筹码正在向少数账户高度收敛,但新进资金的持仓成本已被大幅推高,属于典型的高位换手接力。
七匹狼的资金结构则走向反面。龙虎榜上机构与北向资金方向背离,机构微幅净卖出,北向小幅净买入。其股东户数轨迹也呈现“先集中、后分散”的形态。
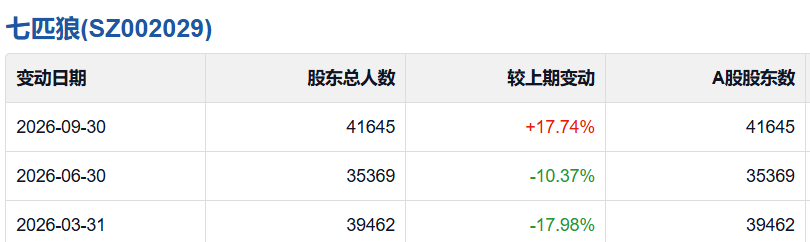
七匹狼二季度的户数下降伴随股价下跌,更接近被套筹码的被动沉淀;到了三季度股价反弹,股东户数却跳增17.74%,户均持股明显下降。筹码趋于分散,散户化特征显著。相比东方海洋的高位集中,七匹狼缺乏龙头那种清晰的游资接力盘,资金盘更为松动,跟风属性突出。
结合行业资金流向来看,板块层面并未承接住情绪外溢。11月2日海洋经济板块主力资金净流出超5亿元,水产板块主力亦呈净流出状态。这说明资金并未将“羊字辈”视为行业级别的配置机会,而是局限于少数名称标的的短线博弈。缺乏板块增量资金托底,纯靠情绪驱动的行情,退潮时的流动性风险会显著放大。
机构对这轮炒作的风险也有量化判断。金融界援引的历史数据显示,几轮典型生肖炒作退潮后平均回撤超过60%,龙年圣龙股份最大回撤超70%,虎年湖北广电最大回撤77%。这些标的的共同特征是缺乏业绩支撑,上涨依赖情绪与连板惯性,退潮时的下跌速度和幅度都大于普通板块。北京商报在11月2日的评论中也指出,无厘头概念炒作容易形成“击鼓传花”式的风险累积。
一个男装品牌的涨停,始于“狼吃羊”的段子;一个海洋经济公司的连板,源于“羊字辈”的谐音。资金在场内玩了一场拆字游戏,股东户数在悄然分散,而公司的基本面和两个月前一样,没有发生任何改变。生肖炒作年年有,只是这一次,锚更轻了,场内的筹码,终归要按基本面的逻辑重新定价。


