本文来自微信公众号: 新经销 ,作者:袁来
最近,不少朋友来问我,怎么看亿滋零食渠道团队的调整。
说实话,这件事我之前没有特别关注。虽然认识不少亿滋的朋友,但也没有专门打电话询问。
这篇文章,我想依据公开信息,谈一谈这次调整背后的逻辑。
据公开报道,今年3月,亿滋将零食店业务从新零售发展团队中独立出来;11月,又进一步细分客户团队,为鸣鸣很忙单设了一支团队,万辰和零食有鸣则由另一支团队对接。
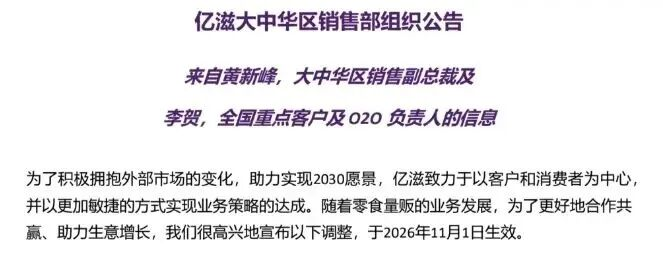
一家零食连锁,为什么值得品牌专门配置团队?我想这个问题,比销售组织结构变化更值得讨论。
在我看来,头部零食连锁发展到今天,上游品牌商正在重新理解它的价值:它已经不仅仅是一个销售通路了。
把这层变化看清楚,才能理解为什么人员安排要变,产品研发、供应和营销也需要跟着变。同时,亿滋对零食渠道的调整动作,值得行业同仁关注和思考。
门店集中后,渠道开始组织商品需求
过去,厂家谈渠道,主要关心覆盖和分销:区域经销商的分类分层,商品能覆盖到哪些渠道和门店,铺货率,SKU分销率,业务员拜访,终端门店怎么陈列等等。
这套工作依然重要。但当大量门店被一个连锁体系组织起来,厂家需要面对的事情就多了。
举个例子,当一家门店说,一包饼干分量太大,消费者一次买这么多不合适,能不能做小点?厂家不可能为它增加一种包材、一个规格和一项库存。
但如果很多门店都有类似需求,门店背后又有统一的连锁体系支撑,能汇总反馈、组织试销,形成持续订单,情况就不一样了。
这个要求就要进入厂家的商品开发计划。
集中化的意义:分散购买的需求,有条件变成一项值得投入的商品机会。
此时,合作讨论就需要向前移。过去,讨论进货价格、政策支持、促销推广;现在就要讨论消费者愿意一次花多少钱、吃多少、什么场景下买,以及对应的商品应该怎么做。
同样是饼干,家庭采购、办公室分享和路过零食店顺手尝鲜,对规格、包装以及产品功能的要求,可能并不相同。
厂家需要把这些差异真正落实到商品上。
这不是简单地为了区隔渠道,降低比价风险,做差异化规格这么简单。
因此,当下游零售渠道有能力把需求带到厂家面前时,它与厂家之间需要讨论的,也就超出了销售通路的范围。
客户要谈的是一整套生意
非简单销售
这就能解释,为什么品牌要重新安排团队。
如果只是销售负责人对接,当零食很忙提出新的规格、目标价格、上市时间、配送安排和推广要求时,只能把这些要求一起带回公司。他的权限主要是申请折扣、返利和促销费用,只能分别找研发、生产、财务、物流和市场部。而每个部门又有自己的目标和排期。
零食很忙需要的是一套可以执行的方案,品牌内部却要经过多次分散协调。任何一个环节迟迟没有结果,整笔生意都可能往后推。
很难一边要求前线反应快,一边又不给它协调资源的条件。
亿滋中国零食连锁负责人黄静在今年7月接受经济观察报采访时,已明确提到,公司为零食店建立了覆盖研发、生产、营销的服务体系,通过跨部门调整响应渠道和消费者需求。
这说明,需要调整的工作本来就超出了销售人员的分工。
一个团队长期经营这家客户,才能积累判断:哪些商品适合继续投入、哪些需求值得开发、哪些活动只是带来一次进货、哪些产品能够稳定补货。
专属团队的意义,是让那些工作有明确的负责人,并推动公司内部持续协同。
当然,外资品牌过去就有重点客户团队,这种组织形式并不新。
今天的变化在于,短短三四年时间,如今的零食量贩已经成长到了需要品牌重新分配公司级资源的位置。
配置专属团队,除了解决此前对接协调的痛点外,我们还应该看得更长远些。
品牌能不能通过长期经营这家客户,逐步形成对这门生意的完整判断。
商品进入门店,只是合作的开始。
哪些产品能够稳定补货、哪些规格消费者愿意反复购买、哪些活动只是带来一次集中进货、哪些投入能够改善后续销售,都需要持续跟进。
这些反馈,也应该成为下一轮商品开发、供货安排和营销投入的依据。
比如,一款新品试销之后,销售不及预期,问题可能出在产品本身,也可能与价格、陈列或供货有关。
品牌需要与客户一起判断,再决定是调整、继续投入,还是停止。这就需要有人把商品上市前后的情况连起来看。
同样,一款产品卖得好,也要进一步判断:它适合扩大到更多门店,还是只适合特定区域?生产和补货能不能跟上?扩大销售之后,费用、库存和利润是否合理?
这些工作,决定了品牌与客户能不能把合作持续做下去。
长期负责这家客户的团队,需要把门店和消费者的反馈带回公司,也要把品牌自身的研发、产品和营销能力带到客户面前,主动讨论下一阶段可以做什么。
双方由此才能形成更连续的经营安排:哪些商品长期经营、哪些新品先做测试、什么时候推广、供应怎样配合、做完之后又根据什么决定下一步。
启示参考
亿滋的调整,为快消企业,尤其是正在与鸣鸣很忙、万辰合作的品牌,提供了一次值得认真研究的案例参考。
今天,我们已经不能只把它们理解成两个销售渠道。它们已经是组织着庞大门店网络、拥有商品经营和供应链能力的零售集团。
对亿滋而言,实际上是集团与集团之间的合作。双方需要共同考虑商品、供应、营销和长期经营安排,涉及的事情已经远远超出了销售部门谈进货政策的范围。
因此,单独配置团队背后的投入,值得所有品牌商思考:渠道的规模、经营方式和增长机会都在变化,我们围绕着渠道配置的人员、组织和费用,是不是也需要重新审视?
这件事也不只是发生在零食量贩。
随着即时零售继续发展,它未来会不会也成为需要品牌重新组织商品、供应和营销能力的重要经营对象?
基于即时零售的购买场景和使用场景,从商品开发到包装设计,到营销推广,重新做一遍,而不只是一个渠道。
还有,我们最主流的经销商渠道。
如今我们的经销商渠道在很多品牌商的渠道生意占比里不足40%,但如果围绕着经销商搭建的销售体系,包括人员分工、考核方式和费用投入,是不是也应该做适应性的调整?
这里需要重新计算。过去一个头部品牌商,两三千家经销商是常态,但今天经销商生意占比下滑,经销商所覆盖的区域零售生意收缩。
对品牌商来说,真正值得投资的经销商,能为区域零售提供服务的经销商,真正能活下来的经销商,有多少家?
渠道的变化,已经开始深度影响品牌商的销售组织体系,必须要调整,但不是简单的人员费用、人员数量的增减,而是组织结构的调整,非单纯数量的压缩。
这也是我们准备进一步讨论的问题。


