本文来自微信公众号: 好望角view ,作者:好望角出海编辑部
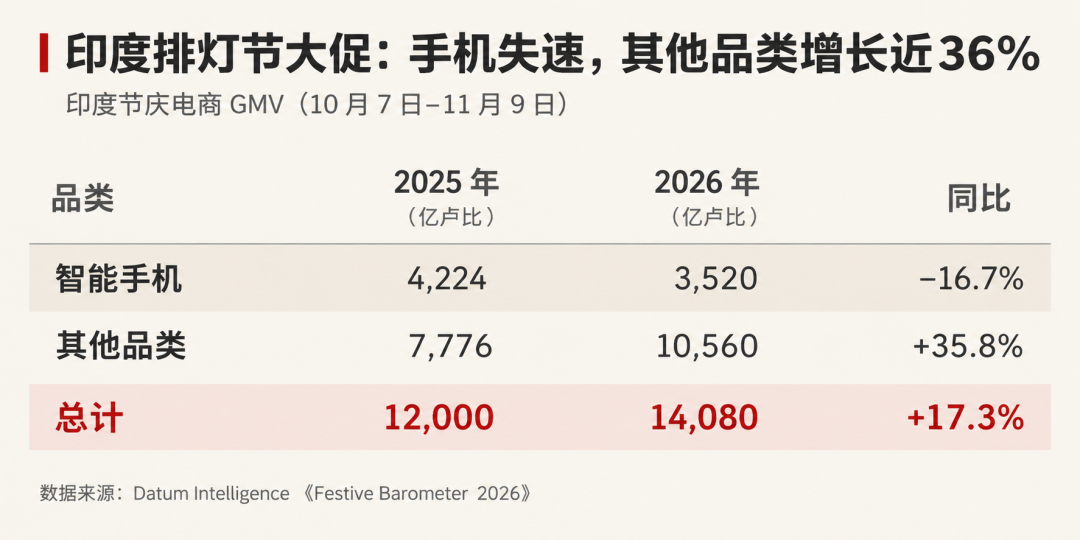
11月12日,印度市场研究机构Datum Intelligence公布了2026年节庆电商销售成绩:34天累计销售额1.408万亿卢比,同比增长17%,创下2023年以来最低增速,比此前预期少了920亿至1420亿卢比。
其中,智能手机销售额同比下降约15%,在整个购物节销售额中的占比,从去年的35.2%降至约25%。
按照两年的销售规模计算,去年排灯节印度电商卖出了约4224亿卢比的手机,今年只有3520亿卢比,少了704亿卢比。
剔除手机,今年印度节庆电商销售额增长约36%,增加了2784亿卢比。食品、服装、日用品和节庆商品的增长,抵消了手机市场的下滑,最终推动大促销售总额增加2080亿卢比。
Datum引用的支付数据显示,今年大促期间,印度线上零售商的银行卡交易笔数同比增长7%,支付金额却下降6%,平均单笔支付金额从6830卢比降至5970卢比,跌幅约13%。
购物的人越来越多,每笔订单的金额却在缩水。印度电商平台擅长的大促生意,开始有些吃力了。
01|印度手机市场,被芯片涨价拖住了
手机一直是印度电商购物节的大生意。亚马逊的Great Indian Festival、Flipkart的Big Billion Days,每年都会围绕手机推出大额折扣、银行返现和免息分期,吸引消费者集中换机。
一部售价3万卢比的手机,贡献的销售额相当于几十笔日用品订单。
今年,手机厂商首先被成本上涨打乱了计划。
Counterpoint Research在10月22日公布的数据显示,2026年第三季度,印度智能手机出货量同比下降20%,降至十年来同期最低。其中,售价低于2万卢比的手机出货量下降47%,印度手机市场赖以扩张的大众价格带,出现了明显收缩。
全球存储芯片价格上涨是直接原因。2026年以来,DRAM和NAND闪存持续涨价,AI数据中心的采购需求推高了存储产品价格,印度卢比走弱又增加了进口元器件成本。厂商开始提价、调整产品配置,一些品牌还减少了低端机型的供应。
Datum统计,今年大促期间,印度线上智能手机平均售价同比上涨16%至19%。《Financial Express》援引的行业数据显示,手机、笔记本电脑和大型家电的促销折扣力度,比去年减少35%至40%。
价格追踪机构1digitalstack.ai估计,今年大促手机的到手价要回到去年同期水平,平均还需要额外降价约9%。
消费者原本打算趁排灯节换手机,结果等来的价格仍然比去年高。旧手机只要还能使用,换机就可以再等一等。对于价格敏感的消费者,一两千卢比的差价,足以改变购买决定。
厂商也有自己的难处。继续维持低价,利润就要让给上游芯片供应商;提高售价,又会把消费者推向价格更低的旧款,或者索性推迟购买。
部分品牌于是增加4G和低配置机型,希望把价格控制住。另一些品牌则把资源转向利润更高的中高端市场。
Counterpoint指出,低价手机出货量收缩,部分原因是机型涨价后进入了更高价格区间。
不过,终端价格普遍上涨、入门机型供应减少,也确实提高了大众消费者的换机门槛。
这一轮调整已经开始影响品牌格局。Counterpoint数据显示,三星在2026年第三季度以17%的出货量份额重新成为印度第一,也是前五大厂商中唯一实现同比增长的品牌。对于长期依靠中低端手机规模优势占据印度市场的小米、Realme、OPPO和vivo,成本上涨正在迫使它们重新安排产品价格带。
线下也没能躲开这轮行情。全印度手机零售商协会AIMRA披露,今年排灯节期间,实体店手机销量同比下降18%至20%,销售额却与去年大致持平。
苹果等品牌在部分渠道表现较好,部分大众品牌的销量则出现明显下滑。
印度手机市场今年还面临一个特殊因素:去年的高基数。
2025年9月22日,印度实施新一轮商品和服务税调整,空调、洗碗机和部分电视的GST税率从28%降至18%。减税恰好赶上当年的购物节,刺激了不少家庭提前采购耐用品。
今年少了这项政策带来的额外需求,消费电子价格又普遍上涨,大促自然难以重现去年的增速。
税改造成的高基数影响会逐渐过去,手机成本上涨带来的麻烦可能还要持续。Counterpoint预计,2026年印度智能手机全年出货量可能下降约13%。节庆季结束后,部分品牌仍面临继续提价的压力。
对于已经把换机计划推迟到明年的消费者,届时手机能卖到什么价格,恐怕比下一次购物节的折扣幅度更加重要。
02|购物节越来越长,销售高峰却越来越低
印度电商今年还有一件值得玩味的事:平时生意越来越好,到了排灯节,消费者反倒没有过去那么兴奋了。
Datum发现,今年购物节开始前,印度线上零售商的日均银行卡支付金额已经达到383亿卢比,同比增长26%。
2025年大促首周,线上银行卡消费金额是日常水平的1.9倍,今年下降到1.4倍。
印度人平时就已经花了更多钱在线购物,购物节额外带来的购买高峰却在变小。对于每年投入大量营销费用的亚马逊和Flipkart,这组数据值得警惕。
促销时间也越来越长。今年排灯节大促持续34天,去年只有30天。去年累计销售额1.2万亿卢比,平均每天卖出400亿卢比;今年1.408万亿卢比,平均每天约414亿卢比。
整个购物节销售额增长17%,日均销售额却只提高了约3.5%。两年的节日日期不同,今年排灯节比去年晚了近三周,销售节奏难以完全对照。但平台延长了促销周期,日均交易额的增长仍然有限。
消费者甚至把采购留到了最后。
Datum数据显示,今年预热和首周合计完成约4800亿卢比销售额,占整个购物节的34%;第二周降至2570亿卢比,第三周进一步降至2410亿卢比。
临近排灯节,成交才重新回升。按银行卡支付金额计算,最后11天的交易额已经超过了首周。
这对商家的促销安排提出了新的要求。过去,品牌往往把力度最大的优惠集中在开售首日,靠一轮流量爆发迅速完成销售目标。
今年不少消费者选择继续观望,等最后一轮优惠,或者干脆把采购分散到平时。
价格信息越来越透明,也让促销变得难做。Datum统计,今年印度消费者对价格追踪工具的搜索量增长130%至170%。手机、电脑等价格较高的商品,消费者很容易查到过去几个月的售价。商品页面上标出的折扣再大,到手价缺乏吸引力,也很难促成购买。
亚马逊和Flipkart曾经花了十多年培养消费者在排灯节集中购物的习惯。
现在,消费者对优惠的期待仍然存在,等待购物节的耐心却在下降。平台需要用更长的促销周期、更灵活的银行优惠和更多商品补贴,争取原本能够在平时完成的订单。
这一变化与印度电商日常渗透率提高有关。越来越多消费者习惯在网上购买服装、食品、日用品和家居用品,遇到合适的价格随时就能下单。
原本需要在购物节集中释放的需求,正在分散到全年的购物活动中。
过去大促最重要的能力,是让消费者把未来几个月的采购提前完成。现在,平台还要想办法说服他们,为什么要在排灯节多买一件东西。
03|即时零售抢走16%的销售额
排灯节大促期间,印度消费者买得最多的,已经不只有手机、家电和服装。
Datum数据显示,今年Blinkit、Zepto、Swiggy Instamart等即时零售平台的节庆商品交易总额达到约2253亿卢比,同比增长60%,占整个线上购物节销售额的16%,去年这一比例约为12%。
订单增长更快,达到75%。相比之下,传统综合电商平台的订单量增长约8%,品牌自营网站增长27%至30%。
这些订单里有大量过去属于线下零售和传统电商的生意。
排灯节前一周,Zepto收到了约46.8万笔传统油灯订单。在传统购金节的高峰时段,平台一个小时配送了超过1.4万枚金币和银币。Swiggy Instamart的派对用品订单同比增长162%,Flipkart Minutes销售的礼金信封数量达到去年的四倍。
印度消费者开始习惯在节日当天购买鲜花、礼品、装饰品和食品,配送时间从几天缩短到几十分钟。节庆采购中的一部分需求,正随着购物时间的临近流向即时零售。
即时零售企业为此投入了大量仓储资源。Datum统计,今年印度即时零售前置仓数量达到7153个,同比增长34%。Blinkit、Zepto和Swiggy Instamart持续扩大配送网络,亚马逊和Flipkart也分别推出Amazon Now、Flipkart Minutes,争夺这部分需求。
但订单增长75%,对平台来说未必是一笔轻松的生意。
Datum统计,今年节庆即时零售订单的典型金额只有520至660卢比。按照600卢比计算,一笔3万卢比的手机交易额,相当于50笔即时零售订单。
后者需要进行50次订单处理,还要承担相应的拣货、包装和配送工作。
即时零售商品的毛利结构与手机不同,订单密度提高也能够降低部分履约成本。但当订单增长75%,交易额只增长60%,平台就需要在每一笔更小的订单中控制成本,才能把增长留在利润表上。
传统电商的低价商品同样越来越难做。
印度零售技术公司Fynd对65个以上服装品牌的节庆订单研究发现,今年线上时尚商品平均折扣达到46%,去年只有34%,约一半订单金额低于1000卢比。与此同时,服装订单退货率从11%上升至14.9%,鞋类从6%上升至10.5%。
服装零售商需要靠更大的折扣争夺用户,订单退货率却同步上升。一件几百卢比的衣服,如果经历配送、退货和重新入库,原本就有限的利润很容易被物流和库存成本吃掉。
大促的另一端,银行正在承担越来越重要的角色。
亚马逊印度披露,今年节庆期间,EMI分期付款产生的消费金额同比增长40%,其中90%的EMI消费金额来自免息分期。在手机、电视和家电等品类中,约一半消费金额通过EMI完成。
手机成本上涨,品牌能够提供的直接折扣减少,平台便更加依赖银行返现、免息分期和以旧换新补贴。
消费者购买一部手机,往往需要把厂商优惠、平台补贴、银行卡折扣和分期方案放在一起计算,才能找到最低的到手成本。
亚马逊11月3日披露,今年节庆期间通过商品优惠、银行折扣、现金返还、配送权益等方式,为消费者提供了超过280亿卢比的优惠。
这笔金额由品牌、平台和金融合作伙伴通过不同方式承担,具体的费用分摊并未完整披露。
但促销越来越依赖这些组合优惠,意味着平台需要协调更多合作伙伴,才能把消费者的实际付款金额降下来。
手机厂商需要保护利润,消费者希望拿到更低价格,平台还要承担营销和履约成本。
几方之间可以让出的空间,决定了大促最终能卖出多少货。
04|印度人越来越挑价格
今年印度消费市场呈现出的分化,在宏观数据中同样能找到线索。
11月12日,印度政府公布10月CPI同比上涨6.09%,超过印度央行6%的通胀容忍区间上限,食品通胀达到8.94%。食品价格上涨,让部分家庭能够用于手机、家电等非必需商品的预算受到挤压。
印度市场调查平台LocalCircles在10月公布了一项覆盖307个地区、收集超过6.7万份反馈的调查。根据受访者的消费计划推算,今年城市家庭节庆可选消费预算约为1.97万亿卢比,比去年减少6%。
约31%的受访家庭计划停止节庆可选消费。在仍打算购物的家庭中,83%预计动用部分储蓄,34%计划让储蓄承担至少四分之一的节庆支出。
对于这些家庭,换一部手机可以再等半年,食物和日用品却每天都要购买。商品价格上涨后,购买次序也随之改变。
但印度消费市场也有另一面。印度珠宝行业组织GJC此前估计,今年传统购金节黄金销售金额同比增长15%至20%,实物销售量却可能与去年基本持平。高金价推动了销售额增长,部分高收入消费者仍然有稳定的购买能力。
今年排灯节,Flipkart披露Big Billion Days期间,订单量、商品件数和买家数量均同比增长20%至22%,约60%的买家来自二线及以下城市。亚马逊公布的节庆商品购买件数也同比增长超过50%。
大量新增消费仍然来自印度中小城市,线上购物的渗透空间也远未耗尽。只是这些消费者能够接受的价格、购买的商品以及每次花费的金额,与高收入群体存在明显差异。
对于亚马逊和Flipkart,这意味着未来需要经营更多低价、高频的商品。食品、日用品依赖复购和配送效率,服装、鞋履需要控制退换货,大件商品则越来越依赖银行优惠和分期付款。即使最终获得同样规模的销售额,各类商品产生的利润也可能相差很大。
对于中国企业,印度的渠道变化同样值得关注。即时零售和品牌自营网站的快速增长,为日用品、美妆、家居等消费品提供了新的销售入口。但前置仓、配送和价格竞争,也会把成本压力传导给供应商和品牌商。
亚马逊、Flipkart依然能够公布增长的销售额和订单数,印度消费者也还在不断增加线上购买频率。
只是平台花费更长时间举办购物节,提供更多支付优惠,最终带来的日均销售增长却十分有限。
一笔高客单价订单消失,可能需要几十笔低价订单填补销售额。后者还要承担更多拣货、配送、退货和促销成本。交易规模仍在扩大,商家与平台能够留下多少利润,则需要重新计算。
排灯节结束后,印度电商平台交出了一份继续增长的成绩单。至于多卖出去的那些商品,究竟能赚到多少钱,还要看下一份财报。