本文来自微信公众号: 涌流商业 ,作者:李伟
2026年11月3日,瑞幸公布了一份看似矛盾的成绩单。
第三季度,瑞幸自营门店的同店销售额同比下降11.1%,但全部自营门店的门店层面营业利润却增长了55.5%,达到30.19亿元。
老店销售额下降,整个自营门店网络的利润却大幅增长。虽然其中有新增门店的贡献,但反差仍然值得注意。
同一季度,瑞幸总收入增长17%,达到178.92亿元;营业利润同比增长55.1%,达到27.56亿元。营业利润率从一年前的11.6%提高至15.4%。
一年多前,外卖平台的补贴大战,让消费者享受几块钱一杯的咖啡。如今补贴退潮,瑞幸的盈利能力得以改善。
外卖退潮,利润回来了
2025年夏天,外卖平台掀起补贴大战,咖啡成了重要的促销商品。消费者只需要支付几块钱,便可能买到一杯送上门的现磨咖啡。
消费者支付的金额,不等于咖啡企业获得的收入。平台与商家可能共同承担优惠,平台补贴还可能改变订单的结算价格。
在11月3日的业绩会上,瑞幸管理层解释,2025年的外卖补贴不仅推高了配送订单量,也推高了整体每杯咖啡的平均售价。这让瑞幸在去年第三季度获得了较高的销售基数。
一年之后,平台补贴减少,配送订单回落,自提订单占比重新提高。同店销售额随之承压。
不过,另一笔庞大的费用也减少了。瑞幸2026年第三季度的配送费用为17.89亿元,而一年前是28.89亿元。仅仅一年,配送费用减少了约11亿元,降幅达到38.1%。
公司在财报中明确表示,主要原因是订单结构从外卖向自提转移。
对于消费者来说,变化可能只是少点一次外卖,改为走进附近的门店,自己取走咖啡。但对于拥有数万家门店的咖啡连锁企业,这种变化可以显著影响成本结构。
当然,配送费用减少并不意味着节省的钱全部变成利润。订单价格、销售结构、补贴及其他经营费用也在发生变化。
瑞幸同期销售及营销费用增长30%,一般及行政费用增长35.5%,并不是所有成本都在下降。不过,最终的经营结果表明,订单结构变化确实有利于盈利改善。
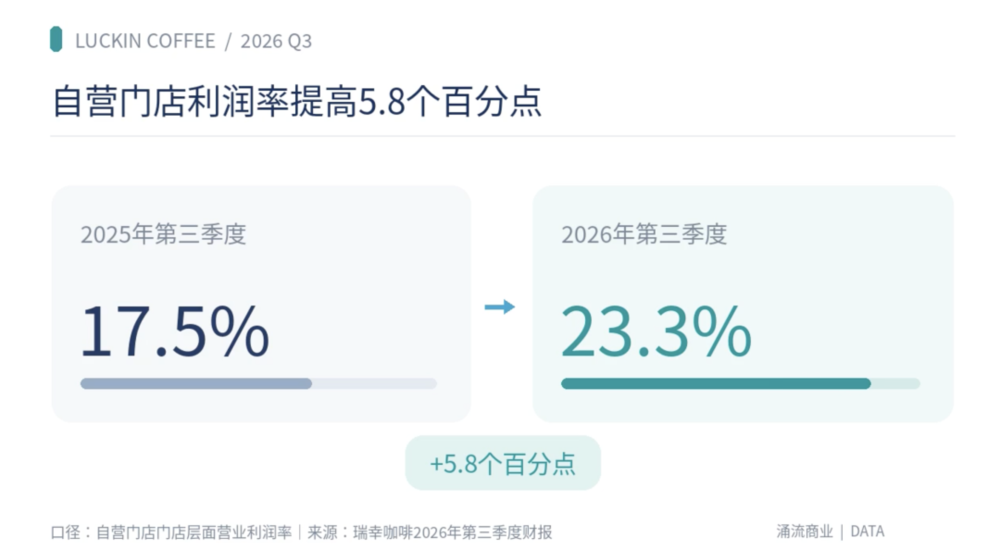
第三季度,瑞幸自营门店的门店层面利润率达到23.3%,比一年前提高5.8个百分点。这是门店层面的经营指标,并不意味着消费者每花9.9元,瑞幸就能净赚2.3元。
9块9的咖啡,成本究竟有多少?
消费者最容易看到的是咖啡豆、牛奶和纸杯。但对于咖啡企业而言,这些只是成本的一部分。
一间咖啡店无论卖出多少杯,都需要承担租金、设备折旧和一定的人工开支。这些费用不会因为当天少了几十个顾客,就同比例下降。
一家咖啡店能否盈利,除了价格和原材料成本,还取决于每天能够卖出多少杯。
假设一家小型咖啡店,每杯饮品扣除随销量变化的成本后,可以留下4.5元,用于覆盖固定开支。如果每天需要承担900元固定成本,那么卖出200杯,恰好可以实现盈亏平衡。
每天只卖100杯,会亏损450元;卖到400杯,则可以产生900元的经营贡献。这只是一个假设模型,并非瑞幸实际公布的单店成本。
它的道理并不复杂:当销量不断提高,固定成本分摊到每杯咖啡上的金额就会下降。
对于连锁企业而言,集中采购、标准化生产和数字化订单系统,还有机会继续降低单位经营成本。
但低价本身并不是利润的保证,如果降价不能带来足够的销量,或者优惠和配送费用过高,规模越大,也可能亏得越多。
瑞幸的最新业绩提供了一个例子:决定盈利能力的,除了卖出多少杯,还包括这些订单是如何完成的。瑞幸还有另一笔生意
如果希望顾客自行取餐,门店就必须足够方便。很少有人愿意为了买一杯便宜咖啡,专门走很远的路。
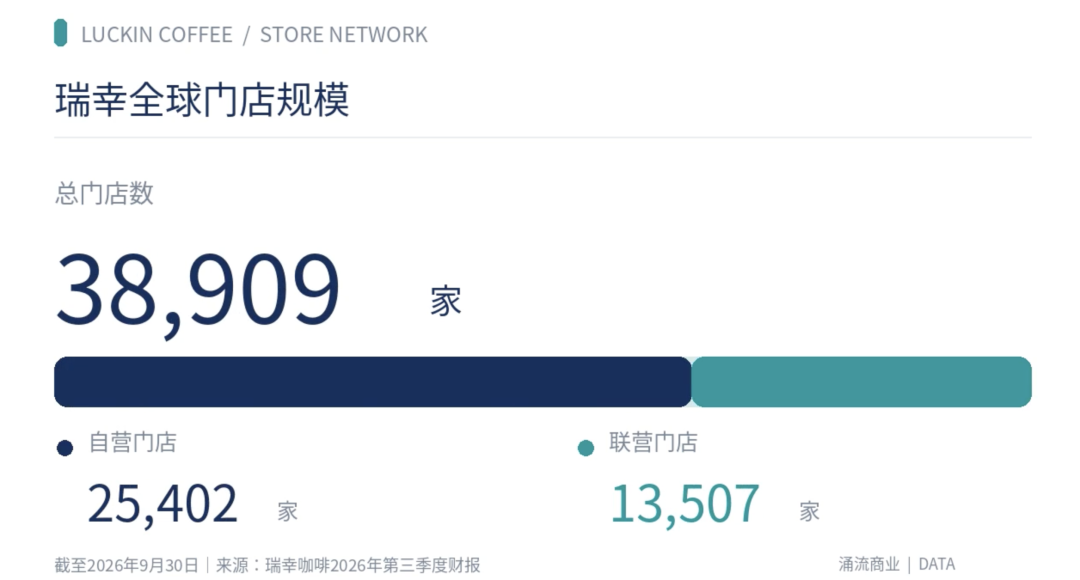
这也是瑞幸持续扩张门店网络的重要商业逻辑。截至2026年9月底,瑞幸在全球拥有38,909家门店,其中自营门店25,402家,联营门店13,507家。
第三季度,瑞幸月均交易客户达到1.23亿,创下新高。密集的门店网络,让消费者可以在上班、通勤和购物途中顺手买一杯咖啡。
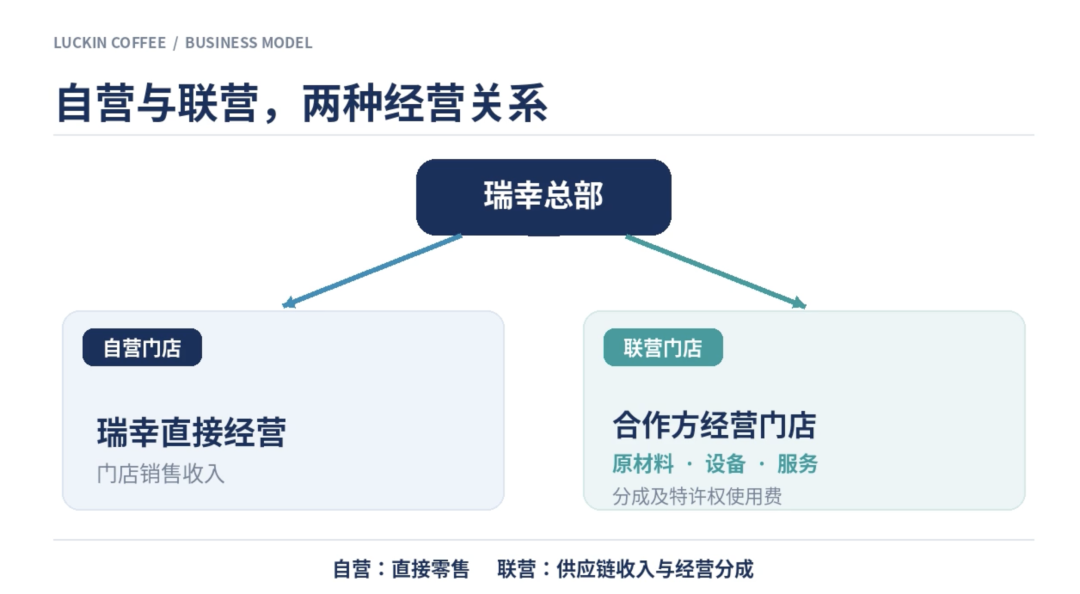
这些门店对瑞幸而言,还有另一层价值。它们也是一张庞大的销售与供应链网络。在自营门店,瑞幸直接经营咖啡业务。在联营门店,瑞幸除了获得利润分成和特许权使用费,还向合作门店销售原材料、设备,并提供配送及其他服务。
第三季度,联营门店业务为瑞幸贡献了42.43亿元收入,占公司总收入约24%。其中,原材料销售收入就有28.11亿元,占联营门店业务收入约66%。
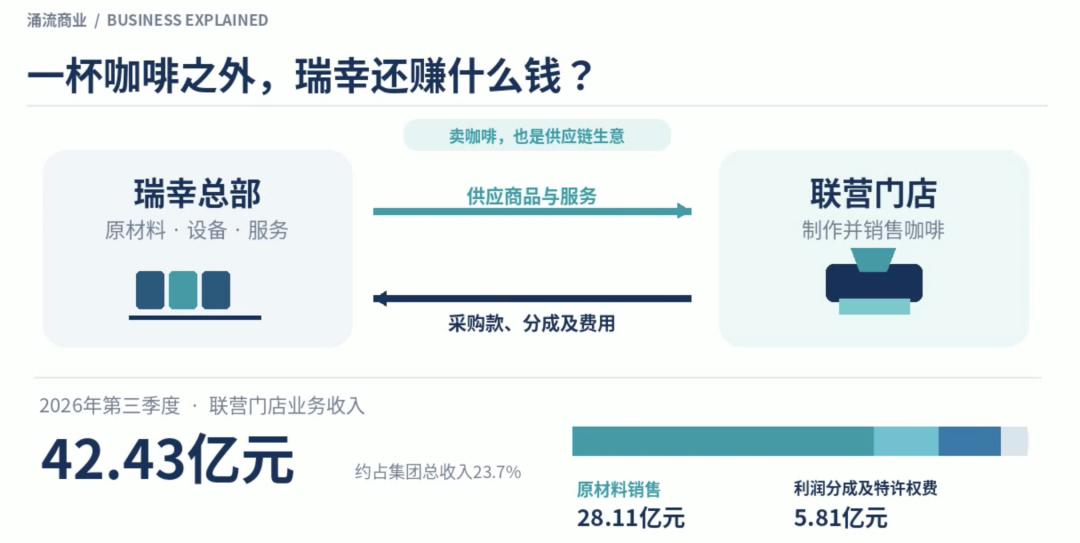
另有约5.81亿元来自利润分成和特许权使用费,其他收入包括配送服务费、设备销售和相关服务费。
因此,瑞幸的收入并不完全来自消费者购买咖啡。它还通过供应链和联营网络获得收入,门店越多,原材料采购、生产和物流体系越有机会形成规模效应。与此同时,企业还需要承担更多管理成本、设备投入和供应链建设费用。
这种模式可以支撑快速扩张,但不意味着开店越多,利润就必然越高。
星巴克的另一套经济账
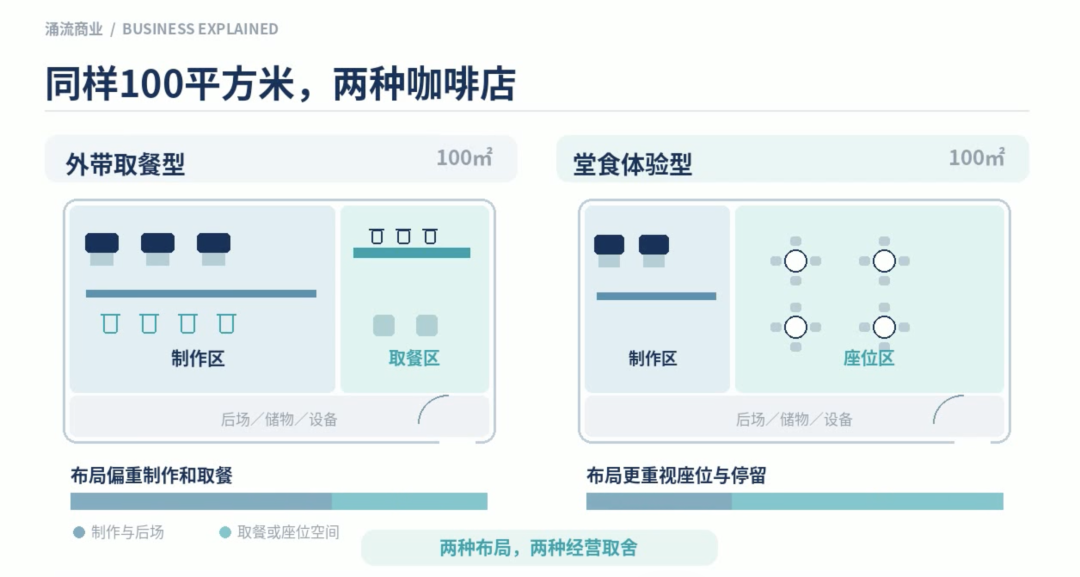
同样是卖咖啡,星巴克提供了另一种经营样本。
一间典型的星巴克咖啡馆,会把相当一部分面积留给座椅、桌子和顾客。消费者购买的不仅是一杯饮料,还可能包括空间、服务和社交体验。
这些体验有自己的成本。更大的营业面积、更多的座位和更复杂的服务,都需要相应投入。
2026年,星巴克继续推进CEO倪睿安提出的“重返星巴克”改革。这项改革一方面试图恢复咖啡馆的吸引力,另一方面也强调提高运营效率,缩短出杯时间,改善员工排班和订单管理。
最新业绩显示,这些措施正在美国市场取得一定效果。2026财年第四季度,星巴克美国可比门店销售额增长7.7%,其中客单价增长5.2%,交易量增长2.4%。
这意味着,星巴克不仅提高了客单价,也吸引了更多交易。
当然,美国市场的经营变化不能直接代表中国市场。星巴克中国业务的经营结构也已发生调整。
瑞幸和星巴克并不是一家追求效率、一家只经营空间。两家公司都在提高效率,只是为消费者提供便利和体验的方式不同。
瑞幸依靠密集门店、数字化订单和供应链,降低消费者购买咖啡的时间成本。星巴克则试图在便利、服务与咖啡馆体验之间寻找新的平衡。
便宜咖啡还能赚钱吗?
回到9块9的咖啡。
消费者看到的是一个价格,但企业经营的是一整套复杂的成本与收入体系。一杯咖啡能否赚钱,取决于原料成本、门店销量、租金、人工、配送方式,以及整个连锁体系的运营效率。
瑞幸最新财报表明,当外卖补贴退潮、订单结构发生变化时,即使老店销售额下滑,公司的盈利能力仍然可能改善。
但这不意味着咖啡价格战已经彻底结束,也不意味着每一间咖啡店都能赚钱。对瑞幸而言,今天真正值得关注的,已经不只是咖啡卖得有多便宜,而是这近3.9万家门店,究竟能以多高的效率持续卖出咖啡。


