本文来自微信公众号: 海豚研究 ,作者:海豚君,原文标题:《名创优品:国内狂飙,海外失速,“增收不增利” 何时是头?》
北京时间11月17日下午,名创优品发布了2026年Q3业绩。
整体来说,三季度名创的收入端依然超出市场预期,国内业务更是交出了近几年最好的成绩单;但海外业务明显失速,而费用率仍在继续抬升,利润端也没有跟上收入的增长,“增收不增利”的老问题还在延续。具体要点如下:
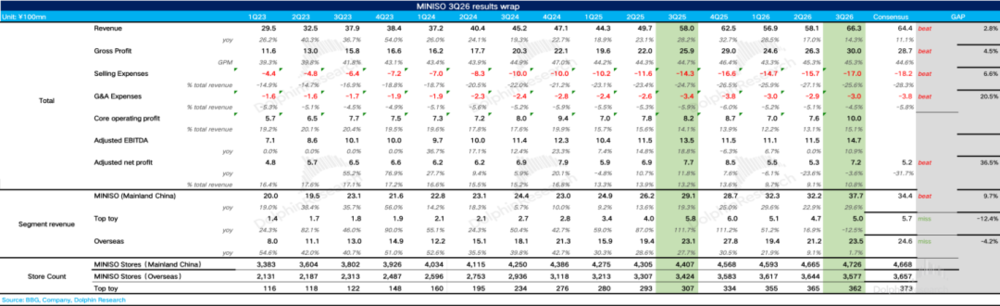
1、营收超预期,国内强、海外弱。3Q26名创实现总营收66.3亿元,同比增长14.3%,拆分来看,名创中国同比增长29.6%达到37.7亿元,在去年同期高基数的情况下依然环比提速,同店实现高个位数增长,已经是连续第六个季度同店正增长,大店、IP产品和自有IP的拉动效果比较明显。
海外市场同比仅增长1.7%达到23.5亿元,连续失速,核心原因在于公司主动收缩代理渠道、推进直营化转型,代理商去库存叠加东南亚等地区关店,拖累了整体增长,但北美地区仍保持了较快增长。TOP TOY同比下滑12.5%至5.0亿元,由增转降,主要是去年同期爆款IP带来的高基数。
2、国内开店提速,海外表现分化。截至三季度末,集团门店总数8,665家,环比基本持平,结构上,国内名创净增61家,开店节奏较上半年明显加快,"乐园店"等大店已超过120家;海外门店净减少67家,主要是代理门店收缩,结构继续向直营和北美倾斜。
TOP TOY门店环比减少3家至362家,其中国内收缩11家、海外增加8家。
3、毛利率同比提升。受益于定价策略优化以及自有IP和设计师IP销售占比的提升(前三季度占比已达高个位数),三季度名创毛利率同比提升0.6pct达到45.3%,是近三年的最高水平。
4、费用率继续攀升,主业利润仍在下滑。费用端,剔除股权激励后的销售费用同比增长28.8%,远快于收入增速,销售费用率同比提升2.9pct达到25.9%,主要来自海外直营门店的折旧摊销和租金、海外人员成本以及营销投放的增加,管理费用率(剔除股权激励)持平,最终,剔除汇兑影响的经调整经营利润10亿元,同比下滑2.5%,经调整经营利润率同比下滑2.6pct至15.1%。
GAAP口径下,受AI相关有限合伙投资的公允价值以及可交换债衍生工具的亏损影响,归母净利润同比下滑35.7%至2.8亿元。
5、财务详细数据一览:
海豚君整体观点:
首先,国内可以说是本季比较大的惊喜,说明名创在国内远没有进入“收租式”的平稳期。此前市场普遍认为,国内4,000多家门店的名创已经是一个成熟的基本盘,增长更多要看海外。
但从这几个季度的表现看,国内大店(乐园店已超过120家)、IP主题店带来的店效提升,叠加自有IP(如YOYO)的放量,正在把国内重新拉回高增长通道。
更重要的是,自有IP和设计师IP的占比提升,也带动了公司毛利率达到了历史最高水平。
海豚君此前一直强调,名创更像“安卓系”的开放IP生态,靠海量授权IP撬动流量,授权费会长期压制利润率,而自有IP的放量,恰恰是名创摆脱这一约束的关键。这一点,海豚君认为是本季最值得肯定的边际变化。
而令人堪忧的是,海外的问题从利润蔓延到了收入:过去市场给名创高估值,押注的是海外扩张、尤其是北美出海的逻辑。上半年海外的问题主要在利润端:收入在增长,但直营化带来的前置投入压制了利润率。
而三季度海外收入增速已经降到1.7%,门店数量也出现了净减少。海豚君认为,这背后是名创海外模式的主动切换:从“代理商铺货、快速扩张”转向“直营为主、精细运营”。
代理模式下名创只赚批发的钱,轻资产但掌控力弱;直营模式下名创能拿到零售端的全部利润,但要承担租金、人员、库存等成本。转型期的代价就是:代理渠道去库存、关店拖累收入,而直营门店的前置投入又压制利润,收入和利润被两头挤压。
目前看,北美的直营模式已经初步跑通,增速仍然较快,但东南亚、拉美等代理市场的调整还在进行中,海外何时能恢复增长、直营门店何时能贡献利润,仍然需要时间验证。
利润端看,虽然这个季度经调整净利润同比下滑3.5%,降幅较二季度有所收窄(主要得益于国内高增长带来的规模效应和毛利率的提升),海外直营化的投入、IP授权费都还在增加的情况下,销售费用率仍然没有好转。
海豚君在此前的点评中说过,判断名创利润拐点要看两个信号:一是费用率上行见顶,二是自有IP和海外直营真正转化为更高质量的利润。
从三季度看,第二个信号开始出现苗头(自有IP带动毛利率提升),但第一个信号仍未出现。此外,按照公司此前给出的下半年收入高个位数增长的指引,四季度收入增速可能只有低个位数,利润端仍有压力。
以下为详细图表:


