1000 万元研发投入、3 件专利、400 万元无形资产,三个数字分属项目、法务和财务三套记录,放在一起却对不上。文章用一个假设案例,把研发成果从立项、入账到转让的记录链路拆成两条并行主线,让每笔投入都能追溯。

假设敏尔集团研发了一项新工艺,累计投入1000万元,形成3件专利,最后确认的无形资产原值是400万元。
研发部门有项目结项报告,法务部门有专利清单,财务部门有资产卡片。
分别看,都有记录。
但把它们放在一起,就有几处需要解释:1000万元对应哪些投入,为什么只有400万元进入资产,3件专利与这400万元是什么关系,技术投入使用以后又由谁继续管理。
这正是研发成果管理容易断开的地方。项目结项、专利授权、资产入账,各自完成了一项工作,同一项技术的前后关系却未必接上。
系统建设的核心,是让一项研发成果从投入、形成、使用到转让,都能追溯到同一组项目、成果和资产记录。
其中有两条线需要同时保留:
一条记录研发支出怎样进入费用或资产;
另一条记录技术成果的权属、使用和后续变化。
两条线相互关联,各自遵守对应的管理规则。
一、研发立项后,钱先跟着项目走
继续用这项工艺举例。
项目刚立项时,企业还不知道最终会形成几件专利、几项技术,更无法提前建立完整的资产卡片。
这时最先建立的,应是研发项目记录。
项目编号贯穿后面的材料领用、人员工时、外部测试和委外研发。不同系统可以保留自己的单据编号,但需要能够找到同一个项目。
例如,一笔20万元的测试费,应能从项目明细追到测试合同、验收记录和财务凭证。研发人员同时参与多个项目,人员成本如何分配,也应保留工时或其他合理依据。
缺少项目归属的支出,应先补充或核实。仅凭发票上写着“技术服务费”,还无法确定它属于哪项研发活动。
费用归集与会计处理,要保留两个维度。
同一笔支出,即使已经计入当期费用,项目编号和原始依据也应继续保留。以后查询项目累计投入时,仍然能够找到它。
否则,财务完成费用核算以后,企业再问“这项技术到底花过多少钱”,就只能重新翻凭证。
二、资本化判断,决定哪些支出进入资产
费用归集清楚了,还需要确定其中哪些可以形成无形资产。
按照中国企业会计准则,研究阶段支出应费用化;开发阶段的支出,需要同时满足规定条件才能资本化。判断涉及技术可行性、完成和使用或出售的意图、经济利益、资源保障,以及成本能否可靠计量。
在系统里,这一步应形成一份有日期、有证据的判断记录。
研发提供技术验证和进度材料,业务提供市场或内部使用依据,财务结合资源安排和成本核算情况作出判断。审批记录与条件实际满足的时点,都要保留,不能只留下一个“同意资本化”的结果。
假设这项工艺的研发过程如下:
- 1—4月 投入600万元,尚未满足资本化条件,按规定费用化。
- 5月1日起 满足条件,至达到预定用途前,又发生400万元符合资本化范围的支出。
- 9月1日 达到预定用途,将归集的400万元开发支出转入无形资产。
这三个阶段应在系统中分开记录。
资本化起点确定以后,按支出发生期间、性质及归属判断可归集金额;达到预定用途时,再形成对应的资产确认记录。
前面600万元继续保留费用处理,不能因后来取得专利或技术能卖上价,再补回资产。
因此,这个项目的1000万元投入有了清楚的去向:600万元进入历史费用,400万元形成资产原值。每个金额都能追到当时的业务事实和判断依据。
但会计去向解释清楚,技术成果本身仍需要另行登记。
三、成果形成后,把项目、权利和资产关联起来
这项工艺在研发过程中形成了技术方案,随后申请并取得3件专利。
成果登记可以随着实际形成进度开展,不必等到全部专利授权,更不应以“是否已经入账”作为登记前提。
企业为这项工艺建立成果编号,关联来源项目、技术资料、权利人和管理责任人。3件专利分别维护申请、授权及权利状态,再与工艺成果关联。
财务形成400万元的资产卡片后,也与这项成果建立对应关系。
这里的关系应当说清楚:
项目承载投入,成果承载技术及其管理信息,专利记录法律权利,资产卡片承载会计金额。
本例中的3件专利共同支持一项工艺,不能把同一笔400万元成本分别复制到3件专利上,汇总出1200万元。
同样,一个项目如果形成了多项成果,也不能把项目全部投入重复挂到每项成果上。能够明确归属的直接关联,需要分配的保留合理依据;暂时无法确定的,应标明待核实范围。
更容易遗漏的是另一种情况:如果项目全部支出都按规定费用化,最终仍形成了可使用的技术,这项成果也应继续登记和管理。
它可以没有对应的财务资产卡片,但应查得到来源项目、历史投入,以及未确认资产的原因。以后用于生产、对外许可或拟转让时,都从这条成果记录继续往下走。
一笔投入已经费用化,不影响企业继续管理它所形成的成果。
把上述关系与后续流程放在一起,就形成了下面这张图。
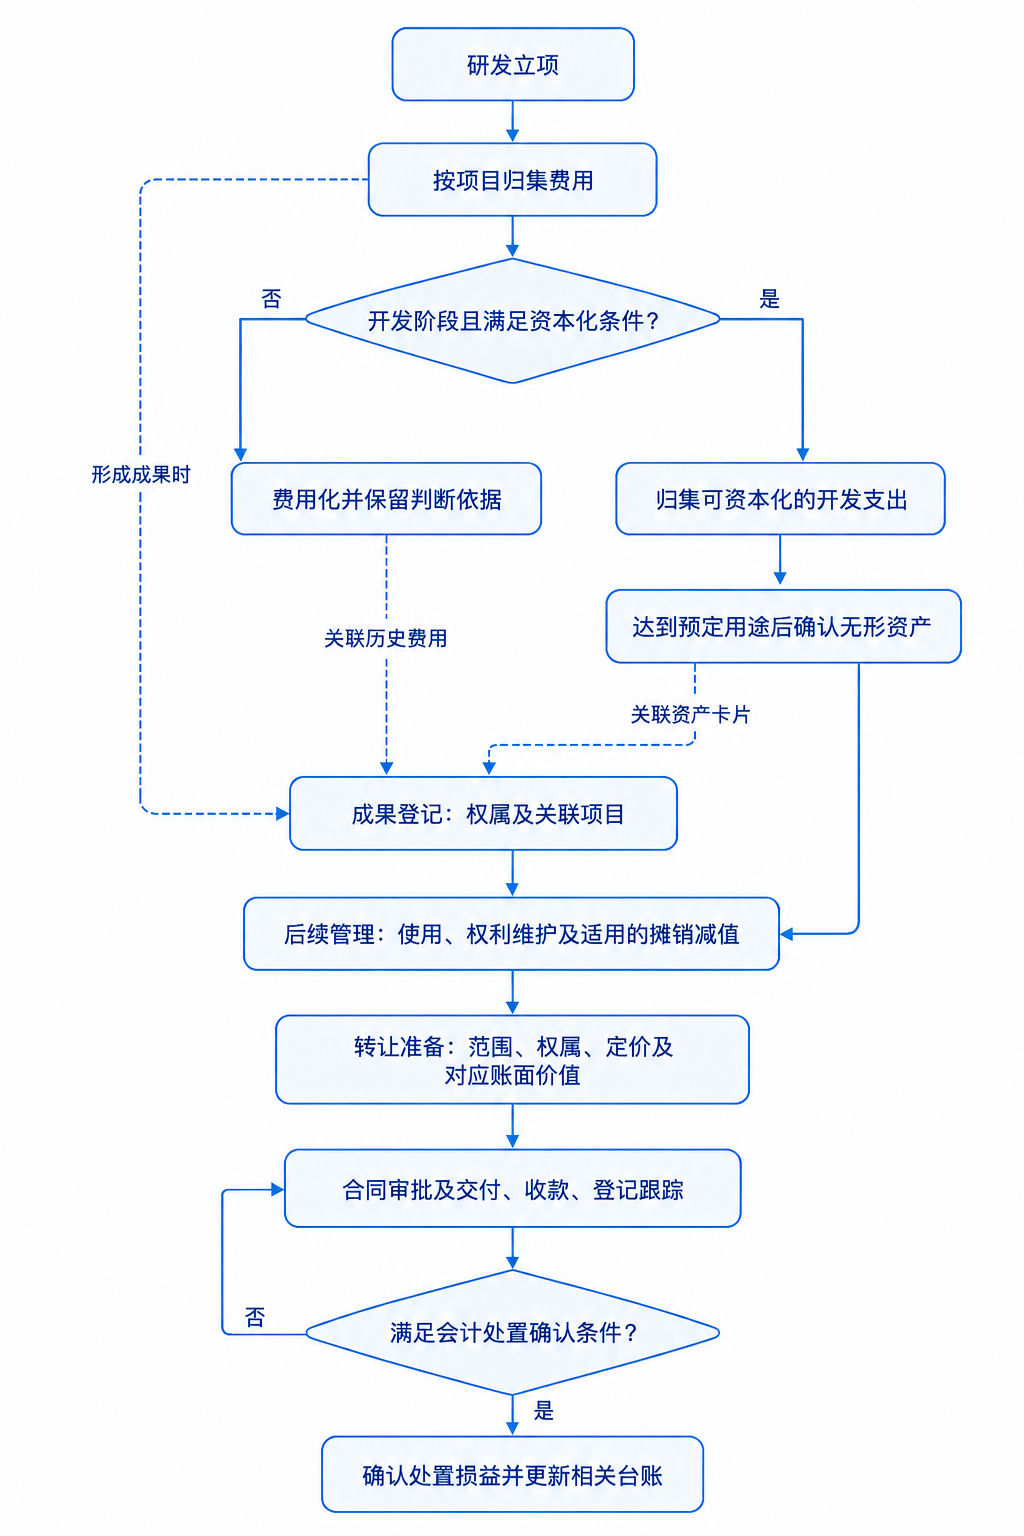
图中的成果登记与会计处理并行开展。历史费用和资产卡片,分别关联到成果;后续摊销、减值等会计处理,仅作用于适用的财务资产记录。
四、投入使用以后,沿着同一项成果继续管理
项目结项后,这项工艺用于A、B两家工厂。
成果记录中应补充使用单位、应用范围和责任人,财务资产则按适用规则开展摊销和减值管理。
假设以后累计摊销100万元、未发生减值,资产账面价值为300万元。此时系统应能解释三个不同金额:
项目累计投入1000万元、资产原值400万元、当前账面价值300万元。
这些金额之间有来龙去脉,不能用一个“技术价值”字段代替。
如果B工厂停产,业务更新使用情况,财务据此评估是否存在减值迹象及是否需要进一步测试;A工厂是否继续使用、未来是否有其他用途,也应一并核实。
专利续费、许可范围或权利人发生变化,则由相应责任部门更新记录,通知受影响的使用单位和财务人员。处理结果、依据与时间,都留在同一项成果下。
将来拟转让这项技术时,合同应先关联成果及具体权利范围,再找到对应的财务资产。这样,尚未确认资产的成果也能进入转让管理流程。
不过,没有找到资产卡片,不能自动将处置成本填成零。财务仍需核实是否确无对应账面价值、是否涉及其他资产或相关费用。
转让过程中,合同审批、资料交付、验收、收款与权利登记分别跟踪。财务结合合同、实际履约及适用准则判断处置确认时点,满足条件后处理对应资产及损益,并更新成果和权利记录。
部分权利转让、部分保留时,也应分别更新,不能把整项成果直接标为“已转让”,连仍在使用的部分一起关闭。
至此,再打开这项工艺,企业能够从转让事项往回查到权利、成果、资产卡片和研发项目,也能从项目投入往前找到最终成果及其使用去向。
最初的1000万元、3件专利和400万元资产,终于能在同一条业务关系中得到解释。
研发结项以后,这项成果也有人继续管下去。
本文由人人都是产品经理作者【敏尔说】,微信公众号:【敏尔说】,原创/授权 发布于人人都是产品经理,未经许可,禁止转载
题图来自Unsplash,基于 CC0 协议