本文来自微信公众号: 复旦管院 ,编辑:徐玉茹,责编:李倩,作者:复旦管院,原文标题:《科技巨头疯狂“烧钱”,AI的万亿投资能赚回来吗? | 复旦问学讲堂精粹》
过去几年,AI一直是全球资本市场最受追捧的投资主题之一。但近期科技股的持续调整,让市场开始重新审视这场投资热潮背后的成本与风险。算力建设需要巨额资金,商业回报却仍有待兑现,再加上高利率环境带来的融资压力,AI产业正面临一场新的考验。技术创新的长期价值与资本市场的短期热情之间,究竟还有多大距离?
在「复旦问学讲堂」上,台湾大学财务金融系兼任教授、复旦大学-台湾大学EMBA项目兼任教授、北威国际集团董事总经理刘忆如与复旦大学管理学院金融与财务学系教授、博士生导师罗妍展开对话,深入剖析全球利率环境变化、AI产业投资热潮及其潜在金融风险。
低利率时代渐行渐远
AI投资热潮还能持续多久?
过去四十多年,全球经济已经习惯了低利率环境。企业借钱扩张,政府发行债券融资,资金成本相对低廉。但如今,这套运行了数十年的逻辑正在发生变化:利率居高不下,AI投资却不断升温。当钱越来越贵,科技企业反而越投越多,这场投资竞赛究竟能持续多久?
要理解今天的高利率,首先要看通胀压力从何而来。一方面,股市上涨带来的财富效应刺激居民消费,AI产业的大规模投资也在推高市场需求;另一方面,国际油价上涨增加了企业生产和运输成本。需求拉动与成本推动两种因素相互叠加,使通胀问题更加复杂。
历史上,美国也曾面对类似的困境。20世纪80年代初,美联储曾通过大幅加息遏制通胀,此后全球逐渐进入长达数十年的低利率环境。但如今,即使美联储降低短期政策利率,长期国债收益率也未必同步回落。与此同时,美国政府债务规模已达到约40万亿美元,债务利息负担持续增加,而AI企业也在投入巨额资金建设芯片、数据中心等基础设施。当政府与企业同时争夺资金,融资成本居高不下便成为影响未来经济与产业发展的重要挑战。
AI技术具有巨大的发展潜力,但技术革命的成功,并不意味着所有参与投资的企业都能获得回报。2000年前后的互联网泡沫就是一个典型案例。纳斯达克指数在泡沫破裂过程中一度下跌近八成,大量互联网企业退出市场,但互联网技术并未因此失去价值,反而在此后深刻改变了全球经济。
为什么一项前景广阔的新技术,反而可能引发过度投资?因为对于单个企业而言,为了争取未来巨大的市场收益,持续增加投资可能是理性的选择,然而,当所有企业都采取相同策略,整体投资规模就可能超出市场实际需求。最终,少数胜出者获得主要收益,大量企业的投入却可能难以收回。更棘手的是,这场竞争很难由某一家企业主动叫停,因为谁先减少投入,谁就可能在下一轮技术竞争中落后。
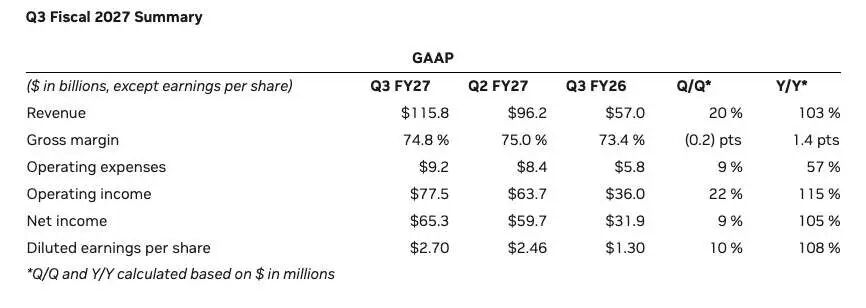
这种风险已经开始体现在企业的资本支出与现金流之间。根据国际清算银行出具的报告,Alphabet、Amazon、Meta、Microsoft和Oracle五家科技巨头的资本支出,从2020年近1000亿美元增长至2025年约4000亿美元,2026年预计进一步达到约8000亿美元。与此同时,经营活动产生的现金流虽然持续增长,却逐渐难以覆盖快速扩张的资本支出。
资金压力之外,还有融资结构本身的风险。如今,一些科技企业既是芯片供应商,也是投资者和融资支持方,资金在产业链上下游之间不断循环。随着私募基金、特殊目的公司等融资工具的参与,企业之间的财务关系越来越复杂。同时,AI技术更新速度极快,今天投入巨资购买的芯片和设备,未来可能因为技术迭代而迅速贬值,一旦市场需求不及预期,相关风险就可能沿着产业链和融资网络传导。
近期全球科技股和半导体板块出现明显调整,反映出市场正在重新审视AI投资的回报前景。回顾互联网的发展历史,技术创新最终能够创造巨大价值,但不代表所有参与者都能分享收益。今天的AI产业同样如此。真正值得关注的并非AI有没有未来,而是当资本投入越来越大、资金成本越来越高,究竟有多少企业能够将技术优势转化为真实、可持续的商业回报。
技术创新能够创造巨大的经济价值,但资本市场的热情与产业发展的实际回报并不总是同步。面对高利率与AI投资热潮的交织,如何识别过度投资、关注现金流与融资结构风险,将成为理解未来全球金融变局的重要视角。
股票、债券还是房地产?
全球资金的下一站在哪里
问学对话环节,罗妍教授与刘忆如教授围绕全球高利率环境下的人民币汇率走势、AI投资热潮与历史科技泡沫的异同,以及全球资本市场的风险传导与资金流向等话题展开深入交流。
罗妍教授表示,当前全球主要经济体的利率走势出现明显分化。美国等经济体维持相对较高的利率水平,而中国的利率水平相对较低,人民币汇率却表现出一定韧性。利率差异通常会影响跨境资本流动和汇率走势,但现实中的市场表现往往更加复杂。在全球利率环境发生变化的背景下,如何理解人民币汇率的表现,以及利差变化对人民币资产的影响,都是值得关注的问题。
谈及AI投资热潮与历史金融危机的异同,罗妍教授指出,回顾2000年前后的互联网泡沫和2008年全球金融危机,科技热潮与金融市场波动往往存在相似之处,但每一次变化又有不同特点。相比互联网技术的普及,AI在创造新机遇的同时,也带来了就业、技能更新等方面的焦虑。与此同时,高利率与AI投资风险正在相互交织,科技企业的资本投入、资产估值和融资成本之间的联系更加紧密。随着全球科技股出现调整,中美科技产业与资本市场之间的风险将如何传导,全球资金又将如何重新配置,值得进一步思考。
刘忆如教授认为,理解汇率走势不能只看利率差异,货币的价值从根本上仍取决于供给与需求。近年来,中国企业不断拓展海外市场,出口贸易保持一定韧性,为人民币需求提供了支撑。因此,即使中国与其他主要经济体存在利差,也不能简单据此判断人民币汇率走势。与此同时,AI与互联网革命虽然都具有巨大的技术潜力,但两者带来的影响并不完全相同。互联网的普及让更多行业和用户广泛受益,而AI的应用需要更多算力、电力和专业技能,也可能进一步拉大不同群体之间的差距。
谈及全球金融市场的风险传导与未来资金流向,刘忆如教授表示,2008年全球金融危机以来的多轮量化宽松政策,尤其是2020年疫情期间的大规模货币宽松,深刻影响了全球流动性和资产价格。随着科技股估值调整,全球资金可能重新寻找投资方向,但过去股票市场下跌、资金转向债券市场的传统逻辑,如今也面临新的挑战。美国长期国债收益率居高不下,房地产市场受到较高融资成本制约,都增加了资金配置的不确定性。对于中国及亚洲市场而言,全球科技股调整可能带来外部风险传导,但如果国际资本重新配置,也可能创造新的投资机遇。未来资金究竟流向哪里,仍取决于不同市场的产业发展前景、投资回报及风险水平。
#复旦管院#复旦问学讲堂#复旦台大EMBA#刘忆如#全球金融#AI投资