本文来自微信公众号: 硅星人Pro ,作者:王兆洋 周一笑,原文标题:《黄仁勋的谢幕与 Neo Cloud 的黄昏》
2024年中旬,一名模型创业者曾和我们分享一个“趣闻”,他在美国读书期间的一名来自中国台湾的同学最近突然找他聊起他的创业公司。后来发现对方成立了一家Neo Cloud公司,而此前这个同学从没展示出创业的兴趣。这让他很惊讶。后来交流中得知,这个新公司成立的最重要原因,是因为他有家人和黄仁勋熟络,所以“可以找黄叔叔拿卡”。
2026年11月12日,执掌英伟达33年的黄仁勋宣布辞去总裁、首席执行官及董事会成员职务,即刻生效。
直接导火索是一场迅速发酵的个人与合规风波,其中最先被丢出来的,就是黄仁勋与一家Neocloud公司Megaspeed前控股股东黄乐(Alice Huang)的私密关系,背后潜在芯片流向调查让美国一直对黄仁勋有不满的各方势力有了逼宫他的机会。随后更多信息曝光,又牵出他与直属下属、英伟达医疗业务副总裁等内部高管的绯闻。
尽管目前监管部门尚未对Megaspeed做出公开的违规认定,但在相关司法与出口管制调查以及国会质询压力下,英伟达董事会迅速做出切割,任命自2013年起担任首席财务官的科莱特·克雷斯(Colette Kress)出任临时CEO,同时推举资深董事Harvey C.Jones担任公司历史上首位独立董事会主席。
11月12日当天,英伟达盘中一度跌约14%,最终收盘下跌4.3%。与英伟达捆绑最深的Neocloud(新型AI算力云)板块同步承压,行业龙头CoreWeave当日收跌6.9%,同日发布财报并因机房交付延迟下调全年营收指引的欧洲算力云代表Nebius收跌16.8%。
“对于这个事件,最明显的感受,堪比汽车人没了擎天柱。”一位前Neocloud从业者在与我们的交流中这样说。
过去三年里,全球诞生了两百多家专门出租英伟达GPU的新型云厂商。它们之所以能从零起步、撬动数千亿美元资金去盖机房买显卡,靠的不只是大模型公司缺卡,更是黄仁勋主导下的配额倾斜与信用支持。
可以这么说,Neo Cloud是一个几乎只靠黄仁勋一个人的意志做起来的体量惊人的充满环环相扣“次贷”属性的生意。而如今,这位奠基者突然离场,整条产业链原有的扩张逻辑随之面临巨大的挑战。
1
英伟达早已出现的内部争执
随着黄仁勋离开英伟达,很多内部信息也“很适时”的被媒体们丢了出来。
其中,围绕Neo Cloud的争执被重点呈现。
英伟达最高层围绕Neocloud融资支持力度的争执,其实在几个月前就已经发生。
英伟达大力扶持这批新云厂商,初衷是为了制衡三大传统云巨头。亚马逊AWS、微软Azure和谷歌云虽然买走了最多的英伟达显卡,但都在全力自研AI芯片,试图降低对单一供应商的依赖。黄仁勋需要扶植一大批完全依附于英伟达硬件体系的替代云厂商来分散风险,守住议价权。在过去两年的紧俏产能分配中,英伟达有意控制超大规模云巨头的配额,更愿意把卡分给各类Neocloud。
为了加快这些公司的扩张,英伟达过去两年的角色越来越像一家金融机构,而在内部执行这套激进策略的团队带有浓厚的家族色彩。这几年,黄仁勋的一双儿女Madison Huang和Spencer Huang相继进入英伟达担任高管,但真正冲在Neocloud交易最前线的,是他现年35岁的女婿尼科·卡普雷兹(Nico Caprez)。
Caprez曾是瑞士高山滑雪运动员和波士顿咨询(BCG)顾问,在伦敦商学院读MBA时结识Madison Huang,于2024年初加入英伟达,两人刚在今年9月完婚。据《The Information》与《华尔街日报》披露,毫无半导体背景的Caprez入职后很快升任全球AI基础设施增长副总裁,成为负责Neocloud生态扩张的核心人物。
Caprez团队签下了约200亿美元的数据中心租约再转租给下游客户,同时向缺钱的初创云厂商提供数百亿美元的融资担保与快速交割承诺,条件是受资助项目部署英伟达芯片,并与英伟达分享部分未来算力收入或出让认股权证。除此之外,黄仁勋还主导了多笔英伟达对Neo Cloud公司的直接投资。
这种不断增加长期承诺和潜在担保的做法,遭到了任职十三年的首席财务官Colette Kress的质疑。
据《华尔街日报》披露,几个月前在一场讨论是否继续为无力预付货款的算力商提供数十亿美元担保的内部会议上,Kress质疑了担保协议的估值方式与回报率测算,并试图约束Caprez的越权承诺。黄仁勋当场打断汇报,斥责她像“一只被车灯照懵的鹿”(a deer in the headlights),直言她只是一个“做报表的CFO”(reporting CFO),帮不了自己做战略决策。
事情并非简单的“一方激进、一方保守”。据《华尔街日报》披露,在担保规模持续膨胀以及内部提示严格的控制条款可能引发反垄断审查后,黄仁勋本人当时也开始怀疑英伟达的融资支持是否走得太远。他在召集财务团队开会时已在寻求控制担保敞口,此后英伟达于8月底暂停了新融资支持计划下的部分交易,到了10月,黄仁勋又亲自向云厂商传递了更为严格的资源分配要求。
换句话说,黄仁勋一手创造并推动了这套信用扩张模式,但在离职前,他自己也已经参与收紧。如今由本就主张严控财务风险的Kress接任临时CEO并继续兼任CFO,这种收缩只会执行得更加彻底。
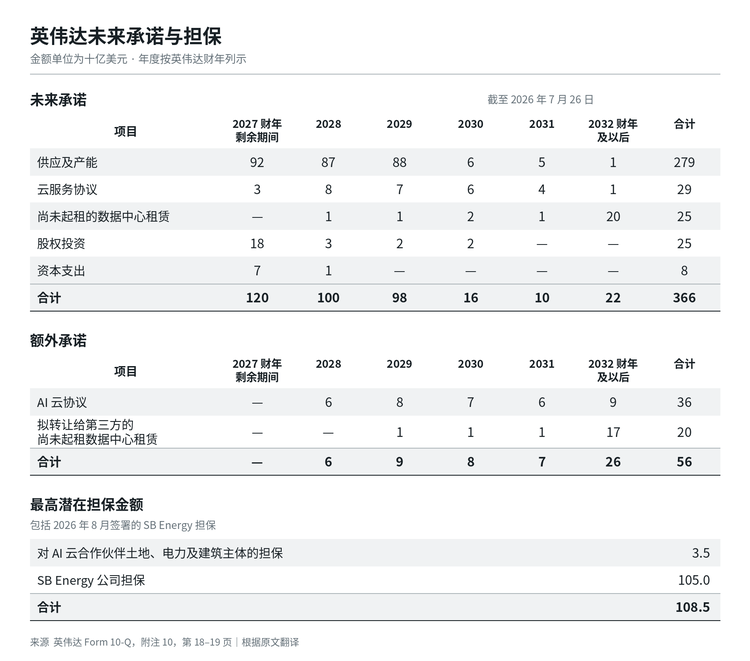
根据英伟达最新季报披露的数据,公司账外不同性质的未来承诺与最高潜在担保金额简单相加,已达到约5305亿美元。这当然不是实际债务或潜在损失额,但直观反映了英伟达与上下游捆绑的深度。
其中不少就与Neo Cloud有关,至少包含对中小云伙伴的35亿美元担保、对Neo Cloud厂商约360亿美元的算力采购及回租承诺、约200亿美元拟转租给第三方的数据中心租约。
同时,英伟达表内应收账款已升至630亿美元,平均回款周期从45天拉长到60天。面对这样一份沉重的承诺清单,新管理层很难再为高风险的Neo Cloud项目兜底。
1
Neo Cloud一直没能真正建立起技术上的壁垒
Kress对下游云厂商的审慎并非多虑。过去三年涌现的两百多家公司里,相当一部分并没有多少技术积累,纯粹是“芯片配给制”和私人关系催生的产物。
文章开头提到的那家公司的拿卡方式,并非孤例,甚至是非常常见的模式。黄仁勋以他事无巨细的管理风格,以及在你难以想象的场合动用他自己的资源来提供帮助的“热心肠”著称,在过去几年GPU成为这个产业的硬通货后,他并没有吝惜为他亲近的人和公司提供便利。
OpenAI和马斯克的各个公司在第一时间拿到黄仁勋亲自送来的最新GPU,一度是硅谷巨头们津津乐道的美谈,而这不只属于这些巨头。从很小很早期的创业公司,到一些有研究想法的团队,很多人都分享过给黄仁勋发一封邮件,就迅速得到他本人回复并搞定了稀缺的算力资源的故事。
黄仁勋对此种“教父”般行事风格的享受显然没局限于此,它直接成了Neo Cloud们逐渐依赖的“创业逻辑”。
这就导致,在2023到2025年最缺卡的阶段,“能不能搞到卡”几乎是唯一的壁垒。缺卡期的利润大头被英伟达赚走,剩下的也落进了手里握有显卡资源的Neocloud口袋里,世界各地甚至连亚美尼亚几十个节点的集群、印尼一百多个节点的机房都被拼凑起来对外出租。
这次卷入风波的新加坡公司Megaspeed也是快速膨胀的极端案例,这家从游戏业务剥离出来的公司2023年底账面资产只有3300万美元,拿到英伟达优选云合作伙伴(NCP)资格后,一年内资产规模暴涨至约30亿美元,三年累计采购了48亿美元的英伟达设备。
回到正常的商业逻辑上,拿得到卡,远远不等于能做好一家云厂商。随着行业从早期的预训练抢卡转向大规模商业化推理,核心竞争力落在了集群运维与底层推理软件栈上,比如将预填充(Prefill)和解码(Decode)拆开调度、优化显存缓存与请求路由,从而拉高单卡吞吐量、压低每百万Token的成本。
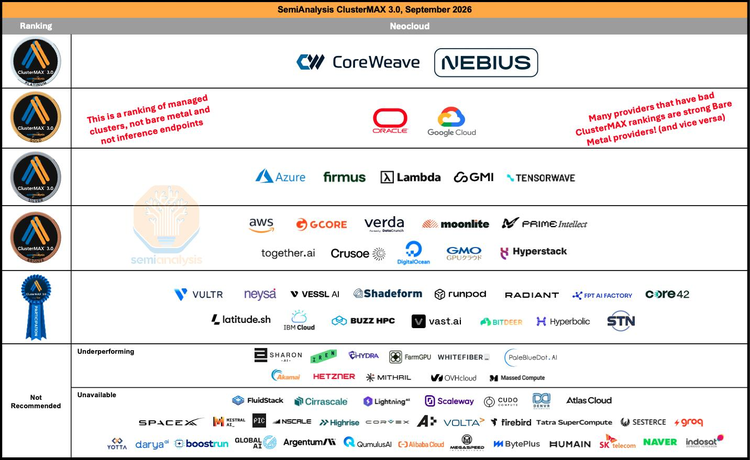
然而绝大多数Neocloud并没有做出足够扎实的自研软件栈和推理引擎。在算力研究机构SemiAnalysis的ClusterMAX测试中,部分Neocloud已经暴露出集群可靠性、安全和运维能力的问题。相比之下,真正能支撑大规模生产环境的云服务,需要远比提供GPU裸金属服务器更复杂的软件与运营能力,并非在集群上简单部署一套开源vLLM框架就能赚取高毛利。
缺乏软件调度能力,直接限制了它们出售算力的方式。硅谷Serverless云计算平台Modal的创始人兼CEO Erik Bernhardsson曾分析过这种供需错配。Modal主打软件层的容器与算力弹性调度,目前年化收入已超过10亿美元、最新估值达160亿美元,但它自己一张显卡都不买,专门向全球近25家供应商租用容量再按秒切分给开发者。
Bernhardsson指出,几乎所有Neocloud都是以“三到六个月后交付、一锁三年的固定包量长约”打包出售算力,画在图表上就是一个死板的三年期方框,但大多数企业真实的推理需求是白天高、夜里低、随业务突发的波动曲线。纯软件平台能把成千上万个客户的需求聚在一起抹平波动、随用随取,Bernhardsson因此认为“软件公司不该持有硬资产,就像你不该买下自己的办公楼一样”,并警惕不要把公司变成只会整包兜售固定长约的Neocloud。
为了补齐原生软件短板,头部的GPU云厂商近两年都在花重金收购软件公司。CoreWeave去年先后花约17亿美元买下机器学习开发平台Weights&Biases并收购智能体强化学习工具OpenPipe;Nebius今年宣布以约6.43亿美元的交易估值收购专注模型与内核级推理优化的Eigen AI,同时引入Clarifai的核心工程团队与部分技术许可;Crusoe则将部分推理优化技术开源,融入英伟达的NVIDIA Dynamo生态。
在和一些被收购的推理基础设施公司的交流里,他们分享过从他们角度,当初加入这些Neo Cloud的理由,根本原因也是:他们有卡。“在那个阶段,你的很多技术研究最终需要卡,没有卡推进不下去,那这些Neo Cloud公司看起来卡很多,这是我们放弃自己独立做的最重要原因。”
但也有被收购方和我们私下分享,这些因为技术优势被收购进Neo Cloud的公司,往往很快会遇上文化阵痛期,预期中同样应该是创业公司风格的Neo Cloud们,却总是快速给人“大厂”的感觉,公司风格和他们此前技术导向的小团队完全不同。销售上的压力会迅速盖过对推理技术的优化的研发投入的重视。
所以,在各类收购之后,你总能看到,这些技术团队开始更多转向负责后训练,公司寄希望于它能更快带来营收。卡的资源也迅速向此流动,而非如预期中投入到Neo Cloud看起来本该建立的推理设施的技术突破本身。
这背后,这些Neo Cloud公司考虑的是,虽然必须要去争夺软件层和客户关系,但随着开源推理技术持续进步,单项推理优化其实很难长期支撑高溢价。
即便向软件服务转型,从出租整包GPU改为按实际Token调用量收费,也并不天然意味着商业模式更好。
长期GPU包量合同虽然不够灵活,但能锁定未来几年的账面收入,将部分算力闲置风险转移给下游客户。改成按实际Token调用量计费后,单位算力的潜在收入虽然可能提高,云厂商却需要自己承担更多的需求波动与资源空置风险,反而可能牺牲掉原本由长约提供的收入确定性。
1
黄昏将至
“你去看看那些Neocloud,它们本质上是非常、非常老练的金融工程公司。”Erik Bernhardsson近期在AI技术播客Latent Space中用这样一句话概括同行。
他还拆解过这些公司极速扩张的四步路径。
第一步是找Anthropic、OpenAI这样的大买家签下五年期算力采购合同,第二步是拿着合同去华尔街把未来订单变现融资,第三步是融到钱找戴尔或超微买服务器装机,最后一步交付。“你可以预售你甚至还没买的东西,所以规模能扩得极快。”
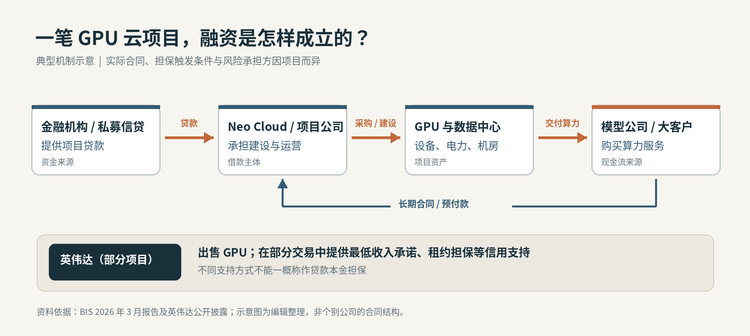
融资成本正在成为Neocloud竞争的重要变量。各家买到的都是同样的英伟达显卡,对外出租的价格也日趋透明,但融资利率、合同期限和客户预付款比例不同,最终的投资回报可能天差地别。过去黄仁勋提供的信用支持,实际上为部分Neocloud创造了融资优势;未来决定一家公司生存能力的,可能不只是技术和客户,还有它能以多低的成本获得长期资本。
国际清算银行(BIS)在今年发布的报告里,将这类依托硬件和长协的数据中心融资定性为“影子借贷”,摩根士丹利估算2025到2028年间这类建设需要约8000亿美元私募信贷支持。拆开这套资金链来看,它的潜在脆弱性与2008年的次贷危机颇为相似。
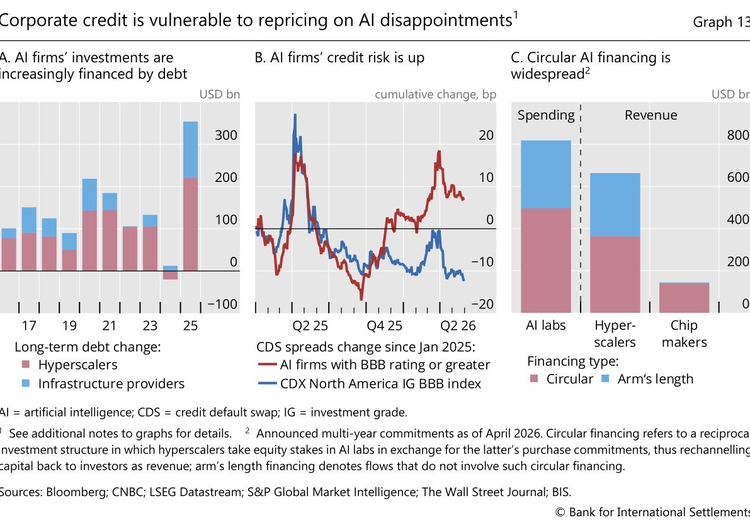
BIS报告:AI基础设施债务融资增加,信用风险上升,产业链循环融资规模扩大。
绝大多数Neocloud自身自由现金流为负,下游不少大模型创业公司也没有投资级信用评级,靠传统商业银行很难批下百亿美元基建贷款。为了加杠杆,像CoreWeave这样手握微软、OpenAI长约的少数头部玩家,与Blackstone、Magnetar等私募信贷机构搭建了破产隔离的SPV(特殊目的实体),将几万张GPU“真实出售”装入其中并质押大客户长协,借出硬件价值七到八成(LTV 70%到80%)的项目贷款。缺乏顶级大厂长约的中小玩家则拿不到这种条件,贷款成数往往被压到50%到60%以下,不得不自己先掏一半本金,或者只能签利息高昂、附带高额押金和母公司连带担保的设备融资租赁。
私募信贷机构之所以愿意大举放款,很大程度上是因为英伟达此前扮演了类似当年“两房”(房利美、房地美)的担保背书角色,通过签署租约担保或承诺按保底价回租闲置算力,把自身信用借给了整个链条。
现在,黄仁勋离开,这个关键环节没有了。
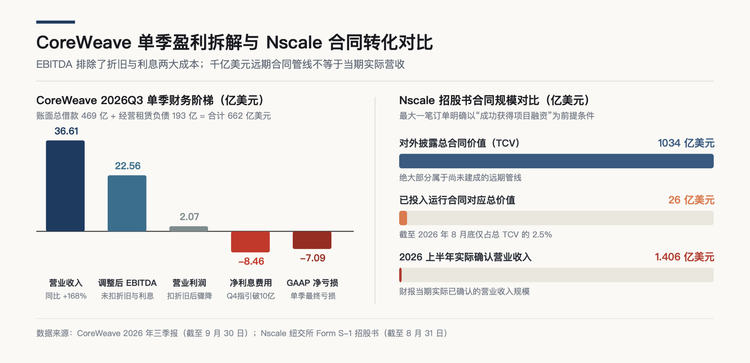
CoreWeave高增长背后的债务压力,与Nscale巨额合同的兑现难题。
拥有高信用大客户、签有长期包销合同并能拿到充足预付款的公司,有望逐步建立起不依赖单一硬件商的独立融资能力;而那些没有大厂保底长约支持、仅靠零散出租算力或当初靠“找黄叔叔拿卡”攒局的二三线厂商,在信贷提价与大买家压价拉长账期的双重挤压下,似乎没有任何能力避免自己出现资金断裂。
过去三年,市场给英伟达和整个AI算力基建定价,很大程度上靠的是一份“信仰溢价”,市场相信算力需求没有上限,也相信黄仁勋能凭个人威望将上游晶圆产能、中游举债买卡的Neocloud与下游大模型实验室紧密捆绑在一起持续高速运转。随着核心人物突然退场,这套依赖个人手腕与激进信用支持的扩张模式可能已经走到了尾声。
几天后的11月17日,首次以临时CEO身份主持财报电话会的Colette Kress,将直接面对华尔街关于巨额账外承诺、应收账款拉长以及后续资金使用节奏的追问。被黄仁勋当众羞辱过的Kress会不会继续维护黄仁勋一手设计起来的Neo Cloud生态?
可能真正的残酷的分化和筛选要开始了,Neo Cloud们终归是黄昏将至了。