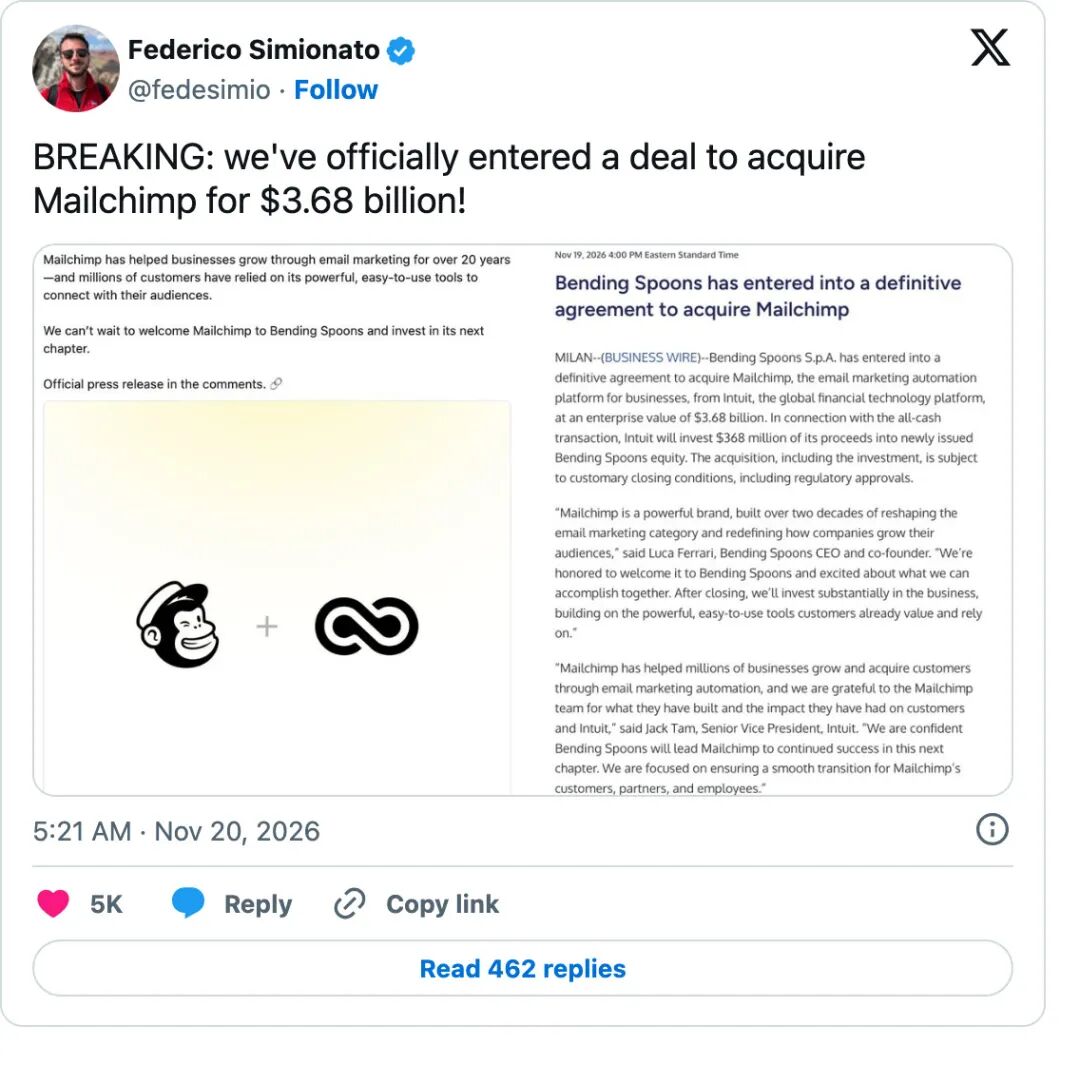
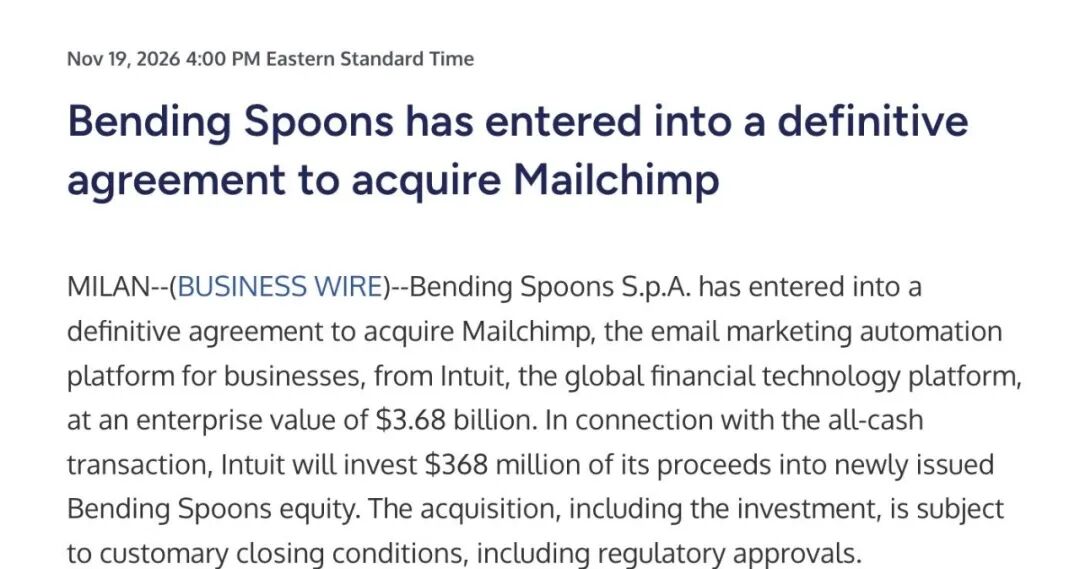
Intuit 2021 年花 120 亿美元买下 Mailchimp,11 月 19 日又以约 36.8 亿美元全现金卖给 Bending Spoons,五年蒸发 83 亿;买家盘后涨 7%,卖家跌 10%。
你有没有想过,一家公司花 120 亿美元买下一个品牌,五年以后只能卖出三分之一的价钱,买家还很高兴?11 月 19 日,这件事发生了。Intuit(QuickBooks 和 TurboTax 的母公司)同意把 Mailchimp 卖给意大利公司 Bending Spoons,价格约 36.8 亿美元,全现金,预计 2027 年初完成。2021 年 Intuit 买它的时候,宣布的价格是 120 亿美元,那是 Intuit 历史上最大的一笔收购。账面上算下来,缩水了大约 83 亿美元。
同一天,Bending Spoons 自己也发了第三季度财报,业绩好于预期,上调了全年指引,还启动了约 13 亿美元的增发,盘后股价涨了大约 7%。Intuit 那边正相反,季报收入 43.5 亿美元,同比增长 12%,数字本身不差,但下调了全年指引,盘后股价跌了 10% 多。买家的股价涨、卖家的股价跌,这笔交易的味道已经很清楚了。我想把这件事从头讲一遍:Mailchimp 是怎么走到这一步的,Bending Spoons 凭什么敢接,接下来它大概会怎么做,以及这笔交易对所有做了很多年的老软件意味着什么。
Intuit 五年亏掉三分之二,Mailchimp 到底出了什么问题
先看数字。Mailchimp 截至 10 月 31 日的这个季度收入是 3.13 亿美元,同比下降 1%,Intuit 预计全年的收入也是持平到下降 1%。换句话说,这是一个每年还能收十几亿美元的生意,但已经不涨了。2024 年 11 月,Intuit 的财务负责人就公开说过,Mailchimp 的小客户流失在上升。
我觉得最直接的一个原因,是当年价钱买高了。Mailchimp 2019 年的收入大约是 7 亿美元,2021 年的 120 亿美元是当时收入的十几倍,那是软件公司估值最疯的一段时间。现在 36.8 亿美元除以大约 12.5 亿美元的年收入,不到三倍。同一个生意,估值倍数从十几倍掉到不到三倍,这里面有 Mailchimp 自己的问题,也有整个市场对软件公司定价方式的变化。
价钱之外,Mailchimp 的客户本来就是最难留住的那一类。它服务的是小商家、个人创作者、刚起步的网店,这些人今天交钱,明天生意不做了就走,而且市面上免费或者便宜的替代品一直在变多。Intuit 当年想的是把 Mailchimp 接进 QuickBooks 和 TurboTax,让小企业主在一个地方管账、报税、做营销。这个想法在纸面上很顺,可小企业主用 Mailchimp,多半就是为了发邮件,不一定想要一整套。
Intuit 自己的说法是,卖掉 Mailchimp 是为了集中精力做自己的 AI 原生获客、销售管道和增长工具。Intuit 会把其中 3.68 亿美元换成 Bending Spoons 新发行的股票,实际拿到手的现金约 33.1 亿美元,打算在 2027 财年结束前全部用来回购自己的股票。Intuit 的高级副总裁 Jack Tam 说,Bending Spoons 会带 Mailchimp 进入“下一章”。这话客气,但钱的去向说明了一切:卖出去的钱,不是用来投下一个增长点,是用来回购股票。
Mailchimp 是一家什么样的公司,它为什么值过 120 亿美元
要理解这笔交易,得先知道 Mailchimp 是怎么长大的。它 2001 年在亚特兰大创办,创始人是 Ben Chestnut 和 Mark Armstrong,后来 Dan Kurzius 加入。最早它只是一家做网页设计的小公司顺手做的副业,给小企业发邮件。名字也很随意,取自他们最受欢迎的电子贺卡里的一个角色。
它后来成了创业圈里的一个传说,原因是它从来没有拿过一分钱外部投资。创始人没打算上市,也不想卖,二十年里拒绝过很多次收购,硬是靠自己的收入把公司养到了 2019 年大约 7 亿美元的规模。2009 年它加了免费版本,一年之内用户从 8.5 万涨到 45 万。到 2020 年,平台上每两天要发出 6 亿多封邮件。
它的品牌也很有意思。2014 年它赞助了播客 Serial 的开头广告,里面有一个挪威女孩在排队买 iPhone 6 时把 Mailchimp 念成了“MailKimp”,这段没有台词稿的录音成了一个网络梗。Mailchimp 的反应是把 mailkimp.com 这个域名买下来,直接跳转到自己的网站。一家公司能拿自己被念错的名字开玩笑,说明它对自己的品牌有底气。
2021 年 Intuit 的出价是 120 亿美元,最终交割时是 57 亿美元现金加 63 亿美元股票。当时 Mailchimp 全球有 1300 多万用户,月活跃用户约 240 万。创始人拒绝了二十年,最后还是点了头,我想一部分原因是价钱确实让人没法拒绝,另一部分原因是他们也看到了,小企业软件的下一步需要一整套产品,光靠邮件走不远。Mailchimp 后来也确实在往平台方向走:做落地页,做网站,做广告再营销,收购了 LemonStand 这样的小对手。可一旦要和做整套工具的公司比,它那个“发邮件最顺手”的优势就不那么突出了。
被收购以后,它改名叫 Intuit Mailchimp,2022 年 Ben Chestnut 卸任 CEO,现任 CEO 是 Rania Succar。这中间还出过两次安全事故,2022 年 3 月和 2024 年 1 月都是黑客通过社会工程手段攻进了客服和账号管理的内部工具。对一个靠小商家信任吃饭的产品来说,这种事不致命,但每出一次,信任就少一点。
Bending Spoons 凭什么敢接一个不增长的 Mailchimp
对大多数买家来说,一个收入持平略降、客户在流失的公司,不会是理想标的。Bending Spoons 的看法不一样,因为它根本不是在买增长,它买的是“已经被几百万人用了很多年的产品”。
这家公司 2013 年在米兰成立,联合创始人是 Luca Ferrari、Francesco Patarnello 和 Matteo Danieli。三个人之前做过一个融资失败的创业项目,手里只剩 4 万美元,这笔钱就是 Bending Spoons 的启动资金。前十年几乎没人听过它,它自己做过一些手机应用,疫情期间还给意大利政府做过官方的接触者追踪应用。后来它的做法越来越明确:只买已经有产品市场匹配的老产品,长期持有,自己运营,通常提价,大幅裁员,把技术重写一遍。
这套做法留下的案例很多。Evernote 2023 年被买下,同年 7 月原来的员工全部裁掉,公司搬到欧洲;Luca 后来在播客里讲,Evernote 被买时大约 350 个人,现在只有 20 个人在运营,而这 20 个人今年年初推出了 Evernote 可能十年来最大的一次产品更新。WeTransfer 2024 年被买,随后宣布裁掉 75%。Komoot 2025 年以近 3 亿欧元买下,之后裁掉四分之三。Vimeo 被买以后,大部分员工包括整个视频团队都离开了。AOL 从 Yahoo 手里买来,2026 年 2 月又裁掉一百多人。
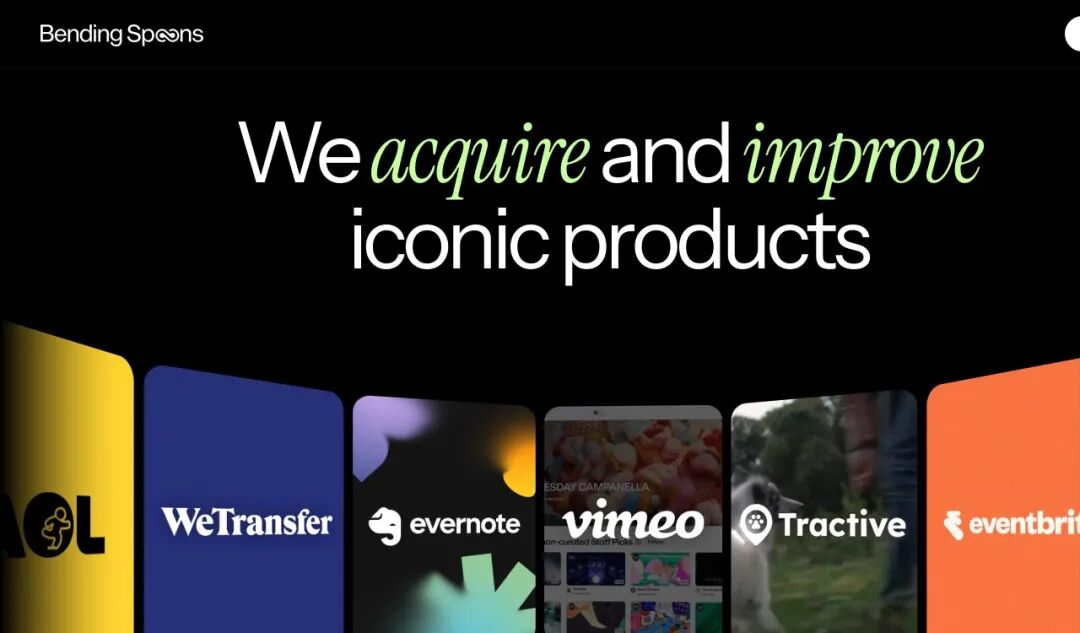
它为什么敢这么做?Luca 的解释是,他们想做全世界最会运营数字业务的公司,买下哪个产品,接上自己那套技术和流程,就应该比原来的主人做得更好。这个说法有数字撑着:三年前,Bending Spoons 每个核心成员对应的年化收入大约是 100 万美元,现在超过 400 万美元,一部分来自规模,很大一部分来自 AI。公司 2025 年全年收入 13.1 亿美元,2026 年第一季度就做了 6.01 亿美元,去年同期是 2.59 亿美元,增速大半是买出来的。今年 7 月它在纳斯达克上市,一天涨了将近 40%,10 月伯克希尔·哈撒韦又追加了 3.3 亿美元投资,消息出来那天股价涨了 41%。
把这些放在一起看,Mailchimp 对它来说反而是个顺手的标的。十几亿美元的年收入,二十年积累的品牌,上千万的用户,可它的成本结构是按 Intuit 那种大公司的方式搭的,团队大、技术旧、产品为了接进 QuickBooks 和 TurboTax 加了很多不一定需要的东西。不到三倍的收入,对一个擅长砍成本、提利润的买家来说,算得过来。
接下来 Mailchimp 的用户会看到什么
Bending Spoons 的 CEO Luca Ferrari 说,Mailchimp 是一个用二十年时间改写了邮件营销这个品类的强大品牌,很荣幸欢迎它加入。公司也说,交易完成后会在 Mailchimp 上大量投入,照它一贯的做法重组团队、重建技术、重做界面。消息是产品负责人 Federico Simionato 在 X 上发的,不到一天就有 64 万次浏览、4500 多个赞,他的个人简介里写着一长串:Airtable、Vimeo、Evernote、Eventbrite、Miro、WeTransfer、Meetup、AOL。那串名字,就是 Mailchimp 即将加入的队伍。
按这些先例,我想用户大概会经历几件事。团队会变小,很多人会离开,客服、运营这些岗位未必逃得掉;技术会被重写,现在的产品会在一两年内换一套新界面;价格很可能调整,Harvest 被买以后,收费方式就从按人头的固定价格改了,用户和评论者批评了不少。Bending Spoons 的联合创始人兼首席产品官 Matteo Danieli 的说法是,整个产品组合的客户留存“非常稳定”。意思是涨价和改版以后,大部分人还是留下了。
这里有一个我觉得很有意思的问题。Mailchimp 的客户和 Evernote 的客户不太一样。Evernote 的用户把多年的笔记放在里面,换工具的成本很高;Mailchimp 的用户存的是邮件名单和模板,名单是可以导出的,邮件工具又是一个竞争极其充分的类目,换一家并不难。Mailchimp 的小客户本来就在流失,如果这时候再涨价,会不会流失得更快?我觉得这是 Bending Spoons 以往案例里最没有答案的一次。它买过的产品,多数是用户已经被锁得比较深的,Mailchimp 的锁没有那么深。
不过它也有可能反过来想。如果 Mailchimp 的小客户本来就留不住,那干脆把重心放在愿意付更多钱的客户身上,砍掉服务小客户的成本,把产品做得更精、更贵。这是一条更窄的路,收入可能不涨,利润率会好看很多。Bending Spoons 要的是每股收益,不是用户数。
Intuit 卖掉的是什么,这笔交易说明老软件现在值多少钱
把视角拉远一点,这笔交易其实是 Bending Spoons 今年的第三笔大动作。8 月它以 12.85 亿美元买下 Airtable,9 月以 13.55 亿美元同意收购 Miro,11 月是 Mailchimp。三家都是上一轮软件热潮里的明星,都曾经被当成改变一个行业的产品,都在高速增长、高估值之后走到了被人接盘的阶段。Mailchimp 的 36.8 亿美元是这个名单上迄今最大的一笔,比前两笔加起来还多。
我觉得这背后有一个越来越清楚的变化:AI 让写软件、改软件的成本大幅下降,也让一个小团队能管住的产品越来越多。Luca 在播客里说得很直接,他们的人均收入这三年涨了四倍,AI 是其中很重要的原因。如果一个团队能用 20 个人运营原来 350 人的 Evernote,那 Mailchimp 原来的团队里有多少人是必须的?Intuit 这样的大公司,成本结构是在 AI 之前搭起来的,调整起来很慢。一家从头就把 AI 当工具的买家,同样的收入,能留下的利润比它高得多,所以它愿意出的价钱,对原来的主人来说,已经比自己接着做更划算。
对 Intuit 来说,这个选择也有它的道理。Mailchimp 增长停了,Credit Karma 的增长也在放缓,公司要把有限的力气放在核心的会计、税务和 AI 工具上,把一个不涨的业务换成 33 亿美元现金回购股票,是个干净的做法。只是投资者当天不买账,股价跌了 10% 多,说明他们更在意的是增长放缓这件事本身,Mailchimp 卖出去没有改变这一点。
另一边,创始人当年二十年不卖,最后以 120 亿美元卖出,现在看是卖在了最高点。Mailchimp 的历史给了所有自力更生创业的人一个很具体的参照:什么时候卖,比卖给谁更重要。
我自己的一点思考
我看这件事,最大的感触是软件公司的价值在这五年里换了一种算法。2021 年大家按增长故事给 Mailchimp 定价,认为一个有一千多万用户的品牌,放进 Intuit 这样的平台里,就能长出新的东西。五年后,同一个品牌按现金流定价,价钱是原来的三分之一。品牌没变,用户还在,二十年的积累也没丢,变的是大家对这类软件还能长多少的判断。
只是 Bending Spoons 的做法在财务上很漂亮,对用户来说却不总是好消息。被它买下的产品,常常是涨价、裁员、重写,用户的体验到底变好了还是变差了,各家说法不一样。Mailchimp 的用户是几百万个小商家和创作者,他们没有议价能力,也不太可能为了一个界面改版写信抗议,最常见的反应是悄悄换一家。如果 Bending Spoons 想让 Mailchimp 的收入重新涨起来,它得证明自己不只是会砍成本,还会把一个已经被冷落了几年的产品做得更让人想用。
不管结果怎样,这笔交易至少让人看清了一点:一个老产品并不会因为不再增长就没有价值,它的价值取决于谁来运营。同样的 Mailchimp,在 Intuit 手里是一个拖累季度数字的业务,在 Bending Spoons 手里可能是一台稳定出利润的机器。以后再有哪家老软件被卖掉,我大概会先问两个问题:它的收入有多稳,以及买它的人,能不能用比原来少得多的人把它运转下去。
至于 Mailchimp 的用户,最实际的建议大概是先把邮件名单导出来存一份。交易要到明年初才完成,在那之前,什么都不会变。
本文由人人都是产品经理作者【深思圈】,微信公众号:【深思圈】,原创/授权 发布于人人都是产品经理,未经许可,禁止转载
题图来自Unsplash,基于 CC0 协议