图片来源:界面图库
界面新闻记者 |
10月29日,湖南裕能(301358.SZ)董事长兼总经理谭新乔以自有资金3002.13万元增持公司65.91万股。随后,公司股价从10月30日至11月3日连续三个交易日翻红,累涨超4%。
湖南裕能前三季度归母净利润同比涨超560%、但今年5月以来累跌超过50%,市场在担忧什么?
三季度盈利走弱
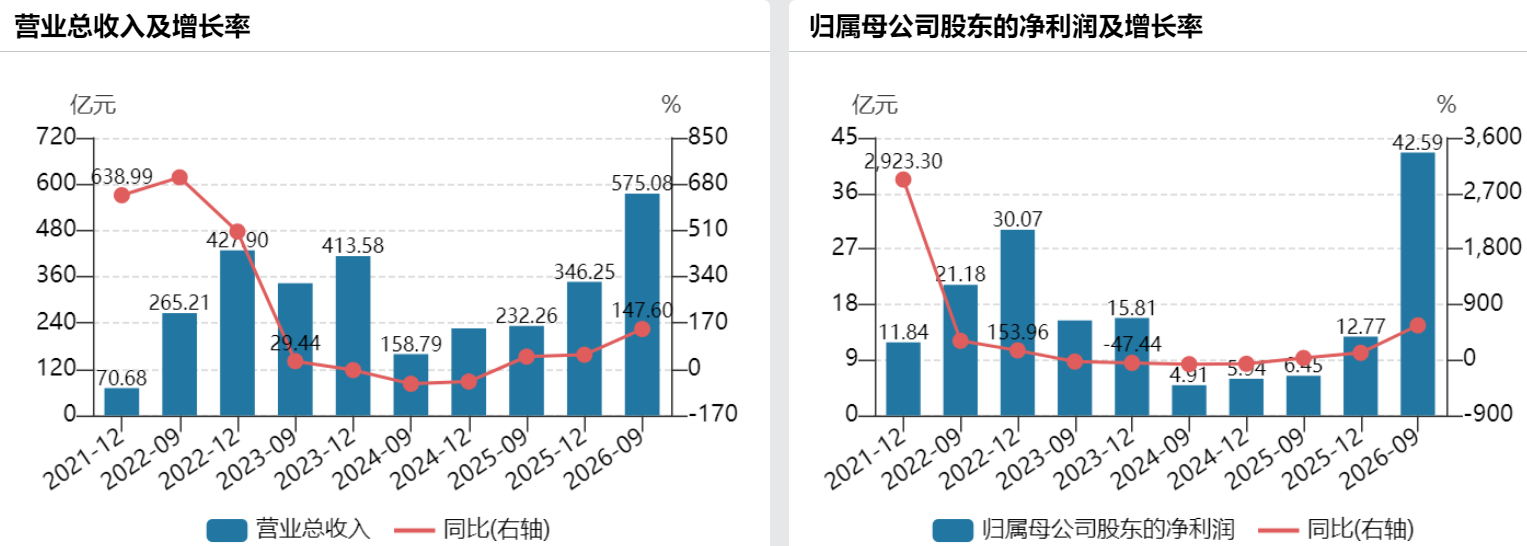
湖南裕能10月28日披露三季报显示,2026年前三季度,公司实现营业收入575.08亿元,同比增147.6%;归母净利润42.59亿元,同比涨560.12%。
公司营收、净利均创历史新高,且超过其2026年限制性股票激励计划定下的2027年净利润考核目标38亿元。
 “业绩符合市场预期。”东吴证券给出该判断时,却将湖南裕能2026至2028年三年的归母净利润预期值从60.2/67.2/75.5亿下调至55.2/56.3/62.4亿元。湘财证券也下调其近三年营收预测至779/700/830亿元(原预测为774/890/1046亿元)、归母净利润预测至54/62.4/68.5亿元(原预测为61/69/82亿元)。
原因在于,湖南裕能第三季度的业绩高增长态势出现拐点:营收226.31亿元,同比、环比分别增155.19%、13.66%;归母净利润13.49亿元,同比增296.79%,但环比下滑13.17%。
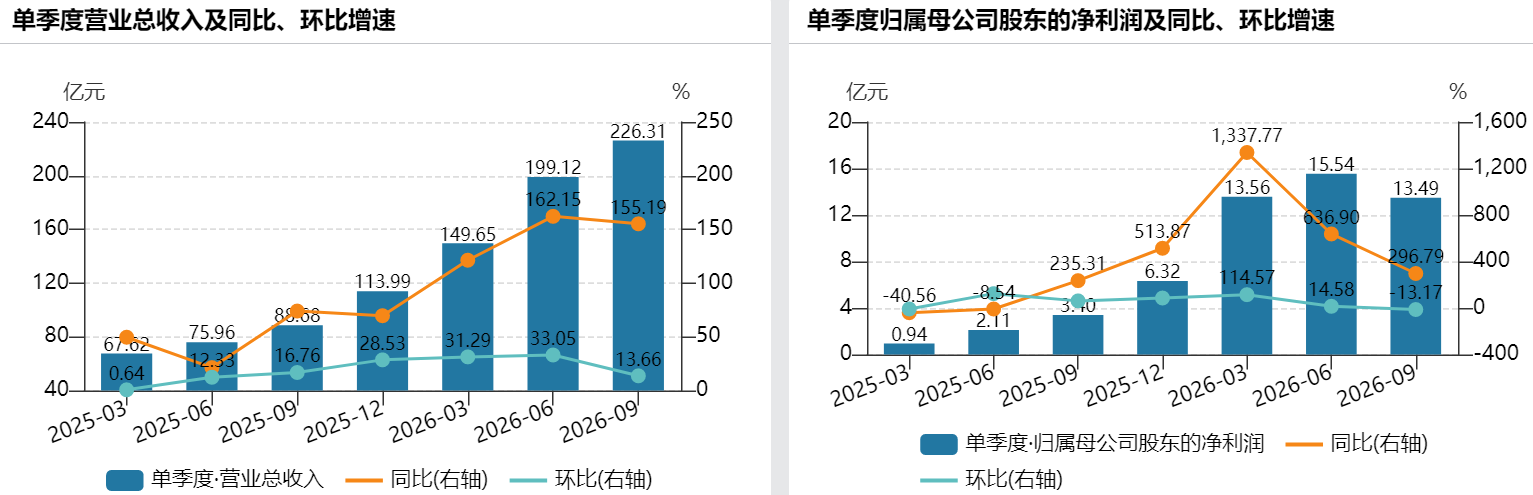
另据Wind,公司前三季度净利率升至7.47%,创2022年以来新高,但第三季度净利率从一、二季度的9.08%、7.88%跌至6.05%。
可以看到,湖南裕能以其持续增长的营收规模稳守龙头地位,但其主业盈利能力明显走弱。
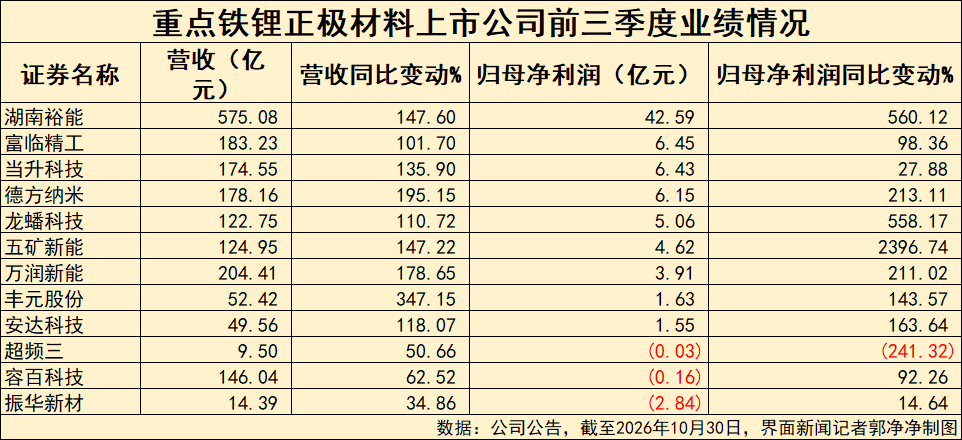
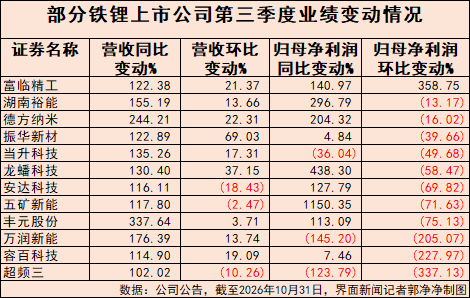
湖南裕能自2020年以来磷酸盐(磷酸铁锂为主)正极材料出货量连续六年排全球第一。今年前三季度,该公司磷酸盐正极材料销量111.57万吨,同比增42.14%。
湖南裕能10月30日表示,其第三季度毛利率环比下降,主要系受碳酸锂价格波动影响。
磷酸铁锂的成本构成中,碳酸锂占60%-65%,磷酸铁加工费占30%-35%。去年下半年以来,这两大核心原材料价格剧烈波动。
- 结合上海有色网、生意社等数据,碳酸锂(电池级)基准价去年下半年以来持续上涨,于今年5月一度升到19.9万元/吨高位,较去年6月的月均价约6万元/吨翻了近2倍,但到10月30日已降至9.3万元/吨,半年累跌超50%。湖南裕能第三季度确认公允价值变动收益3.1亿元,原因是“部分延迟定价采购锂源产生浮动损益”。
- 核心前驱体磷酸铁持续涨价,每吨价格从去年上半年约1万涨至今年10月30日的1.655万元,涨幅超65%。“当前磷酸铁市场供应量比较紧张,市场价格涨幅较大。”湖南裕能称,公司磷酸铁产能与磷酸铁锂产能基本匹配,本期既未外购、也未外销磷酸铁;“若自供磷酸铁短期内出现缺口,会考虑外购部分磷酸铁。 ”
成本压力下,湖南裕能7月宣布,将全系列磷酸铁锂产品自8月起统一上调2000元/吨,彼时磷酸铁占铁锂加工费比例已达70%以上。“本轮价格调整落地情况良好。”湖南裕能8月底表示。
随着规模提升及原材料上涨,湖南裕能前三季度的营业成本同比增135.25%至503.14亿元,较二季度末296.94亿元提升69.44%;存货较年初增长112.14%至存货76.98亿元,应付账款增长53.34%至109.73亿元,预付款项增长42.56%至10.33亿元(比二季度末高34.51%)。
“企业在高价阶段形成大量库存,后续磷酸铁锂售价下降,就可能面临存货跌价和毛利空间压缩的双重压力。”北京交通大学经管学院会计系教师于耀对界面新闻称。
据高工产研(GGII),截至2026年5月底,国内磷酸铁锂正极材料行业在产名义产能(剔除中资企业海外产能)已达816万吨,在规划及扩产的产能合计为1138万吨,比2025年底产能新增约千万吨。
“这一轮锂电需求的爆发,本质是建立在出清不够彻底的周期中,又迎来了需求爆发,导致更多企业愈加乐观,锂电供给扩张加速度。”光伏储能专家侯兵接受界面新闻采访称,如今需求爆发的持续性又存疑,一旦需求爆发结束,未出清的锂电行业格局就会卷入混战之中。
CIC灼识董事总经理姜潇骁认为,行业规划产能总量看似庞大,但大部分是老旧二、三代普通磷酸铁锂产能;“能够稳定量产压实密度≥2.6g/cm³四代高压实产品的企业数量有限,头部企业该类产品基本满产满销,订单已锁定至2027年上半年;存量低端二代产能规模约百万吨,仅约10%–20%具备改造升级为四代产品的条件,其余大部分产能将逐步淘汰出清。”
“当前行业呈现非常典型的结构性分化:高端供给紧缺、低端产能过剩。”姜潇骁告诉界面新闻。
湖南裕能预计2027年高端磷酸铁锂仍将处于供应偏紧的状态;“锂电行业长期向好的发展趋势没有发生根本改变,短期扰动不会改变行业成长逻辑,我们预计明年磷酸铁锂行业需求增速约30%左右。 ”
抢抓“窗口期”
湖南裕能正通过加码高端产品和扩产做大规模来维持盈利水平。
“公司今年1-9月高端产品占比约65.8%,第三季度高端产品占比70%,新增产能均以高端产品为主。当前公司高端产品处于供不应求的状态。”湖南裕能高管透露,今年扩产后年产能超过180万吨,预计全年有效产能将超150万吨,“明年增量产能主要集中在贵州瓮安基地、湖南湘潭基地六期项目”。
这无法满足其激励计划定下的磷酸盐正极材料销售目标所需:2027年至2029年达190万、230万、270万吨。
湖南裕能下半年连推多个合计超260亿元国内外扩产项目。
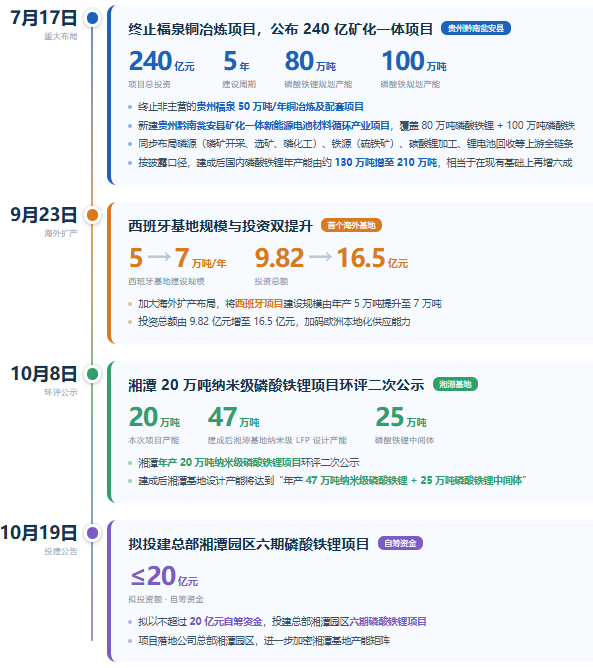
“随着锂电产业链规模逐渐发展壮大,碳酸锂等关键原材料价格的波动将逐渐减小,公司毛利率的波动有望减小。”湘财证券认为,通过“一体化”项目等可提升湖南裕能的成本管控能力。
资金压力随之增加。截至9月底,湖南裕能货币资金较上年末增长58.49%至37.04亿元,总负债超321亿元,其中流动负债超260亿元。公司8月提交港交所主板上市申请材料,此次募资将用于在贵州矿化一体化项目。
更需注意的是:同行扩产节奏也加快,跨界者蜂拥而入,且多明确指向四代以上的高压实磷酸铁锂高端产品。
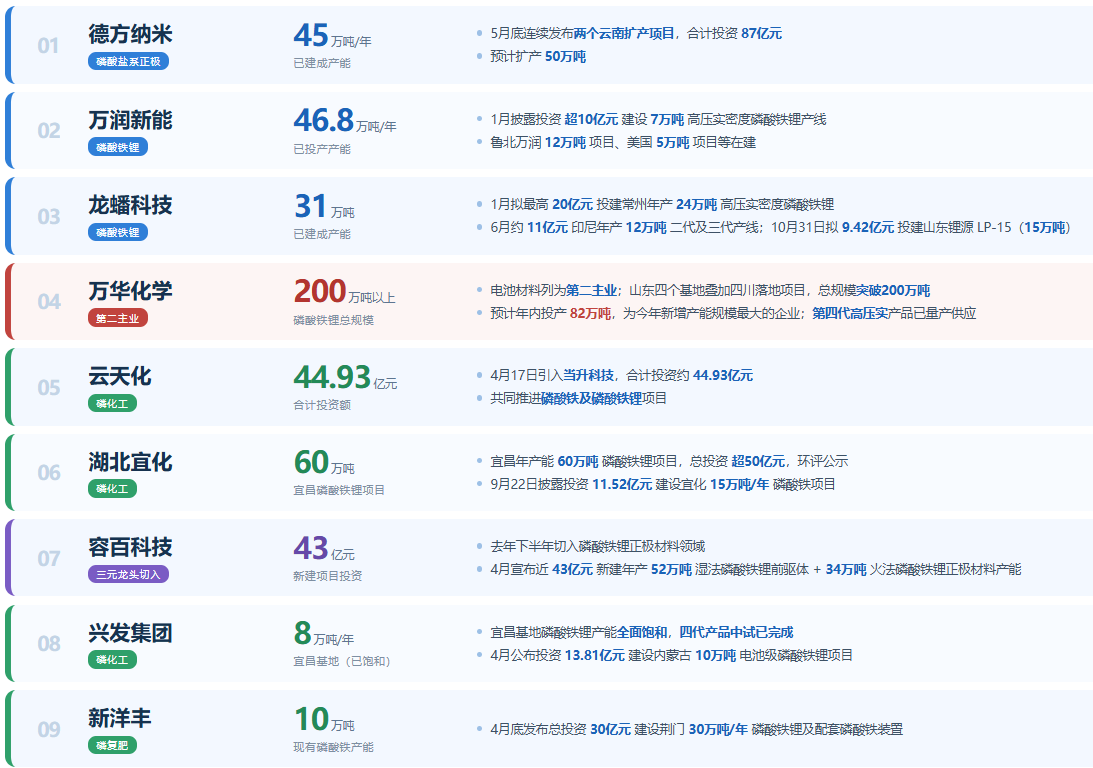
“湖南裕能、德方纳米等逆周期扩产,本质是定向布局绑定长单的四代高端一体化产能,在当前结构性紧缺的行业环境下,属于龙头企业的优选发展策略。”姜潇骁对界面新闻指出。
不过,姜潇骁认为,此前低端市场的恶性内卷不会重演;“当前行业整体已摒弃盲目大规模扩产的思路,普遍采用分阶段产能落地策略,以此规避价格战风险。”
湖南裕能称,磷酸铁锂规划扩产体量较大,但扩产落地面临资金与技术两大主要约束;“扩产需大额资金投入,落地进度存不确定性;高端磷酸铁锂产品的工艺技术门槛较高,行业内可稳定量产高端产品的企业并不多。”
大客户深度绑定松动?
湖南裕能股价却在走“过山车”:公司从去年5月触底反弹,到今年5月一度升至110元/股高位,累涨近300%;但5月以来持续走低,到11月3日股价“腰斩”至47.29元/股。
这背后,2026年以来,湖南裕能近60%股份上市流通:2月9日,合计3.738亿股IPO前股份获解禁,占总股本的49.13%;10月9日,8253.749万股定增股份上市流通,占总股本的9.7363%。
终获解禁的大股东抢抓“变现”机遇。
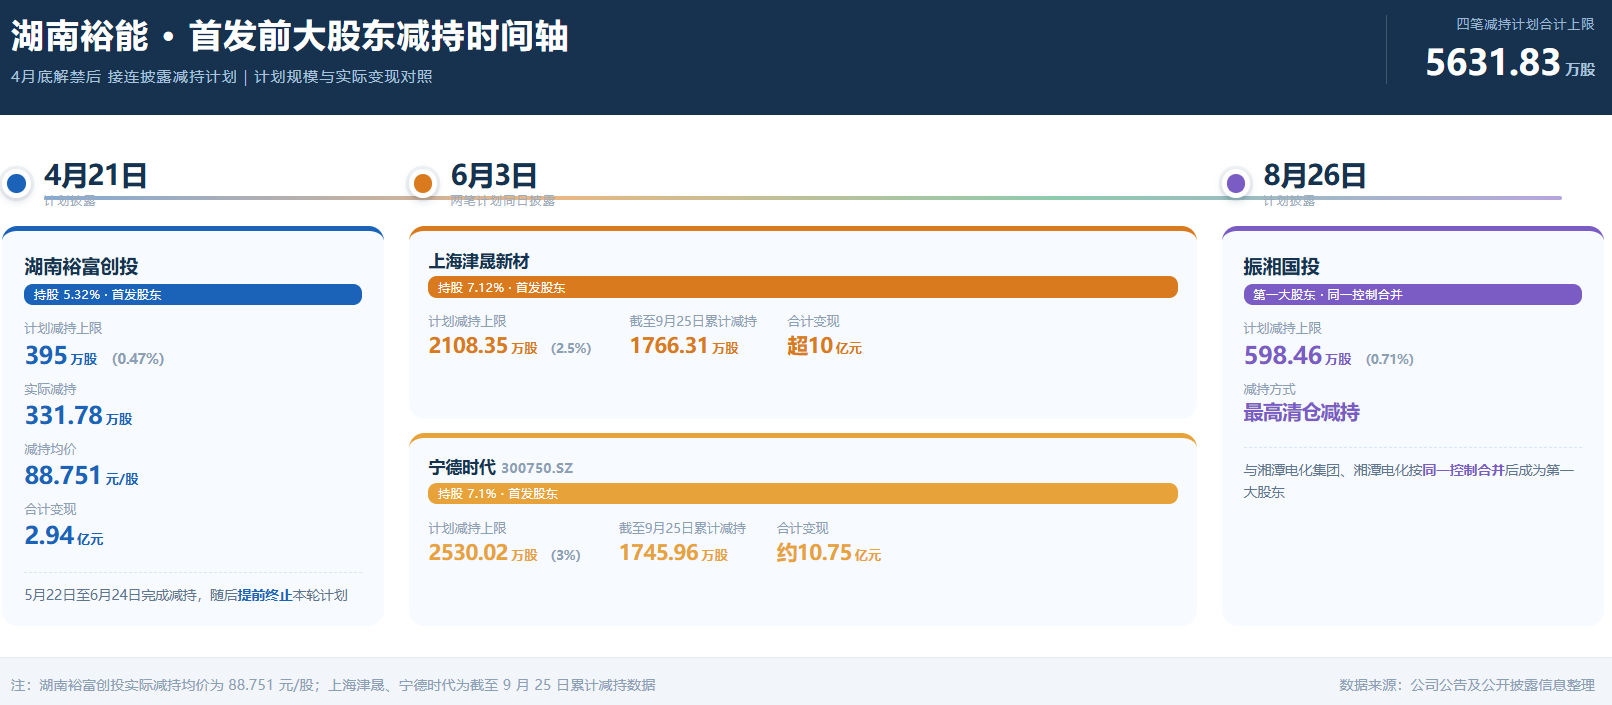
湖南裕能三季报显示,截至2026年9月30日,上海津晟新材、宁德时代、湖南裕富创投持股比例已降至约5%、5%、4.9%。北向资金(香港中央结算有限公司-陆股通)三季度也减持超50万股。
另据Choice,到2026年9月底,湖南裕能股东总数较二季度减少超5000户;机构投资者数量仅剩49家,较二季度末的816家减少近94%,持仓比例由二季度末的54.13%降至44.67%。
“股东减持计划是股东根据正常投资安排和资金管理需求进行的正常减持行为,不会对公司的业务合作产生不利影响。”湖南裕能称。
但宁德时代的减持动作,引起市场对双方合作“松动”的担忧。
2020年12月,湖南裕能增资扩股并引入合计销售占比超80%的宁德时代、比亚迪,两大客户持股比例均超5%。相关方还签署多份产能合作协议。
但湖南裕能披露,相关预付款在2024年12月31日已抵扣完毕,保供协议到期后暂无续签安排;“行业供需关系发生变化,通过预付及保供协议的方式来获取资金扩产的必要性已经降低。”
如今湖南裕能的客户结构已变。2022年至2025年,公司对宁德时代的销售收入占比从42.82%降至40.98%、31.08%、29.73%;持股比例已稀释至2.64%的比亚迪于2024年3月起不再是湖南裕能的关联方,销售占比从2022年的37.63%降至2024年的20.81%。
“近年来,前两大客户合计收入占比约40%-50%。”湖南裕能称,其将在维护好现有客户合作的基础上,加大优质新客户、海外客户开发力度。
10月19日,湖南裕能预计对2026年、2027年前5月公司与宁德时代日常关联销售额从原定267.33亿增至308.35亿元、从144.8亿增至154.8亿元(新增碳酸锂加工服务费10亿元)。
这意味着,双方的业务合作仍持续,但合作形式由过去基于股权、预付款和最低采购量的深度绑定,转向正极材料销售、原材料采购及碳酸锂加工等更市场化的协作。
“股权关系的弱化未必意味着业务关系的削弱。”于耀对界面新闻称,后续湖南裕能能否真正降低对头部客户的依赖,最终取决于其技术竞争力、产品差异化能力,以及在不牺牲合理利润率前提下拓展新客户的能力。
姜潇骁对界面新闻指出,未来能够穿越行业周期的主体,不再是产能扩张最为激进的参与者,而是兼顾多重核心壁垒的长期主义者;“核心抓手,除了依托一体化布局锁定锂资源并夯实成本优势、维持技术代差且加快四代半/五代产品的研发储备外,还要深度绑定储能、快充领域核心客户,依靠长单保障产能利用率稳定。”
图片来源:界面图库
界面新闻记者 |
10月29日,湖南裕能(301358.SZ)董事长兼总经理谭新乔以自有资金3002.13万元增持公司65.91万股。随后,公司股价从10月30日至11月3日连续三个交易日翻红,累涨超4%。
湖南裕能前三季度归母净利润同比涨超560%、但今年5月以来累跌超过50%,市场在担忧什么?
三季度盈利走弱
湖南裕能10月28日披露三季报显示,2026年前三季度,公司实现营业收入575.08亿元,同比增147.6%;归母净利润42.59亿元,同比涨560.12%。
公司营收、净利均创历史新高,且超过其2026年限制性股票激励计划定下的2027年净利润考核目标38亿元。
“业绩符合市场预期。”东吴证券给出该判断时,却将湖南裕能2026至2028年三年的归母净利润预期值从60.2/67.2/75.5亿下调至55.2/56.3/62.4亿元。湘财证券也下调其近三年营收预测至779/700/830亿元(原预测为774/890/1046亿元)、归母净利润预测至54/62.4/68.5亿元(原预测为61/69/82亿元)。
原因在于,湖南裕能第三季度的业绩高增长态势出现拐点:营收226.31亿元,同比、环比分别增155.19%、13.66%;归母净利润13.49亿元,同比增296.79%,但环比下滑13.17%。
另据Wind,公司前三季度净利率升至7.47%,创2022年以来新高,但第三季度净利率从一、二季度的9.08%、7.88%跌至6.05%。
可以看到,湖南裕能以其持续增长的营收规模稳守龙头地位,但其主业盈利能力明显走弱。
湖南裕能自2020年以来磷酸盐(磷酸铁锂为主)正极材料出货量连续六年排全球第一。今年前三季度,该公司磷酸盐正极材料销量111.57万吨,同比增42.14%。
湖南裕能10月30日表示,其第三季度毛利率环比下降,主要系受碳酸锂价格波动影响。
磷酸铁锂的成本构成中,碳酸锂占60%-65%,磷酸铁加工费占30%-35%。去年下半年以来,这两大核心原材料价格剧烈波动。
- 结合上海有色网、生意社等数据,碳酸锂(电池级)基准价去年下半年以来持续上涨,于今年5月一度升到19.9万元/吨高位,较去年6月的月均价约6万元/吨翻了近2倍,但到10月30日已降至9.3万元/吨,半年累跌超50%。湖南裕能第三季度确认公允价值变动收益3.1亿元,原因是“部分延迟定价采购锂源产生浮动损益”。
- 核心前驱体磷酸铁持续涨价,每吨价格从去年上半年约1万涨至今年10月30日的1.655万元,涨幅超65%。“当前磷酸铁市场供应量比较紧张,市场价格涨幅较大。”湖南裕能称,公司磷酸铁产能与磷酸铁锂产能基本匹配,本期既未外购、也未外销磷酸铁;“若自供磷酸铁短期内出现缺口,会考虑外购部分磷酸铁。 ”
成本压力下,湖南裕能7月宣布,将全系列磷酸铁锂产品自8月起统一上调2000元/吨,彼时磷酸铁占铁锂加工费比例已达70%以上。“本轮价格调整落地情况良好。”湖南裕能8月底表示。
随着规模提升及原材料上涨,湖南裕能前三季度的营业成本同比增135.25%至503.14亿元,较二季度末296.94亿元提升69.44%;存货较年初增长112.14%至存货76.98亿元,应付账款增长53.34%至109.73亿元,预付款项增长42.56%至10.33亿元(比二季度末高34.51%)。
“企业在高价阶段形成大量库存,后续磷酸铁锂售价下降,就可能面临存货跌价和毛利空间压缩的双重压力。”北京交通大学经管学院会计系教师于耀对界面新闻称。
据高工产研(GGII),截至2026年5月底,国内磷酸铁锂正极材料行业在产名义产能(剔除中资企业海外产能)已达816万吨,在规划及扩产的产能合计为1138万吨,比2025年底产能新增约千万吨。
“这一轮锂电需求的爆发,本质是建立在出清不够彻底的周期中,又迎来了需求爆发,导致更多企业愈加乐观,锂电供给扩张加速度。”光伏储能专家侯兵接受界面新闻采访称,如今需求爆发的持续性又存疑,一旦需求爆发结束,未出清的锂电行业格局就会卷入混战之中。
CIC灼识董事总经理姜潇骁认为,行业规划产能总量看似庞大,但大部分是老旧二、三代普通磷酸铁锂产能;“能够稳定量产压实密度≥2.6g/cm³四代高压实产品的企业数量有限,头部企业该类产品基本满产满销,订单已锁定至2027年上半年;存量低端二代产能规模约百万吨,仅约10%–20%具备改造升级为四代产品的条件,其余大部分产能将逐步淘汰出清。”
“当前行业呈现非常典型的结构性分化:高端供给紧缺、低端产能过剩。”姜潇骁告诉界面新闻。
湖南裕能预计2027年高端磷酸铁锂仍将处于供应偏紧的状态;“锂电行业长期向好的发展趋势没有发生根本改变,短期扰动不会改变行业成长逻辑,我们预计明年磷酸铁锂行业需求增速约30%左右。 ”
抢抓“窗口期”
湖南裕能正通过加码高端产品和扩产做大规模来维持盈利水平。
“公司今年1-9月高端产品占比约65.8%,第三季度高端产品占比70%,新增产能均以高端产品为主。当前公司高端产品处于供不应求的状态。”湖南裕能高管透露,今年扩产后年产能超过180万吨,预计全年有效产能将超150万吨,“明年增量产能主要集中在贵州瓮安基地、湖南湘潭基地六期项目”。
这无法满足其激励计划定下的磷酸盐正极材料销售目标所需:2027年至2029年达190万、230万、270万吨。
湖南裕能下半年连推多个合计超260亿元国内外扩产项目。
“随着锂电产业链规模逐渐发展壮大,碳酸锂等关键原材料价格的波动将逐渐减小,公司毛利率的波动有望减小。”湘财证券认为,通过“一体化”项目等可提升湖南裕能的成本管控能力。
资金压力随之增加。截至9月底,湖南裕能货币资金较上年末增长58.49%至37.04亿元,总负债超321亿元,其中流动负债超260亿元。公司8月提交港交所主板上市申请材料,此次募资将用于在贵州矿化一体化项目。
更需注意的是:同行扩产节奏也加快,跨界者蜂拥而入,且多明确指向四代以上的高压实磷酸铁锂高端产品。
“湖南裕能、德方纳米等逆周期扩产,本质是定向布局绑定长单的四代高端一体化产能,在当前结构性紧缺的行业环境下,属于龙头企业的优选发展策略。”姜潇骁对界面新闻指出。
不过,姜潇骁认为,此前低端市场的恶性内卷不会重演;“当前行业整体已摒弃盲目大规模扩产的思路,普遍采用分阶段产能落地策略,以此规避价格战风险。”
湖南裕能称,磷酸铁锂规划扩产体量较大,但扩产落地面临资金与技术两大主要约束;“扩产需大额资金投入,落地进度存不确定性;高端磷酸铁锂产品的工艺技术门槛较高,行业内可稳定量产高端产品的企业并不多。”
大客户深度绑定松动?
湖南裕能股价却在走“过山车”:公司从去年5月触底反弹,到今年5月一度升至110元/股高位,累涨近300%;但5月以来持续走低,到11月3日股价“腰斩”至47.29元/股。
这背后,2026年以来,湖南裕能近60%股份上市流通:2月9日,合计3.738亿股IPO前股份获解禁,占总股本的49.13%;10月9日,8253.749万股定增股份上市流通,占总股本的9.7363%。
终获解禁的大股东抢抓“变现”机遇。
湖南裕能三季报显示,截至2026年9月30日,上海津晟新材、宁德时代、湖南裕富创投持股比例已降至约5%、5%、4.9%。北向资金(香港中央结算有限公司-陆股通)三季度也减持超50万股。
另据Choice,到2026年9月底,湖南裕能股东总数较二季度减少超5000户;机构投资者数量仅剩49家,较二季度末的816家减少近94%,持仓比例由二季度末的54.13%降至44.67%。
“股东减持计划是股东根据正常投资安排和资金管理需求进行的正常减持行为,不会对公司的业务合作产生不利影响。”湖南裕能称。
但宁德时代的减持动作,引起市场对双方合作“松动”的担忧。
2020年12月,湖南裕能增资扩股并引入合计销售占比超80%的宁德时代、比亚迪,两大客户持股比例均超5%。相关方还签署多份产能合作协议。
但湖南裕能披露,相关预付款在2024年12月31日已抵扣完毕,保供协议到期后暂无续签安排;“行业供需关系发生变化,通过预付及保供协议的方式来获取资金扩产的必要性已经降低。”
如今湖南裕能的客户结构已变。2022年至2025年,公司对宁德时代的销售收入占比从42.82%降至40.98%、31.08%、29.73%;持股比例已稀释至2.64%的比亚迪于2024年3月起不再是湖南裕能的关联方,销售占比从2022年的37.63%降至2024年的20.81%。
“近年来,前两大客户合计收入占比约40%-50%。”湖南裕能称,其将在维护好现有客户合作的基础上,加大优质新客户、海外客户开发力度。
10月19日,湖南裕能预计对2026年、2027年前5月公司与宁德时代日常关联销售额从原定267.33亿增至308.35亿元、从144.8亿增至154.8亿元(新增碳酸锂加工服务费10亿元)。
这意味着,双方的业务合作仍持续,但合作形式由过去基于股权、预付款和最低采购量的深度绑定,转向正极材料销售、原材料采购及碳酸锂加工等更市场化的协作。
“股权关系的弱化未必意味着业务关系的削弱。”于耀对界面新闻称,后续湖南裕能能否真正降低对头部客户的依赖,最终取决于其技术竞争力、产品差异化能力,以及在不牺牲合理利润率前提下拓展新客户的能力。
姜潇骁对界面新闻指出,未来能够穿越行业周期的主体,不再是产能扩张最为激进的参与者,而是兼顾多重核心壁垒的长期主义者;“核心抓手,除了依托一体化布局锁定锂资源并夯实成本优势、维持技术代差且加快四代半/五代产品的研发储备外,还要深度绑定储能、快充领域核心客户,依靠长单保障产能利用率稳定。”