出品|虎嗅汽车组
作者|杨杰
题图|视觉中国
一座有着125年历史的德国汽车工厂,眼前正摆着两类完全不同的订单。
一类来自以色列军工企业拉斐尔,谈的是合作生产防空系统的零部件;
另一类来自中国车企等潜在合作方,谈的是借用闲置的整车产能组装生产。
这就是大众奥斯纳布吕克工厂。它的处境,比任何宏观口号都更诚实地描述了当下欧洲汽车工业的真实处境:为了不变卖重型资产,进而试图从造车到造军火的“自我回归”。
值得一提的是,这并非偶发事件,斯特兰蒂斯、通用、奔驰以及雷诺等欧美车企,正在近期频繁向军事相关领域转型。
也正是在这样的话题中,欧美媒体找到了他们最喜欢的叙事:路透社等报道把中国车企的竞争设为背景与威胁;中文舆论场则干脆概括为“中国车正把欧美车企推向军工”。
在虎嗅看来,以上的结论并非完全正确,海外车企此次转型防务领域的核心要素,绝非中国汽车出海,其整体更像是一场被包装的政治秀。
中国车企不背这个锅
首先,时间线上,欧洲车企向防务靠拢,直接触发因素是2022年俄乌冲突后的全欧再军备。
据欧洲防务局(EDA)数据:2025年欧盟成员国防务开支约4180亿欧元、占GDP约2.2%,同比增长约20%,为冷战结束后高位;2026年预计升至约4540亿欧元;预计2029年最高可能达到约5470亿欧元。
北美同频:美国2027财年国防授权法案授权规模达1.15万亿美元;加拿大也承诺把国防开支占GDP比重提升至4%以上。
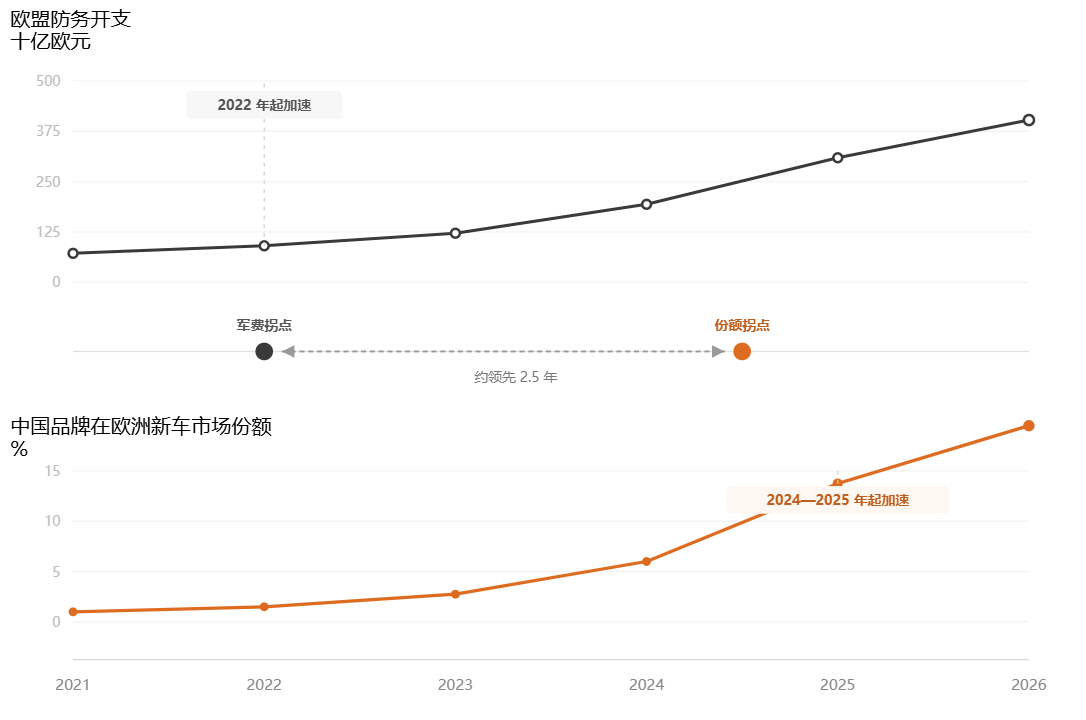
欧美军费高涨与中国汽车产业出海走高拐点不同;虎嗅制图
由此可见,欧美市场的军工需求是先于中国品牌份额爆发而膨胀的,它从诞生起就是欧洲安全格局重构的产物。
在这场转型风波中,中国竞争扮演的是第二变量,各家车企更像是一个催化剂的角色。
据市场研究机构Dataforce统计,2026年第三季度,中国品牌在欧洲新车注册量同比接近翻倍,市场份额达到12.7%,首次在一个完整季度内超过日本品牌的11.9%。
由于自家产品竞争力走低,2025年欧洲车企整车厂平均产能利用率仅约55%,而汽车工厂要维持健康运转,通行的盈亏警戒区间在七成五到八成之间。
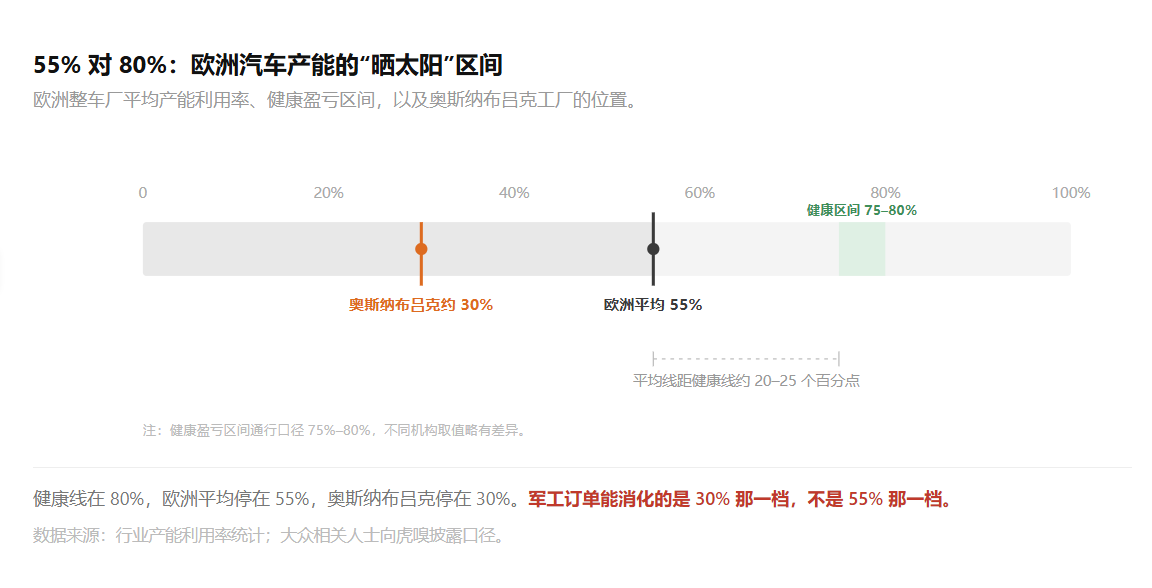
欧洲汽车工厂产能闲置现状;虎嗅制图
这意味着,欧洲车企的工厂一半以上的产线面临空置困扰,但即便不生产新车,其折旧、厂房与人力等固定开支却一分不能不少。
对此,大众海外市场相关人士向虎嗅透露:“仅在大众体系内,奥斯纳布吕克这类小批量工厂的利用率已降至两三成的低位,被迫压缩班次、缩短工时。”
由此可见,中国车出海放大了欧洲汽车产能过剩的深度和速度,让军工订单被赋予了一个原本不具备的功能,即为闲置工厂提供一种“看起来不必宣布关闭”的处置方案,成为政治上更易被接受的体面出口。
车企转型“军火”的三种模式
欧美车企从造车到造军火,实际上混装了三种截然不同的生意。
第一种:出让厂房与场地
该模式的代表案例就是上面提到的大众奥斯纳布吕克工厂。这家工厂出卖的是区位、建筑、熟练工人和制造资质,而不是军火技术本身。
当下,大众已与投资机构Aurelius Capital达成关键条款,其首个“锚点项目”即与以色列国有的军工巨头拉斐尔合作,探讨面向德国和欧洲市场生产防空系统及相关零部件。据虎嗅了解,该工厂共有约1800名员工,其整车生产将于2027年夏逐步退出,T-Roc敞篷版等车型届时停产。
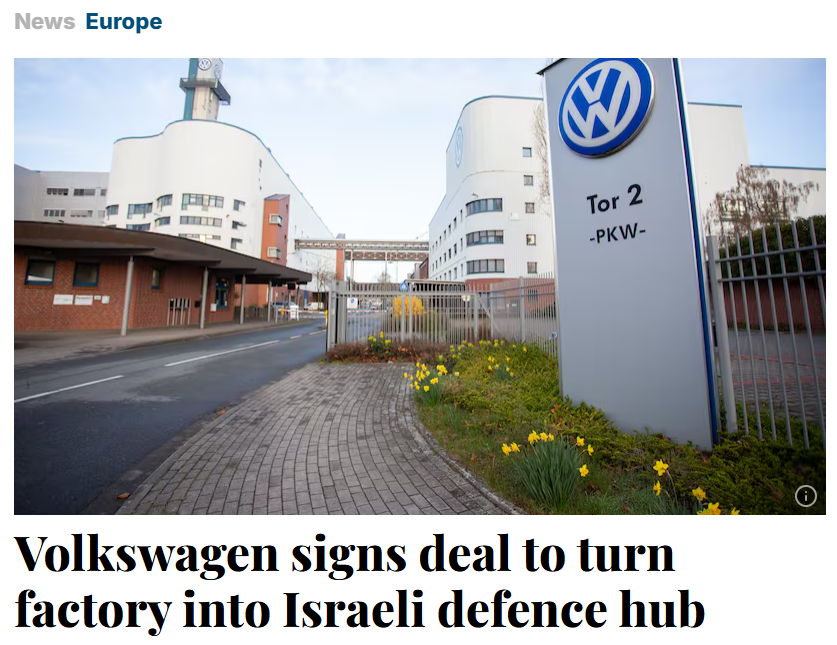
海外媒体相关报道
类似的转产模式还有Stellantis的加拿大布兰普顿工厂,只不过这一案例更加激进,也面临公开的抵抗。
2026年9月11日,Stellantis与装甲车制造商Roshel签署了一份非约束性谅解备忘录,探讨出售工厂、转型防务制造。Roshel的意图是将其建设为“加拿大防务制造卓越中心”,并正在竞标加拿大军方价值最高约49亿加元(约35亿美元)的轻型多用途车辆合同。
把两个案例并置,可以看到该模式下,车企可以让一座工厂不必以“关闭”的名义消失,但该工厂回也注定无法再回归汽车制造的轨道上。
第二种:出让成熟产品平台
另一种模式则是出让现有整车平台,英国陆军轻型机动车辆项目就是典型代表。该项目约20亿英镑规模,计划替换服役数十年的路虎和平茨高尔车队,交付约9000辆,周期五到七年。
刚刚过去的10月,以下几支队伍进入短名单分别为:
福特阵营:福特提供Ranger皮卡平台,通用动力陆地系统英国公司(GDLS-UK)负责防务集成与装甲改装,里卡多提供工程与动力总成支持。
捷豹路虎阵营:捷豹路虎提供Defender平台,与防务合作伙伴组队竞标。
奔驰阵营:梅赛德斯-奔驰提供G-Class底盘,莱茵金属英国提供防务系统与武器集成,RBSL负责整车集成与总装,三方以“Team Wolf”名义参赛。
通用汽车阵营:通用汽车防务公司(GM Defense)以自身防务改装能力参赛,NP Aerospace作为英国本土防务集成商提供本地化支持与认证。
当下来看,这条路径的门槛低到几乎不构成“转型”,军车本质上是加装通信、防护和特殊悬挂的特种车辆,车企提供底盘与总装,核心作战系统由防务集成商掌握。
这些车企出让的也是已经在民用市场摊薄了研发成本的成熟平台,但这一模式的天花板也同样清楚:军工业务始终依附于民用车产品线,拿不到独立订单,也无法独立成长为有分量的第二板块,目前并不能成为车企的第二增长曲线。
第三种:向军工企业出让制造方法
在车企向军事力量转型之中,有一家法国车企的方向走得最远。
当下,雷诺集团正与泰雷兹合作开发TOUTATIS巡飞弹(可理解为自杀式无人机),目标2027年起在法国本土工厂启动制造,投产首年产能即瞄准每月1000架。
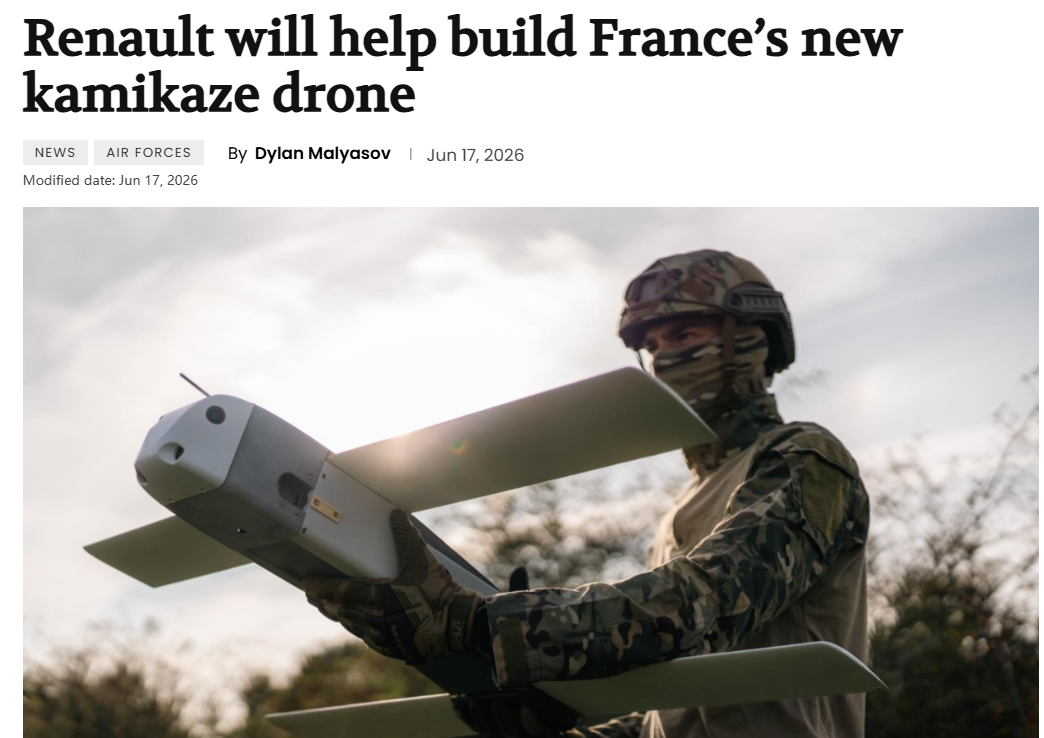
雷诺转型相关报道截图
相对泰雷兹此前百架量级的年产量,雷诺的加入将使其实现数量级的跃升。
雷诺相关负责人向虎嗅表示,公司明确表示无意成为防务行业的主要参与者,企业真正贡献的不是武器设计,而是汽车工业的降本量产能力。
据悉,雷诺参与重新架构设计后,无人机零部件数量减少约20%、紧固件减少约40%,以适配大批量工业化生产。
这是一套典型的汽车工程方法论:不是把武器做得更精密,而是把它做得更可制造。
三种生意模式摆在一起,结构差别一目了然:卖厂模式保住的是区位和就业,竞标模式赚的是车型外溢的小钱,代工模式输出的是工艺而非产品。
此外,关于军工能否拯救车企燃眉之急的讨论,路透社给出的一组数字值得聚焦。
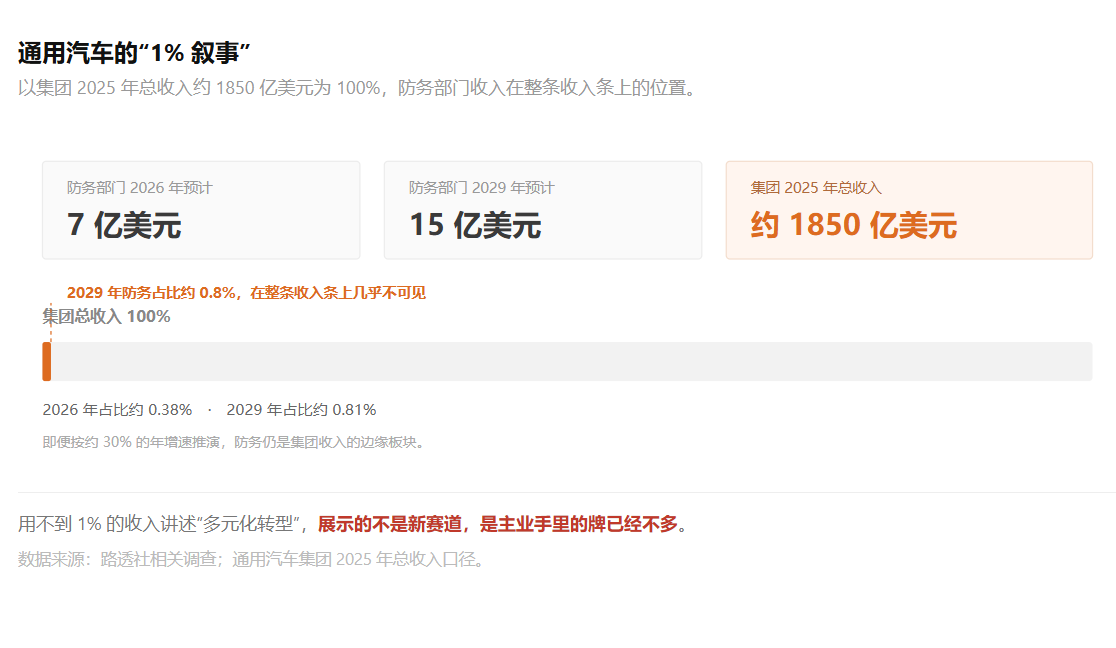
防务项目占通用汽车财务相关占比;虎嗅制图
相关调查表示,通用汽车防务部门2026年预计收入7亿美元,未来几年增速约30%,到2029年也仅约15亿美元;而通用汽车集团2025年总收入在1850亿美元量级。如此折算下来,即便翻到2029年,防务收入占比仍不足通用集团总收入的1%。
第三方研究给出的对比更悬殊:德国汽车业直接就业约70万人量级、营收达数千亿欧元;而德国防务工业直接就业约10万人量级,头部防务企业营收合计仅数百亿欧元量级,与汽车业相差一个数量级。
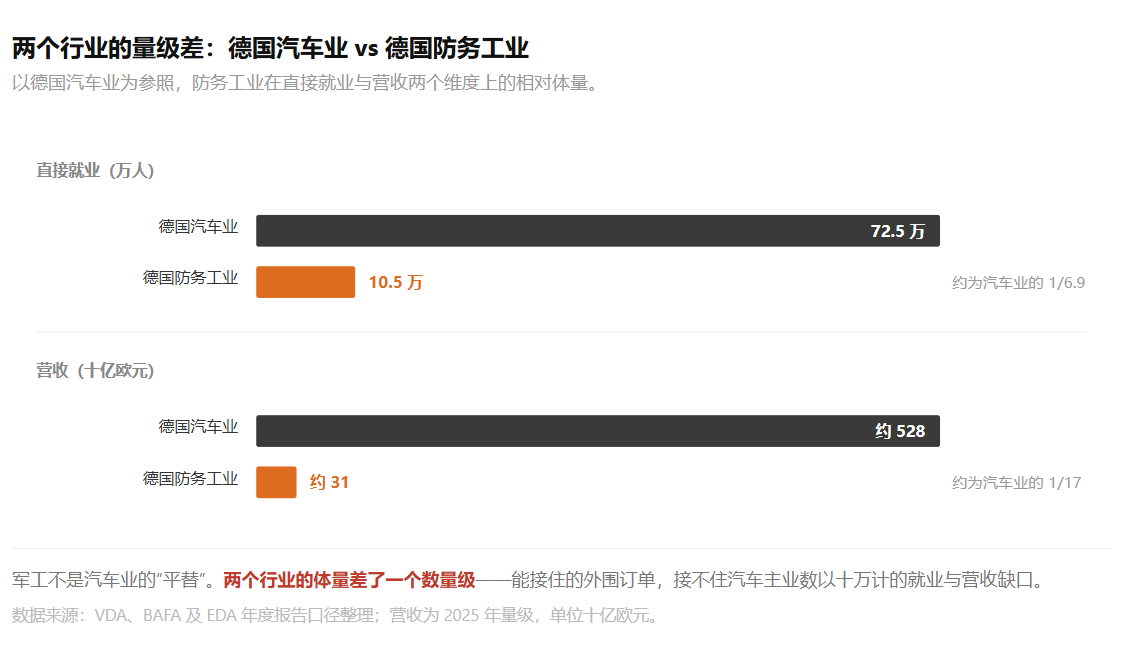
汽车工业与防务工业对比;虎嗅制图
对此,就职于相关研究公司伯恩斯坦的分析师Stephen Reitman向虎嗅表示:
“国防订单批次小、规格高、认证链长、安全审查严,并不适合大众沃尔夫斯堡这类超大型整车厂;能够被军工业务消化的,恰恰是规模较小、柔性较高、原本就在边缘化的边角产能。”
也就是说,真正造成产能过剩的大型工厂,军工接不住;能接住军工订单的,本来就是准备被处理掉的那部分产能。
值得一提的是,多数欧美车企历史上确实深度卷入过军工制造:大众在二战期间生产过Kübelwagen等军用车辆,宝马的大头收入一度来自航空发动机,奔驰造过军用车辆和坦克底盘,Jeep本身就是二战美军轻型侦察车招标的产物。
只不过当下并非战事背景,只是在民用产能过剩之后,军工给一部分闲置工厂提供一个“不必宣布关闭”的名义,接的也多是外围零部件和平台改装,不是把主业整体转成军火。
把视线从军工转型的话题移开,会看到一条更安静、也更有实质意义的暗线:中国车企正以新建、合资和代工三种方式,让欧洲闲置或不足额运转的产线重新转动。
比亚迪匈牙利塞格德工厂是中国车企在欧盟规模最大的整车制造投资之一;
奇瑞与西班牙Ebro集团合资运营巴塞罗那自由贸易区原日产厂区;
小鹏依托麦格纳奥地利格拉茨工厂的代工能力,实现产品的欧洲本地生产;
零跑与Stellantis合作的萨拉戈萨工厂已经量产B10,二者还规划由马德里维拉韦德工厂承接零跑更多车型。
把两组动作放在以下同一张功能对照表上,差异非常清楚。
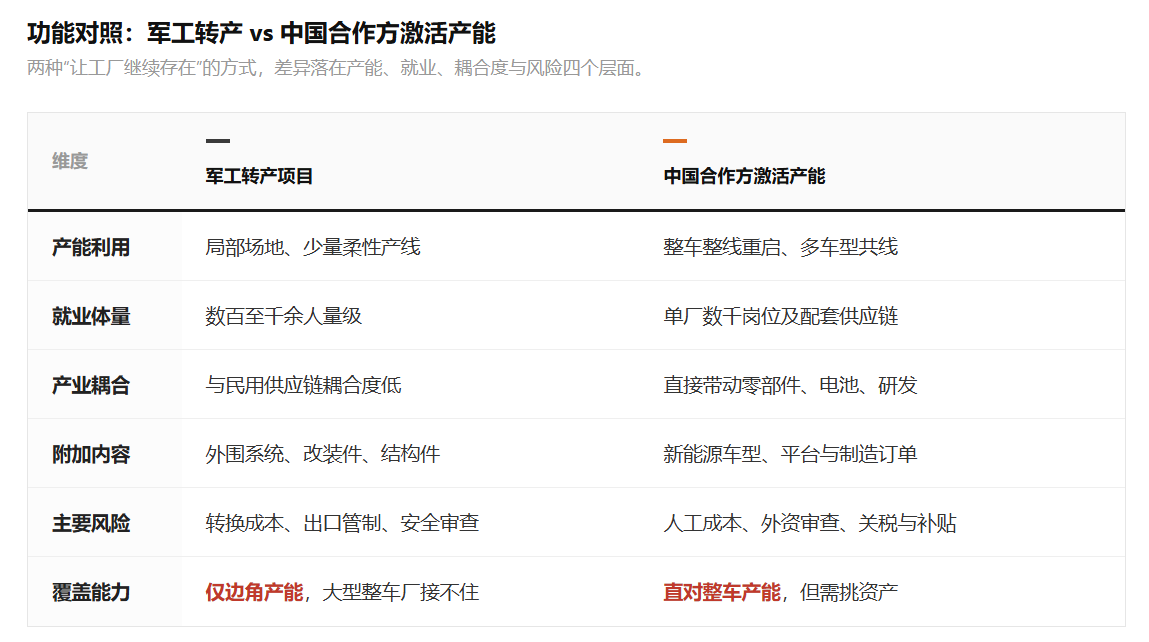
不同模式对比;虎嗅制图
对此,虎嗅认为,欧美车企军工转产的真实功能是政治缓冲,不是产业替代,与中国车企合作仍然是欧美车企消化闲置产能的首要选择。
军火叙事再热闹,也改不了一个基本事实:把中国车企说成欧美车企转军工的“推手”,时间线上站不住,产业逻辑上也高估了军工的分量。
欧洲汽车工业真正要回答的,还是产能怎么消化、竞争力怎么重建。