(本文作者为 创业最前线,钛媒体经授权发布)
文 | 创业最前线,作者 | 星空,编辑 | 王亚静
半导体设备能够运转,离不开整机里的“心脏”——等离子体电源。没有它,刻蚀、薄膜沉积、腔室清洗都转不起来。
作为这条硬核赛道的国产代表,江苏神州半导体科技股份有限公司(以下简称“神州股份”)正向上交所科创板发起冲刺,将于11月16日上会,迎来一次大考。
最近3年,公司营收复合增速达到58.31%,但大客户依赖、毛利率波动、经营现金流承压、扩产消化等难题,每一道也都是硬坎。
重重问题之下,此次上会神州股份能否过关?
1、等离子电源“小巨人”,业绩靠谁扛?
神州股份创始人朱培文创业的起点并不高。
2001年,他在江苏扬州从光盘DVD生产设备的射频电源维修起步,2008年开始钻研射频电源及远程等离子发生器,2016年才正式成立神州股份,开启自研之路。
朱培文曾表示,公司真正的护城河不是技术有多先进或IPO进程有多快,而是长期维修服务积累的工艺数据库。
目前,神州股份已经拥有等离子体射频电源系统、远程等离子体源系统、高压脉冲电源系统三大产品线,已成功进入中微公司、拓荆科技、北方华创等国内头部半导体设备商的供应链体系。
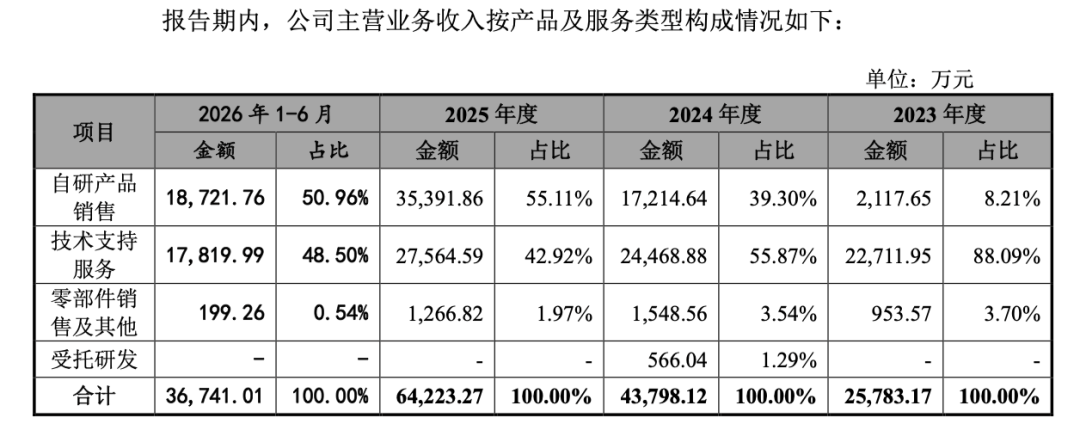
神州股份也完成了从维修服务商向自研产品供应商的转变:2023年自研产品收入占比仅8.21%,到2025年已升至55.11%,2026年上半年占比依然过半。
(图 / 神州股份招股书)
按弗若斯特沙利文2025年销售额口径统计,神州股份的等离子体射频电源系统国内市占率3.8%,位列本土厂商第二名;远程等离子体源系统本土市占率4.37%,位居本土企业首位。
不过放眼全球,这些赛道仍由外资巨头主导。2025年中国大陆等离子体射频电源系统市场中,MKS、AE、DAIHEN、霍廷格四家外企合计份额超75%;放到全球市场,这四家外企合计份额同样达到73%。
远程等离子体源系统赛道亦是如此。据QYResearch 2025年销售额统计,MKS、AE、NPP三家外企拿下全球近65%的市场份额;而在国内市场,这三家外企合计份额高达67.74%。
弗若斯特沙利文数据显示,2025年国内半导体等离子体射频电源系统国产化率仅13%;QYResearch统计则表明,同期远程等离子体源系统国产化率不足7%。这些数据直观印证,神州股份的自主研发长路,才刚刚起步。
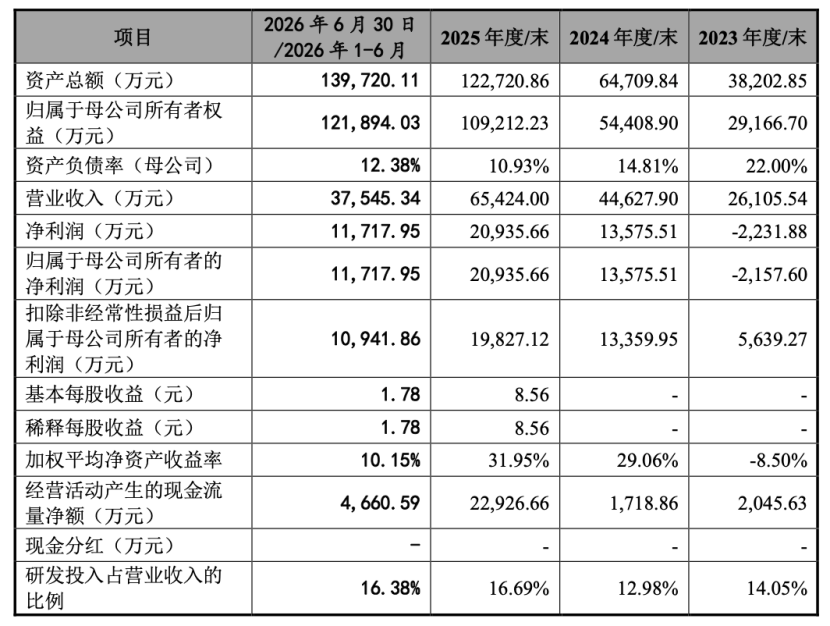
不过,神州股份的业绩表现依旧亮眼。2023年至2026年上半年(以下简称“报告期”),公司营收分别为2.61亿元、4.46亿元、6.54亿元、3.75亿元。其中,2023年至2025年的营收复合增速达到58.31%。
同期,其归母净利润分别为-2157.6万元、1.36亿元、2.09亿元、1.17亿元;扣非净利润分别为5639.27万元、1.34亿元、1.98亿元、1.09亿元。其中,2023年至2025年的扣非净利润复合增长率为87.51%。
(图 / 神州股份招股书)
业绩高增长背后,离不开大客户的支持。2023年至2025年,神州股份的前五大客户收入占比从39.31%飙升至72.89%,2026年上半年进一步升至73.53%。

第一大客户中微公司2025年贡献了主营业务收入的49.19%,超过五成毛利——更微妙的是,中微公司不仅是大客户,其全资子公司中微半导体与智微攀峰、智微厚德构成一致行动关系,合计持有神州半导体5.5742%的股份。
这种客户兼股东的绑定,在半导体零部件行业并不罕见,但它的双刃剑效应也是有目共睹。
2026年上半年,神州股份对中微公司射频电源销售同比下滑72.32%,同期前五大客户收入占比虽然没掉,但内部结构剧烈换挡——高压脉冲电源接续放量至4631.26万元,对冲了射频电源下滑的压力。
这种换挡不是公司主动的产品矩阵升级红利,而是下游客户的采购节奏在牵引。未来神州股份业绩的底盘能否摆脱大客户依赖,也将是核心焦点。
2、毛利率领先背后,定价权与经营现金流仍存隐忧
放在行业中来看,神州股份的毛利率领先。
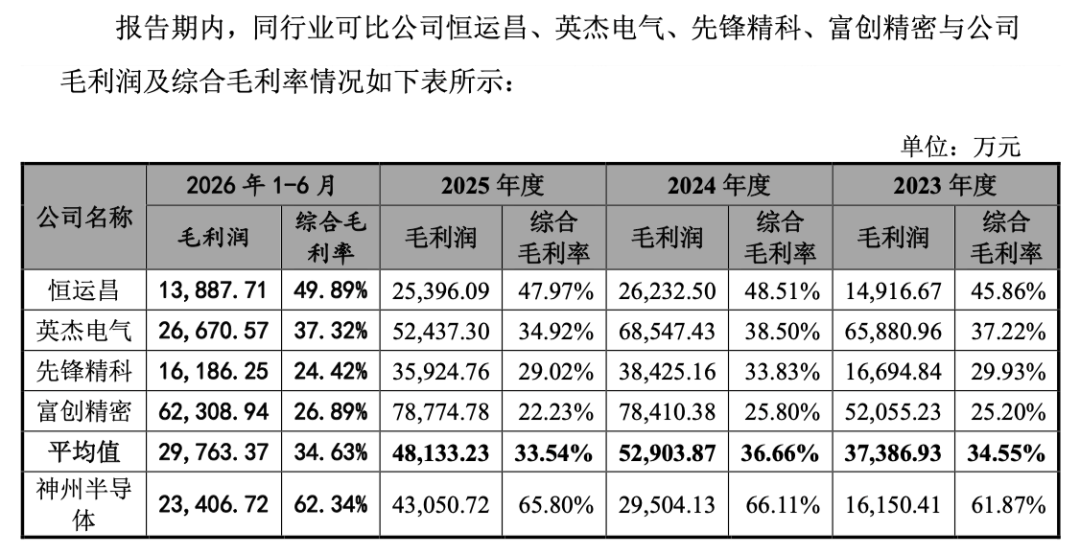
2025年,神州股份主营业务毛利率达到66.65%、综合毛利率65.8%,远高于同行业可比公司——恒运昌的毛利率为47.97%、英杰电气34.92%、先锋精科29.02%、富创精密22.23%,同行业可比公司的毛利率平均值为33.54%。
(图 / 神州股份招股书)
对此,神州股份表示,是由于各家公司的业务结构、主营产品和客户群体不同,且公司更聚焦于高技术附加值、高研发难度、高毛利率的先进制程领域,因此毛利率较高。
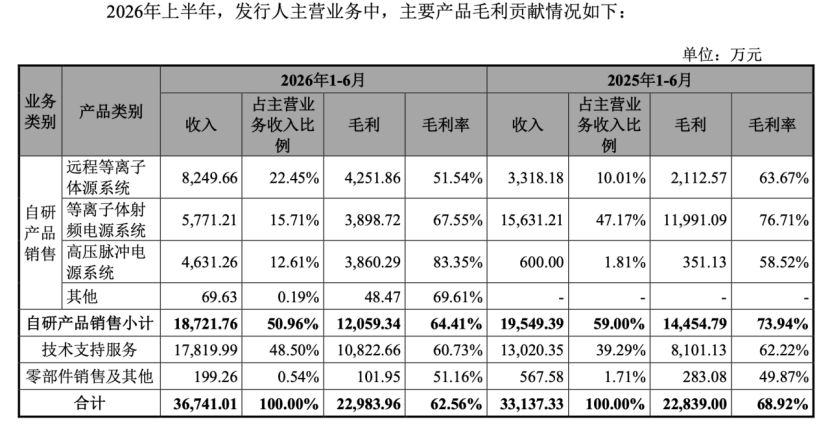
但高毛利并非没有松动迹象。进入2026年上半年,神州股份的主营业务毛利率降至62.56%,低于上年同期的68.92%,综合毛利率同比也有所下降。
从产品线看,远程等离子体源系统的毛利率下降明显。2026年上半年,该产品线收入8249.66万元,已经超过2025年全年水平,但产品毛利率从上年同期的63.67%降至51.54%。
神州股份解释,随着该产品线销售规模大幅增长,应客户要求进行了适当降价。这意味着,公司对产品的定价权很大程度上受到客户影响。
(图 / 神州股份问询回复文件)
毛利率之外,费用端压力也在累积。2025年,神州股份的研发人员平均薪酬达到47.17万元,远高于同行业可比公司平均水平。
高薪酬有助于保持核心研发团队稳定,提升公司核心竞争力,但也推高了整体研发成本;2026年上半年,公司研发费用同比增长22.29%,研发端刚性投入仍在扩大。
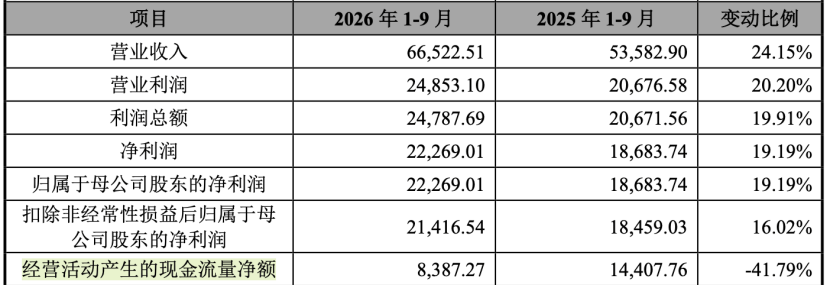
而经营现金流释放的信号同样值得警惕。截至2026年6月末,公司应收账款余额达到2.70亿元,较2025年末的2.11亿元增长约28%;存货2.70亿元,较2025年末增长27%。
受备货与回款节奏的双重影响所致,2026年前三季度,公司经营现金流净额同比大幅下滑41.79%至8387.27万元。
(图 / 神州股份招股书)
毛利率下行、研发投入持续攀升、大额应收账款与存货占用运营资金,多重压力同时作用下,神州股份的高增长高利润叙事正在经受考验。
3、低负债的底牌,撑得起重资产扩张吗?
从财务数据来看,神州股份的家底确实稳健。
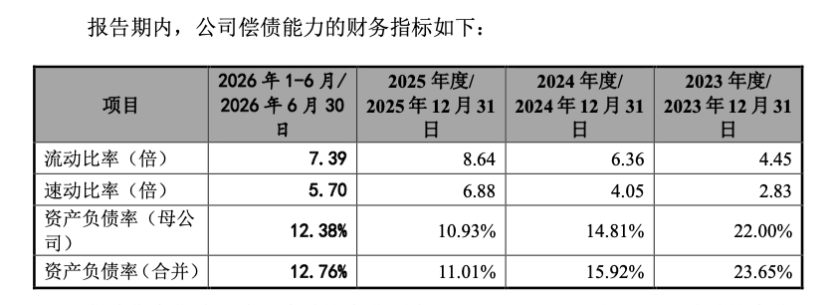
2025年公司资产负债率仅为11.01%,2026年上半年为12.76%。
于2026年中期末,公司的货币资金达到5.65亿元,流动比率和速动比率均超安全警戒线,短期没有偿债压力,这样的财务结构在重资产属性的半导体产业链里十分少见。
(图 / 神州股份招股书)
但低负债并不等于没有资金压力。据神州股份测算,2026年至2028年公司存在约3.47亿元营运资金缺口。
在此次IPO募资计划中,公司原计划使用募集资金约3.1亿元补充流动资金,但在二次问询后,神州股份决定取消该补流项目。
公司同时将“先进工艺节点集成电路领域电源类零部件研发及产业化项目”中价值2900万元的部分建造计划转为自有资金承担。由此,拟募资总额从原来的25.22亿元降至21.83亿元。
募投项目的产能消化,是这次IPO被广为关注的风险之一,监管层在两轮问询中均有对募投项目的相关情况进行了追问。
据神州股份的规划,本次募投项目达产后,两个项目(先进工艺节点集成电路领域电源类零部件研发及产业化项目、上海产业化基地建设项目)每年合计新增26.88亿元的产值。
公司扩产的底气来自于丰厚的订单,截至2026年10月14日,2026年新签订单约11.09亿元,已超过2025年全年的5.73亿元;在手订单余额6.38亿元,其中对中微公司的余额3.58亿元,近六成订单仍压在同一家大客户身上。
订单集中之外,还有一层风险:半导体行业与生俱来的强周期属性,注定了下游设备需求不可能永远保持高景气度。一旦晶圆厂扩产节奏放缓,设备端的需求率先收缩,上游零部件厂商的新增产能就会立刻面临“消化难”的问题,这场产能消化的硬仗,从扩产计划落地的那一刻就已经开始。
供给端的竞争也在同步升温。同行企业恒运昌在2026年1月已经先一步上市,手握资本市场的资金同步扩产;先导科技抛出50亿元的大额项目,其规划产品线中也包含特种电源。
更微妙的变量来自下游:尽管中微公司是神州股份的大客户兼股东身份,双方也已签署多项长期合作协议,但并未约定中微公司必须排他性地向公司采购同类产品,且恒运昌也已进入中微公司的供应链。
地缘政治的隐忧同样不容忽视。英特尔亚太持有神州股份8.6125%的股份,在国际贸易政策高度不确定的背景下,这一股权纽带既是早期国际认可的背书,也是潜在的风险。
半导体零部件的自主研发比整机慢一拍,这是神州股份的机会窗口。从扬州维修车间到科创板门前,这家公司用25年时间验证了一个道理:硬核技术可以追赶,工艺数据库需要时间沉淀,而真正决定长期胜负的,是能否在客户的供应商备选池中保持不可替代性。
IPO只是一个起点,11月16日的发审会可以给出一个短期的答案,但资金链、产能消化、客户议价权这三道长期考题,还需要神州股份上长期作答。
更多精彩内容,关注钛媒体微信号(ID:taimeiti),或者下载钛媒体App


