2026年11月5日,杭州,萧山钱江世纪城的稻田迎来收割季。图片来源:CFP
记者 王珍
11月5日,中国人大网公布《国务院关于金融工作情况的报告》,其中提到:2026年9月末,全国剩余融资平台数量较2023年3月末下降92%;2026年6月末,存量经营性金融债务较2023年3月末减少79%。
地方融资平台是指,由地方政府及其部门和机构等通过财政拨款或注入土地、股权等资产设立,承担政府投资项目融资功能,并拥有独立法人资格的经济实体。回顾历史,融资平台在促进地方经济发展,特别是加强基础设施建设等方面发挥了积极作用,但随着规模持续扩张,其引致的债务风险不断累积,已成为地方政府债务风险的主要来源之一。
2010年,国务院发布《关于加强地方政府融资平台公司管理有关问题的通知》,拉开了全面清理规范地方融资平台的帷幕。2014年,国务院发布了《关于加强地方政府性债务管理的意见》,剥离融资平台政府融资职能,融资平台不得新增政府债务;2021年,国务院在《关于进一步深化预算管理制度改革的意见》中再次提到,清理规范地方融资平台公司,剥离其政府融资职能,对失去清偿能力的要依法实施破产重整或清算。
根据人民银行印发的《关于规范地方政府融资平台退出的通知》(银发〔2024〕150号) ,所有城投公司须在2027年6月末之前完成退出融资平台名单的工作,剥离政府投融资职能,实现城投公司的全面市场化。
从融资平台“退名单”的数量进度看,按时限完成数量出清的可能性较高。但需要注意的是,“退名单”不等于“真转型”。分析人士指出,大量已退出平台的城投公司,主营业务仍是政府代建项目,收入来源依赖财政支付,自身经营性现金流不足以覆盖债务本息。这意味着,真正的改革任务——建立可持续的造血能力和市场化经营机制——可能才刚刚进入深水区。
联合资信6月发布的一份报告显示,退平台发债企业的城建类资产占总资产比重仍超过30%,城建类收入虽在下降但仍是重要构成。从收入结构看,“退平台”发债企业城建类收入规模和占比逐年下降,贸易、租赁等市场化业务有所增长,但对政府补助的依赖程度仍很高,盈利能力未见实质改善。
粤开证券罗志恒团队基于2168家城投公司年报的分析显示,2025年,城投行业公益性和准公益性业务收入占主营业务收入比重的中位数为58.4%,较2024年下降1.8个百分点,但公益性和准公益性业务收入占比依然较高;净利润连续四年下滑,剔除政府补助后已连续四年亏损,尚未形成稳定的市场化盈利模式。2025年城投政府补助占净利润比重达224%,交通类城投更是超过630%,公用事业价格机制不合理,单纯依靠企业自身难以弥补成本缺口。
更有甚者,一些地方还存在地方融资平台虚假退出的问题。《国务院关于2025年度中央预算执行和其他财政收支的审计工作报告》中提到,审计署重点审计了10省锁定2023年3月底存量债务后的政府债务等情况,抽查的50县平台数量压降了142家,其中6县9家为不符合退出条件即备案退出:2县2家通过违规新举借银行贷款、挪用专项债券资金等,“偿还”隐性债务1.49亿元实现退出;4县7家在仅偿还锁定的存量债务、未偿还违规新增21.47亿元债务的情况下实现退出。
分析人士指出,城投转型困难的根源在于优质资产匮乏,没有产业支撑的平台转型,最终只能是“换汤不换药”。
中诚信国际研究院院长袁海霞对界面新闻表示,部分城投企业通过调整经营范围、新增业务板块或划拨经营性资产实现“表面转型”,但尚未构建起市场化盈利模式。当前城投资产性质和收入错配,反映了大量资产低效运营的现实压力,是制约其高质量发展、提升造血能力的关键。
袁海霞建议,依托国企改革,有序推进城投企业改革分类转型。对于主要承担公益性职责、缺乏自主经营能力的平台,可考虑由政府收回其融资功能,转型为由财政预算保障的事业单位或法定机构,专注于公益项目的建设运营;对于具有一定经营基础、项目有收益支撑的平台,则应按照市场化原则引导其向独立的国有企业转型,专注于自身优势领域开展经营,因地制宜、结合自身禀赋向城市综合运营服务商、国有资本运营商、产业引导者转型。
《国务院关于金融工作情况的报告》还提到,2026年6月末,存量经营性金融债务较2023年3月末减少79%。结合2025年3月人民银行行长潘功胜在十四届全国人大三次会议记者会上透露的信息——2024年末,融资平台经营性金融债务规模约14.8万亿元,较2023年初下降25%左右——粗略估算,2026年6月末,存量经营性金融债务约有4.1万亿元。
分析人士对界面新闻指出,存量经营性金融债务是融资平台公司在市场化经营活动中产生的、政府不承担偿还或担保责任的金融债务(银行贷款、债券、非标等金融机构借款),属于地方债务风险的组成部分,但不能用置换隐性债务的政府债券来兜底,只能依靠企业经营回款、债务重组、资产处置来化解。
按照150号文的要求,融资平台退出的核心条件之一是“经营性金融债务清零,或征得三分之二以上金融债权人同意”。
中国银河证券首席经济学家章俊对界面新闻表示,在治理地方隐债的背景下,城投企业整体融资能力受到约束,这使得企业开展新项目、盘活存量资产的能力受到影响,相关企业依靠自身经营能力化解存量债务的难度加大。另一方面,当前针对经营性债务风险化解的政策资源相对有限。经营性债务对应的项目类型更加多样,公益性和经营性的边界并不完全清晰,项目实际收益、现金流状况存在较大差异,导致债务性质和风险程度较难准确识别。
中国社会科学院世界经济政治所副所长张明近日在中国宏观经济论坛(CMF)宏观经济热点问题研讨会上也提到,城投经营性债务中,有一部分不是真正的经营性债务,而是地方政府为提供公共产品、进行基础设施投资,通过平台公司举借的债务;虽未计入隐债,但地方政府与这些债务之间依然存在千丝万缕的联系。由于这部分债务本身不是经营性债务,想用经营性手段化解相当困难。
章俊表示,化解融资平台经营性债务,可考虑从以下三个方向推进:推动公用事业价格机制改革,合理提高项目自身收益和现金流;优化融资监管政策,对相关平台开展市场化经营项目的融资需求给予正常支持;对于经营性债务中对应项目公益性较强的,可考虑给予更大力度的政策支持。
张明建议对经营性债务进行新一轮审计,把真正的经营性债务与为提供公共产品而举借的债务区分开来。对于因提供公共产品而形成的债务,可先由地方政府、平台公司和金融机构协商进行一定程度的债务重组。在通过重组降低债务成本之后,再针对这类债务开展新一轮置换。剩下的如果确实是经营性债务,且收益率还可观,完全可以通过市场化手段解决。
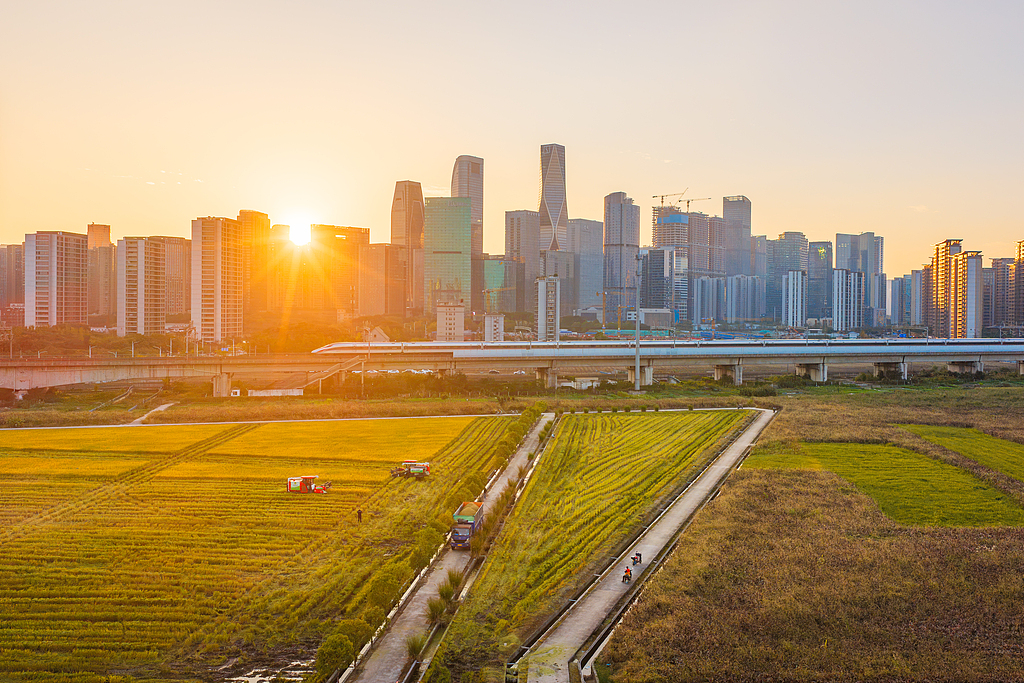
2026年11月5日,杭州,萧山钱江世纪城的稻田迎来收割季。图片来源:CFP
记者 王珍
11月5日,中国人大网公布《国务院关于金融工作情况的报告》,其中提到:2026年9月末,全国剩余融资平台数量较2023年3月末下降92%;2026年6月末,存量经营性金融债务较2023年3月末减少79%。
地方融资平台是指,由地方政府及其部门和机构等通过财政拨款或注入土地、股权等资产设立,承担政府投资项目融资功能,并拥有独立法人资格的经济实体。回顾历史,融资平台在促进地方经济发展,特别是加强基础设施建设等方面发挥了积极作用,但随着规模持续扩张,其引致的债务风险不断累积,已成为地方政府债务风险的主要来源之一。
2010年,国务院发布《关于加强地方政府融资平台公司管理有关问题的通知》,拉开了全面清理规范地方融资平台的帷幕。2014年,国务院发布了《关于加强地方政府性债务管理的意见》,剥离融资平台政府融资职能,融资平台不得新增政府债务;2021年,国务院在《关于进一步深化预算管理制度改革的意见》中再次提到,清理规范地方融资平台公司,剥离其政府融资职能,对失去清偿能力的要依法实施破产重整或清算。
根据人民银行印发的《关于规范地方政府融资平台退出的通知》(银发〔2024〕150号) ,所有城投公司须在2027年6月末之前完成退出融资平台名单的工作,剥离政府投融资职能,实现城投公司的全面市场化。
从融资平台“退名单”的数量进度看,按时限完成数量出清的可能性较高。但需要注意的是,“退名单”不等于“真转型”。分析人士指出,大量已退出平台的城投公司,主营业务仍是政府代建项目,收入来源依赖财政支付,自身经营性现金流不足以覆盖债务本息。这意味着,真正的改革任务——建立可持续的造血能力和市场化经营机制——可能才刚刚进入深水区。
联合资信6月发布的一份报告显示,退平台发债企业的城建类资产占总资产比重仍超过30%,城建类收入虽在下降但仍是重要构成。从收入结构看,“退平台”发债企业城建类收入规模和占比逐年下降,贸易、租赁等市场化业务有所增长,但对政府补助的依赖程度仍很高,盈利能力未见实质改善。
粤开证券罗志恒团队基于2168家城投公司年报的分析显示,2025年,城投行业公益性和准公益性业务收入占主营业务收入比重的中位数为58.4%,较2024年下降1.8个百分点,但公益性和准公益性业务收入占比依然较高;净利润连续四年下滑,剔除政府补助后已连续四年亏损,尚未形成稳定的市场化盈利模式。2025年城投政府补助占净利润比重达224%,交通类城投更是超过630%,公用事业价格机制不合理,单纯依靠企业自身难以弥补成本缺口。
更有甚者,一些地方还存在地方融资平台虚假退出的问题。《国务院关于2025年度中央预算执行和其他财政收支的审计工作报告》中提到,审计署重点审计了10省锁定2023年3月底存量债务后的政府债务等情况,抽查的50县平台数量压降了142家,其中6县9家为不符合退出条件即备案退出:2县2家通过违规新举借银行贷款、挪用专项债券资金等,“偿还”隐性债务1.49亿元实现退出;4县7家在仅偿还锁定的存量债务、未偿还违规新增21.47亿元债务的情况下实现退出。
分析人士指出,城投转型困难的根源在于优质资产匮乏,没有产业支撑的平台转型,最终只能是“换汤不换药”。
中诚信国际研究院院长袁海霞对界面新闻表示,部分城投企业通过调整经营范围、新增业务板块或划拨经营性资产实现“表面转型”,但尚未构建起市场化盈利模式。当前城投资产性质和收入错配,反映了大量资产低效运营的现实压力,是制约其高质量发展、提升造血能力的关键。
袁海霞建议,依托国企改革,有序推进城投企业改革分类转型。对于主要承担公益性职责、缺乏自主经营能力的平台,可考虑由政府收回其融资功能,转型为由财政预算保障的事业单位或法定机构,专注于公益项目的建设运营;对于具有一定经营基础、项目有收益支撑的平台,则应按照市场化原则引导其向独立的国有企业转型,专注于自身优势领域开展经营,因地制宜、结合自身禀赋向城市综合运营服务商、国有资本运营商、产业引导者转型。
《国务院关于金融工作情况的报告》还提到,2026年6月末,存量经营性金融债务较2023年3月末减少79%。结合2025年3月人民银行行长潘功胜在十四届全国人大三次会议记者会上透露的信息——2024年末,融资平台经营性金融债务规模约14.8万亿元,较2023年初下降25%左右——粗略估算,2026年6月末,存量经营性金融债务约有4.1万亿元。
分析人士对界面新闻指出,存量经营性金融债务是融资平台公司在市场化经营活动中产生的、政府不承担偿还或担保责任的金融债务(银行贷款、债券、非标等金融机构借款),属于地方债务风险的组成部分,但不能用置换隐性债务的政府债券来兜底,只能依靠企业经营回款、债务重组、资产处置来化解。
按照150号文的要求,融资平台退出的核心条件之一是“经营性金融债务清零,或征得三分之二以上金融债权人同意”。
中国银河证券首席经济学家章俊对界面新闻表示,在治理地方隐债的背景下,城投企业整体融资能力受到约束,这使得企业开展新项目、盘活存量资产的能力受到影响,相关企业依靠自身经营能力化解存量债务的难度加大。另一方面,当前针对经营性债务风险化解的政策资源相对有限。经营性债务对应的项目类型更加多样,公益性和经营性的边界并不完全清晰,项目实际收益、现金流状况存在较大差异,导致债务性质和风险程度较难准确识别。
中国社会科学院世界经济政治所副所长张明近日在中国宏观经济论坛(CMF)宏观经济热点问题研讨会上也提到,城投经营性债务中,有一部分不是真正的经营性债务,而是地方政府为提供公共产品、进行基础设施投资,通过平台公司举借的债务;虽未计入隐债,但地方政府与这些债务之间依然存在千丝万缕的联系。由于这部分债务本身不是经营性债务,想用经营性手段化解相当困难。
章俊表示,化解融资平台经营性债务,可考虑从以下三个方向推进:推动公用事业价格机制改革,合理提高项目自身收益和现金流;优化融资监管政策,对相关平台开展市场化经营项目的融资需求给予正常支持;对于经营性债务中对应项目公益性较强的,可考虑给予更大力度的政策支持。
张明建议对经营性债务进行新一轮审计,把真正的经营性债务与为提供公共产品而举借的债务区分开来。对于因提供公共产品而形成的债务,可先由地方政府、平台公司和金融机构协商进行一定程度的债务重组。在通过重组降低债务成本之后,再针对这类债务开展新一轮置换。剩下的如果确实是经营性债务,且收益率还可观,完全可以通过市场化手段解决。