1. 过去20年,31个一级行业里,银行业是唯一的一个,利润每年都是赚钱的,哪怕在2008年和2020年都是。放贷要消耗资本,补资本最核心的渠道是利润留存,所以监管有充分理由保住银行体系安全
2. 利润增速波动率比实体行业低得多,长期业绩增长更可靠,何况还有行业拨备覆盖率可以平滑盈利波动
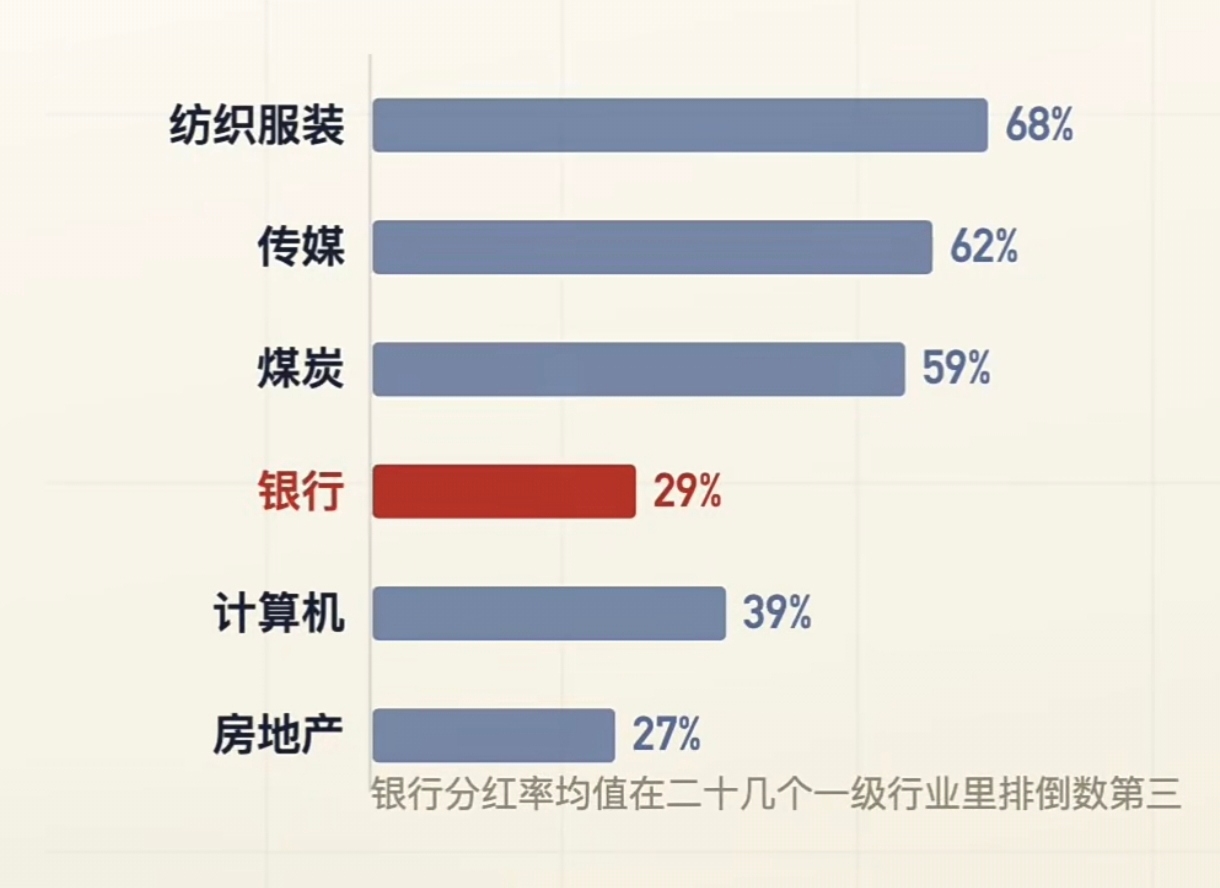
3. 历史高股东回报,大部分是股息贡献,未来还可以持续
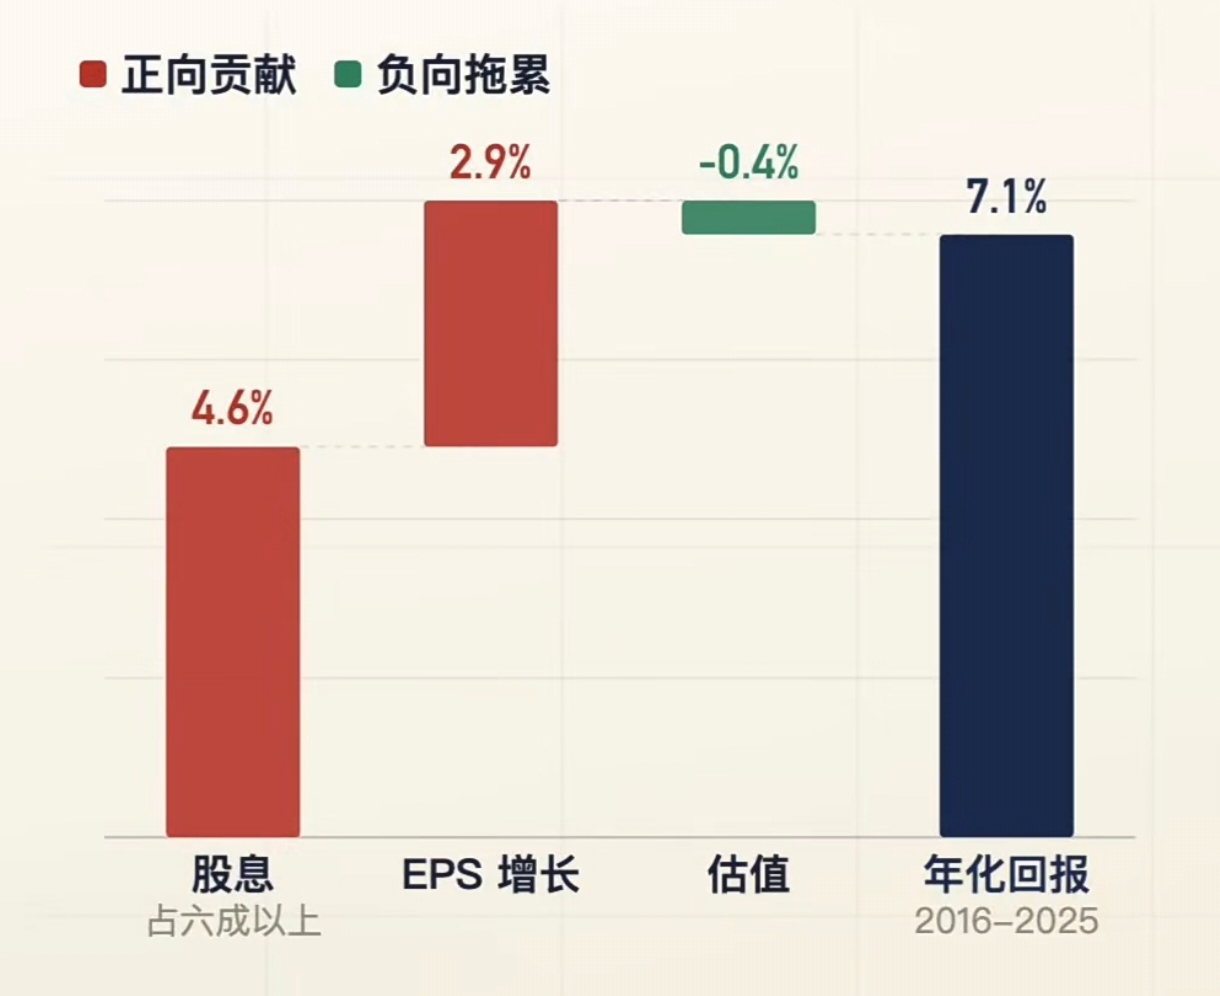
4. 而且银行分红率并不高,全行业只有29%,排名倒数第三。在核心一级资本充足率不变、资产结构稳定、不考虑外部股权融资和其他综合收益变动的假设下,通过分析其长期ROE底部、长期风险加权资产增速水平,倒算出其长期分红率较当前水平仍有提升空间,参考2024年国外大型银行平均分红可以达到80%附近,国内银行股分红率肯定有缓慢提升空间。所以银行分红不仅稳,而且还有上升空间,这对长线资金来说,预期很关键。
5. 2022年底至今十年国债利率累计下行约120基点,同时城投债、地产债信用利差收窄,说明市场认为这些领域违约风险在下降,用市盈率倒数减去国债利率算的股权风险溢价同期下行大概7.8百分点。无风险利率往下,风险溢价往下,贴现率就快速往下,银行股按股利贴现模型定价,上涨就是自然的。
6. 很多人对净息差持续下行感到担忧,可以参考美国银行业数据,差不多1990年和2005年美国银行业不良率两次见顶,之后都进入10年以上下行周期,推动银行股都走出大牛市,同时净息差是缓慢下移的,息差并不是往上走的。决定银行股能不能上涨的,往往不完全是息差,是资产质量的方向。
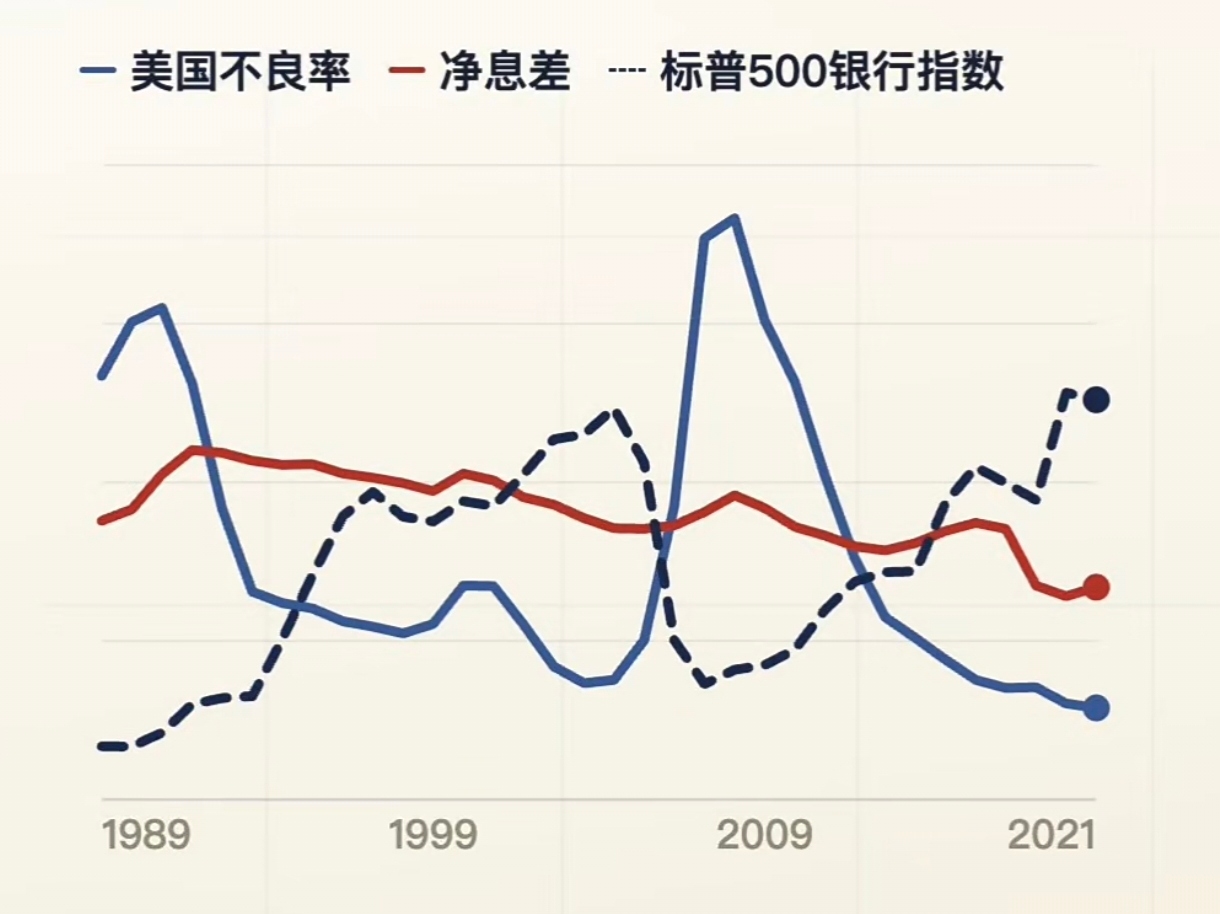
7. 地产见顶已经过去了5年多,银行总体在地产的贷款占比大约30%,这5年多大部分都没违约,风险已经持续释放了很多。而同期出口是越来越好(先不去管巨额贸易顺差是否能持续),银行在制造业上的不良大幅下降,也足够对冲地产的坏账。
8. 只要GDP还在增长,银行业就跟着要扩张总资产,在发展的过程中,可以有各种办法解决问题(暂时还没暴露出的不良),比如央行注资,这是其他行业所不具有的手段。
9. 绑定GDP领先+出口受益的地区性银行,资产质量信得过,最少的收益也是GDP+股息率。当然他们的新增信贷很多投向地方城投,城投基建企业主要承担地方建设,尤其是一些城镇基础设施的建设,这也是国家发展和人民生活水平提高的重要组成部分,并不能因为近几年化债等原因就将这类业务视为“坏”业务。由于上市城商行大部分地处发达地区,当地的城投企业经营情况也较好,因此风险也不高。在工业化、城镇化真正饱和之前,还看不到太大的问题。
$杭州银行(SH600926)$ $南京银行(SH601009)$ $齐鲁银行(SH601665)$
本话题在雪球有17条讨论,点击查看。
雪球是一个投资者的社交网络,聪明的投资者都在这里。
点击下载雪球手机客户端 http://xueqiu.com/xz]]>