本文来自微信公众号: 海豚研究 ,作者:海豚君,原文标题:《Circle:业绩 “虚胖”,渠道大户 “反咬” 下,做大生态是唯一出路》
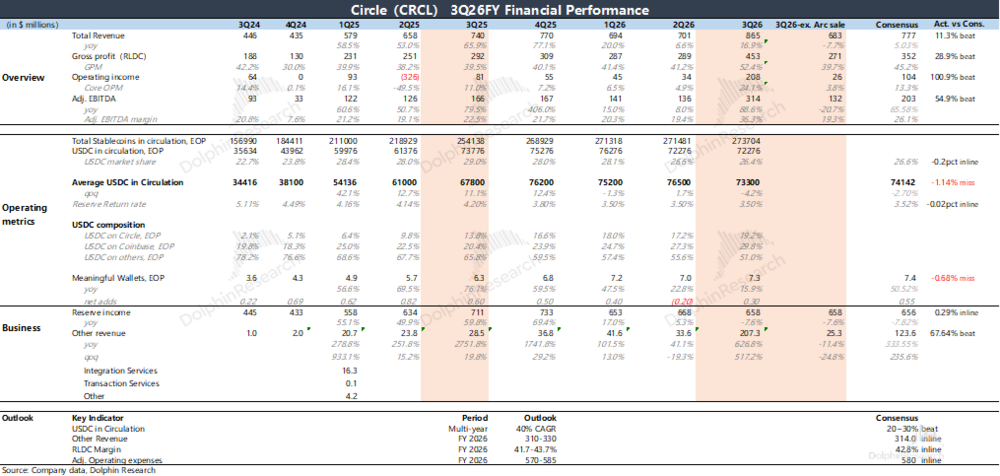
Circle美东11月4日盘前发布了三季报。整体而言,本次业绩主要靠Arc代币销售收入来实现的“超预期”,但若剔除这部分后其实业绩一般,印证了资金在财报前的担忧。
具体来看:
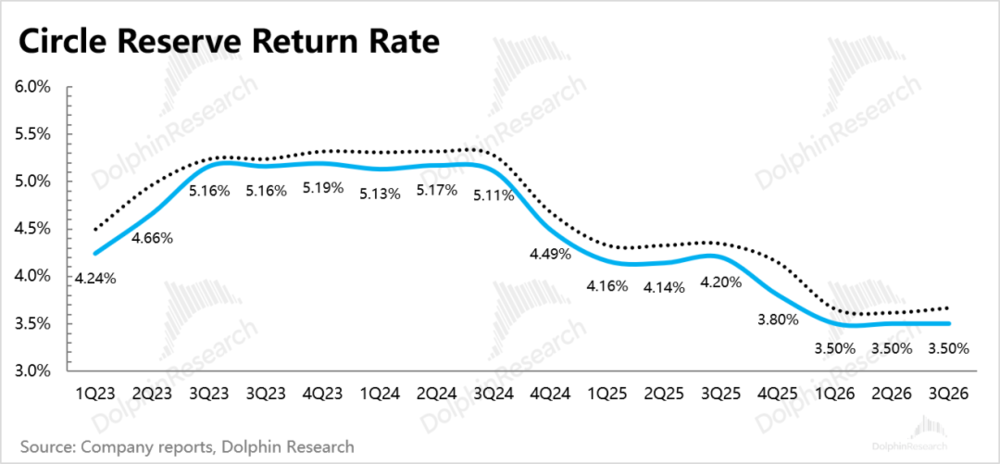
1、储备利息收入预期内下降
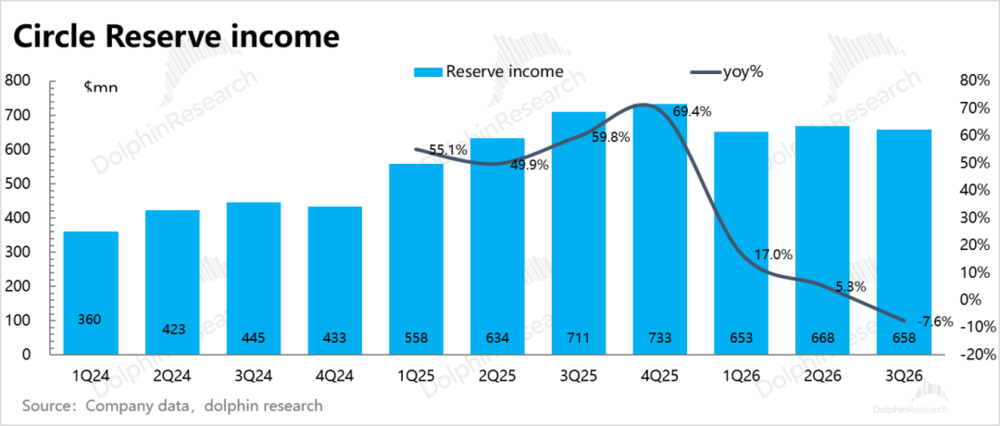
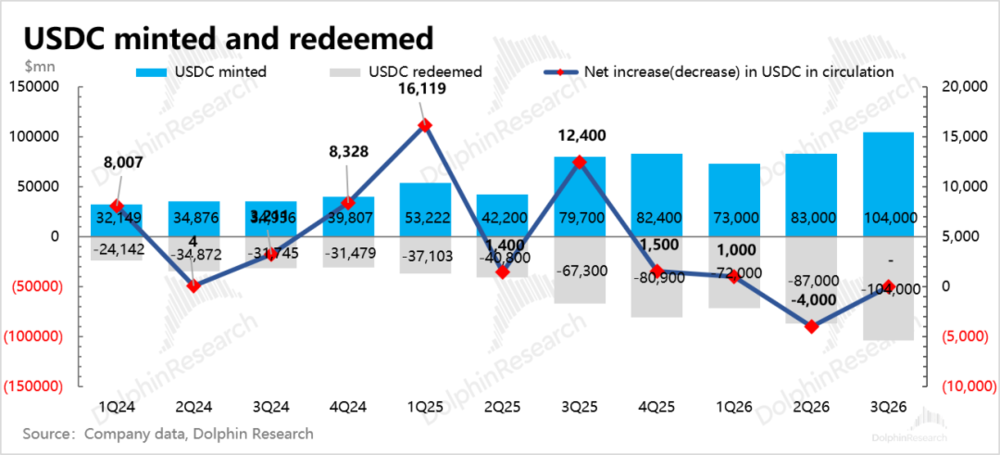
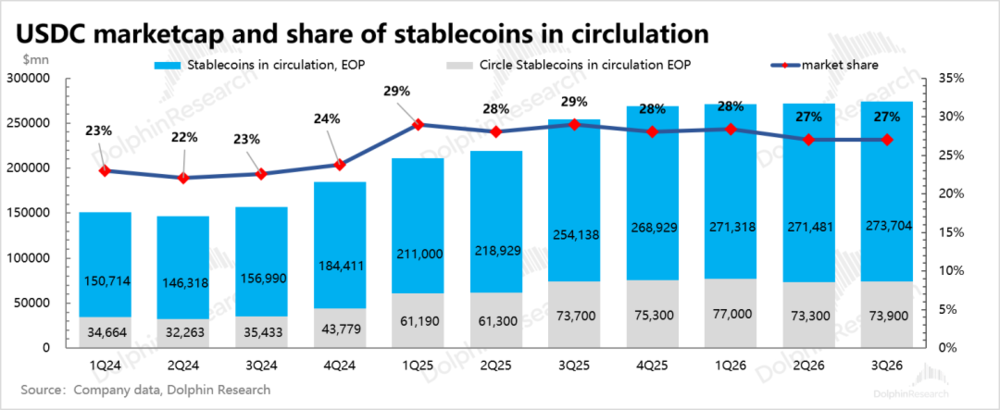
Q3储备利息收入6.6亿,符合预期。在USDC市值同比增长8%的情况因利息同比下滑而减少了8%,环比看USDC在Q3平均流通规模733亿,相比Q2减少4%。
2、Arc代币销售确认节奏比想象中快
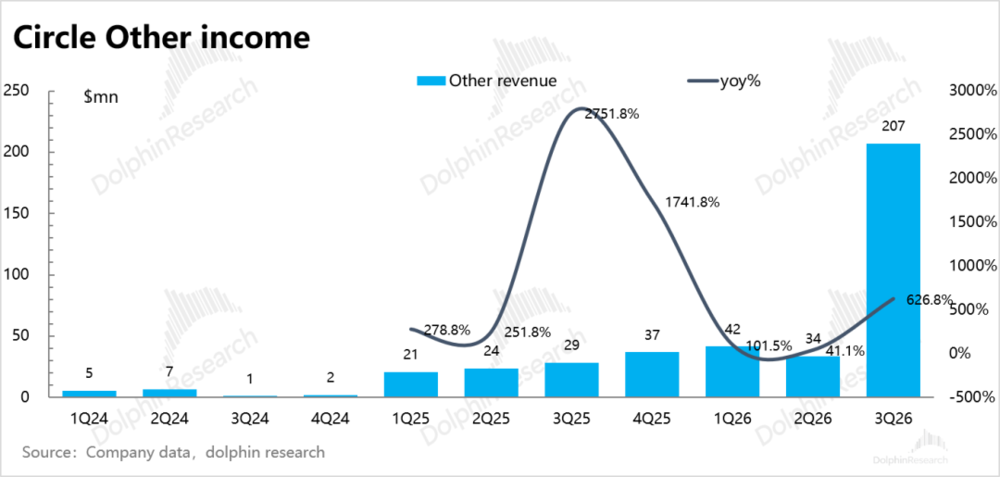
Q3其他收入有2亿多,其中Arc代币销售收入就确认了1.8亿,确认节奏超出市场预期(预计0.9亿)和原先全年1.8亿的指引。
不过这笔收入并不稳定可持续、更偏一次性的收入,从其他收入全年不变的指引3.1-3.3亿来看,预计Q4没有这笔收入。今年两轮预售合计2.24亿,Q3确认掉1.8亿后,还剩0.4亿将在明年确认。
这笔Arc代币预售,吸引了众多机构资金。但这本质是对Arc公链这个资产未来收益的“股权认购”,但Circle把它先记为预收款,然后按Arc链产品开发进程,最终确认为收入。
股权认购款=收入,本身就很诡异,无法给到靠谱的展望。除非持续的发代币“融资”,所以就是一次性的收入,不具备稳定可持续的业务特征。
真正持续的收入要等2027年,来源是Arc的交易费、质押收入和CPN支付网络的收费。ARC预售只是提前把未来的一部分价值变现了。
3、大渠道“反咬”,后续利息分成压力加大
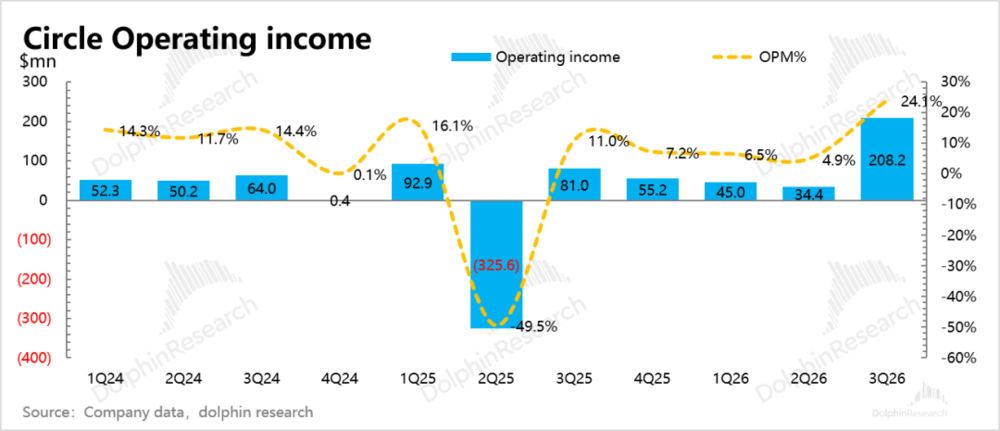
因为Arc代币销售基本无成本,因此1.8亿相当于纯利润,带来Q3当季利润的“虚胖”。如果提纯后,真实盈利趋势是往下的——由于收入减少,费用相对刚性,GAAP经营利润率3.9%环比Q2实际掉了1个点。
不过,Q3业绩还反映了费用端因裁员带来的优化趋势。Circle的费用接近一半都是人员薪酬,因此经调整经营费用(剔除裁员补偿费用)环比下降5%,体现的是本季度内裁员5%。
值得一提的是,从Q3季度起,利润端会逐步体现Hyperliquid分息影响。海豚君粗略计算,对于Circle来说,每年直接少掉的毛利润近1亿,最早Q4就开始明显体现这笔因渠道反抗带来的收益变动压力:
Hyperliquid是最大的链上永续合约交易所,自己有一条公链。用户在上面交易要先存USDC做保证金,所以平台上沉淀着一大笔USDC,大约60亿美金。对Circle来说,这是交易所之外少数几个大体量的USDC沉淀池。
在CLARITY法案不同利益方拉扯之际,从9月开始,Hyperliquid要求Circle将USDC所对应的储备利息进行返还。但因此Circle与Coinbase有约定好的分成协议——Coinbase平台内托管USDC拿走100%利息,Coinbase和Circle托管之外的USDC利息,Coinbase要分走50%。
因此为了满足Hyperliquid的利息返还要求,就得走Coinbase通道。这样做的结果是:
(1)Hyperliquid拿回绝大部分利息(预计90%);
(2)Coinbase和Circle分别少了50%的利息分成,多了这部分90%的USDC平台内托管规模(AUC),Circle留存10%;
目前Hyperliquid生态内USDC总量为63亿美金,按3.5%算,储备利息收入为2.28亿每年,Hyperliquid要分掉其中的90%即2亿。剩下不到3000万的利息,Coinbase和Circle分掉。
也就是说,原先可以确认2.28亿利息收入、1亿的毛利润(剔除发行成本、原本协议分给Coinbase50%的分成),最后变成到手只有1000万的毛利润。
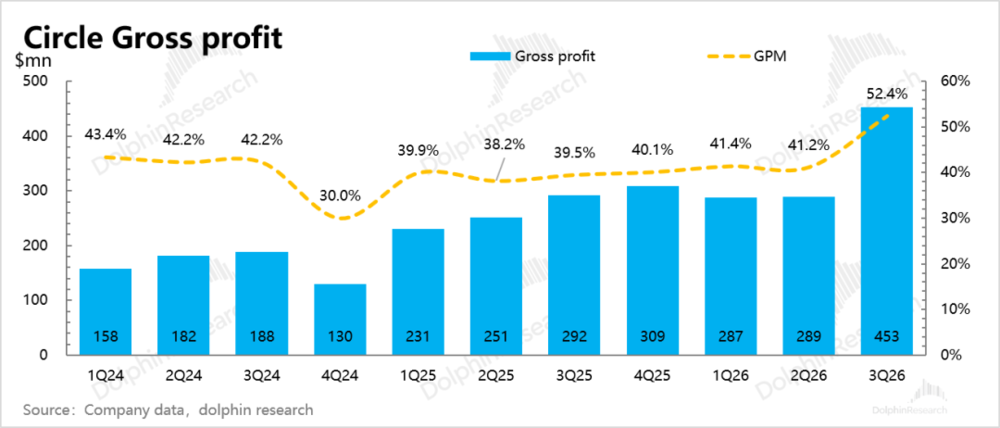
Q3毛利率52.4%,剔除Arc代币销售带来的纯利1.8亿之后,毛利率为39.5%,环比Q2已经能看到一些影响。
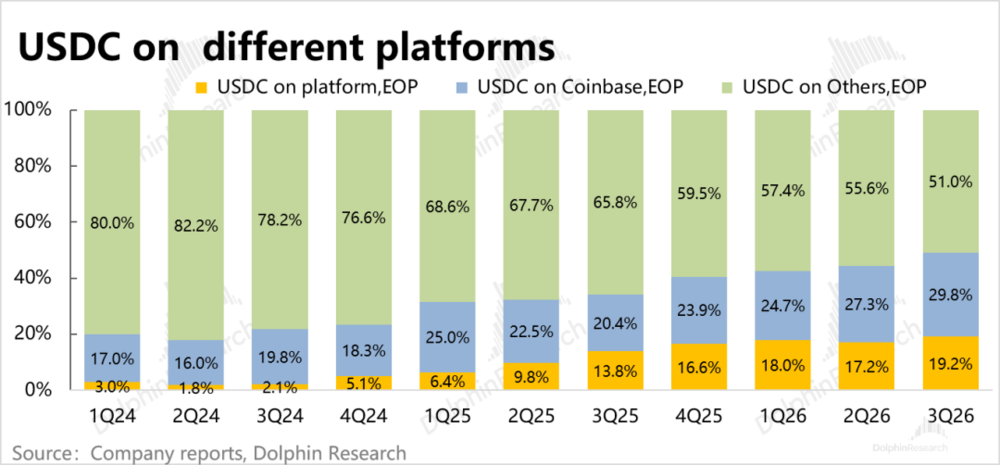
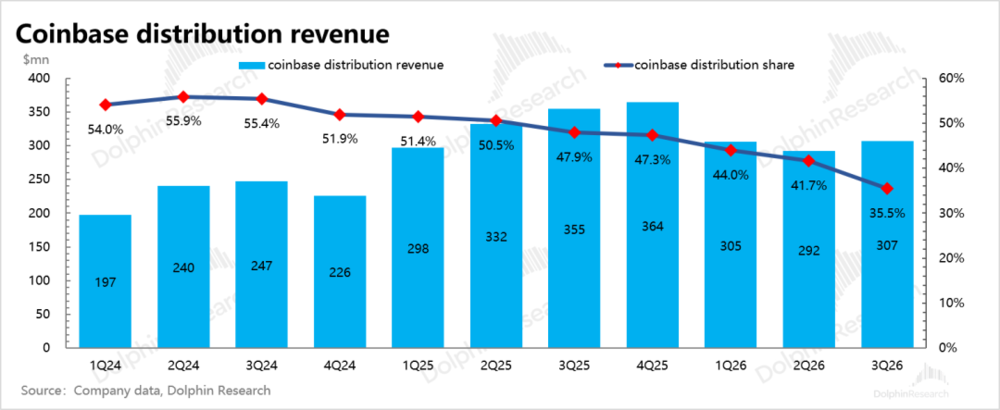
而USDC在Coinbase中的份额快速提高至30%,但分成收入在Circle分成成本中的份额反而快速下降到35%,也能印证Hyperliquid“反抗”带来的影响。
4、重要指标一览
海豚君观点
三季度业绩只是确认节奏差异带来的“虚胖”,因此并未带来真实的惊喜。
指引上,收入、盈利均未改变。RLDC利润率(收入扣掉分发成本,类似于毛利率)全年保持在42%左右,算下来Q4毛利率大概下降至30%多,由此看到Hyperliquid带来的影响进一步加深。
不过,Hyperliquid的事件因为是9月披露,并且影响可量化,因此市场应该基本priced-in。但风险点在于,以后是否会出现第二个Hyperliquid?
除此之外,稳定币的竞争也在加剧。USDC的优势主要体现在美债抵押和合规性高,同时强绑定了与监管部门关系更硬、美国主要的中心化数字货币交易所Coinbase。
但金融机构之间的博弈也在变化。随着USDC与Binance关系走近——Binance投资Circle 1亿美金的股权,扩大和续签双方的战略合作伙伴关系。
虽然与Binance的合作主要是重点面向新兴市场,但难免也会对于Coinbase的关系产生微妙。而由Coinbase与一众传统金融支付链玩家一起推出的Open USD联盟币,也在9月30日上线。
不过海豚君认为除了USDT,USDC相对联盟币目前仍有显著优势,联盟币反而可能因为利益方太多而形不成有效合力。相比而言,其他金融机构对Circle的掣肘更可能是类似于Hyperliquid这种渠道大户要求利息返还带来的风险和影响。
因此尽管管理层对USDC流通额扩张的长期指引仍然积极(CAGR 40%增速),但短期甚至中期视角,都需要依赖本身Crypto市场的繁荣(USDC的主要场景),和USDC面对竞争的突围。