本文来自微信公众号: 商业数据派 ,作者:关注新商业的
你家电视在吃灰,TCL在数钱。
如果给家里的电器评一个“闲置榜”,电视机大概年年霸榜。买的时候嫌小,挂上墙嫌多余,一年开不了几次,最大的功能是证明这里是个客厅。
但就在“谁还看电视”快成全民共识的2026年,卖电视的TCL电子,偏偏交出了一份漂亮的财报。
11月13日,TCL电子交出了今年前三季度的成绩单:营收957.93亿港元,同比增长15.7%;归母净利润21.04亿港元,同比大增43.6%。
这份成绩,电视出了大力。前三季度,TCL电视业务贡献了集团超过一半的收入。集团新增毛利中,近八成来自电视。
这组数字,放在行业背景下看更有意思。
奥维云网数据显示,同期中国彩电零售量1837万台、零售额740亿元,分别下降7.7%和9%,行业的蛋糕实实在在缩小了。
蛋糕在缩,TCL切走的利润却更大了。前三季度,TCL中国市场电视收入同比增长11.5%。更明显的变化发生在海外,电视业务毛利率从去年同期的14.6%升至19%。
电视卖出去之后,屏幕上的内容和服务,还有机会给TCL带来另一份毛利率更高的互联网收入。
只是,当近九成新增毛利,几乎都系在同一块业务上,这条增长曲线也就更容易受到电视市场波动的牵动。
就在这个月,TCL电子完成了空调业务收购,试图在电视之外找到一条新的活法。
当一台电视的增长见顶迹象越来越明显,TCL电子必须回答下一个问题:下一块屏、下一个品类,在哪里?
01
电视挑起大梁
今年的财报里,电视的分量比看上去还重。
2026年前三季度,TCL电视业务收入达到520.26亿港元,同比增长16.7%,占显示业务收入的八成以上,也占集团总收入的一半以上。
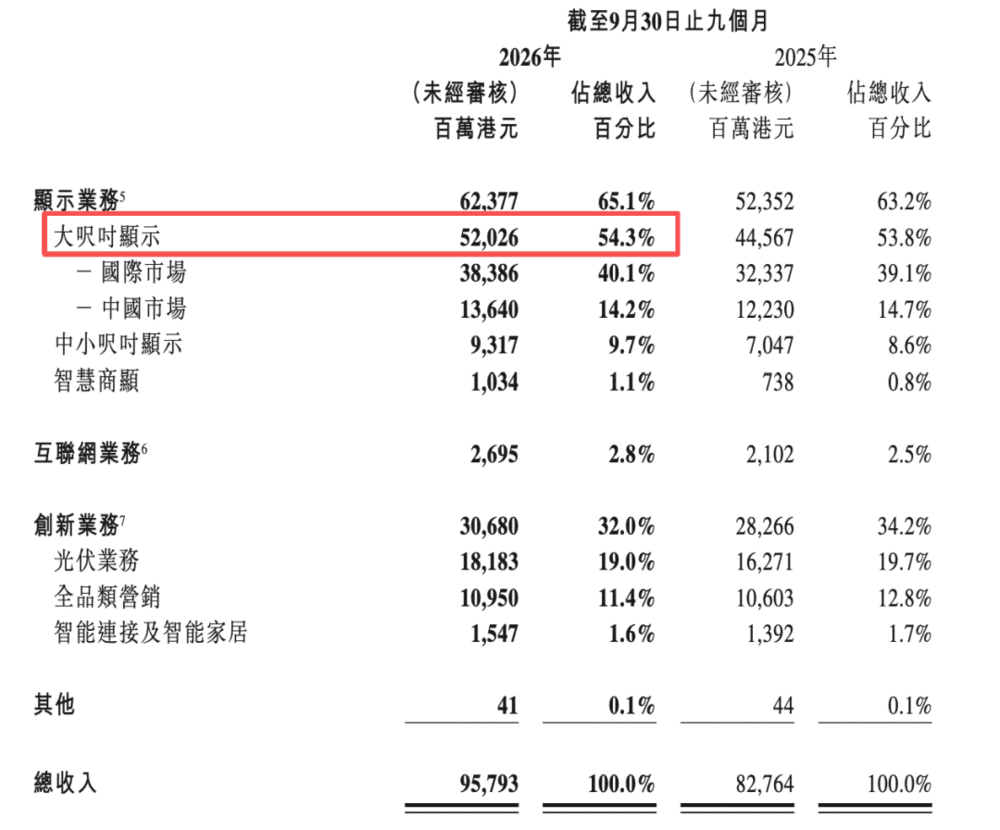
图源:TCL财报截图
钱是怎么多出来的?一个直接的变化,是卖出去的电视越来越大。
今年前三季度,TCL电视的全球平均出货尺寸达到55.9英寸,比去年同期增加2.3英寸;65英寸及以上产品的出货占比达到34.2%。
屏幕越来越大的背后,是一笔换机账。奥维云网数据显示,今年前三季度,国内彩电零售量为1837万台,同比下降7.7%;零售额为740亿元,同比下降9%。
电视之外,消费者有了越来越多的选择。
刷短视频有手机,追剧可以打开平板或电脑,原本留给客厅电视的时间,被一块块随身携带的屏幕分走了。电视厂商想让消费者掏钱换新,就得拿出更多的理由。
屏幕做大之后,TCL还在提升电视的画质配置。
这其中,增长更快的数字来自Mini LED电视。前三季度,TCL全球Mini LED电视出货量同比增长57.9%,占电视总出货量的比重提升至17.5%。
屏幕越大、画质配置越高,产品也有了向上定价的空间。价格和产品结构变化之后,TCL从销售中留下的毛利也在增厚。
按半年报和三季报数据测算,上半年,TCL电视业务收入同比增长24.3%;到了第三季度,增速放缓至约3.5%,但该季度的电视业务毛利仍增长近22%。
而把今年前九个月的账摊开来看,商业数据派发现国内和海外的对电视业务的贡献各有侧重。
国内市场是“缩圈吃鸡”。
前三季度,中国电视零售量同比下滑超过12%,但同期TCL中国市场电视收入136.4亿港元,同比增长11.5%。在国内电视零售量下降的背景下,TCL的收入仍然保持增长。
但国内电视业务的毛利率从去年同期的约20.8%升至约20.9%。按财报计算,前三季度,TCL国内电视业务毛利约为28.47亿港元,比去年同期的25.38亿港元增长约12.2%。
这笔钱,来自一场越来越拥挤的竞争。
洛图科技数据显示,今年第三季度,中国电视市场品牌整机出货量同比下降4.3%。
同期,海信、创维、TCL三家传统品牌及其子品牌的合计市场份额达到61.6%,同比提升2.8个百分点。
市场在缩小,份额却在向头部集中。身处其中的TCL,也守住了自己的位置。
更明显的变化发生在海外。
前三季度,国际市场贡献了TCL电视业务近四分之三的收入。按财报计算,集团新增的37.07亿港元毛利中,海外电视业务贡献了约25.71亿港元,接近七成。
中国消费者对电视的使用习惯,只是TCL全球生意的一部分。在海外,TCL同样在推动大屏和中高端产品,争取更多愿意为画质和尺寸付费的家庭。
今年年初,TCL在美国发布X11L系列电视,98英寸型号的建议零售价接近1万美元。
前三季度,TCL海外电视的平均售价同比提高17.8%,国际市场的Mini LED电视出货量增长94.5%。
更高价位的产品卖得多了,海外电视业务毛利率也从去年同期的14.6%升至19%。
这也解释了为什么TCL会看上索尼。
今年3月,TCL电子与索尼签署最终协议,计划成立合资公司,承接索尼电视和家庭影音等业务。按照协议,TCL持股51%,索尼持股49%,新公司预计于2027年4月开始运营。
索尼的BRAVIA品牌,在高端电视市场经营多年。对TCL来说,这次合作有机会借助索尼已有的品牌和销售网络,接触更多高端消费者。
一台电视在卖场里能挣多少,取决于消费者愿意花多少钱。等它被搬进客厅,TCL又开始算另一笔账。
02
电视卖出去后
收租的生意才刚刚开始
电视卖出去之后,硬件这笔账就结了。但对TCL电子来说,客厅里的屏幕还在创造新的收入。
前三季度,这门被单独列报的互联网业务收入26.95亿港元,同比增长28.2%,毛利率高达60.9%,是电视业务的三倍还多。
这门生意只贡献了集团收入的2.8%,却拿走了大约一成毛利。
简单来说,电视业务是买房,互联网是收租。房子卖出去之后,物业费、广告位、会员费还在持续产生现金流。
不过,这门生意在国内和海外的收租方式可不一样。
在国内,TCL通过雷鸟网络科技运营电视系统和内容服务。用户打开电视,会看到影片推荐和广告;购买部分内容会员后,平台与合作方也有机会获得收入。
到了海外,TCL把更多平台请上了自己的电视。
公司在中报中提到,与Google、Roku等平台合作,通过预装费用和长期运营分成获得收入。
平台希望自己的系统或应用更容易被用户找到,TCL拥有的电视出货规模,则为双方合作提供了基础。
与此同时,TCL也在经营自己的内容平台TCL Channel。截至今年9月底,TCL Channel累计用户达到5699万。
比如在巴西,平台引入当地的ge TV体育频道,提供赛事直播等免费内容,广告也随之有了接触观众的机会。
前三季度,TCL电子国际互联网业务收入同比增长86.1%,占互联网业务总收入的比重升至55%;同期,整体互联网收入增长28.2%。
三季报并未单独列出国内互联网收入。按披露的海外占比和增速粗略推算,国内互联网收入可能已经同比小幅下降。
也就是说,海外不仅撑起了互联网业务的增长,还补上了国内业务的变化。更高毛利的海外收入占比提升,也带动了这门业务整体毛利率上升。
电视卖进海外,给内容平台带来新的用户;内容和平台合作创造的收入,又让一台电视的价值延伸到交付之后。
不过,电视屏幕上的生意,也有自己的分寸。
在国内,电视“套娃”收费和操作复杂曾引发大量讨论。2023年以来,相关部门推进专项治理。TCL电子在业绩材料中提到,受行业政策影响,2024年国内互联网业务收入同比下降12.3%。
电视厂商希望通过内容和广告增加收入,用户希望打开电视后能顺利找到想看的节目。收费复杂和广告频繁,都可能消耗用户打开屏幕的耐心。
用户接上电视盒子或游戏机,也可能绕过厂商的首页。屏幕亮着,画面里的收入却可能流向其他平台。
电视卖得越多,TCL就有机会接触更多家庭。但一部分收入跟着设备走,另一部分收入还要等用户拿起遥控器。
电视已经让TCL电子进入许多家庭。接下来,它希望进入这些家庭的产品更多一些。
03
电视越赚钱
TCL越不敢只靠电视
把电视和互联网放在一起看,TCL电子的利润画像就很清楚了:电视贡献了超过一半的收入,电视加互联网拿走了约九成的新增毛利。
这家公司眼下最赚钱的家当,就是那块屏幕,以及屏幕背后那门收租的生意。
但这也意味着另一件事:TCL比过去更依赖电视了。
电视毛利率从16.3%爬到19.5%,互联网毛利率做到60.9%,两块加起来撑起了利润表最厚的那一层。
问题也随之而来:电视越赚钱,TCL越承受不起电视卖不动。
而天花板是看得见的。中国电子视像行业协会数据显示,中国家庭的换机周期已从5到7年拉长到10年以上;集邦咨询预计,2026年全球电视出货量将下降1.4%,2027年再降1.2%。
出清也同时在加速。2026年10月,46年历史的康佳正式退市,四年累亏超200亿元;四川长虹前三季度营收增长4.3%,归母净利润却暴跌94%。
管理层对此并非没有警觉。杜娟在年报主席报告中写得很直白:“仅有规模的积累已不足以应对未来的挑战”,公司要推动“从规模驱动向‘经营品质与核心能力’的双重跃升”。
翻译过来就是:趁着电视这台引擎还强劲,把轨道铺到电视之外。TCL今年的动作,全是这个逻辑。
11月2日,56.1亿港元收购TCL空调业务完成交割。通函显示,标的2025年收入337.58亿港元,税后利润19.14亿港元。
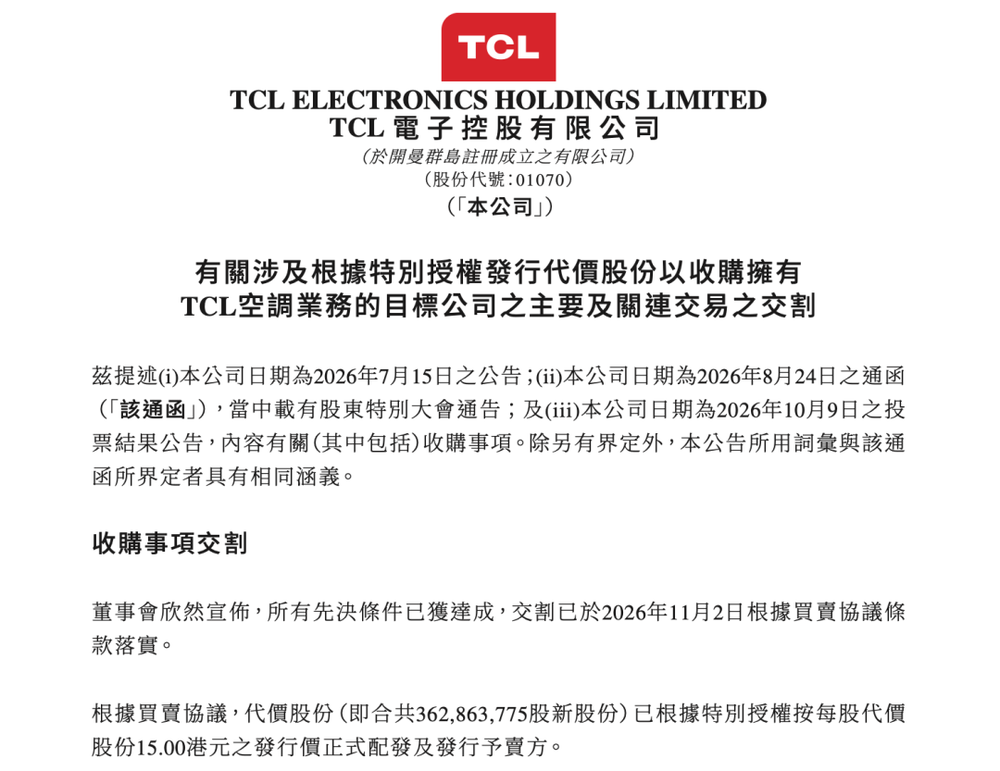
这不是买新生意,而是把早已在自己渠道里卖熟的生意从“代销”变成“自营”—。
2025年公司向相关空调企业采购约75亿港元产品再转售,收购后,制造利润也装进了口袋。
与索尼的合资公司2027年并表后,TCL手里将同时握着TCL和BRAVIA两张牌,一张中端走量,一张高端溢价。
8月推出的AI陪伴机器人AiMe,是全场景生态的探路棋子。同时还在做减法:筹划把毛利率不到10%的光伏业务分拆上市。
这套打法的内核,是把电视时代攒下的全球渠道和运营能力,复用到更多品类上。
正如TCL实业泛智屏副总经理陈展园所说,要在海外渠道争取“一号位”,让产品被更多用户看到。
渠道铺好了,卖电视和卖空调用的是同一张网。公司预计,未来三年互联网业务收入年复合增长约20%。
同样看到天花板的还有海信,只是它选了另一条路。
前三季度,海信视像营收444.17亿元人民币,同比增长3.7%,归母净利润18.44亿元人民币,同比增长13.23%。
涵盖激光显示、商用显示等业务的“新显示新业务”,同期收入增长18%,达到68.2亿元。
在电视上,海信押注的是RGB-Mini LED。按洛图科技的数据,今年前三季度,国内每卖出三台RGB-Mini LED电视,就有近两台来自海信。
在上游,海信视像半年报披露,其电视用TCON芯片的全球市占率约为45%。
打个比方:TCL像一个手握全球渠道网络的运营商,不断把新品类装上网;海信更像一个技术宅,围着显示技术把产业链上下游打穿。
两条路没有高下,但目标一致——在“电视”这个词装不下自己的野心之前,先把自己变成别的什么。
回到最初的问题:没人看电视了,电视厂商的好日子还有多久?
答案或许是:对只想着卖电视的厂商,好日子已经结束了,康佳和长虹就是样本;对把电视做成入口、把渠道做成资产、把利润换成新船票的厂商,好日子才开始计价。
这份54.5%的利润增速,既是一个时代的奖励,也是一个时代的倒计时。TCL比谁都清楚这一点,所以它一边数钱,一边换轨。
至于“谁还看电视”,从来都不是真问题。
四十年前,中国家庭的第一台电视几乎全是日本牌子;四十年后,日本人把电视的钥匙交给了中国公司。电视机或许真的成了客厅摆件,但拥有客厅的人,还是赢了。


