本文来自微信公众号: 青眼商评 ,作者:啸清,编辑:封飚
珠免集团要把珠海市免税企业集团有限公司剩下的49%股权买回来。
2026年11月12日起停牌,公司打算向控股股东海投公司买26%,向间接控股股东旗下的康格投资买23%,用发行股份加现金支付,同时募集配套资金;交易做完,珠海免税就是珠免集团的全资子公司。
按公告,停牌不超过10个交易日。卖方全是自家人,这是一笔关联交易,从头到尾只有一件事要紧:价格。
为什么必须买
为什么躲不掉?
今年前三季度,珠免合并报表净利润3.008亿元,其中2.821亿元按股权比例分给了免税公司的少数股东,留在上市公司股东名下的只有0.187亿元。
免税生意赚的钱,九成以上跟上市公司股东没关系。
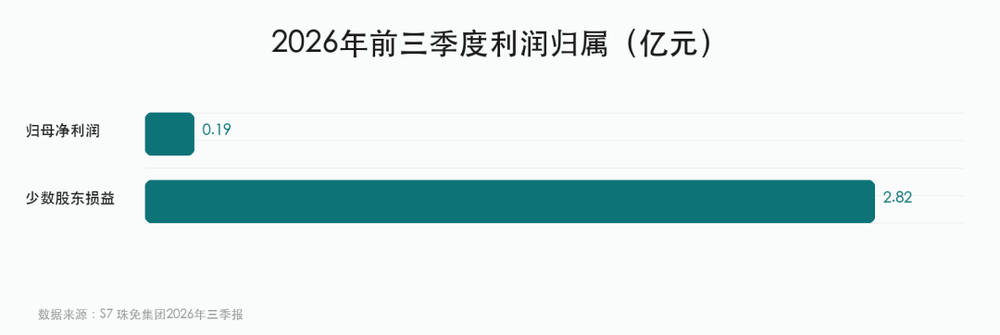
少数股东损益,就是别人按持股比例从子公司利润里分走的那一块。
这套算法本身没有问题,问题出在结构上:
免税公司眼下是珠免最主要的利润来源,可上市公司只握着51%,另外49%攥在别人手里。
免税店利润将近一半流走了。
不买回来,这门生意做得再好,上市公司股东也只能隔着一层看。
关联交易本身不稀奇,稀奇的是价格。
资产在国资体系里转手,买卖双方都是自家人,没有市场竞价帮忙校准,价格高一点低一点,最后都由上市公司和它的中小股东消化。
这也是每一笔关联交易都要重点披露作价依据的原因。
为什么可能买贵了?
价格是这场交易真正的考题。
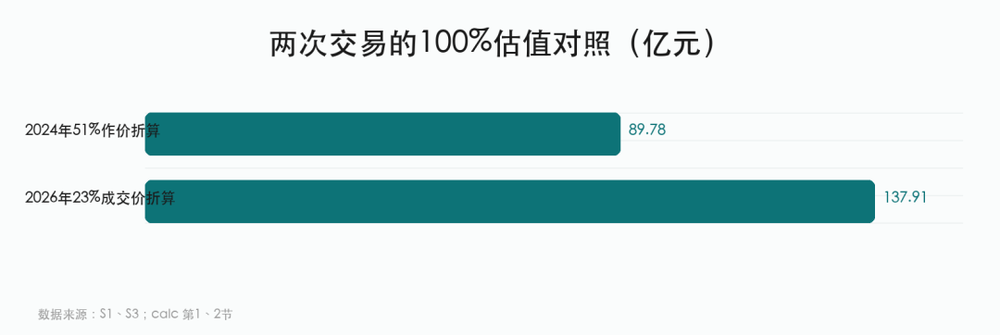
两年前的12月底,珠免做过一次大置换,把5家房地产子公司股权和一揽子债务装出去,换回免税公司51%的控股权,作价45.7878亿元,折算整家公司约89.78亿元。
置换完成后,免税公司剩下的少数股权拆成两份,分别在两家国资公司手里。
两年后的10月,其中城建那份换了主:城建集团把所持23%股权以31.72亿元卖给康格投资,折算整家公司137.91亿元。
这其中1%的股权,两年前折算约0.9亿元,这笔转让涨到了近1.38亿元。
照这个单价测算,这次要买的49%对应约67.58亿元,比两年前多掏21.79亿元,买的股份还少2个百分点。
资产还是那块资产,门店还是那些门店,两年时间没有多一间店,价格就涨了五成。
这个测算是按前次成交价折算,海投手里的26%也有可能单独定价,叠个甲最终数字以重组预案和评估报告为准。
但贵不贵这个问题躲不开,因为利润。
免税公司去年归母净利润7.644亿元,前年是7.838亿元,两年几乎没动,估值却抬了五成多。
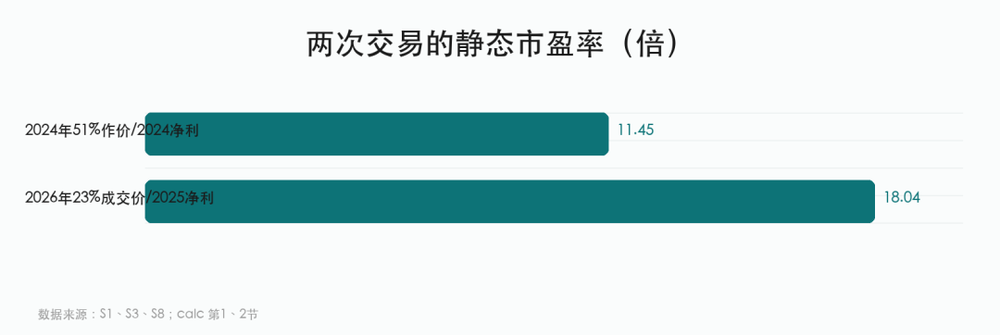
两年前的价格11.45倍年利润就能回本,这笔转让要18.04倍。
当年重组时卖方立过业绩承诺,年报里披露的承诺口径净利比审计报表低一些,两套口径不能直接比大小;可不管用哪套,结论都一样,利润横盘。
2024年那笔是同一控制下的重大资产置换,说得直白点,是国资体系内部的资产腾挪,定价用的是两年多前的评估基准日;2026年这笔是非公开协议转让,成交就发生在上个月。
可两次卖的是同一家公司,利润几乎没动,回本年限差出六年多,中间这截差距,预案得给出解释。
净资产接不住现金方案
多掏的钱聊完了,接着看钱从哪来。
珠免去年全年归母净亏损10.294亿元,这笔亏损与房地产资产处置、减值计提及财务费用等因素有关,不是免税生意亏的,免税公司自己每年赚着7亿多元。
麻烦在净资产:从去年末的10.562亿元缩到今年9月末的0.298亿元,三个季度基本缩没了,主因是免税公司及下属公司用港币记账,汇率波动带来折算损失。
这类损失实实在在削薄了股东权益,公司解释过不能说资不抵债。但对一笔几十亿的现金收购来说,这个家底确实接不住。
现金方案的难处,公告里演示过一次。
10月15日,城建集团要把手里的免税公司股权转让给康格投资,珠免作为持股过半的老股东,本来有权优先买下,所谓优先购买权,就是别的股东卖股份时先问你要不要按同样条件接。珠免公告放弃。
理由写得很直白:用现金溢价收购少数股权,多付的价差要直接冲减资本公积。
资本公积是上市公司发行股票时攒下的股本溢价,属于全体股东的家底,从这里直接划掉一大块,归母净资产当场击穿底线。
所以方案换成了发行股份加现金。
发新股不用掏现金,账面处理和现金收购也不同,具体影响要看预案里的评估值和发行价;但代价没有消失,只是换了个承担的人:老股东。
一个月时间先弃后买为哪般?
10月以来的动作连起来,顺序很清楚,每一步都有公告或工商记录可以对照。
10月15日,珠免董事会公告放弃优先购买权,让那笔23%转让顺利过户;
停牌前一天,转让完成工商变更,股权落到康格投资名下;
第二天一早,上市公司停牌,宣布向海投和康格把剩余股权一并买回。
连起来看,支付方式的切换是关键:10月的转让是纯现金,停在上市公司之外;11月的买回换成发股,由上市公司出面。
现金给不起,就用股票顶上,这是净资产账面决定的。
先在集团内部把价格定好,再让上市公司按这个价格接单,并非市场竞价的结果;
这个价格会不会沿用,定价依据是什么,预案必须交代。
天眼查工商信息把各家关系摆得清清楚楚:
珠免集团成立于1999年6月8日,法定代表人李向东;
免税公司现行登记成立于1987年9月20日,法定代表人也是李向东,和上市公司的法定代表人是同一人,这家1987年登记的企业做免税生意做了近40年。
接走股权的康格投资2018年8月30日注册,由格力集团全资持股;出让股权的城建集团则由华发旗下持股。
一圈转下来,免税公司剩下的近一半股权全部归进格力集团体系,再由上市公司发股买回。
复牌之后
最后回到钱上。
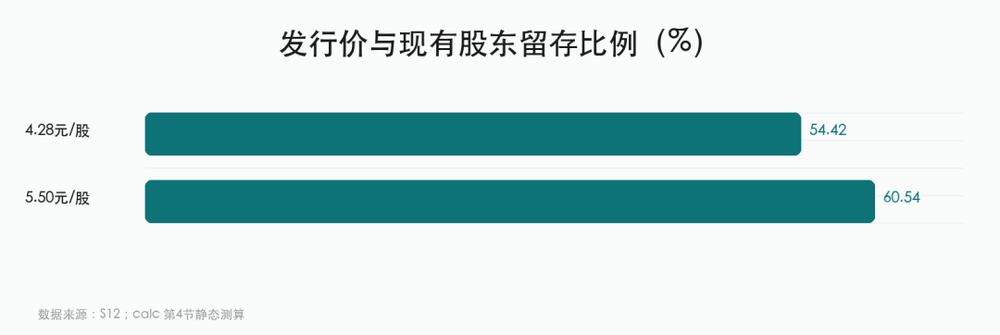
发行价和现金比例还没定,下面只是静态测算:假如对价全部按停牌前的4.28元发股,要新发约15.79亿股,老股东持股摊薄45.58%;发行价定得越高,新发的股越少,摊薄越轻。
这背后是道简单的除法:买回49%后,免税利润全额归母,分子变大;发新股把股本这个分母也撑大,每股收益增不增厚,看分子分母谁跑得快。
4.28元只是停牌前的收盘价,不是已经定好的发行价。
海投那26%怎么定价,是不是沿用前次的同比例单价;
新评估基准日下免税公司的评估值和盈利预测,18倍的回本年限意味着免税公司要么利润上台阶,要么这份定价里还有别的考虑,预案会给答案;
最终锁定的发行价和现金比例。利润还在原地,发行价若又贴着市价,增厚的是关联方的账面,摊薄的是5.7万户股东的每股收益。
这笔交易还需要走董事会、股东会审议,再经上交所审核与证监会注册,中间任何一步都可能改条件,配套募资的规模和用途也要等预案披露。
等到预案复牌那天,也许有心人可以先翻翻珠免披露的26%单独作价,再瞅瞅发行价,两个数对照一下子,这笔交易划不划算就有数了。