(本文作者为 万联万象,钛媒体经授权发布)
文 | 万联万象
关税预期一旦松动,140万吨铜形成的“堰塞湖”会开闸吗?
先看一组反差。
摩根士丹利估算,约140万吨铜正以不同形式集中在美国。与此同时,中国和欧洲的现货买家,却仍在支付高额溢价。
让这么多铜流向美国的,并不完全是工业消费。过去一年多,贸易商持续押注美国未来可能对精炼铜征税,提前把铜运进美国,以获取潜在的成本优势。
11月3日,美国中期选举举行。据路透社11月4日报道,民主党在此次选举中赢得新一届国会参众两院控制权。新一届国会将于2027年1月3日开始任期。
选举为原本悬而未决的关税政策增添了新的变量。
问题是:如果未来征税的可能性下降,贸易商还有没有必要继续把大量铜留在美国?
关税预期,把铜“吸”到了美国
先回答一个问题:美国为什么囤了这么多铜?
2025年7月,美国对部分铜半成品及铜密集型衍生品实施50%进口关税,但精炼铜暂未被纳入。按照商务部门此前建议,2027年1月1日起对进口精炼铜征收15%关税,2028年提高至30%。方案尚未获准实施,贸易商却已提前行动。
原因不难理解。铜易于标准化交易和长期储存。如果美国未来提高进口关税,此前已完成报关、符合规定的库存,就可能比届时新进口的铜更有成本优势。
10月30日,摩根士丹利估算,2026年初以来美国超额进口铜约74万吨,累计囤铜规模约140万吨。140万吨并非美国官方库存数字,而是该行结合COMEX、美国境内LME仓储数据及非交易所库存推算的广义规模。
大量铜流向美国,改变了全球库存的地理分布。截至10月底,美国仓库持有约63%的LME有效仓单铜库存,在全球可见铜库存中占比接近80%。与此同时,美国以外LME铜库存处于2023年以来同期低位,中国洋山铜溢价接近每吨200美元,欧洲部分现货升水也升至历史高位。
按照通常规律,库存增加应缓解供应紧张。但美国库存持续集中,其他地区现货市场却仍然偏紧。将美国仓库中的铜运往亚洲或欧洲,不仅要承担运输、融资成本,还可能失去未来关税形成的潜在收益。海外现货升水走高也受到冶炼检修、废铜偏紧等因素影响,不能全部归因于美国囤铜。但美国持续吸收国际铜资源,确实改变了全球铜的流向。
这座“堰塞湖”并非由贸易禁令筑起,而是由关税预期和跨市场价差共同形成。只要留在美国仍然划算,贸易商就缺乏把铜运往其他市场的动力。
选举改变政治环境,关税决定权仍在白宫
第二个问题:中期选举改变了什么?
路透社11月4日报道,生活成本是影响此次选举的重要因素之一。新一届国会就任后,相关贸易措施可能面临更多监督,增加白宫推进关税的政治阻力。
事实上,白宫在选举前就已对精炼铜关税表现出犹豫。9月10日,路透社援引知情人士报道,特朗普政府尚未就进口精炼铜征税作出最终决定。政策面临两方面权衡:提高关税有望鼓励美国本土采矿和冶炼投资,却也可能增加制造企业的原材料成本。铜广泛用于电网、汽车、建筑和电子设备,进口成本上升可能向下游传导。
但一个法律边界不能忽略:选举结果不会自动改变关税的法律状态。232条款授权属于行政程序,政治环境变化不会自动终止相关授权;白宫仍可实施、推迟、调整或放弃精炼铜关税。
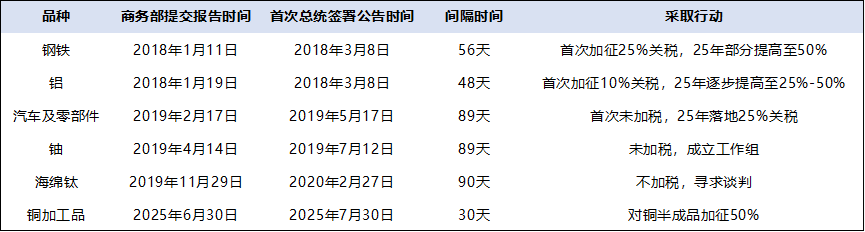
图:232项目调查时间线 来源:兴业期货投资咨询部
对贸易商而言,真正重要的是未来关税预期如何变化。如果市场判断征税可能性下降,继续将新增铜运入美国的吸引力就可能减弱。
但对已经持有美国库存的贸易商来说,情况并不完全相同。只要白宫尚未明确放弃征税,部分库存就仍可能具有潜在的关税优势。提前运出美国,反而可能意味着放弃这一机会。
由此出现一个反直觉的局面:新增囤铜的动力可能减弱,存量库存却未必立即释放。前者取决于新的进口交易是否划算;后者还要考虑已有库存的持有成本、关税优势和重新运输的经济性。
仓单增加了,铜却还留在美国
第三个问题:库存数据在动,铜是不是开始走了?
11月初的铜市场,数据看上去有点打架。
一边是库存增加。11月2日披露的LME数据显示,新奥尔良仓库铜库存增加20450吨,推动LME全球注册仓库铜总库存升至293775吨;11月3日披露的数据进一步显示,总库存增加15875吨,达到309650吨。11月4日,光大期货日报引用的COMEX数据也显示,铜库存增加1730吨至731437吨。
另一边是价格走弱。11月3日,LME三个月期铜盘中一度跌至每吨13883美元,创8月19日以来最低。但中国洋山铜溢价仍在每吨200美元附近的高位。
期货价格回落,交易所库存增加,部分地区的现货供应却没有跟着宽松。乍一看,美国铜库存的“堰塞湖”似乎开始松动了。
但这里要分清两件事:仓单增加,和铜离开美国,不是一回事。
新奥尔良本身就在美国。铜进入当地LME注册仓库,只是被纳入了交易所可交割库存,不代表已经运往中国或欧洲。而且,这些库存变化主要发生在选举结果明朗之前,还谈不上是选后反应。
美国仓库中的铜虽计入LME库存,但在运输、融资成本及关税预期影响下,未必能迅速补充欧亚现货供应。因此,LME库存增加与欧亚现货升水偏高可以同时存在。
摩根士丹利分析师Amy Gower在11月2日也指出了这一区别:铜进入美国LME仓库,对期货曲线的影响,和进入欧洲或亚洲仓库不一样。
不过,另一项指标确实在变:美国与国际铜市场之间的价差。
过去一年多,关税预期推动COMEX铜价相对LME形成溢价,贸易商把铜提前运进美国,赚的就是这个价差。随着美国库存越堆越多,这个价格优势逐渐收窄。光大期货11月4日跟踪的COMEX-LME价差约为每吨90美元。摩根士丹利10月30日则指出,当时两地即期价差已接近零,三个月远期溢价仍约为每吨500美元。两组数据统计时点和期限不同,不宜直接相减。
但方向是清楚的:现在把铜运进美国,靠即期价差赚的钱已经很少;远期却还有溢价,说明市场没有完全放弃关税预期。当然,远期溢价不等于未来一定征税,也不等于能兑现的利润。
更值得注意的是,即使即期价差接近零,美国铜进口也没有马上停下来。摩根士丹利指出,铜流入美国的规模仍然较高。这说明除了价格,政策预期、贸易合同和库存配置都还在起作用。
真正可能最先变化的,不是美国仓库里的铜突然流走,而是下一批铜还愿不愿意继续运进美国。
如果新增进口放缓,原本可能流向美国的铜就有机会留在其他消费市场。即使美国现有库存没有立即出口,也可能在边际上缓解部分地区的供应压力。
现阶段能观察到的是:美国交易所铜库存增加,即期价差明显收窄。但美国库存是否已经开始大规模跨境释放,仍要看实际进出口数据。
四种关税路径,决定不同的囤铜收益
最后一个问题:这140万吨铜,最终会往哪走?

答案仍取决于白宫。
10月30日,摩根大通在周报中提醒,市场已经开始关注美国关税迟迟不落地可能带来的风险。如果长期不实施精炼铜关税,部分区域价格溢价可能逐渐消退。摩根士丹利则把可能的政策路径分为四种情景。
第一种,美国明确放弃精炼铜关税。提前进口的理由明显减弱,部分库存可能重新配置到海外。但实际流向还要看区域价差和运输成本。放弃征税,不等于库存会立刻外流。
第二种,白宫直接实施统一关税。贸易商为规避未来更高税率而持续抢运的动力可能减弱。但部分已经完成进口手续、符合规定的库存,仍可能享有成本优势,不一定会立即释放。
第三种,分阶段提高税率。摩根士丹利认为,这可能延续美国的超额进口。贸易商会在未来税率上升前继续把铜运进美国,其他地区的供应则继续偏紧。
第四种,白宫继续推迟决定。价差收窄和持有成本会削弱新增进口的动力;但对存量库存来说,只要未来征税仍有可能,贸易商就未必愿意马上运走。
四种路径,对新增进口和存量库存的影响并不对称。关税政策会改变贸易商往美国运铜的动力,却不必然让已经囤在那里的铜立刻流出来。尤其是“继续推迟”这一情景,既可能削弱新增囤货的吸引力,也可能延长部分库存的滞留时间。
接下来,市场要盯的主要是三个信号:白宫会不会正式敲定精炼铜关税;COMEX与LME同期限价差怎么走;美国铜进口是否持续放缓,库存有没有出现真正的跨境流动。
此前建议的2027年1月1日,并不是关税自动生效的日期。政策仍待白宫决定。
过去一年多,贸易商押注美国未来征税,持续把铜运进美国。中期选举给这个预期增添了新的政治变量,却没有直接打开库存流向海外的通道。
约140万吨铜形成的“堰塞湖”,闸门尚未被证实打开。相比现有库存何时流出,更早发生变化的,可能是下一批铜还愿不愿意继续运进美国。
而决定这笔交易是否划算的,仍是白宫尚未落定的关税政策。
信息来源说明
报告来源:
摩根士丹利《Copper Signalling Scarcity》,2026年10月30日;
摩根大通《The Week in Commodities》,2026年10月30日;
智利铜业委员会(Cochilco)市场展望,2026年10月30日;
光大期货有色金属日报,2026年11月4日。
报道来源:
路透社2026年11月4日美国中期选举报道、9月10日精炼铜关税政策报道及11月初铜市场报道。
数据与政策来源:
LME;COMEX;光大期货;美国白宫2025年7月及2026年4月2日232条款相关公告。文中232条款指《贸易扩展法》第232条,赋予总统基于国家安全理由调整相关进口贸易的权限。
免责声明:本文仅供参考,不构成任何投资建议。
完整产业数据报告、市场趋势分析,移步「产联社」客户端
更多精彩内容,关注钛媒体微信号(ID:taimeiti),或者下载钛媒体App