成熟板块的投资重心,更多落脚于盈利稳定性、分红回报与估值修复机会,本篇继续梳理移动通信、高速港口航运板块。提示:本文仅是个人的投研笔记和思考,不具有任何投资建议或指导性质。投资有风险,决策需谨慎。
1、三大移动通信公司:增值税调整,利润下滑
2026年1月1日起,通信公司的流量、宽带、短信的增值税由6%提高到9%,使得收入下滑(同样收用户100元套餐费,6%税率的不含税收入是100÷1.06=94.34元,现在9%就只有91.74元,即收入减少),但成本没有减少,导致利润减少。
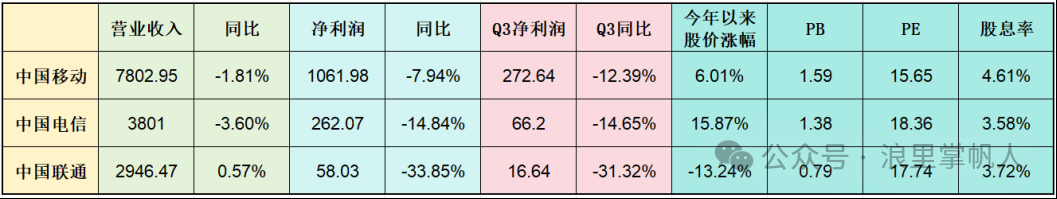
中国联通净利润下滑超30%,主要是营业成本同比增加约4.6%,管理费用、研发费用也在增加,侵蚀了利润,今年以来股价也跌了13+%。
中国移动和中国电信若剔除增值税的影响,基本盘比较稳定,利润还不错,目前股息率都低于5%,中国移动作为行业龙头,也是红利的标杆,值得长期关注,但需要注意新一轮大规模资产开支对现金流的影响。
2、港口与高速业绩稳定
从交通部发布的数据来看,港口的货运吞吐量、高速公路的车流量以及高铁旅客出行量,都在小幅稳步增长的,这些是公司利润的基石。
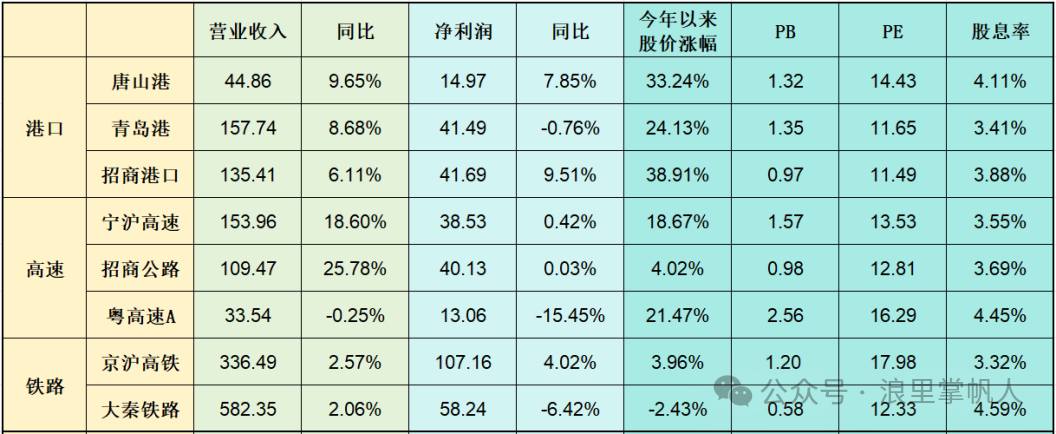
①港口运量增长:唐山港前三季度吞吐量1.89亿吨,同比增长5.06%,增长主要由外贸铁矿石拉动;青岛港货物吞吐量5.63亿吨,同比增长3.2%,集装箱吞吐量2,754万标准箱,同比增长6.6%;招商港口的利润主要是投资其他港口贡献的,运营数据好于全国。
②港口股息:由于今年股价涨幅大,股息率从5%左右降到目前的4%左右,若每股分红不跟着上涨(招商港口今年新增半年度分红,需要看年度分红会不会增加,青岛港和唐山港都有新港口要建设,维持当前的分红就很不错,建完后还有些业绩增量),现在的股息率只能说合理,不够诱人。
③宁沪高速:第三季度建造收入28.1亿元,同比增长719.6%,带动营业收入同比增长 18.6%,若剔除建造收入后的营业收入同比增长2.1%(这个建造收入是锡太高速、丹金高速在建设期内,按履约进度确认建造收入、同时确认建造成本,建造收入不会产生利润,只有在建完后通过收费获得,该项目预计在2028年通车)。
公司通过了以现金73.4亿收购苏锡常南部高速100%股权,全长43.9km,2021年12月30日通车,收费25年,截至2026年11月,剩余收费年限约20年。
2024年营收6.06亿元,净利润亏损2.13亿元(刚通车,受高折旧拖累);2025年营收8.21亿元,净利润0.71亿元,首次扭亏,增量来自沿江高速改扩建封闭施工,货车分流到本路;今年一季度营收2.04亿元,净利润0.38亿元。
沿江高速改扩建预计2027年完工,到时候货车分流红利消退,流量、利润存在回落压力,但收购的时候有个业绩承诺,即2026-2028年累计净利润不低于5.93亿元,年均约1.98亿,按照73.4亿的收购成本,收购PE大概37倍,需要持续跟踪后续车流量和利润有没有改变,要不然收费到期了都还不能够回本。
④粤高速A:核心路段广珠东、广惠高速正在改扩建:广珠东高速工期2023-2028年,广惠高速工期2025-2030年,近几年开始都比较大,去年底佛开高速转固,折旧费用增加,利润下滑幅度较大。目前分红率还是70%,股息率也有4.45%。
⑤招商公路:招商公路营业收入同比增长25.78%,利润微增,是因京津塘改扩建项目同时确认大额建造业务收入和成本,这个建造收入不产生利润,同时因改扩建使得通行费收入下降导致利润微增。
目前很多公司的核心高速公路都在通过改扩建来延长收费年限,也是这些公司未来利润的保障。
⑥京沪高铁:目前没有新的收购计划,也不会再建设高铁项目,主要运营京沪铁路和京福安徽旗下的铁路,加上提价和区位优势,还是有看头。公司规划2025—2027年每年分红不低于当年归母净利润的55%,今年半年报每股分红就比去年提高了不少,可以关注。
⑦大秦铁路:核心铁路大秦线累计运货2.98亿吨,同比增长4.10%;第三季度下降3.42%,但9月下降5.05%,主要是高煤价抑制了部分需求;运量增长但是利润下滑,主要是搞的物流总包服务收入在增加,利润比运煤的利润要薄,现在这个股息率也过得去。
具体详见:
3、美伊冲突拉动油运需求
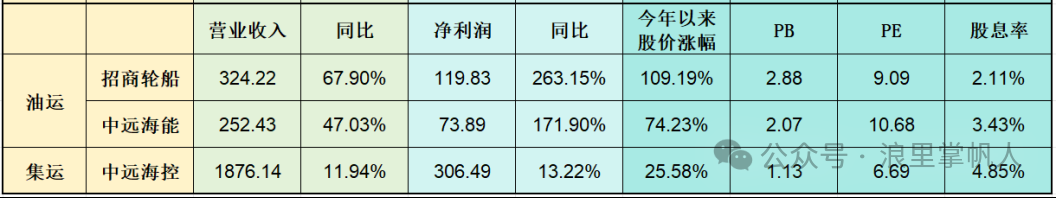
航运板块主要是油运和集装箱,头部的几家都是央企,业绩表现很好,股价走出翻倍行情。
关于招商轮船和中远海能的分析,具体详见之前的文章:
美伊冲突使得霍尔木兹海峡被关闭,催生了油轮租金大涨,也使得今年这两家油运公司业绩大增,股价大涨(我们第一篇文章发布时间是今年3月12日,到11月6日收盘,招商轮船涨3.72%,中远海能跌21.6%,波动大,如果把握不住年初的涨幅,很容易亏钱)。
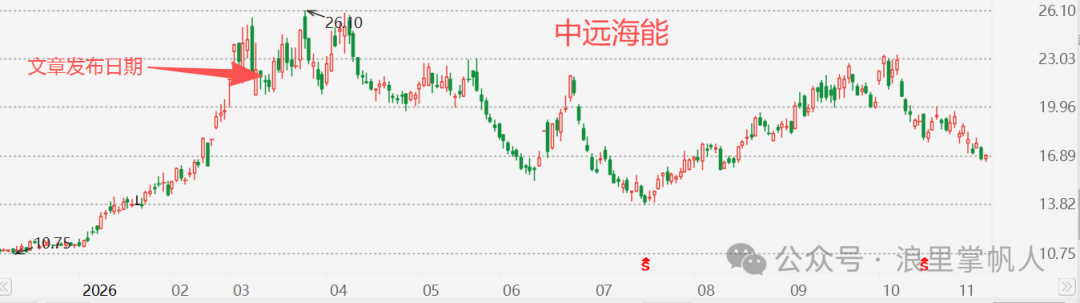
但这种事件性的影响,船的租金终究会回归正常,预计到2028年,净利润可能比今年还要低点,所以按照当前去买一个2-3倍PB的强周期性的油运公司,不是很划算。
由于红海持续绕航(亚欧航线)、巴拿马运河枯水限流(美东航线),叠加去年同期运价基数低,今年前三季度CCFI(中国出口集装箱运价指数,偏长协合同运价,波动更平缓)同比上涨约42%,SCFI(上海出口集装箱运价指数,是现货即期运价,弹性大)涨幅110%。
今年中远海控业绩更多是靠运价推动(运量增长6.47%),运价又是周期性很强的,券商预计明后年利润会回落到250-280亿左右。人民币强劲,公司收的是美元,产生了20亿+的汇兑损失,对公司利润产生了一定的拖累。
中远海控目前债务负担不重,这几年随着利润的增加,把分红率提高到了50%,按照券商预测的利润中值,股息率也有5%左右,比油运要好一些。
综合看下来,油运和集运的周期性很强,我个人喜欢在行业低谷的时候买入。中国移动、高速公路和港口这些优质资产,是值得长期关注的,需要点耐心,等市场先生给出错误定价,等一个足够吸引力的股息率。
$中国移动(SH600941)$ $中远海控(SH601919)$ $招商轮船(SH601872)$
@逍遥投资笔记 @二郎价投 @菜头日记 @墨香炉火纯青 @二马由之
本话题在雪球有6条讨论,点击查看。
雪球是一个投资者的社交网络,聪明的投资者都在这里。
点击下载雪球手机客户端 http://xueqiu.com/xz]]>


