本文来自微信公众号: LADYMAX ,作者:Drizzie,原文标题:《深度 | Lanvin收到退市警告,奢侈品黄粱梦醒?》
奢侈品集团最危险的幻觉,是把品牌数量当成竞争力。
据时尚商业快讯,Lanvin集团11月13日发布公告称,公司于11月10日收到纽约证券交易所的通知,由于普通股连续30个交易日的平均收盘价低于1美元,集团未达到纽交所的持续上市要求,需要在六个月内恢复合规。
这仍不是退市决定,却是一记警告,集团表示将采取措施恢复合规,必要时考虑通过合股提高每股价格,相关方案须经股东批准。
当初要打造全球奢侈品集团,如今却要先守住1美元的上市门槛,Lanvin集团面对的落差已经足够直白,资本可以买来品牌,也能推动上市,但买不来消费者,更不能代替业绩。
2026年上半年,Lanvin集团收入为1.008亿欧元,同比下降12.9%,毛利率从上年同期的57.7%提升至59%,经调整EBITDA亏损也从5218万欧元收窄至3462万欧元,费用控制和运营调整确实带来了一些改善。
但成本下降并没有扭转收入下滑,上半年,Lanvin收入下降17.9%至2292万欧元,Wolford下降6%至3102万欧元,St.John下降10.5%至3551万欧元,Sergio Rossi大跌28.6%至1093万欧元,四个品牌没有一个实现收入增长。
四个品牌同时下滑,意味着集团内部已经缺少可以相互支撑的增长来源。
理想中的多品牌经营,是成熟品牌贡献利润,为处于调整期的品牌提供资源,而当所有品牌都需要修复时,新品开发与营销和渠道维护便开始争夺同一笔预算,品牌组合原本希望形成的协同效应,反而变成了资源分配的难题。
如果把时间拉长,集团的压力更加明显,按剔除Caruso后的可比口径,集团收入从2023年的3.87亿欧元,降至2024年的2.92亿欧元,再降至2025年的2.405亿欧元,2025年下降17.6%,两年间集团收入蒸发了超过三分之一。
对于一个以整合全球奢侈品牌为目标的集团而言,眼下最缺少的不是更多品牌,而是一个能够真正带动增长的核心业务。
复星当初的设想,显然比今天的经营现实宏大得多。
2017年,复星成立复星时尚集团,随后通过并购逐步搭建品牌组合,2018年收购Lanvin,为这项计划找到了最具辨识度的核心品牌。
到2021年,集团旗下已经拥有Lanvin、Wolford、St.John、Sergio Rossi与Caruso五个品牌,并正式更名为Lanvin集团。
这个命名本身就寄托了期待,Lanvin不再只是一家被收购的巴黎时装屋,也成为整个集团面向全球投资者的招牌,复星希望将欧洲品牌的历史积淀与资本资源和供应链能力结合起来,走出一条由中国资本推动的奢侈品集团化路径。
2022年,该集团通过与Primavera Capital Acquisition Corporation合并,以SPAC方式登陆纽交所,并于当年12月15日开始交易。
SPAC即特殊目的收购公司,通常先通过IPO募集资金,再寻找经营实体完成合并,让后者进入公开资本市场,这是传统IPO之外的一条上市路径,在一定条件下可能缩短企业进入资本市场的时间,但仍涉及信息披露与财务审查和股东表决等程序,并不意味着可以绕过监管要求。
回看这条发展路径,集团很快完成了收购和上市,旗下品牌的经营却没有同步跟上,并购完成之后,产品需要调整,渠道需要梳理,消费者也不会因为品牌换了股东就重新购买。
一场时装秀可以带来关注,但新方向能否卖得动,还要经过几个销售季的检验,进入公开市场后,集团却需要定期交代业绩,收入持续下滑,品牌重建就很难一直按原定节奏推进。
这不能简单归咎于SPAC,上市方式不足以解释经营成败,但取得上市身份之后,集团仍要面对那些尚未解决的品牌问题。
不能因此将集团今天的困境简单归咎于SPAC,上市方式本身既不能保证成功,也不足以解释失败,问题在于,资本化可以加速,品牌成长却没有捷径。
上市平台越早搭建起来,经营能力与市场预期之间的距离,也越早暴露在投资者面前。
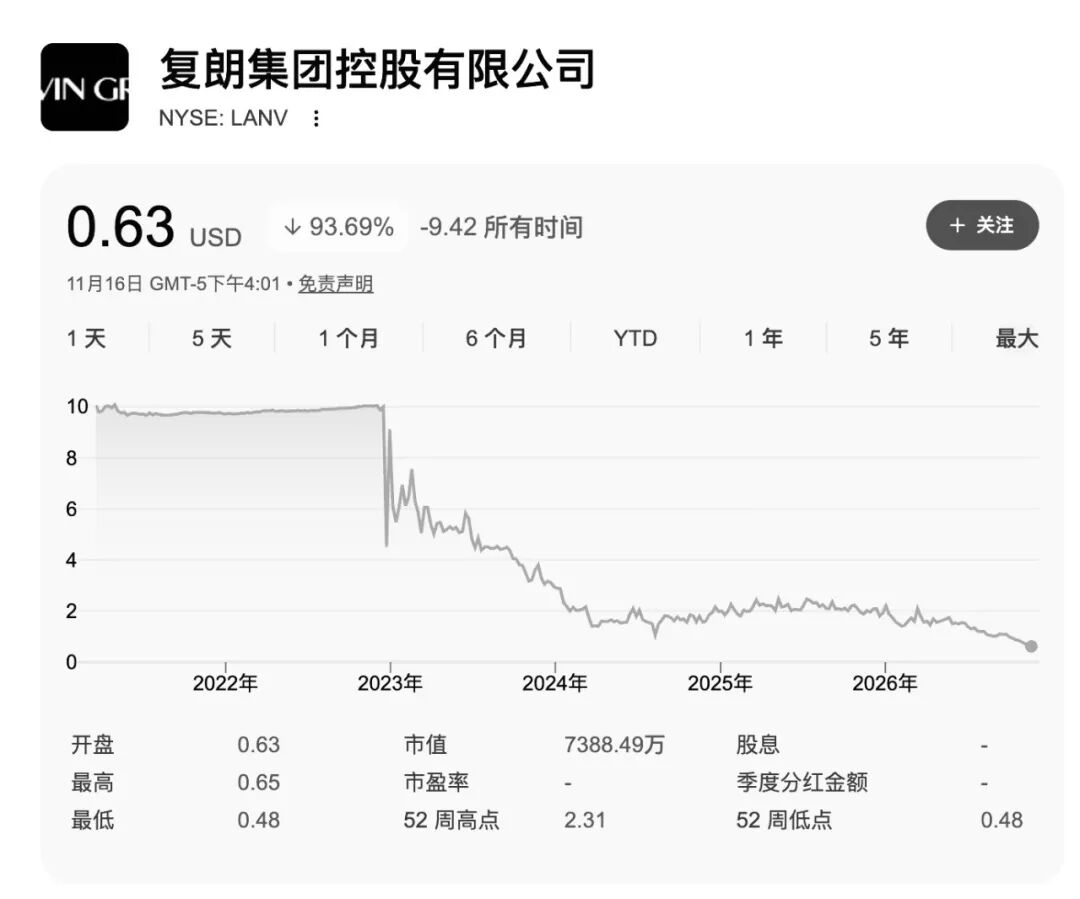
Lanvin集团上市以来股价累计下跌94%
复星希望借鉴的多品牌经营,在奢侈品行业确实有成功先例,过去十多年,以LVMH为代表的集团化模式受到市场追捧。
通过不断收购和培育品牌,LVMH将业务扩展到时装皮具之外,形成横跨珠宝腕表和美妆等领域的庞大组合,集团资源能够支持品牌发展,也有助于分散单一业务的经营风险。
但这套模式有一个容易被忽略的前提,集团必须拥有足够强大的核心品牌,能够持续创造收入和利润,维持对消费者的吸引力。
品牌组合并不是把不同品牌放在同一家公司里就能自然产生协同,真正的规模优势,始终建立在品牌自身的竞争力之上。
如今,行业风向正在变化,即使是多品牌模式最成功的代表LVMH,也开始重新审视旗下业务组合。
今年9月,WHP Global与G-III完成收购Marc Jacobs的交易,品牌离开经营近三十年的LVMH,这是LVMH重新审视品牌组合的鲜明信号,即使是拥有庞大品牌版图的奢侈品巨头,也正在重新衡量每项资产的价值与未来的增长前景,过去不断扩大品牌组合的扩张逻辑,正在让位于更严格的业务取舍。
历峰的增长支点则集中在珠宝领域,根据集团2026财年年报,珠宝品牌合计贡献集团74%的销售额,其中最重要的是卡地亚和梵克雅宝,集团虽然拥有其他品类,主要的商业支撑仍来自珠宝业务。
LVMH和历峰都说明了一个事实,多品牌组合可以扩大集团的业务边界,但是真正决定集团竞争力的,却是其中有没有足够强大的核心品牌,核心品牌能够持续吸引消费者并贡献利润,也能为其他品牌提供资源和发展空间。
反观Lanvin集团,四个品牌覆盖不同品类和客群,却始终没有形成这样的增长支点。
Lanvin自身的长期失速,尤其削弱了集团的支撑,2023年,品牌收入约为1.117亿欧元,2025年降至5763万欧元,接近减半,今年上半年,品牌收入继续下滑17.9%,仍未止跌。
来自巴黎世家的创意总监Peter Copping主导的新方向正在带来一些积极信号,集团在2025年财报中提到,相关产品在下半年获得了更好的市场反馈,最新半年报也强调,Lanvin的2026秋冬时装秀反响良好,集团旗下精品店可比销售表现有所改善。
但品牌整体收入仍在下降,说明这些积极信号尚未转化为足够广泛的商业复苏,Lanvin需要让新的设计方向成为消费者能够持续识别并愿意反复购买的产品,而不只是一次值得关注的秀场回归。
其他品牌也各自处于调整期,Wolford今年上半年的收入降幅收窄至6%,毛利率升至60%,运营改善开始产生效果。
St.John曾是品牌组合中相对稳定的一块,2025年品牌收入仅下降约1%,贡献利润达到986万欧元,北美市场收入增长3%,今年上半年,其电商收入增长31%,但仍未能抵消品牌整体收入10.5%的下滑。
Sergio Rossi则处于更艰难的调整期,2025年收入下降约30%后,今年上半年再跌28.6%,这个意大利鞋履品牌距离稳定增长仍有距离。
不同品牌的经营问题,很难靠集团资源共享解决,职能部分可以整合,但产品吸引力和消费者关系无法复制,降低运营成本也不意味着品牌就能恢复增长。
Lanvin集团过去几年频繁调整管理层,2023年12月,创始董事长兼首席执行官Joann Cheng离任,黄震接任董事长,Eric Chan出任首席执行官,2025年1月,Eric Chan转任董事,原St.John首席执行官Andy Lew接任集团执行总裁。
管理层更替之外,集团还在欧洲增设第二总部,由Andy Lew牵头,逐步形成上海与米兰双总部布局。
品牌层面也在换人,2026年3月,Barbara Werschine出任Lanvin副首席执行官,Marco Pozzo出任Wolford首席执行官,Mandy West出任St.John首席执行官,两个月后,Barbara Werschine又升任Lanvin首席执行官。
集团和品牌同时调整,意味着管理团队需要花时间重新磨合,跨地区和跨品牌的决策协调也更为复杂。
这些成本不会直接体现在财报里,却可能拖慢产品开发和渠道调整,品牌转型本就需要几个销售季才能看到效果,收入和现金流却没有留给集团太多等待的空间。
现金流进一步限制了品牌重建,2026年上半年,集团经营活动现金净流出约4782万欧元,经营仍在持续消耗现金,集团不得不更加谨慎地控制投入和主动收缩业务,集团直营门店从2024年底的225家降至2025年底的174家,今年上半年进一步减少至151家,Caruso也已于今年2月出售。
从五个品牌到四个品牌,从扩大版图到集中资源,集团正在转向防守,降本能为集团争取一些时间,但时间本身不会带来增长。
复星当初希望借助资本和管理能力,把几个品牌整合成一个有全球影响力的奢侈品集团,并购让版图迅速扩大,上市也让集团有了更大的资本平台,但品牌经营没有因此变得容易。
Lanvin需要重新找到消费者,其他几个品牌也各有难题,接下来集团最需要的,恐怕不是再讲一个扩张故事,而是先让其中一个品牌重新跑起来。
如果始终没有一个品牌能够稳定增长,所谓的奢侈品帝国,也就很难摆脱黄粱一梦的意味。