图片来源:视觉中国
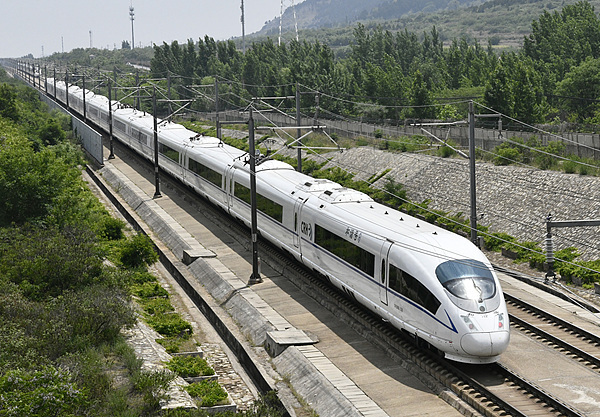
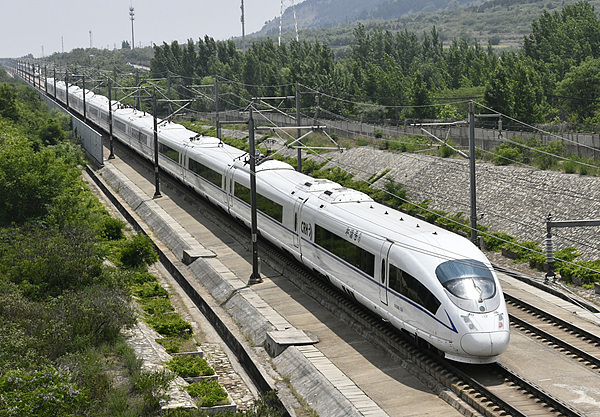
近日,京沪高铁(601816.SH)对外披露2026年第三季度报告。财报数据显示,公司今年前三季度实现营业收入336.49亿元,较上年同期上升2.57%;归属于上市公司股东的净利润为107.16亿元,同比增幅4.02%。
京沪高铁被市场称作 “最赚钱高铁”,是国内少数能够持续稳定实现大额盈利的高铁干线,多重条件叠加形成独特优势。线路串联京津冀与长三角两大经济圈,沿线人口稠密、经济活跃度高,商务出行需求刚性强。
同样聚焦于京津冀、长三角之间的商务出行客流,京沪通道也被视为空铁竞争最典型的样本。京沪航线曾是民航标志性黄金快线,而京沪高铁开通后持续分流该线路客源,各家航司财报中也多次提及高铁分流带来的经营压力。
从同期披露三季报的航司业绩看,国内三大航营收同步走高,但利润承压明显。中国国航、中国东航、南方航空前三季度营收分别为1409.63亿元、1170.66亿元、1472.12亿元,同比分别增长8.58%、10.01%、6.93%;归母净利润全部录得亏损,国航净亏损20.15亿元,东航净亏损21.15亿元,南航亏损规模最大,达到43.05亿元,三家合计亏损84.35亿元。
航司财报普遍提及,航油价格上行抬升核心运营成本,挤压了客运增长带来的收益空间。单看暑运所在的第三季度,国航、东航勉强维持盈利,但盈利规模较去年同期大幅缩水,南航在该季度出现亏损。航油是航司第一大成本项,成本增幅难以完全通过票价转移给旅客,国内客运市场竞争充分,票价提价空间受限,出现 “量增价难涨” 的局面。
京沪高铁2026年三季报显示,公司前三季度盈利规模保持高位,利润、现金流同步稳健抬升,盈利质量扎实,非经常性损益对利润扰动极小。同期经营活动现金流净额达到169.65亿元。
单季度维度来看,2026年第三季度,京沪高铁营收规模118.07亿元,同比仅微增 0.13%;归母净利润39.45亿元,同比小幅回落1.03%,扣非净利润39.47亿元,同比下滑 0.98%。
不同于一般线路仅依靠本线售票收入,京沪高铁拥有双重收入结构,除自有列车客运收入外,还向其他铁路单位收取跨线列车通行的线路使用费,路网服务收入占比较高,收入来源更加多元稳定。
今年5月,京沪高铁启动票价调整,对京沪高速线、合蚌高速线开行的动车组列车公布票价上调20%,进一步深化“灵活折扣、有升有降”的市场化票价浮动机制。这意味着,在高峰时段、车速较快的热门车次可能接近公布票价上限,而错峰时段、停站较多的车次则可能享受更大幅度折扣,让不同需求的旅客都能找到适配的出行选择。
京沪高铁2020年底上市前后,便逐步探索浮动票价机制,率先对时速300至350公里的动车组列车实行“优质优价”,根据客流变化区分季节、时段、席别实行票价浮动。
另外,京沪高铁串联国内多条高铁通道,大量往返东北、西北、西南、东南方向的跨线动车组都需要借道本线通行,该板块路网服务收入波动相对独立于本线客流、票价变化,构成业绩稳定缓冲。跨线列车票款归属列车担当方,京沪高铁不参与票款分成。
从2025年年报来看,路网服务收入为京沪高铁第一大收入来源,占主营业务收入六成以上。
京沪高铁于2020年1月登陆上交所,上市以来业绩随国内客运环境走出明显修复曲线。2020年,公司实现营业收入252.38亿元,归母净利润32.29亿元;2021 年营收293.05亿元,归母净利润48.16亿元;2022年客流承压,营收回落至193.36亿元,归母净利润亏损5.76亿元,是上市后唯一亏损年度。
2023 年出行市场全面回暖,京沪高铁营收大幅回升至406.83亿元,归母净利润115.46亿元,重回百亿盈利区间;2024年营收421.57亿元,归母净利润127.68亿元;2025年全年营收达430.62亿元,归母净利润131.72亿元,两项指标均创历史新高。
不过,京沪高铁也面临多重市场竞争压力,公司曾在财报中提示,商务及务工出行需求波动、新能源汽车普及、民航低价航班冲击等因素,均对铁路客运形成一定分流。
京沪高速铁路股份有限公司是京沪高速铁路及沿线车站的投资、建设、运营主体,线路正线全长1318公里,2011年6月30日通车运营,纵贯北京、天津、上海三大直辖市与冀、鲁、皖、苏四省。公司采用委托运输管理模式,将列车运输、牵引供电运维等工作委托国铁集团下属相关单位实施,主营业务分为本线旅客运输、路网服务两类。
股权结构方面,截至2026年9月30日中国铁路投资集团有限公司持股43.55%,为控股股东;中国国家铁路集团有限公司为公司实际控制人。全国社会保障基金理事会持股6.26%,江苏省铁路集团、上海久事铁路投资建设有限公司、南京铁路建设投资有限责任公司、天津铁路建设投资控股(集团)有限公司、山东铁路投资控股集团有限公司等沿线地方铁路投资平台位列主要股东序列。
图片来源:视觉中国
近日,京沪高铁(601816.SH)对外披露2026年第三季度报告。财报数据显示,公司今年前三季度实现营业收入336.49亿元,较上年同期上升2.57%;归属于上市公司股东的净利润为107.16亿元,同比增幅4.02%。
京沪高铁被市场称作 “最赚钱高铁”,是国内少数能够持续稳定实现大额盈利的高铁干线,多重条件叠加形成独特优势。线路串联京津冀与长三角两大经济圈,沿线人口稠密、经济活跃度高,商务出行需求刚性强。
同样聚焦于京津冀、长三角之间的商务出行客流,京沪通道也被视为空铁竞争最典型的样本。京沪航线曾是民航标志性黄金快线,而京沪高铁开通后持续分流该线路客源,各家航司财报中也多次提及高铁分流带来的经营压力。
从同期披露三季报的航司业绩看,国内三大航营收同步走高,但利润承压明显。中国国航、中国东航、南方航空前三季度营收分别为1409.63亿元、1170.66亿元、1472.12亿元,同比分别增长8.58%、10.01%、6.93%;归母净利润全部录得亏损,国航净亏损20.15亿元,东航净亏损21.15亿元,南航亏损规模最大,达到43.05亿元,三家合计亏损84.35亿元。
航司财报普遍提及,航油价格上行抬升核心运营成本,挤压了客运增长带来的收益空间。单看暑运所在的第三季度,国航、东航勉强维持盈利,但盈利规模较去年同期大幅缩水,南航在该季度出现亏损。航油是航司第一大成本项,成本增幅难以完全通过票价转移给旅客,国内客运市场竞争充分,票价提价空间受限,出现 “量增价难涨” 的局面。
京沪高铁2026年三季报显示,公司前三季度盈利规模保持高位,利润、现金流同步稳健抬升,盈利质量扎实,非经常性损益对利润扰动极小。同期经营活动现金流净额达到169.65亿元。
单季度维度来看,2026年第三季度,京沪高铁营收规模118.07亿元,同比仅微增 0.13%;归母净利润39.45亿元,同比小幅回落1.03%,扣非净利润39.47亿元,同比下滑 0.98%。
不同于一般线路仅依靠本线售票收入,京沪高铁拥有双重收入结构,除自有列车客运收入外,还向其他铁路单位收取跨线列车通行的线路使用费,路网服务收入占比较高,收入来源更加多元稳定。
今年5月,京沪高铁启动票价调整,对京沪高速线、合蚌高速线开行的动车组列车公布票价上调20%,进一步深化“灵活折扣、有升有降”的市场化票价浮动机制。这意味着,在高峰时段、车速较快的热门车次可能接近公布票价上限,而错峰时段、停站较多的车次则可能享受更大幅度折扣,让不同需求的旅客都能找到适配的出行选择。
京沪高铁2020年底上市前后,便逐步探索浮动票价机制,率先对时速300至350公里的动车组列车实行“优质优价”,根据客流变化区分季节、时段、席别实行票价浮动。
另外,京沪高铁串联国内多条高铁通道,大量往返东北、西北、西南、东南方向的跨线动车组都需要借道本线通行,该板块路网服务收入波动相对独立于本线客流、票价变化,构成业绩稳定缓冲。跨线列车票款归属列车担当方,京沪高铁不参与票款分成。
从2025年年报来看,路网服务收入为京沪高铁第一大收入来源,占主营业务收入六成以上。
京沪高铁于2020年1月登陆上交所,上市以来业绩随国内客运环境走出明显修复曲线。2020年,公司实现营业收入252.38亿元,归母净利润32.29亿元;2021 年营收293.05亿元,归母净利润48.16亿元;2022年客流承压,营收回落至193.36亿元,归母净利润亏损5.76亿元,是上市后唯一亏损年度。
2023 年出行市场全面回暖,京沪高铁营收大幅回升至406.83亿元,归母净利润115.46亿元,重回百亿盈利区间;2024年营收421.57亿元,归母净利润127.68亿元;2025年全年营收达430.62亿元,归母净利润131.72亿元,两项指标均创历史新高。
不过,京沪高铁也面临多重市场竞争压力,公司曾在财报中提示,商务及务工出行需求波动、新能源汽车普及、民航低价航班冲击等因素,均对铁路客运形成一定分流。
京沪高速铁路股份有限公司是京沪高速铁路及沿线车站的投资、建设、运营主体,线路正线全长1318公里,2011年6月30日通车运营,纵贯北京、天津、上海三大直辖市与冀、鲁、皖、苏四省。公司采用委托运输管理模式,将列车运输、牵引供电运维等工作委托国铁集团下属相关单位实施,主营业务分为本线旅客运输、路网服务两类。
股权结构方面,截至2026年9月30日中国铁路投资集团有限公司持股43.55%,为控股股东;中国国家铁路集团有限公司为公司实际控制人。全国社会保障基金理事会持股6.26%,江苏省铁路集团、上海久事铁路投资建设有限公司、南京铁路建设投资有限责任公司、天津铁路建设投资控股(集团)有限公司、山东铁路投资控股集团有限公司等沿线地方铁路投资平台位列主要股东序列。