字节把运转约五年的AI制药业务拆成Anew Labs,保留56%的股份继续控股,一款还在临床前阶段的IL-17小分子撑起约15亿美元估值。大厂高管陆续下场,六成资金流向头部,这一轮AI制药热在人和管线上。
2026 年 6 月,字节跳动把在内部运转了约五年的 AI 制药业务整体拆分出去。团队、算法平台和在研管线全部装进一家新公司 Anew Labs,中文名“新生实验室”。9 月,据报道,Anew 完成 2.9 亿美元首轮融资,投后估值约 15 亿美元。字节保留 56% 的股份,继续控股。Anew 手里最靠前的资产,是一款 IL-17 小分子,目前还在临床前的先导优化阶段,离第一个临床试验尚有距离。但据一位参投人透露,这轮额度是从一百多家机构的竞争里抢来的。一个没有临床数据的项目,拿到十几亿美元估值和上百家机构的追逐,本身就是这一轮 AI 制药热的缩影。
字节不是唯一下场的大厂,只是动作最彻底的一家。百度创始人李彦宏牵头创立的百图生科,据报道已在今年 3 月秘密向港交所递表。腾讯过去更多以投资人的身份出现,是英矽智能 IPO 的基石投资人。今年 2 月,它公开了一项完全由 AI 设计的短肽 GLP-1 减重药专利,开始自己做分子。阿里和京东则仍以医药流通和服务为主。几家的路径各不相同,变化的方向却很一致:大厂不再只给药企提供算力和工具,而是开始直接持有药物资产。
同样的剧本也在海外上演,且资金体量更为庞大。DeepMind 分拆出来的 Isomorphic Labs 今年 5 月完成 21 亿美元 B 轮。Chai Discovery 7 月完成 C 轮,估值 38 亿美元,约为七个月前的三倍。基模御三家也亲自入场:Anthropic 花约 4 亿美元,买下一家不到 10 人的公司 Coefficient Bio;OpenAI 在 10 月宣布收购 Orchestra Bio。算力的一方同样没有缺席。英伟达和礼来宣布,五年内投入最高 10 亿美元,共建 AI 实验室。
二级市场也给这个赛道留出了位置。晶泰科技、英矽智能、剂泰科技三家 AI 制药公司,已经先后在港股挂牌。熟悉这个行业的人不会忘记,2021 年也有过一轮相似的热度,随后是两年寒冬。五年过去,这一轮究竟是旧剧本的重演,还是真正的产业拐点?在这场全球竞速里,中国公司又站在什么位置?
01 从“能预测”到“能设计”:这一轮技术变在哪里
新药研发是一门昂贵而缓慢的生意。一款药要从靶点发现走到分子设计与优化,再经过临床前研究、申报和三期临床,才能上市。德勤测算,全球前 20 大药企 2024 年单个新药的平均研发成本约 22.3 亿美元,最新口径已升至约 26.7 亿美元。整个周期通常要 10 到 15 年。更大的问题是成功率,进入临床的药物,最后能获批的只有一成左右。II 期是最大的关口,通过率约 28%。钱和时间大量耗在临床,失败又恰恰集中在这里。很多分子要走到临床中段、花掉大部分预算,才被证明行不通。而 AI 制药想解决的,就是把失败提前,让它发生得更早,也更便宜。
这个想法并不新。2012 年到 2022 年间,上一代 AI 制药公司已经做过不少尝试。有人用机器学习预测分子性质;BenevolentAI 用知识图谱和文献挖掘寻找靶点;Recursion 用大规模细胞成像做表型筛选;Exscientia 和英矽智能则较早押注生成化学。这些工具各自解决研发链条上的一段问题,彼此并不连通。
转折出现在 2020 年。DeepMind 的 AlphaFold 2 基本解决了单链蛋白质的结构预测问题,这项工作后来获得 2024 年诺贝尔化学奖。它让业界第一次相信,生物学里最基础的结构问题,可以直接由模型算出来。2024 年推出的 AlphaFold 3 把预测对象扩展到蛋白质与小分子、核酸组成的复合物,此后的分子设计模型,大多沿着这条路继续往前走。
资本对上一代技术的热情来得快,退得也快。2021 年是高峰,据亿欧智库统计,截至当年 10 月,国内 AI 制药企业融资约 62 亿元,超过此前六年的总和。此后行业融资迅速降温,2023 年全球 AI 制药融资额降至约 36 亿美元,同比下滑超过四成。2024 年,全球融资额回升至约 58 亿美元,同比增长 61%,但资金主要流向美国,中国企业仅获得全球约一成的融资额。与此同时,行业融资仍以种子轮、天使轮和 A 轮为主,资本回暖并未普遍惠及所有企业。
退潮的原因,在标杆公司身上看得很清楚。Exscientia 2020 年把首个“AI 设计”的分子推进临床,完成 I 期后,2022 年被合作方住友终止。2024 年,它与 Recursion 以约 6.88 亿美元的全股票交易合并,合并后的公司随即削减了管线。BenevolentAI 在一项 IIa 期试验失败后裁员,2025 年从泛欧交易所退市。两家公司一个止步于 I 期之后,一个倒在 II 期,教训却是一样的:AI 让设计变快了,但分子进了临床,仍可能以和传统药物差不多的概率过关。
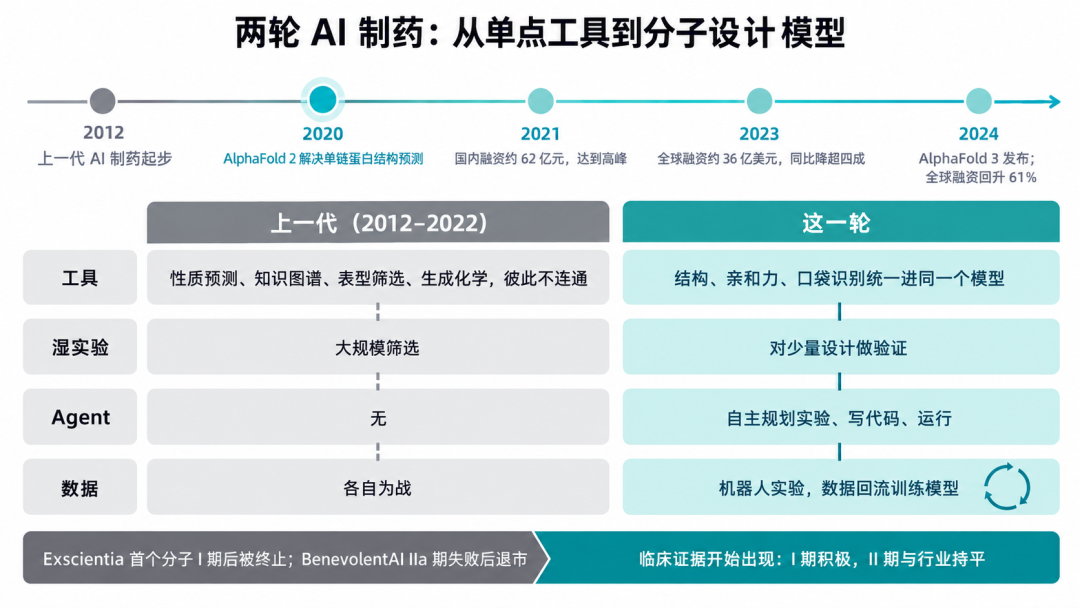
两轮 AI 制药对比:从单点工具到分子设计模型
这一轮 AI 制药热潮的不同,首先在于分子设计模型真正变得可用。Chai Discovery 2025 年 6 月发布的 Chai-2,选了 52 个此前没有已知抗体的靶点做测试,每个靶点只设计不到 20 个抗体。结果是,单轮实验的结合率达到约 16%,一半靶点至少找到了一个结合物,从设计到湿实验验证不到两周。团队称,这比此前的计算方法高出百倍以上。Isomorphic 今年 2 月公布的 IsoDDE,在小分子上给出了类似的信号。在考察新口袋泛化能力的最难测试中,它的成功率约 50%,AlphaFold 3 只有约 23%。它对结合亲和力的预测,在部分场景下已接近甚至超过传统物理方法 FEP,而且不需要晶体结构。
国内也有对应的工作,包括字节的 Protenix、SeedFold,以及 Anew Labs 与清华合作的 AnewOmni。这些工作的意义在于,湿实验的角色变了。过去是大海捞针式的大规模筛选,现在更像是对少量设计做验证,成本和周期都被大幅压缩。不过,它们仍停留在临床前,也未必经得起推敲。IsoDDE 没有公开架构和训练细节,外界目前也无法复现。
第二个变化来自大模型和 Agent。斯坦福团队开发的 Biomni 发表在 Science 上,它能自己挑选工具、规划实验步骤、编写代码并运行。它的商业版本已被日本小野制药部署到药物发现部门。让这件事变得可行的,是推理成本的快速下降。在同等能力下,大模型推理价格每年下降的中位数约为 50 倍,2024 年后更是加速到约 200 倍。Agent 第一次在经济上算得过账。但 Agent 提升的是文献检索、数据分析、实验设计这些前置环节的效率,并不直接让一个分子更容易成药。
第三个变化在数据。晶泰科技的做法是用 AI 做预测,让机器人做湿实验,再把实验数据回流训练模型,形成闭环。礼来和英伟达的联合实验室,也把大规模生产实验数据作为目标之一。礼来用内部数据训练的 TuneLab,已开放给 1300 多家生物科技公司。模型越来越容易获得,高质量数据却很难复制。谁能自己生产数据,谁的护城河就更深。
所以,行业常说的“端到端”目前只成立了一小半。在分子设计这一层,结构、亲和力和口袋识别正在被统一进同一个模型;但从靶点到上市的完整链条,还远没有打通。下一步的关键正是能把数据、决策和上下文连起来的系统。
而让这一轮热潮区别于上一轮的另一个关键点,是临床证据开始出现。BCG 的统计显示,截至 2023 年底,AI 原生公司的分子在 I 期的成功率约为 80% 到 90%,明显高于行业历史上 40% 到 65% 的水平。但到了 II 期,成功率与行业持平,约 28%,样本也只有 10 个。具体药物上,英矽智能用于特发性肺纤维化的 Rentosertib,靶点和分子都由 AI 发现与设计。它的 II 期结果 2025 年发表在 Nature Medicine 上,III 期已在今年 7 月启动。武田的 zasocitinib 源自 Nimbus 和薛定谔的物理计算平台,III 期在银屑病中优于已上市的对照药。不过,它更多被归为计算设计,算不算“AI 药物”,业内仍有分歧。
此外,到目前为止,还没有一款主要由 AI 发现的药物获批上市。所以把这些进展放回研发链条上看,AI 的改造并不均匀,成熟度更多集中在分子设计这一段。
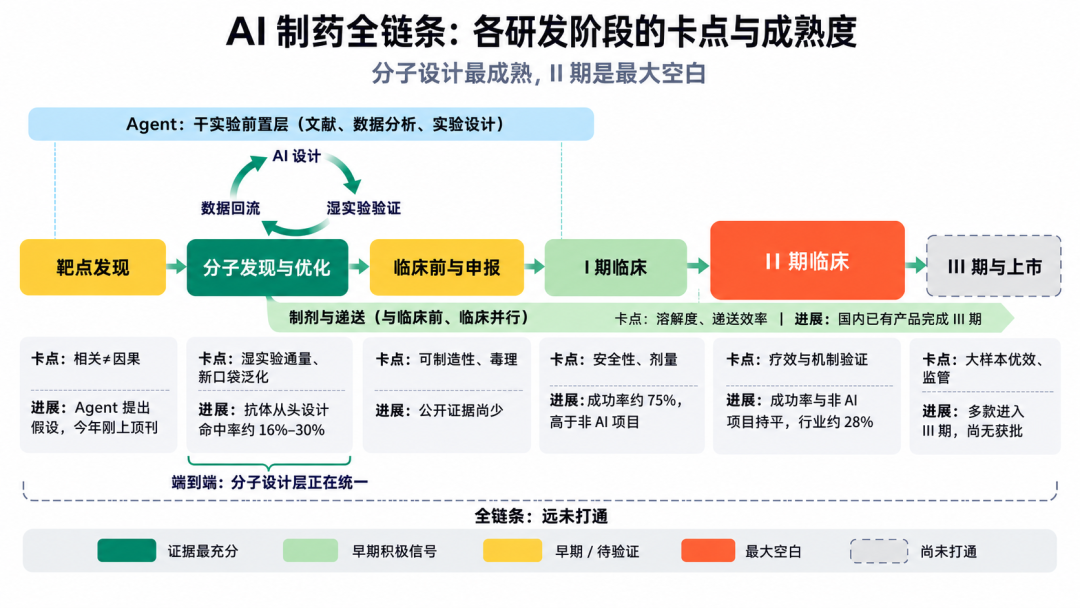
AI 制药全链条全景图:各研发阶段的卡点与成熟度
分子发现与优化是证据最充分的环节,晶泰、华深、Anew,以及海外的 Isomorphic 和 Chai,都集中在这里。往前看,靶点发现反而还在早期,用 Agent 提出科学假设的研究,今年才开始在顶刊发表。制剂和递送,是中国公司最先跑出完成 III 期产品的环节,不过这类产品优化的是剂型,分子本身并非由 AI 发现。I 期已经出现统计上的积极信号。最大的空白在 II 期,AI 还没有改变这一阶段的成功率,而这恰恰是整个链条上成本最高,同时价值也最大的地方。
02 上市、头部与水下:中国玩家的三个梯队
经过 2023 年前后的出清,中国 AI 制药行业已经明显分层:头部公司已经上市,少数几家在一级市场拿到大额融资,更多公司还在早期或水下。钱也在向头部集中。2026 年国内最大的四笔融资,分别是华深智药多轮合计 7.87 亿美元、Anew Labs 2.9 亿美元、元思生肽 1.5 亿美元和寻明生科 1 亿美元,合计约占全赛道融资总额的六成。而在 2023 到 2024 年,国内单笔最大的融资是深势科技的 7 亿元人民币,多数融资不超过 2 亿元。短短两年,头部项目的融资体量已经大不相同。
已上市的三家,资本圈并不陌生。晶泰科技 2024 年 6 月在港股上市,做的是 AI 加机器人的实验平台。英矽智能 2025 年底上市,用生成式 AI 发现靶点和小分子。剂泰科技今年 5 月上市,主攻 AI 纳米递送。按行业媒体的概括,晶泰解决“如何快速验证”,英矽解决“发现什么药”,剂泰解决“如何精准送达”。三家都交出了阶段性成绩,也都留下了需要追问的问题。
英矽的转折最明显:它 2025 年营收同比下滑约 34%,净亏损 3.52 亿美元;今年上半年营收同比增长约 287%,并首次实现半年度盈利。推动转折的,是上市后密集签下的 BD,交易对象包括施维雅、齐鲁、美纳里尼、礼来、SK 生物制药和武田,媒体统计其年内交易总额在 70 亿美元量级。但市场显然还没想好怎么给它定价。英矽股价从 2 月的 80.9 港元高点,一度跌到 6 月中旬的约 30.8 港元,回撤超过六成。BD 收入能否持续,英矽何时开始自己推进后期临床,是接下来要看的两件事。
晶泰 2025 年营收 8.03 亿元,首次实现年度盈利。但据报道,金融资产的公允价值收益贡献了不少于 5 亿元,主营业务的真实盈利能力需要拆开看。它与 DoveTree 的合作总额最高 59.9 亿美元,首付款为 5100 万美元,典型地说明了这类交易总额大、首付小的特点。市场对晶泰的核心疑问在于,它究竟是一家平台公司,还是一家高级 CRO。两种定位的估值逻辑完全不同。
剂泰的 MTS-004 是中国首个完成 III 期的 AI 赋能制剂新药,上市时香港公开发售超额认购逾 6900 倍。但它 2024 年的收入只有 150 万元,2025 年的 1.05 亿元收入也主要来自这款产品的合作首付款。单一产品依赖,是它最直接的风险。
海外同一梯队的公司可以作为参照。Recursion 合并 Exscientia 之后削减了管线;离获批最近的,反而是薛定谔计算平台孵化出的 zasocitinib,据报道 FDA 已以优先审评受理其上市申请。上一代平台型公司的经历说明,平台故事讲得再好,最终价值还是要靠一个个具体的药物兑现。
上市在途和一级市场的头部公司,是眼下最受关注的一层。百图生科据报道已在今年 3 月秘密递表港交所,此前与赛诺菲有过合作,目前尚未盈利。做实验室自动化的镁伽科技也已在 2025 年年中递表港交所,估值超过百亿元。华深智药是今年融资最多的一家,也最能说明国内头部公司的成长路径。创始人彭健曾在 UIUC 任教,是学术出身;前诺华副总裁朱祯平作为联合创始人加入,出任总裁兼联席 CEO。华深与赛诺菲累计达成的授权与合作总额超过 44 亿美元,而赛诺菲同时也是它这一轮融资的投资方之一。大药企既签合同又投钱,合同和融资互为背书,这是国内头部 AI 制药公司比较典型的打法。元思生肽走的也是这条路,阿斯利康既拿下了它大环肽平台的授权,又是它的股东。
Anew Labs 代表的是另一条路径,即大厂整体分拆。它的优势在于模型、团队和母公司的持续支持,拆分后仍能使用火山引擎的算力。首轮融资后它的投后估值约 15 亿美元,是这一层少数公开估值超过十亿美元的公司。它面对的考验是,管线还在临床前,大厂的组织基因能否支撑一款药走完临床。
除此之外,深势科技今年上半年累计融资超过 10 亿元,把智能体用在临床开发上的深度智耀,D 轮系列累计超过 1.5 亿美元,据报已在筹备上市前融资。再往下一层,是数量更多的成长期公司,天鹜科技、百奥几何、必扬医药、耐维思生物今年都拿到了亿元级以上的投资。德睿智药的 GLP-1 受体激动剂 MDR-001 据公司披露已进入 III 期,是一级市场公司里临床进度最靠前的样本之一。和海外同一梯队相比,国内头部公司的估值逻辑并不一样。Isomorphic 一轮就融了 21 亿美元,约为华深这一轮的 2.7 倍;Chai 七个月里估值涨到约三倍,靠的主要是模型能力和顶级团队。华深手里握着的,则是超过 44 亿美元的 BD 合同。海外资本押的是模型和团队,国内资本更看重交易能否兑现。
早期和水下的公司更多,也更值得早期投资人留意。一类是从大厂出来的团队。字节 Seed 的顾全全和 Protenix 负责人肖文之先后离职创业。前者已于 10 月创立 Geodesic Intelligence,做蛋白疗法 AI 原生平台,据报道已获头部美元基金跟进,肖文之的公司名称和融资情况暂未公开。大厂内部也还有没浮出水面的力量,比如已经公开 AI 设计分子专利的腾讯,以及腾讯 AI Lab 的生命科学团队、百度研究院的 PaddleHelix 生物计算平台,华为也已在医疗健康业务下推出 AI 药物研究模型,与广药集团做了生产验证。
另一类是学术背景的早期公司。做蛋白和抗体设计的分子之心、百奥几何、天鹜科技;做 3D 分子生成的有望石智慧;出自清华智能产业研究院、主打“模型加智能体”的有艾斐智药和水木分子;做 AI 虚拟细胞的有华源智因和元示科技;做实验室自动化与合成的有智化科技和 ChemLex(镁睿化学)。
海外的水下同样热闹,估值也更激进。据报道,OpenAI 研究员 Miles Wang 离职创办 AI 药物发现公司,公司还没有名字,就在洽谈约 20 亿美元估值的融资,不过他本人对相关报道提出了异议。Coefficient Bio 则是另一种结局:成立约 8 个月、不到 10 个人,就被 Anthropic 以约 4 亿美元收购。
表 1|中国 AI 制药公司的资本阶段分布
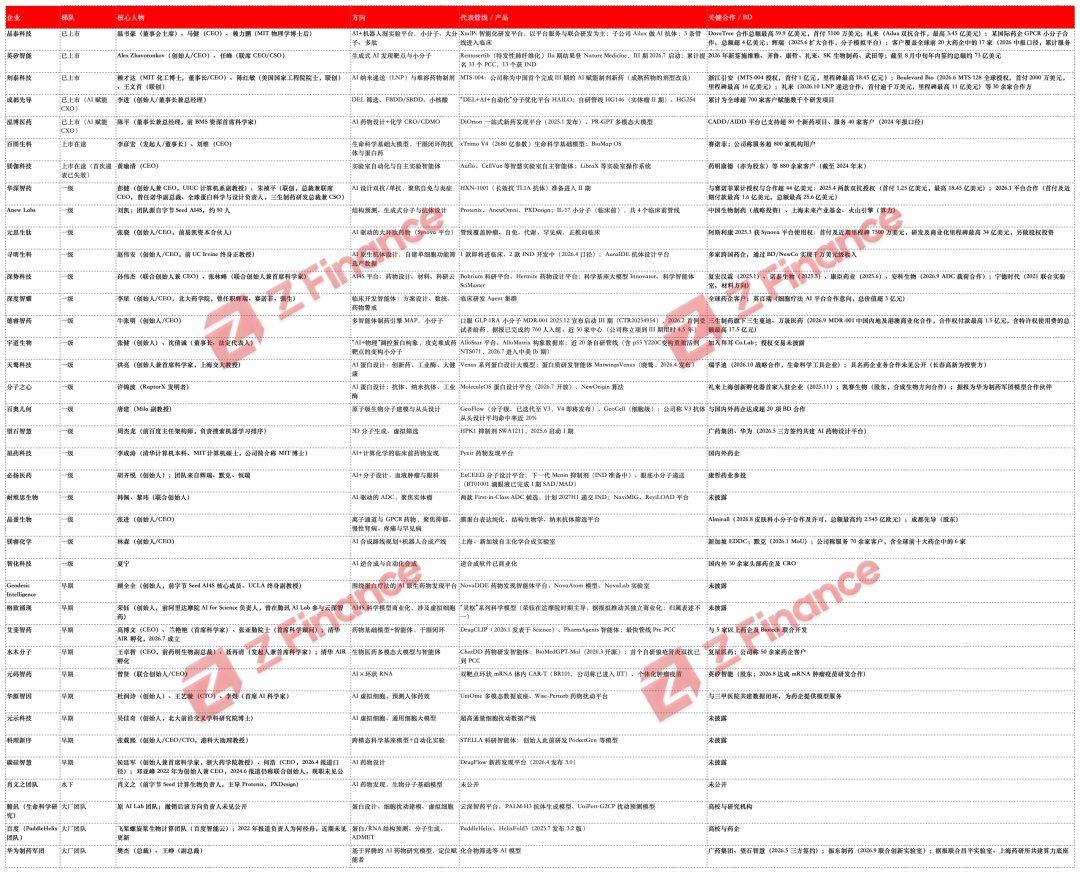
排完座次,再看这些公司靠什么赚钱。大致可以分为五种模式。
表 2|AI 制药的五种商业模式
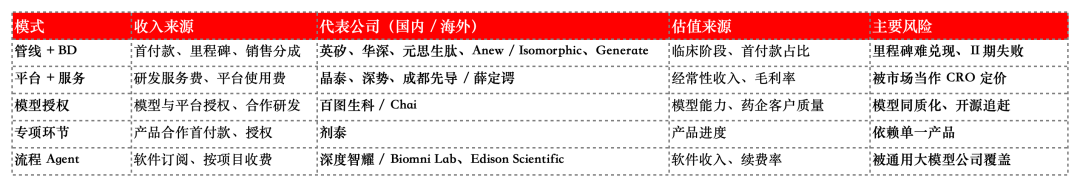
管线加 BD 是中国公司的主流选择,原因很直接:BD 出海已经成为中国创新药最主要的变现渠道。2025 年,中国创新药 license-out 共 157 笔,总额约 1357 亿美元,首付款约 70 亿美元,占全球 license-out 总额约 49%,首次超过美国。当年前三季度,license-out 首付款达到 45.5 亿美元,首次超过同期一级市场融资的 31.9 亿美元。对 biotech 来说,收入已经是重中之重。买方的态度也在转变。一年前,药企对 AI 的顾虑还集中在幻觉、数据安全,以及与传统 CRO 有何不同;到 2026 年,多数药企的第一反应已经变成先试点。但这种模式必须看首付款占比,低首付、高里程碑是行业惯例,中国创新药出海整体也存在退货多、兑现率低、同质化的问题。晶泰与 DoveTree 的合作,首付款不到总额的 1%。总额只能说明买方愿意为成功付多少钱,首付款才说明它此刻愿意承担多少风险。
平台加服务模式的关键,是能否摆脱 CRO 式的定价。在这一点上,中国的实验和外包生态是一项优势。药明生物管理层表示,AI 公司为训练模型而采购的蛋白生产服务增长很快。模型需要大量实验数据,湿实验的成本和效率,会直接影响 AI 公司的研发速度。这对国内平台公司和 CXO 都是机会。
流程 Agent 是国内最薄弱的一层。推理成本的拐点已经出现,海外也有了 Biomni Lab 这样的商业化产品,但国内除了深度智耀在临床开发环节做出了规模,研发前端还没有成规模的公司。这里既是空白,也可能是陷阱:Anthropic 和 OpenAI 都在收购相关团队,通用大模型公司随时可能把这一层直接做掉。
把上市公司、一级市场和水下项目放在一起看,中外 AI 制药的差别已经很清楚。海外头部公司靠顶级实验室背景和超大规模私募起家,估值锚定在模型能力和大药企合作上;国内头部公司靠 BD 兑现和港股窗口立足,估值更看交易和收入。前者讲能力,后者讲兑现。
但两边有一个共同点:真正稀缺的不是算力,也不是模型,而是人。Isomorphic 背后是 Demis Hassabis 和 DeepMind 的团队;朱祯平加入之后,华深才接连拿下大额交易;Anthropic 花 4 亿美元买下的,本质上也只是一个不到 10 人的团队。人才往哪里流,很大程度上决定了下一批公司会在哪里长出来。
03 最懂药的人最贵:中国 AI 制药的人才流向
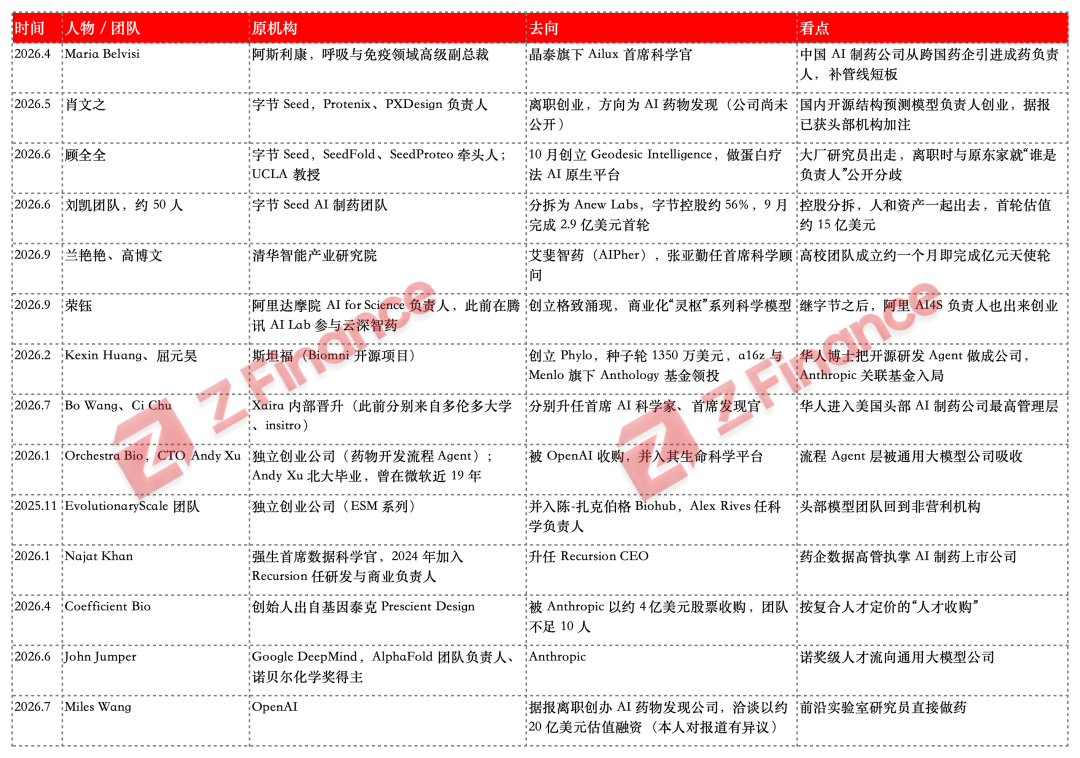
过去一年,AI 制药领域最明显的一股人才流动,是从大厂和前沿实验室走向创业。今年 6 月,顾全全宣布离开字节 Seed,他此前参与过 SeedFold、SeedProteo、DPLM 等工作。几乎同一时间,Protenix 负责人肖文之也离职创业。海外的路径如出一辙。Chai 联合创始人 Josh Meier 曾是 OpenAI 研究员;据报道,OpenAI 研究员 Miles Wang 也已离职做药。原因并不难理解。药物研发遵循“双十定律”,一个项目动辄十年,与互联网业务快速迭代的节奏天然冲突,激励和考核很难对齐。大厂决策链条长,激励机制难以重构,也让核心人才更愿意出去单干。大厂的应对,是把“放人走”变成“控股分拆”。字节把整支团队连同算法和管线装进 Anew,自己保留 56% 的股份;Isomorphic 走的也是类似的路,它由 Hassabis 在 DeepMind 体系内创立,Alphabet 控股,直到 2025 年才首次引入外部融资。人可以出去,资产留在体内。
人才流动也伴随着争议。顾全全离职后,字节方面向媒体表示,他参与过结构预测和预训练的部分工作,但并非 AI 制药业务的负责人。顾全全则公开回应,称这一说法与事实不符。另一股流动在海外更明显:通用大模型公司开始收编制药团队。Anthropic 今年 4 月收购的 Coefficient Bio,创始人来自基因泰克的计算药物发现部门,行业媒体普遍把这笔交易看作按稀缺复合人才定价的“人才收购”。AlphaFold 3 的共同负责人 John Jumper 也在 6 月离开 DeepMind,加入了 Anthropic。10 月,OpenAI 又宣布收购做药物开发流程 Agent 的 Orchestra Bio。但国内并购退出的通道一向狭窄,大模型公司自己也还在投入期,所以更现实的做法是把人留在体系内,或者用合同和股权把团队绑住。字节选择了控股分拆;大药企则一边签 BD 一边入股,赛诺菲之于华深、阿斯利康之于元思生肽都是如此;英矽也以战略投资的方式入股了做环状 RNA 的元码智药。
表 3|近一年 AI 制药关键人才流动
这些流动背后,最关键的其实是既懂 AI,又懂药的人。而国内主要 AI 制药公司的 47 位创始人和核心成员里,AI 算法、计算机与理工科出身的占了一半以上,真正有药企研发或传统药企背景的只有 8 人,药学与生物医学出身的也只有 5 人。懂模型的人不缺,懂药的人很少。
表 4|创始人与核心成员出身
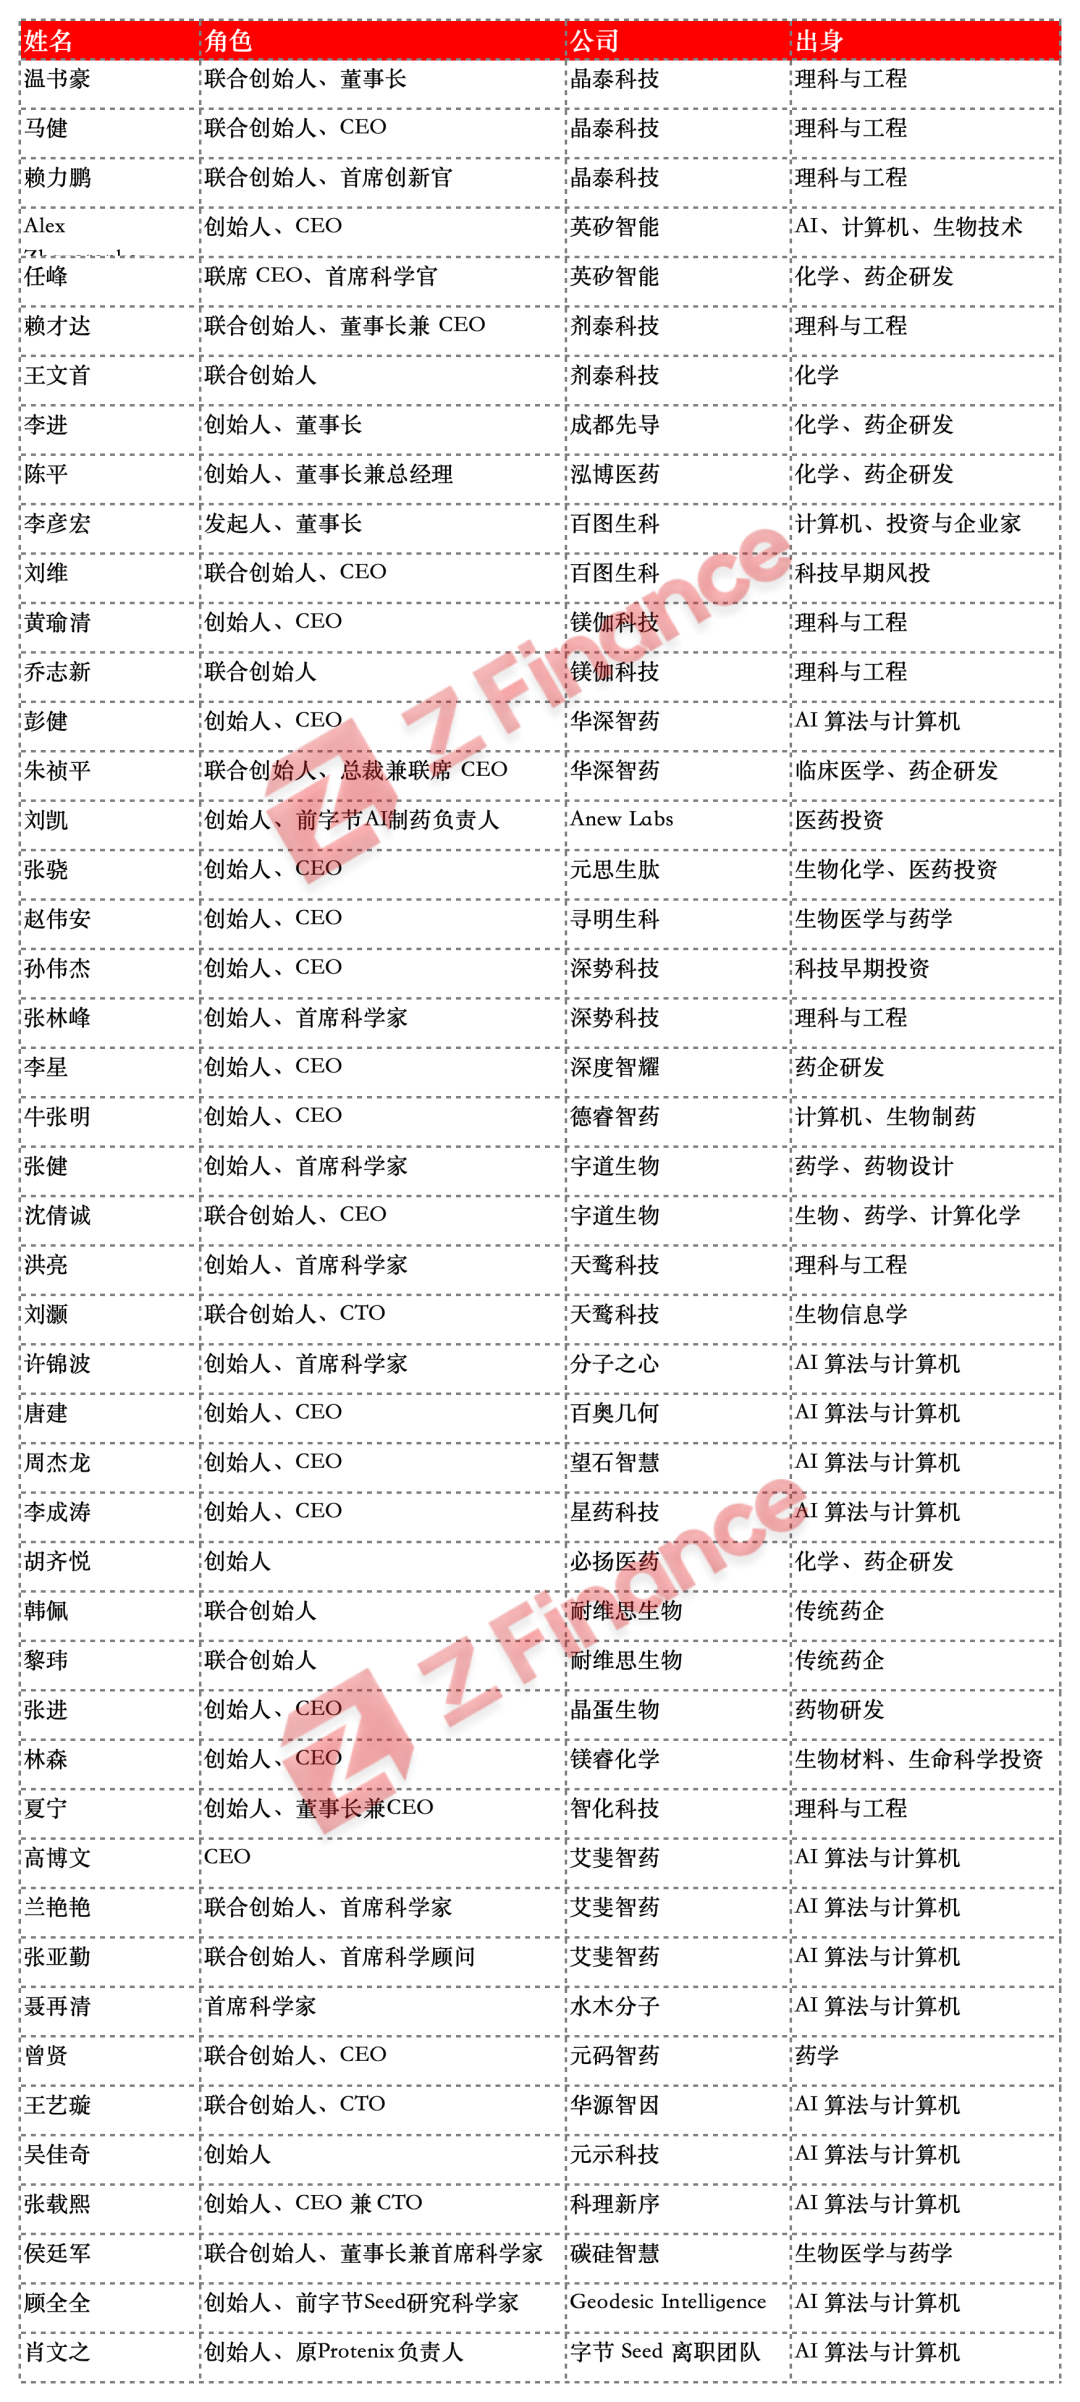
按职业路径看,这些创业者大致来自四个群体,各有长短:
- 学术派长于原创算法,许锦波、彭健、唐建、侯廷军、张林峰都是代表,短板通常在工程化和成药经验。
- 大厂和前沿实验室出身的人,起过大实验,也更容易拿到融资,业内认为这类团队的短板在靶点和管线经验。
- 药企出身的人有成药经验和 BD 网络,缺的是 AI 能力,朱祯平是国内的代表。成都先导的李进、泓博医药的陈平也来自药企,但他们创办的是 AI 赋能的 CXO,而不是 AI 原生的新药公司。
- 海归和连续创业者擅长跨境交易和对接国际资本,晶泰的温书豪、马健、赖力鹏,剂泰的赖才达,星药的李成涛,英矽的 Alex Zhavoronkov 都属于这一类。
上一代创新药创业,本质上是资本密集型的长周期游戏,核心壁垒在于融资节奏和管线资产的买卖攒局,因此催生了不少投资人背景的创始人;但这一代 AI 制药直接切入的是分子生成、靶点发现等研发深水区,技术要落地,每一步都依赖对生物学机制和临床需求的精微判断,懂行的医药背景成了绕不开的硬门槛。 学术派、大厂派和海归派都缺成药经验,唯一不缺这块的药企派,人数恰恰最少。朱祯平加入华深后,公司接连达成大额交易,业内也因此认为,找到这类人才比增加算力更关键。市场价格已经反映了这种稀缺。据医药咨询机构翰雨(Healthview)合伙人李思春的观察,AI 制药领域经理级人才年薪约 50 万元,总监级 100 万到 150 万元,负责人可以超过 200 万元。他估计,市场需求量约是存量人才的 2 倍,空缺岗位是愿意跳槽人数的 4 到 5 倍;也有行业报告估算,国内真正符合要求的 AI 制药人才不超过 500 人。一些精尖的算法人才,年薪水平甚至可以和大基模厂平齐。英矽联席 CEO 任峰的说法更为直接:行业缺的不是算法人才,而是能跑通干湿闭环的人。海外同样缺人,靠挖海归补缺的路正在变窄,而国内复合型人才缺口的峰值还没有到来。
在这张人物图谱里,有几条线索值得长期跟踪。
第一条是 Anew Labs 刘凯。2021 年,他牵头组建了字节的 AI 制药团队,这支团队能否补上临床开发能力,决定了大厂分拆模式能否跑通。第二条是朱祯平。他是前诺华副总裁,现任华深智药总裁兼联席 CEO,药企派能否把 BD 能力转化为管线推进,是国内头部公司的关键变量。第三条是屈元昊。他是 Phylo 联合创始人兼总裁,也是 Biomni 的核心推动者,在海外做研发流程 Agent,可以作为国内这一层的参照。第四条是更年轻的一批人,阿里的刘天宇、卞海洋,腾讯的郝敏升等在大厂做生物基础模型的年轻研究者,也值得留意。
学术师承和高校孵化同样在影响创业格局。分子之心创始人许锦波,正是华深创始人彭健的博士导师。清华智能产业研究院是另一个集中的源头,华深、艾斐智药、水木分子都出自或关联于这里;北大和鄂维南创办的北京科学智能研究院,则与深势科技渊源很深。海归一脉里,MIT 出现的频率最高,晶泰的三位创始人、剂泰的赖才达、星药的李成涛,都有 MIT 的博士或博士后经历。对早期投资人来说,盯住这几个机构,比在市场上逐个筛项目更有效率。
04 结语
本轮 AI 制药升温,底层驱动是效率与成本的同步改善。大模型推理成本持续下降,Agent 逐步成熟,分子设计模型也在结构预测、抗体与蛋白设计等任务上跨过了可用的门槛,药物发现环节单位投入的产出明显提高。资本因此向效率提升最直接的环节集中,Isomorphic、Chai、华深和 Anew 这类分子设计公司成为主要受益者。与此同时,几项标志性事件把技术预期转化为可以定价的现实:Rentosertib 的 IIa 期结果发表于《自然·医学》,今年 7 月又启动了 III 期,被视为首个靶点和分子均由 AI 发现、并走到注册性临床的药物;中国资产通过 BD 出海找到了买家;英矽、剂泰相继登陆港股,大厂也开始把团队和资产分拆出来,这类资产的交易与退出路径变得更加清晰。
热度之下,卡点同样清楚。最大的问题仍是 II 期。AI 让分子在 I 期表现更好,却还没有显著改变 II 期的成功率,而这正是研发中花钱最多、失败最集中的阶段。这一关过不去,AI 省下的主要是临床前的时间和成本。但这并不意味着 AI 的价值只停留在临床前。临床阶段的试验设计、患者招募和临床运营也在逐步引入 AI,摩擦正在降低。眼下更像是一个积蓄势能的阶段,等这批 AI 设计的分子在几年后陆续进入中后期临床,势能可能集中释放为一轮新药产出,这个窗口本身就是新的机会。数据与复合人才的短缺、BD 首付款与总额之间的落差、二级市场定价的反复,最终也都要靠中后期临床数据来校准。
从创投视角看,值得重点关注的方向有四个。一是能提高 II 期成功率的技术,包括靶点验证、患者分层,以及临床试验设计与运营的智能化。海外的 Formation Bio 不做早期发现,而是引进临床阶段资产,用 AI 改造临床开发流程。二是实验闭环和数据生产,模型的上限最终取决于高质量的专有数据,晶泰的机器人实验室和礼来–英伟达今年宣布共建的联合实验室,都在把实验和模型放进同一个循环。三是研发流程 Agent,国内刚刚起步,尚未出现成规模的产品,而 Anthropic、OpenAI 已经通过收购进入这一层,创业公司需要想清楚自己与它们的边界。四是递送、制剂这类专项环节,剂泰的 MTS-004 已完成 III 期并对外授权,公司也已在港股上市,说明中国公司可以在细分环节率先跑出来。
落到具体项目,有几个问题值得反复追问:数据从哪里来,有没有自己的实验闭环;最快的项目走到了哪一期,有没有 II 期数据;BD 合同里首付款占多少,收入是可持续的还是一次性的;团队里有没有真正把药做成过的人;如果大模型公司做同样的事,护城河在哪里。
接下来一两年,Isomorphic 的首个临床试验、zasocitinib 能否获批、Rentosertib 的 III 期数据,都会是检验这个行业的关键节点。热度能走多远,最终要看这些节点给出的答案。
参考文献:
1. 张铃。 AI 制药的陌生来客[EB/OL]。 经济观察报(新浪转载), 2026-10。 https://k.sina.cn/article_1641561812_61d83ed400101egzi.html
2. 智药局。 曝字节跳动 AI 制药业务拆分,正在独立融资![EB/OL]. 新浪财经, 2026-06-11。 https://finance.sina.com.cn/wm/2026-06-11/doc-iniazyep0698564.shtml
3. 第一财经。 字节拆出一家 AI 制药公司[EB/OL]。 21 经济网转载, 2026-09-17。 https://www.21jingji.com/article/20260917/herald/ff00cc19a2f27f91aded4a7672cae63c.html
4. 唐唯珂。 AI 制药冲刺 IPO 百图生科秘密递表港交所?[EB/OL]. 21 世纪经济报道, 2026-03-26。 https://www.21jingji.com/article/20260326/herald/58362c3040132642357f1c25fa8d1230.html
5. 智东西。 开盘涨超 45%,市值 160 亿!腾讯投的 AI 黑马登陆港交所[EB/OL]。 2025-12-30. https://www.bianews.com/news/details?id=228597
6. 汇聚南药。 互联网巨头涌入 AI 制药:字节、百度、腾讯、阿里、京东做出了不同选择[EB/OL]。 新浪科技, 2026-06-12。 https://finance.sina.com.cn/tech/roll/2026-06-12/doc-iniccfxv3557300.shtml
7. Analytics Drift. Isomorphic Labs Raises $2.1 Billion to Scale AI Drug Discovery[EB/OL]. 2026-05. https://analyticsdrift.com/?p=27380
8. Cure. AI Drug Discovery Funding Tracker 2026[EB/OL]. 2026. https://wewillcure.com/insights/news/ai-and-machine-learning/ai-drug-discovery-venture-funding-tracker-2026
9. The Next Web. Anthropic just paid $400 million for a startup with fewer than 10 people[EB/OL]. 2026-04-03. https://thenextweb.com/news/anthropic-just-paid-400-million-for-a-startup-with-fewer-than-10-people
10. 虎嗅。 巨头们的新战役:抬高 AI 制药,抢占 AI4S[EB/OL]。 2026-10. https://www.huxiu.com/article/4900070.html
11. NVIDIA. NVIDIA and Lilly Announce Co-Innovation AI Lab to Reinvent Drug Discovery in the Age of AI[EB/OL]. 2026-01-12. https://investor.nvidia.com/news/press-release-details/2026/NVIDIA-and-Lilly-Announce-Co-Innovation-AI-Lab-to-Reinvent-Drug-Discovery-in-the-Age-of-AI
12. 广东医谷。 “AI 制药三小龙”齐聚港股:剂泰科技之后,谁将是下一个?[EB/OL]. 医药魔方 ByDrug, 2026-05-19。 https://bydrug.pharmcube.com/news/detail/ed09a8863189e25b0b1dabda40cec1af
13. Swissinfo. Why drugs are becoming more expensive to develop[EB/OL]. 2026. https://www.swissinfo.ch/eng/healthcare-innovation/why-drugs-are-becoming-more-expensive-to-develop/91851935 (引德勤 2025 年报告)
14. IntuitionLabs. Cost to Bring a Drug to Market[EB/OL]. 2026. https://intuitionlabs.ai/articles/cost-to-bring-a-drug-to-market (汇总德勤、Tufts、CBO 数据)
15. IntuitionLabs. Why Drug Development Timeline Challenges[EB/OL]. 2025-06-26. https://intuitionlabs.ai/articles/why-drug-development-timeline-challenges
16. Isomorphic Labs. The Isomorphic Labs Drug Design Engine unlocks a new frontier beyond AlphaFold[EB/OL]. 2026-02-10. https://isomorphiclabs.com/articles/the-isomorphic-labs-drug-design-engine-unlocks-a-new-frontier
17. 投中网。 AI 制药十年沉浮:管线折戟、资本退潮与黎明前的坚守[EB/OL]。 2025-04-27. https://m.chinaventure.com.cn/news/111-20250427-386062.html
18. 智药局。 潮涨潮落!2023 全球 AI 制药融资总览[EB/OL]。 药智网转载, 2024-01-24。 https://www.phirda.com/artilce_34031.html
19. 智药局。 2024 全球 AI 制药融资强势回春[EB/OL]。 投资界(新浪转载), 2025-01-23。 https://finance.sina.com.cn/jjxw/2025-01-23/doc-inefxpfh4900747.shtml
20. Fortune. The AI drug breakthrough is taking a long time to arrive[EB/OL]. 2025-09-12. https://fortune.com/2025/09/12/the-ai-drug-breakthrough-is-taking-a-long-time-to-arrive-for-reasons-that-may-have-little-to-do-with-the-technologys-limits/
21. Labiotech.eu. Is the AI biotech sector in a bubble?[EB/OL]. https://www.labiotech.eu/trends-news/ai-biotech-bubble/
22. Jayatunga M K P, et al. How successful are AI-discovered drugs in clinical trials? A first analysis and emerging lessons[J]. Drug Discovery Today, 2024. 摘要转述见 HealthManagement.org: https://healthmanagement.org/c/it/News/clinical-potential-of-ai-in-drug-discovery-and-development
23. Chai Discovery. Introducing Chai-2: Zero-shot antibody design in a 24-well plate[EB/OL]. 2025-06-30. https://www.chaidiscovery.com/news/introducing-chai-2
24. Clinical Laboratory International. Isomorphic Labs IsoDDE technical report[EB/OL]. 2026-02. https://clinlabint.com/?p=24922
25. Patsnap Synapse. Isomorphic Labs 相关报道(含业内对 IsoDDE 透明度的质疑)[EB/OL]。 2026-02. https://synapse.patsnap.com/organization/c7896dc7da02633602764ac1392ead7e
26. Huang K, et al. Autonomous biomedical research with an artificial intelligence agent[J]. Science, 2026, 393: eadz4351. https://www.science.org/doi/10.1126/science.adz4351
27. Unite.AI. Ono Pharmaceutical Rolls Out Agentic AI Across Drug Discovery[EB/OL]. 2026-07. https://www.unite.ai/ono-pharmaceutical-rolls-out-agentic-ai-across-drug-discovery/
28. Epoch AI. LLM inference prices have fallen rapidly but unequally across tasks[EB/OL]. 2025. https://epoch.ai/data-insights/llm-inference-price-trends
29. 美通社。 晶泰控股发布 2025 年年度业绩报告[EB/OL]。 2026-03-25. https://www.prnasia.com/story/526996-1.shtml
30. 医药魔方 Invest。 晶泰科技 2025 年报:首次盈利,AI for Science 进入价值兑现期[EB/OL]。 新浪财经, 2026-03-26。 https://finance.sina.com.cn/wm/2026-03-26/doc-inhsiyyp8754684.shtml
31. BioPharmaTrend. NVIDIA and Lilly Launch $1B AI Co-Innovation Hub for Drug Discovery in South San Francisco[EB/OL]. 2026-01. https://www.biopharmatrend.com/news/nvidia-and-lilly-launch-1b-ai-co-innovation-hub-for-drug-discovery-in-south-san-francisco-1457/
32. Fortune. Perceptic emerges from stealth with $12 million in seed funding[EB/OL]. 2026-05-26. https://fortune.com/2026/05/26/exclusive-perceptic-a-startup-automating-drug-discovery-end-to-end-for-big-pharma-emerges-from-stealth-with-12-million-in-seed-funding/
33. Insilico Medicine. Nature Medicine publication of Phase IIa results evaluating rentosertib[EB/OL]. EurekAlert!, 2025-06. https://www.eurekalert.org/news-releases/1086096
34. IntuitionLabs. AI Drug Discovery FDA Approvals: The 2026 Reality Check[EB/OL]. 2026-07. https://intuitionlabs.ai/articles/ai-drug-discovery-fda-approvals
35. Cell. Toward autonomous science with agentic artificial intelligence[J]. Cell, 2026. https://www.cell.com/cell/fulltext/S0092-8674(26)01063-9
36. SingularityHub. AI Lab Partners Are Rewiring the Hunt for New Drugs[EB/OL]. 2026-05-21. https://singularityhub.com/2026/05/21/ai-lab-partners-are-rewiring-the-hunt-for-new-drugs/
37. 张思玮。 全球 AI 药物递送第一股挂牌港交所[EB/OL]。 中国科学报(科学网), 2026-05-13。 https://news.sciencenet.cn/htmlnews/2026/5/564563.shtm
38. 投中网。 字节“亲儿子”,揭开了 AI 制药的资本局[EB/OL]。 2026-09-20. https://www.chinaventure.com.cn/news/111-20260920-393360.html
39. IPO 解码。 股价腰斩、巨量解禁来袭,英矽智能(03696.HK)拐点在哪?[EB/OL]. 新浪财经, 2026-06-04。 https://finance.sina.com.cn/stock/hkstock/hkzmt/2026-06-04/doc-iniahaip2443033.shtml
40. 第一财经。 深度|AI 制药进入验证期:百万高薪人才难觅,吃到红利的第一波企业出现了[EB/OL]。 2026-08-30. https://finance.sina.com.cn/roll/2026-08-30/doc-iniqaqpv8329363.shtml
41. 经济观察网。 8.88 亿美元 英矽智能上市 6 天首单 BD 落地[EB/OL]。 2026-01-05. http://www.eeo.com.cn/2026/0105/777255.shtml
42. 虎嗅。 AI 制药,到哪一步了?(2026 张江药谷大会)[EB/OL]。 2026-09. https://www.huxiu.com/article/4892387.html
43. ZAKER. 英矽智能半年合作密集签约超百亿美元 业绩“逆转”背后收入结构仍有不确定性[EB/OL]。 2026-07. https://app.myzaker.com/news/article.php?pk=6a5886188e9f0968c269584e
44. 咏竹坊(The Bamboo Works)。 简讯:金融资产收益带动 晶泰去年扭亏至少赚 1 亿[EB/OL]。 2026-01. https://thebambooworks.com/zh/tag/%E6%99%B6%E6%B3%B0%E6%8E%A7%E8%82%A1
45. PR Newswire. XtalPi and DoveTree Announce Landmark $6 Billion AI Drug Discovery Collaboration[EB/OL]. 2025-08-06. https://www.vbdata.cn/intelDetail/767361 ; 进展:智通财经, 2026-05-29。 https://www.itiger.com/news/2639418526
46. 东四十条资本。 港股最火 AI 制药公司 IPO 了[EB/OL]。 新浪财经, 2026-05-13。 https://finance.sina.com.cn/roll/2026-05-13/doc-inhxteir7746246.shtml
47. ContentLora. Do AI-designed drugs work? What the clinical evidence shows[EB/OL]. 2026-10. https://contentlora.com/analysis/ai-designed-drugs-evidence
48. 36 氪创投平台。 华深智药项目信息(含朱祯平加入的报道)[EB/OL]。 https://pitchhub.36kr.com/project/1678323143111682
49. 雷递网。 华深智药宣布融资 7.87 亿美元融资:DST 与赛诺菲加持[EB/OL]。 新浪科技, 2026-04-13。 https://finance.sina.com.cn/tech/csj/2026-04-13/doc-inhuipie2458805.shtml
50. 投资界。 华深智药完成 7.87 亿美元融资,刷新今年全球生物技术公司融资纪录[EB/OL]。 2026-03-23. https://www.pedaily.cn/first/143682.shtml
51. 王耐。 当字节“放养”AI 制药:AI4S 产业化是开场还是闯关?[EB/OL]. 科创板日报(虎嗅转载), 2026-06-11。 https://www.huxiu.com/article/4866509.html
52. 钛媒体。 候选人被截胡、岗位长期空缺:AI 制药挖不来的大牛,长什么样?[EB/OL]. 2026. https://www.tmtpost.com/8143345.html
53. 新浪财经。 顾全全正式告别字节 seed,下一站或为 AI 制药[EB/OL]。 2026-06-03. https://finance.sina.com.cn/roll/2026-06-03/doc-iniachnr0934165.shtml
54. TechCrunch. OpenAI researcher Miles Wang in talks to launch AI drug discovery startup valued at $2B[EB/OL]. 2026-07-14. https://techcrunch.com/2026/07/14/openai-researcher-miles-wang-in-talks-to-launch-ai-drug-discovery-startup-valued-at-2b/
55. The Next Web. An OpenAI researcher is leaving to build a $2bn AI drug startup that has no name yet[EB/OL]. 2026-07-15. https://thenextweb.com/news/miles-wang-openai-ai-drug-discovery-startup
56. Rohozianska A. Anthropic Pays $400M for an AI Biotech With Fewer Than Ten People[EB/OL]. BioPharmaTrend, 2026-04-07. https://www.biopharmatrend.com/news/anthropic-pays-400m-for-an-ai-biotech-with-fewer-than-ten-people-1549/
57. 动脉网。 狂揽 1357 亿美元!谁是 2025 中国创新药出海“最贵”十单?[EB/OL]. 药智网转载, 2026-01-27。 https://www.phirda.com/artilce_41479.html (数据源:医药魔方 NextPharma)
58. 新浪证券。 中国创新药抢占全球半壁江山:出海产业价值全面释放 高退货、低兑现、同质化困局显现[EB/OL]。 2026-06-26. https://finance.sina.cn/stock/med/2026-06-26/detail-inietnfw1966527.d.html
59. 动脉网。 6 人公司卖了 4 亿美元,AI 制药 2.0 时代,抢人就是抢船票[EB/OL]。 2026. https://www.vbdata.cn/1519087199
60. 投资界。 字节 AI 大牛顾全全宣布离职,或投身 AI4S 创业[EB/OL]。 2026-06. https://news.pedaily.cn/202606/564771.shtml
61. 投资界。 AI 时代,大厂高管创业潮[EB/OL]。 2026-01. https://news.pedaily.cn/202601/560401.shtml
62. 36 氪。 原字节 Seed 团队成员顾全全回应:说法与事实不符[EB/OL]。 2026-06-08. https://36kr.com/p/3844381628414855
63. BioPharm International. FDA Intends to Phase Out mAb Animal Testing Requirement[EB/OL]. 2025-04. https://www.biopharminternational.com/view/fda-intends-phase-out-mab-animal-testing-requirement (原始公告:FDA, 2025-04-10)
64. Positioning Early Phase CNS Trials for Regulatory and Investor Success: Strategic Implications of the Single Phase 3 Approval Paradigm[R]. medRxiv, 2026. https://www.medrxiv.org/content/10.64898/2026.06.05.26353604.full.pdf
65. 药时空。 超募 1427 倍!英矽智能港股上市,AI 制药迎来估值新范式[EB/OL]。 医药魔方 ByDrug, 2025-12-30。 https://bydrug.pharmcube.com/news/detail/55b8d3e1e605cbac2efe84ebbd531ea5
66. 21 世纪经济报道。 AI 制药再添一股 剂泰科技登陆港交所[EB/OL]。 2026-05-14. https://m.21jingji.com/article/20260514/a703f57d4e73c6e0ec4888f3113a3cc6.html
67. Forbes. Why An AI Biotech Startup Launched A $600 Million Fund To Buy Stalled Drugs[EB/OL]. 2026-10-28. https://www.forbes.com/sites/innovationrx/2026/10/28/why-an-ai-biotech-startup-launched-a-600-million-fund-to-buy-stalled-drugs/
68. StartupHub.ai. Demis Hassabis’s Isomorphic Labs: $2.7B Raised, Trials Due This Year[EB/OL]. 2026-06-08. https://www.startuphub.ai/news/figure-demis-hassabis-isomorphic-labs-financial-breakdown-2026-06-08
作者:Z Finance 公众号:Z Finance
本文由 @Z Finance 原创发布于人人都是产品经理。未经作者许可,禁止转载
题图来自 Unsplash,基于CC0协议


