本文来自微信公众号: 联商网 ,编辑:娜娜,作者:联商网编辑部
一个靠产品独特性撑起溢价的品牌,是如何一步步亲手消解自己的定价权与产品灵魂的?
全文约3000字,阅读需约7分钟
曾经被称为“中产收割机”的Lululemon,似乎正在褪去光环。
2026年9月3日,Lululemon发布2026财年第二季度(截至2026年8月2日)财报:营收24.2亿美元(约合人民币161.4亿元),同比下滑4%;净利润3.3亿美元(约合人民币22亿元),下降11%;全球可比销售下降9%。
财报次日,股价暴跌,创下近八年新低。几天后,彭博社又曝出一条消息——创始人奇普·威尔逊,正与结婚24年的妻子办理离婚。
一条瑜伽裤卖上千元、从来不打折,曾被中产女性当成身份“身份证”,怎么就卖不动了?
本文复盘这场“中产信仰”的退潮,回答一个核心问题:一个靠产品独特性撑起溢价的品牌,是如何一步步亲手消解自己的定价权与产品灵魂的。
评判一家顶级消费品牌,不看它风光时讲了多少营销故事,只看两条:第一,产品品质与真诚,撑不撑得起定价权;第二,组织有没有背离“创造顾客”这个初衷。
从瑜伽馆到“中产身份证”
Lululemon能封神,靠的从来不是广告,而是一套组合拳:极致的商品力,加上完美的社群信任。
1998年,它诞生于加拿大温哥华,最初只是一家小店——白天做设计,晚上练瑜伽。创始人奇普·威尔逊做了件反常的事:不找明星代言,而是跑到各大瑜伽馆,把衣服免费送给最受欢迎的教练。教练穿什么,学员就跟着买什么。
这就是后来闻名业界的“大使”机制。它省下了天价广告费,更换来了一样更贵的东西——信任。
但光有信任还不够。真正把Lululemon这套模式钉死的,是三根柱子。
第一根是独家面料:尼龙与莱卡混纺的Luon面料,贴身、不透、显线条;后来的Nulu把“裸感”做到极致,Align系列就靠它封神。
第二根是价格纪律:几乎不打折,绝大部分货正价卖出,宁可断码也不清库存。
第三根是门店体验:门店每周排免费瑜伽课,店员不叫导购,叫“教育家”。
这三样叠在一起,Lululemon就不像一个品牌了,更像一个教派。穿它,不是为了运动,而是为了确认一句话——“我属于这里”。
2007年7月,Lululemon在纳斯达克上市,市值超过20亿美元(约合人民币133.5亿元)。瑜伽裤,也从运动装备变成了都市女性穿出门的时尚符号。
它卖得不便宜:中国大陆主力单品在380元到1380元之间,最核心的价格锚点是850元,代表作Align No Line口袋款24英寸售价1080元。
但它就是卖得动。因为消费者穿的不是布料,是身份认同——“我自律,我健康,我属于那个阶层”。
结果就是带来高毛利。Lululemon的毛利率长期在55%以上,最高到过60%。作为对比,耐克、彪马的历史水平大多只有44%到46%,表现较好的阿迪达斯也不到52%。
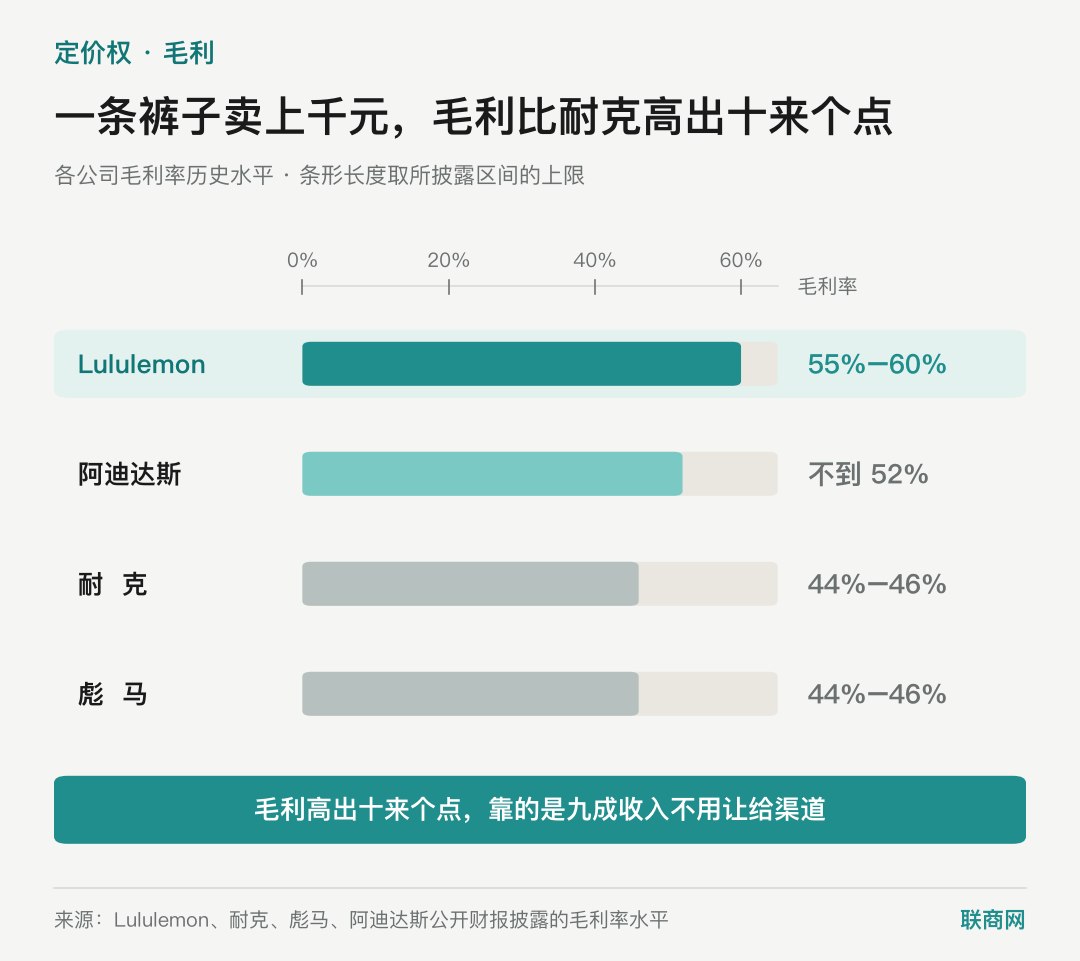
这不光是因为卖得贵,更因为它从创立起就坚持DTC模式——九成收入来自自营门店和官网,不经过批发商,渠道利润不用让出去。
此后几年,Lululemon一路高歌猛进,市值一度站上600亿美元(约合人民币4005.2亿元)。市场亲手给它戴上了一顶皇冠——“瑜伽界的爱马仕”。
定价权是怎么丢的
转折点在2013年突然到来。
《华尔街日报》曝光了著名的“透光裤事件”:为了扩产能,Lululemon供应链把质量放到一边,17%的核心瑜伽裤在深蹲或下犬式时严重透光。
更糟的是创始人的回应——奇普·威尔逊在电视上说了一句傲慢的话:“有些女人的身体,就是不适合穿我们的裤子。”
对品质的糊弄加上对顾客的不尊重,直接引爆了一场公关海啸。这场危机的结果是:创始人出局,Lululemon从“产品狂人主导”,交到了“资本和职业经理人”手里。
职业经理人一接管,最危险的转变出现了——“财务表格思维”取代了“产品和体验的灵魂”。
为了给华尔街看增长曲线,管理层做了一笔糟糕的资本配置。2020年疫情期间,居家健身成了风口,Lululemon砸下5亿美元(约合人民币33.4亿元)收购智能健身镜品牌Mirror。
管理层的逻辑很顺:买裤子的女性,肯定愿意再花一万多买面镜子挂家里跟着跳操。这叫“硬件加内容加服饰”的生态闭环。
但疫情一过,健身房重新开门,那面镜子被大量用户挂到衣架上积灰。几年后,公司只能对它做减值和剥离,5亿美元几乎打了水漂。
Mirror的学费很贵,但真正伤到根基的,还不是这面镜子。
为了完成上市公司的增长指标,Lululemon开始疯狂扩品类:男装、跑鞋、网球、甚至洗护用品,全都上。研发资源从最核心的女性下装被抽走了。
老用户的感受最直接——经典的黑色、裸色常年断货,货架上堆的却是奇怪的花色;“面料越来越薄,起球越来越多”,这类吐槽在小红书和TikTok上刷屏。
更狠的是价格。品牌开始在奥莱清库存,一条原价1000块的裤子,在奥莱清仓区300块就能买到。这等于在打中产消费者的脸。
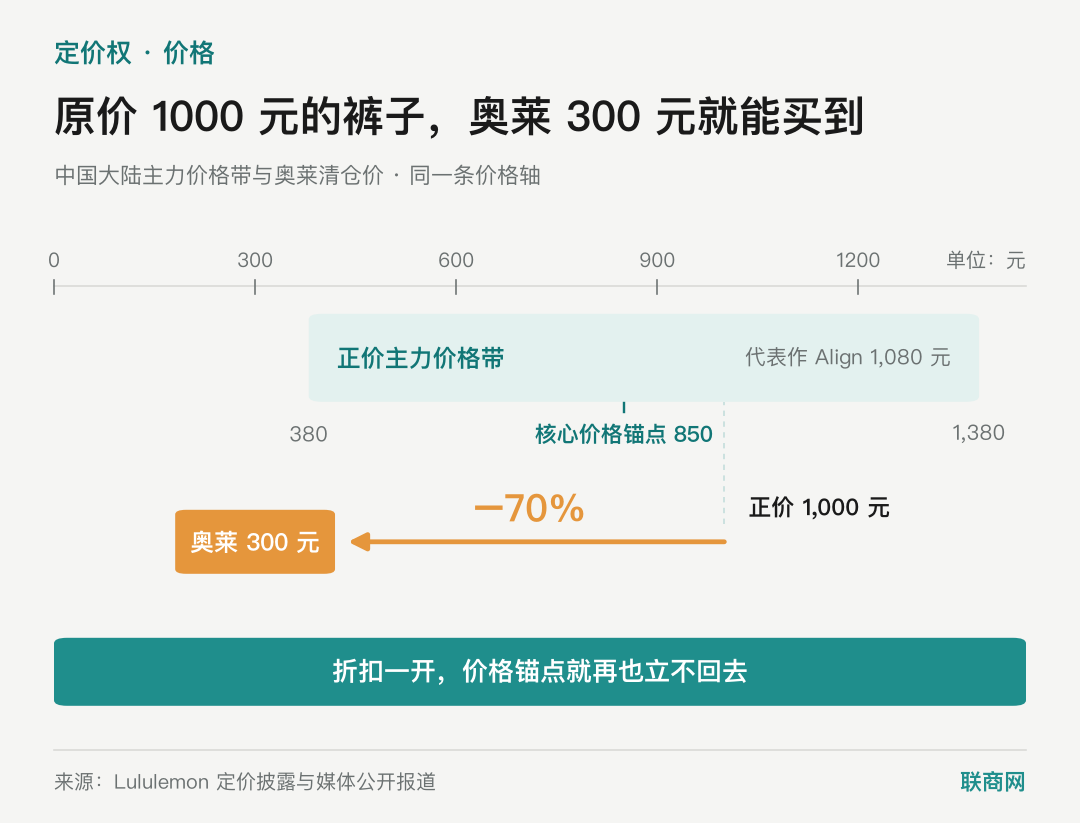
说到这里,Lululemon犯下的是零售业最经典的错误:它把一个靠“产品独特性”撑溢价的品牌,切换成了靠“扩品类加打促销”驱动的生意。一个高傲的品牌,一旦要靠打折和滥发新款来拉业绩,护城河就已经裂开一道大口子。
路线之争与内外夹击
品牌走到这一步,有个人彻底坐不住了。
2024年,创始人奇普·威尔逊在《福布斯》的独家专访里几乎是咆哮着说:“现任董事会正为了财务指标,把这个品牌变成一个平庸的Gap。”这一年,公司股价暴跌超过50%,北美核心市场营收罕见停滞。
威尔逊虽然已经交棒,但手里还攥着股份,也攥着话筒。他发公开信、买媒体广告、提交监管文件,甚至提名董事候选人进行施压。他的观点很尖锐:Lululemon今天的问题不全是外部环境造成的,而是公司正在偏离“技术面料、功能设计、高端定位”这条核心路线。
公司这边的回应同样直接:这是全球化上市公司的现实,除了产品创新,还得兼顾供应链、海外扩张、资本配置和股东回报。
表面上双方争的是董事席位,实际上争的是路线——Lululemon到底该回归产品和高端定位,还是继续拓宽品类、做大客群、把全球规模做上去?
2026年5月,双方和解。公司接纳奇普支持的两名董事进董事会,奇普撤回代理权争夺。公开对峙暂时落幕,但那份路线分歧,并没有真正解决。
更能说明问题的是公司内部的一个变化。2024年5月,首席产品官Sun Choe离职,公司同时宣布这个职位不再补人——产品团队被拆开,设计创意线直接向CEO汇报。产品官没了,产品的声音也就没了。
这让人想起乔布斯在《遗失的访谈》里那句几乎像判词的话:“做产品的人被挤出了决策层,公司也就逐渐忘了,打造一个伟大的产品意味着什么。”
商业战场上有个规律:一个王者一旦内部震荡、战略发散,它的侧翼就会被精准偷袭。
当Lululemon的精力被非核心品类和财务报表分散时,两个强敌杀了出来——Alo Yoga和Vuori。Bernstein的报告显示,全美约84%的Alo门店,就开在Lululemon一公里范围内,贴身紧逼。
但Alo不跟Lululemon比面料,它比的是谁调性更高、更性感——它要做的不是Lululemon的“平替”,而是“贵替”。而主打极致触感的Vuori,正在男装赛道上一口一口咬走Lululemon的份额。
也许有人会说,北美失意,不是还有中国吗?
过去几年,Lululemon的投资者一直有个安慰自己的理由:北美不行,但中国行。这个理由曾经很硬——2025财年,中国大陆营收同比增长29%,可比销售增长20%,一年做到17.55亿美元(约合人民币117.1亿元)。
但到了2026财年Q2,风向变了。二季度中国大陆营收4.07亿美元(约合人民币27.2亿元),按固定汇率计算营收下滑2%,可比销售下降8%。更要命的是占比——这个季度,中国大陆已占到集团的接近17%,中国市场的成色足以左右整个集团的财报。
把时间拉长看得更清楚:连续三个财年(2024—2026)的第二季度,Lululemon中国大陆可比销售按固定汇率分别为+23%、+16%、−8%,一路往下。
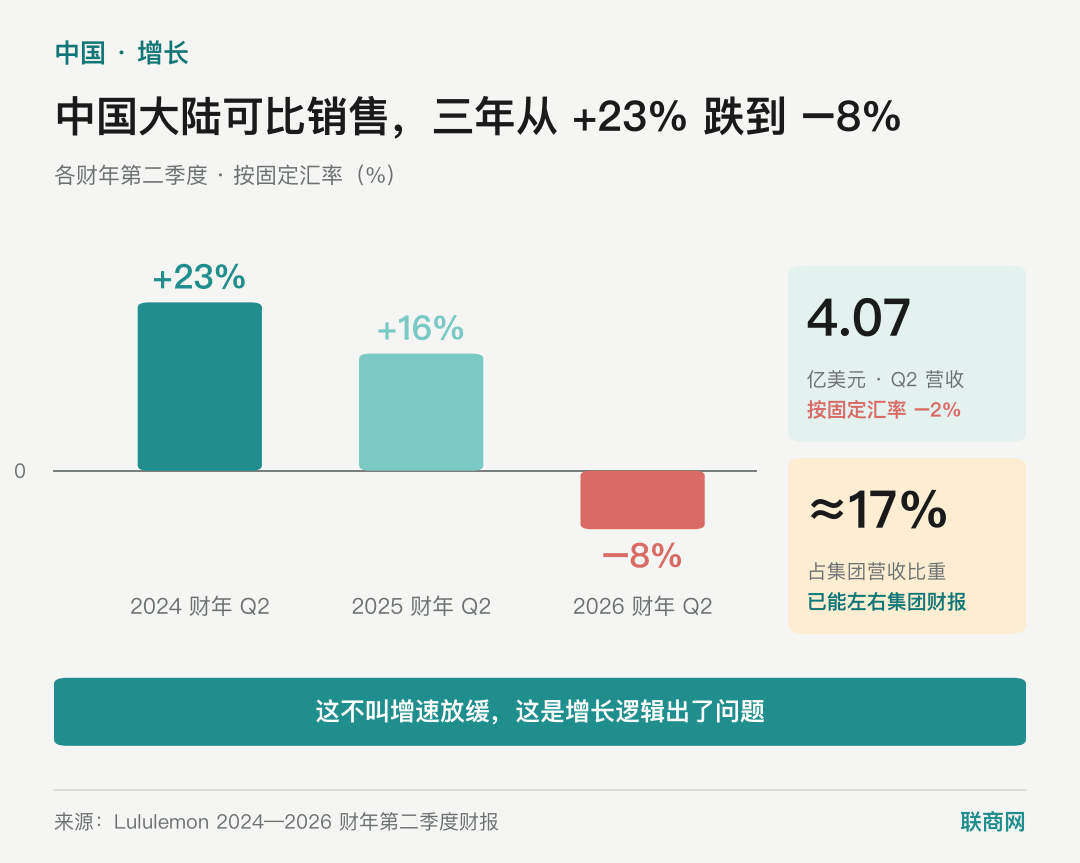
这不叫“增速放缓”,这是增长逻辑本身出了问题。原因有两层:
一是需求变了,中国消费者的运动需求从瑜伽扩散到跑步、户外、网球、体能训练,而Lululemon最擅长的“瑜伽裤加社群加生活方式叙事”覆盖不了这些新场景;
二是竞争变了,安踏控股的MAIA ACTIVE死死卡在下方价格带,耐克又宣布Nike SKIMS进入中国,首家线下慢闪空间落地上海兴业太古汇。上下夹击,Lululemon中间这块地越来越窄。
结论很明确:中国大陆还是Lululemon最重要的海外市场之一,但它很难再像从前那样,单独把北美的颓势对冲回来。
婚变、新CEO与未解的困局
屋漏偏逢连夜雨。彭博社报道,奇普·威尔逊正与结婚24年的妻子萨默·威尔逊办离婚。萨默不是普通家属,她是Lululemon早期的首席设计师,两人还一起设立了家族办公室。
截至2026年4月30日,威尔逊家族实际持有约8.7%的股份,是公司披露的最大非机构股东,这些股份分散在夫妻俩、家族基金会和多家投资实体名下。
关键在于:两个人没有婚前协议,股权怎么分到现在没有定论。这场婚变不一定直接干扰运营,但它会给持股结构和投票权带来新的不确定性。
Lululemon自己当然也看到了问题。新任CEO海蒂·奥尼尔已于9月8日履新。这位零售老将今年61岁,在耐克干了27年,离职前是消费者、产品与品牌总裁。
注意,Lululemon看中她这件事本身,就是一次纠偏——这等于承认,过去几年公司的决策桌是被财务指标和销售增长主导的,产品和品牌的声音越来越小。董事会希望她补上的,正好就是产品和品牌能力。当然,能不能补回来,还是悬念。
写在最后
说到底,Lululemon的困局可以用一句话概括:它把“社群信仰”和“生活方式”,当成了一个可以无限提价的财务杠杆。
可定价权从来不是靠信仰撑起来的,是产品品质和真诚撑起来的。当面料变薄了、起球了、不创新了,它就失去了最核心的东西:商品的真诚和设计的品味。
产品不再让人惊喜,折扣抹平了稀缺,增长只能靠开店和扩品类来撑——信仰的溢价,就再也收不回来了。没有对品质的敬畏,护城河终将干涸;没有对产品品味的执着,神话终将平庸。
这给所有消费品牌提了个醒:靠营销和资本堆出来的繁华,都是幻象。一个品牌,一旦为了华尔街的季度财报,抛弃了对产品和顾客的真诚——神坛的倒塌,只在刹那之间。
你看好lululemon在中国市场的发展吗?
欢迎在评论区留言互动


