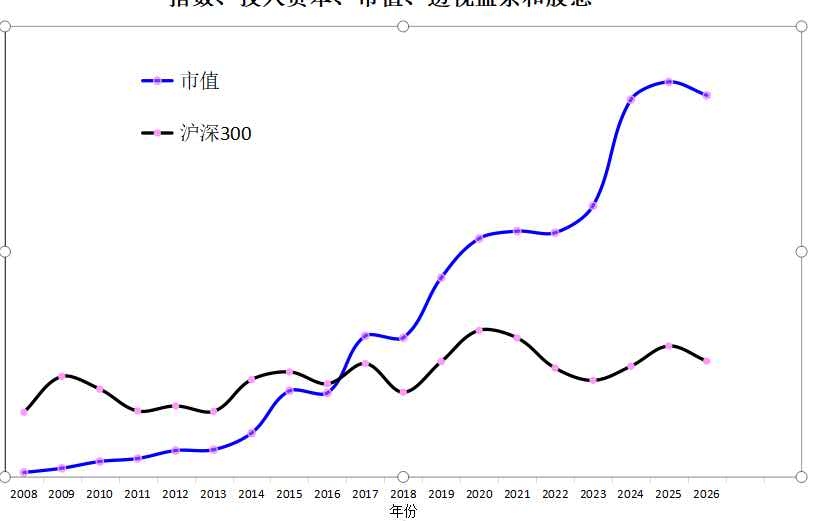
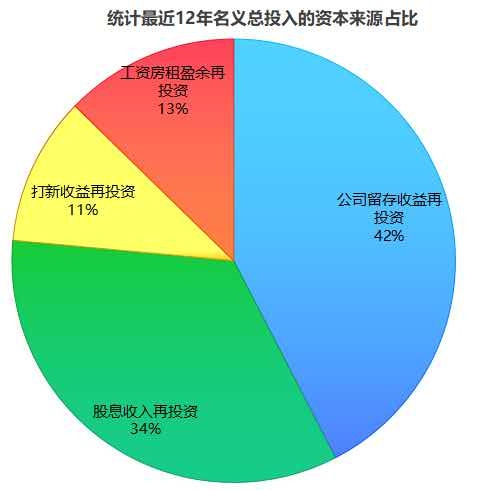
从2015年至今,市值实现了4倍多的增长。下面圆盘图记录了这十二年来的名义总投入,它由工资房租盈余再投资、打新收入再投资、股息再投资及企业留存收益构成。其中,新投入资本里“工资房租盈余再投资”占比13%,股市内生性再投资占比高达87%;即便扣除11%不可持续的打新收入再投资,内生性再投资仍占76%。
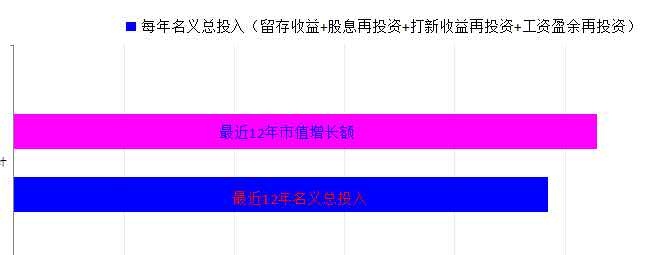
再看下面一张图,近十二年名义总投入与市值增长额的比值约为1:1.1。意味着每一元再投入,在无泡沫的情况下产生了1.1倍的市值增长,表现基本合格。
长期投资的收益,核心依靠企业的经营能力,看其能产生多少“透视盈余”(分红+留存收益),并利用这些进行再投资,才能不断滚雪球。巴菲特的伯克希尔不分红,正是基于这一逻辑。
本话题在雪球有55条讨论,点击查看。
雪球是一个投资者的社交网络,聪明的投资者都在这里。
点击下载雪球手机客户端 http://xueqiu.com/xz]]>


