本文来自微信公众号: 好望角view ,作者:好望角出海编辑部
10月29日,科达制造宣布了一笔新的海外投资:1.127亿美元,在肯尼亚建设一座浮法玻璃厂。
工厂计划2026年12月开工,设计日产玻璃600吨。按一年330天生产计算,理论年产能接近20万吨。
这是一项仍在筹备、尚需当地审批的投资。
比较有意思的是,这家中国企业此前已经在非洲建了不少瓷砖厂,如今又开始扩大玻璃、洁具业务。
而在非洲,忙着建厂的中国建材企业远不止科达一家。
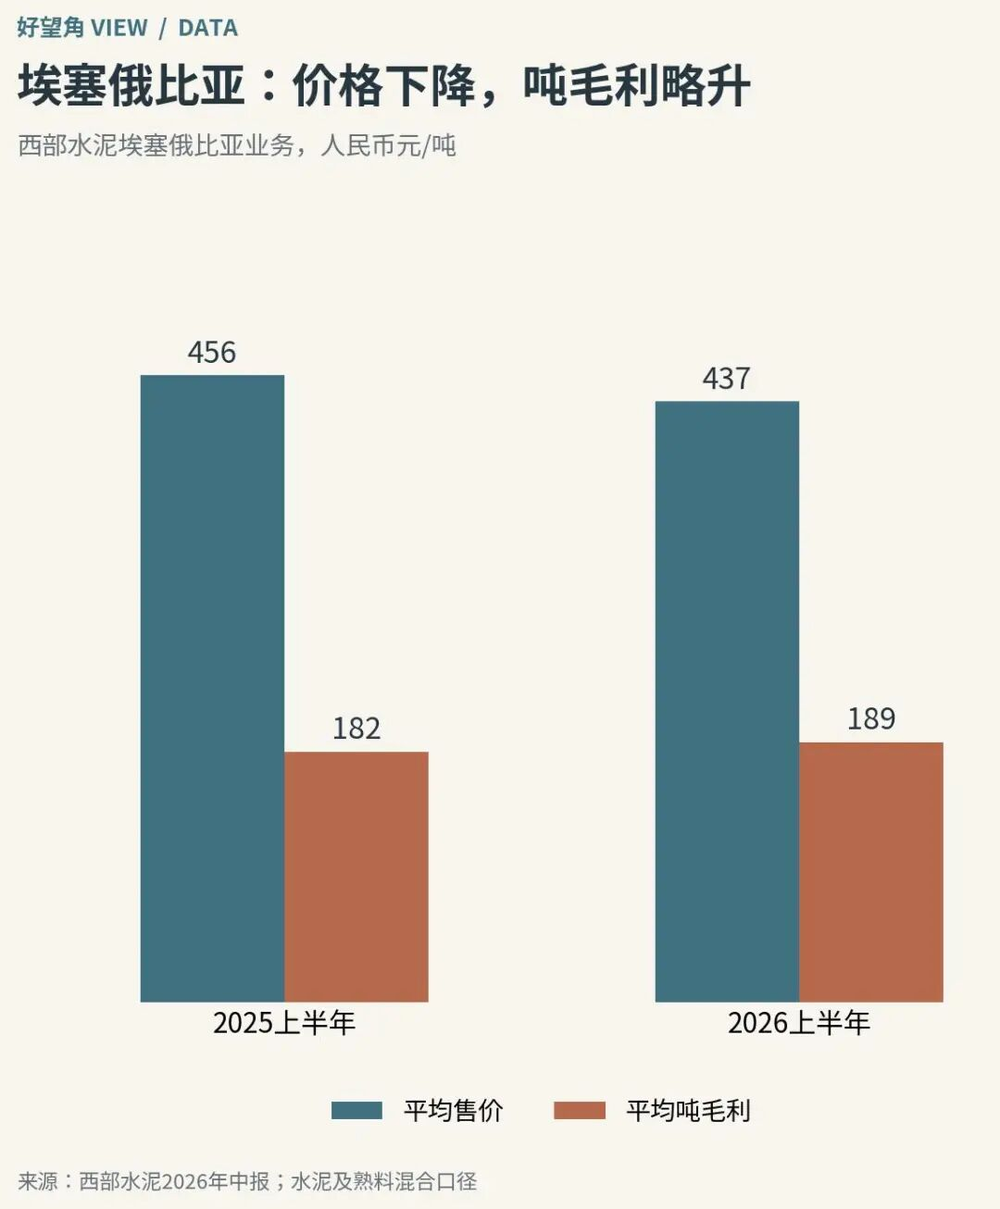
西部水泥2026年半年报显示,其在埃塞俄比亚的Lemi水泥厂,上半年销售水泥及熟料199万吨,平均售价437元/吨,平均吨毛利189元。
这座2024年投产的工厂,设计水泥年产能约500万吨,已经成为埃塞俄比亚重要的水泥生产基地。
华新建材则走了另一条路线。2025年收购尼日利亚Lafarge Africa后,获得当地四座水泥厂、1050万吨年产能,并继续经营其在非洲其他国家的水泥业务。
北新建材也在坦桑尼亚经营石膏板工厂,年产能1500万平方米,面向当地及周边东非市场销售。
水泥、瓷砖、玻璃、石膏板。几家中国企业正在不同非洲国家建设或经营建材生产基地。
意大利陶瓷机械协会研究机构MECS-Acimac的统计显示,2025年非洲瓷砖产量达到13.19亿平方米,同比增长26%,一年增加了2.72亿平方米。
埃及、阿尔及利亚、尼日利亚和加纳,已经成为非洲主要的瓷砖生产国。
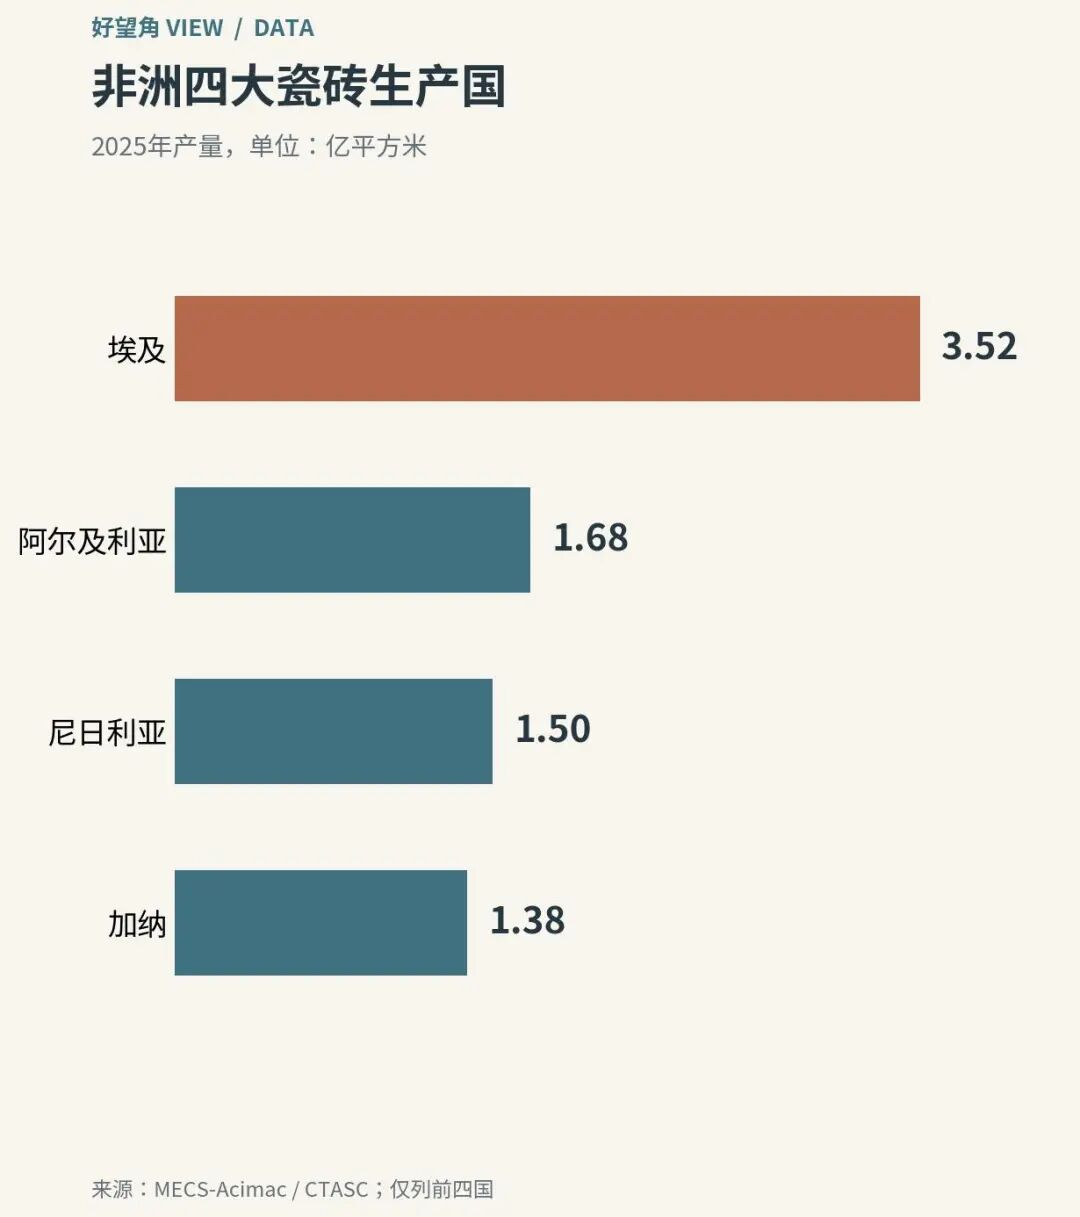
尤其在撒哈拉以南非洲,中国企业投资的现代化生产线,正在增加当地的建材供应能力。
从卖设备到建工厂,从出口成品到当地生产,中国建材企业在非洲的生意正在发生变化。
但比建厂数量更值得研究的是利润。
科达制造2026年上半年海外建材业务收入49.29亿元,毛利率达到43.88%。
西部水泥在埃塞俄比亚的水泥及熟料业务,平均吨毛利相当于平均售价的约43%。
这两个指标的统计口径不同,却也说明:在非洲部分建材市场,中国企业能够获得相当可观的单位产品利润。
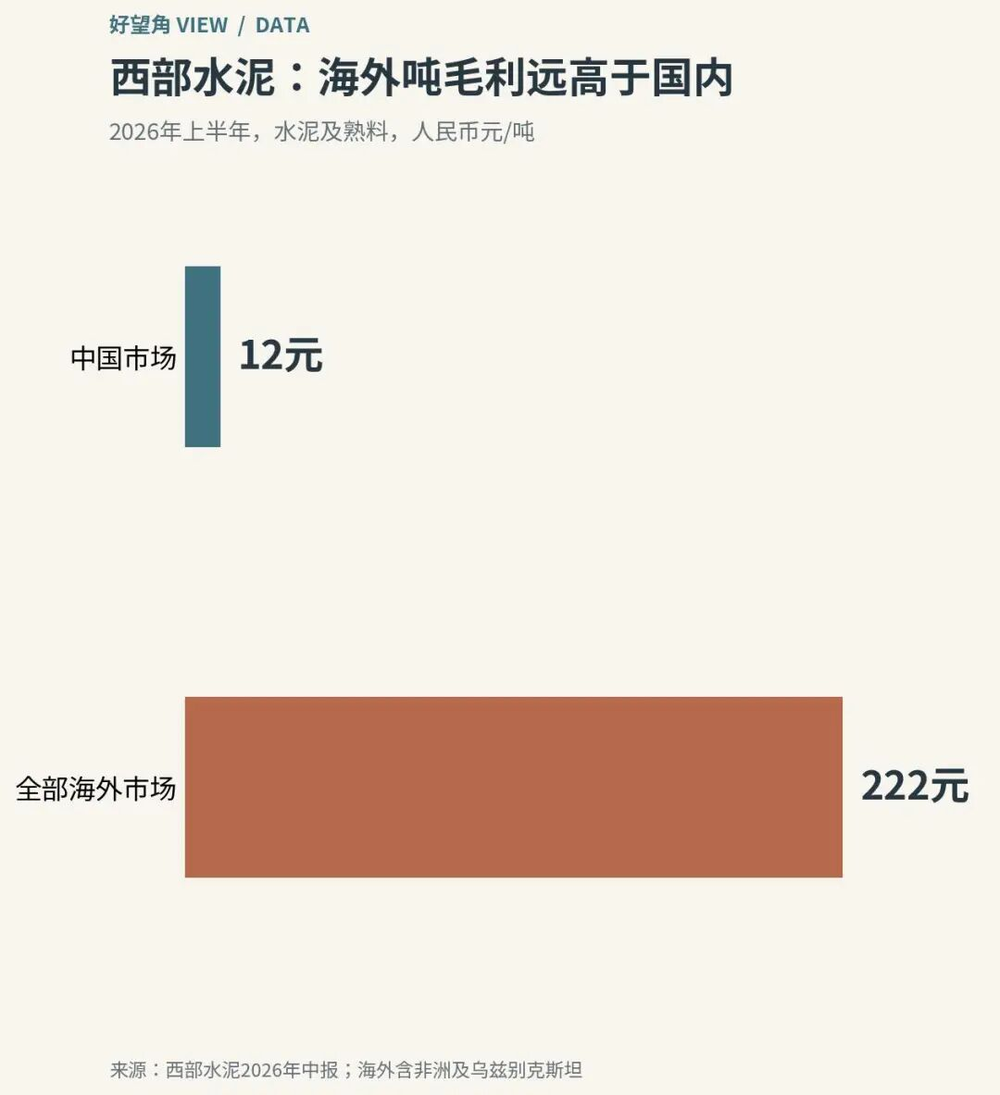
这与国内建材企业面临的需求调整和产能竞争,形成了鲜明对照。
问题是水泥、瓷砖和玻璃都属于重资产制造业,工厂建设需要大量资金,设备投入之后还要长期承担能源、人工和维护成本。
为什么中国企业愿意把这些工厂建到非洲?
当地制造究竟比直接从中国出口便宜多少?当越来越多的中国企业进入,非洲市场又能否消化持续增长的产能?
这些问题的答案,首先藏在建材这种商品特殊的运输成本里。
为什么在非洲建厂,可能比从中国出口更划算?
建材是一种很特殊的工业品。
水泥、瓷砖和玻璃都比较重。部分产品还容易破损,售价相对于重量和体积并不高。
这决定了它们的运输经济性。
一吨水泥的销售价值,与一吨电子产品相差很大,但运输都要占用船舶、车辆和港口资源。
对于普通建筑材料,运输距离越长,物流成本占最终售价的比例就越高。
从中国出口水泥或瓷砖到非洲,通常需要经历海运、港口装卸、进口清关、仓储和内陆运输。
尤其是进入内陆国家时,港口之后可能还有数百公里甚至更长的公路运输。
如果在非洲当地生产,只需要进口必要的设备、部分原料和关键零部件,就可能节省大量成品运输成本。
当然,本地生产需要承担土地、厂房、能源、折旧和人员管理费用。是否划算,仍取决于当地资源条件与工厂规模。
西部水泥的埃塞俄比亚业务可以提供一个更具体的例子。
公司2026年半年报披露,上半年在埃塞俄比亚销售水泥及熟料199万吨,平均产能利用率约63%。
水泥和熟料的混合平均售价为每吨437元,平均每吨毛利189元。
据此简单计算,毛利相当于平均售价的约43%。
它至少说明,在部分供应不足的非洲市场,本地水泥制造能够获得相当可观的单位产品毛利。
但产能利用率仍然是决定利润的关键。
一座年产500万吨的水泥厂,即使设备、技术都很先进,如果订单不足,设备折旧和固定经营费用仍需承担。
所以,非洲建材生意的盈利能力,取决于两个变量:能以多少成本生产,以及当地市场愿意以什么价格购买。
前者来自工业制造能力,后者则由当地供需结构决定。
华新、西部水泥、科达,三种完全不同的打法
中国建材企业进入非洲,实际上正在形成三种典型模式。
第一种是华新建材的收购整合。
2025年8月,华新完成尼日利亚Lafarge Africa的收购,获得83.81%股权,最终支付对价约7.74亿美元。
目标企业拥有四座水泥厂、1050万吨年产能,以及当地长期经营形成的客户和分销体系。
这种方式的优势,是可以一次性获得生产能力、矿产资源、工厂团队和市场份额。
但收购也意味着需要管理既有设备、人员、债务和经营体系。
第二种是西部水泥的新建大型工厂。
公司与埃塞俄比亚当地企业合作建设Lemi水泥厂,设计熟料日产能1万吨,水泥年产能约500万吨。
这种模式需要较长建设周期和较大资本投入,但企业可以从设备、工艺和生产组织开始,按照自身要求建立工业体系。
2026年上半年,这座工厂的产能利用率约67%,仍处于爬坡和市场拓展阶段。
第三种是科达与森大集团的制造加渠道合作。
科达原来擅长陶瓷机械,森大长期从事非洲贸易。
双方在当地建设瓷砖厂,逐渐形成Twyford品牌和销售网络,再把工厂从肯尼亚扩展到加纳、坦桑尼亚、塞内加尔等市场。
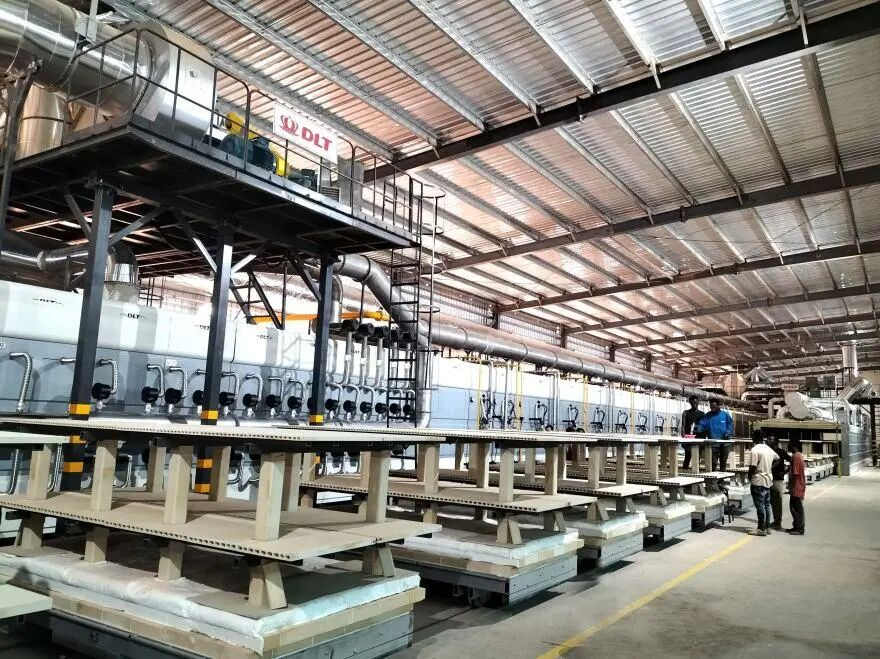
△科达加纳生产基地,来源:African Editors。
到2026年上半年,科达在非洲七国运营21条瓷砖生产线、2条玻璃生产线和2条洁具生产线,年产能约2亿平方米瓷砖、40万吨建筑玻璃和260万件洁具。
北新建材则提供了另一个较轻的切口。
2018年,北新通过收购坦桑尼亚当地石膏板企业进入市场,之后升级原有设备并新增一条年产1500万平方米的生产线,2022年投产。
北新披露,这项业务在收购当年即实现盈利。
这些企业的共同点,是拥有成熟的工业技术。
但只有技术还不够。
一家水泥厂需要稳定的矿山和能源供应,一家瓷砖厂需要经销商网络,一家石膏板厂需要适合当地建筑方式的产品和客户。
最终决定经营结果的,是制造能力与当地市场资源能否结合。
四、科达43.88%的毛利率,究竟来自哪里?
在几种模式中,科达提供了一组相对完整的经营数据。
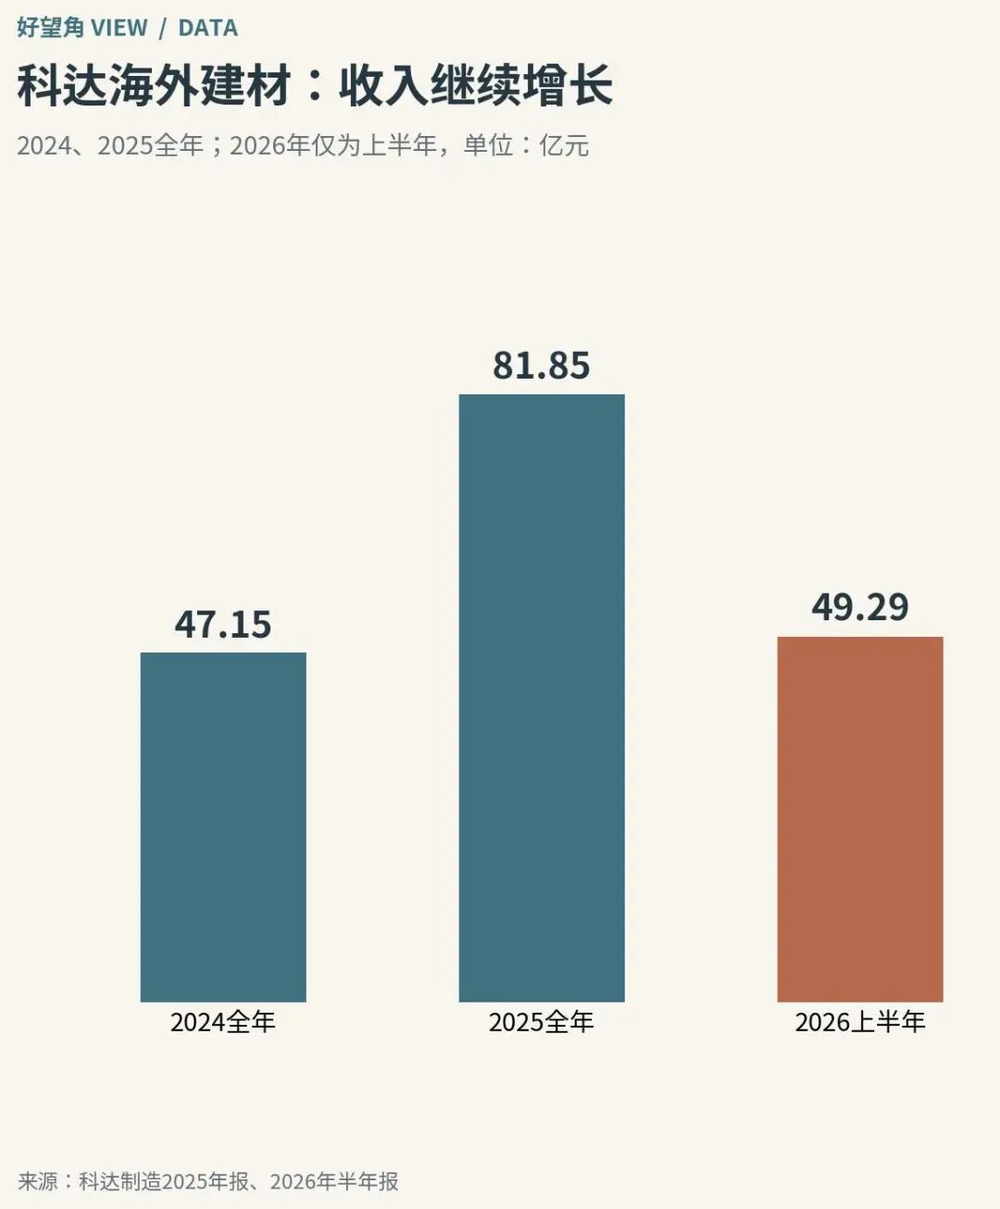
2025年,公司海外建材业务收入81.85亿元。
2026年上半年,收入49.29亿元,同比增长30.7%,毛利率43.88%。
科达官方解释,上半年瓷砖业务实现销量和价格同步增长,玻璃业务收入增加,洁具业务的规模和经营效率也有所改善。
这里有三个值得注意的因素。
首先,科达可以把在中国成熟的陶瓷设备与工艺应用到当地工厂。
其次,企业与森大合作建立了分销网络,可以让新工厂更快获得市场渠道。
最后,生产基地位于当地,有利于降低进口成品的运输成本和交货周期。
三者结合,构成了科达的经营优势。
但43.88%只是毛利率。
它尚未扣除销售、管理、融资、所得税等费用,不能直接理解为每投资100元可以赚44元。
2025年,科达旗下特福国际实现收入约81.85亿元,净利润约14.96亿元,净利率约18.3%。
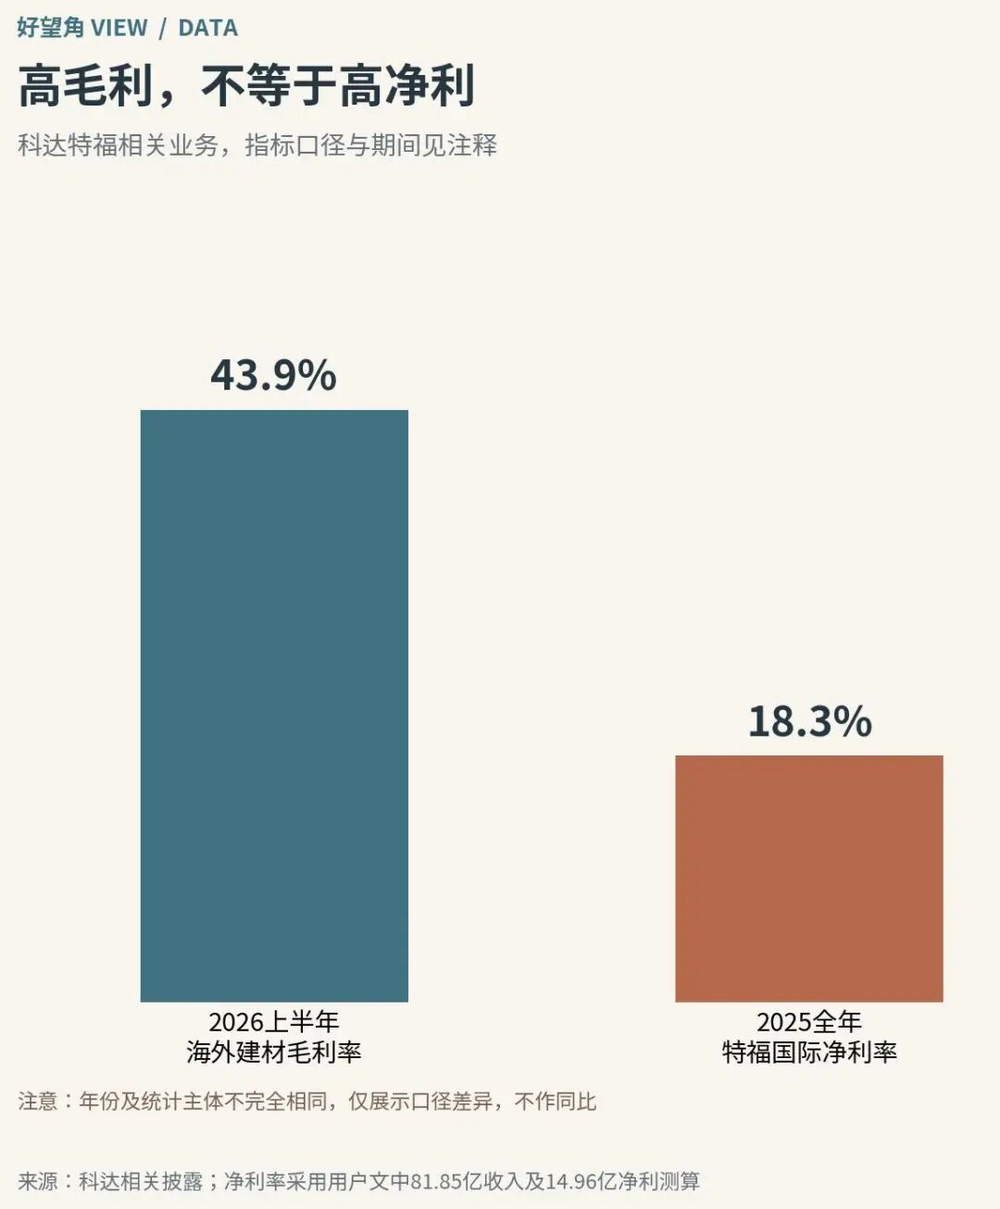
这一数字与毛利率存在明显差距,更接近观察企业最终盈利能力的角度。
对建材企业来说,更重要的是工厂持续创造现金流的能力。
生产设备、窑炉和土地都是重资产。工厂投产之后,还要采购原料、支付能源和工资,并向经销商提供一定信用账期。
较高毛利率能够为企业提供更大的经营空间,但投资回报还取决于产能利用率、现金回收和后续资本支出。
这也是科达不断扩张之后,需要面对的新问题。
五、工厂越来越多,利润还能维持多久?
研究中国建材企业在非洲的扩张,有一个容易被忽略的事实。
非洲正在从建材进口市场,逐步成长为建材制造市场。
这意味着,早期投资者曾经享有的供应不足和进口替代优势,可能随着更多工厂投产而减弱。
2025年,非洲瓷砖产量一年增长26%。
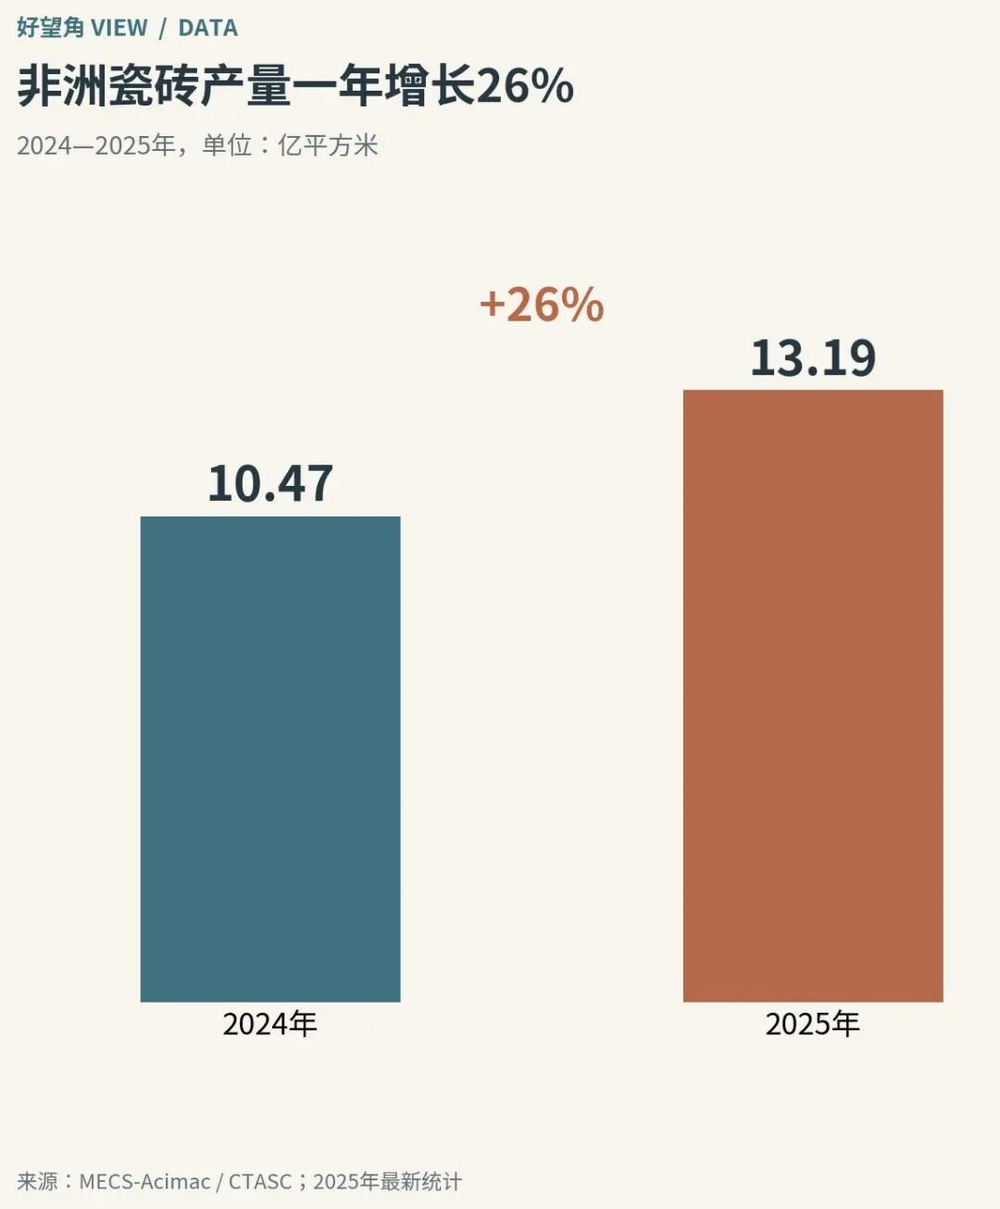
如此快的供给扩张,一方面说明市场需求受到重视,另一方面也提示未来部分地区可能面临更加激烈的竞争。
同样的问题已经出现在水泥行业。
西部水泥2026年半年报显示,其埃塞俄比亚业务上半年水泥及熟料平均售价为每吨437元,低于去年同期的456元。
销售量则与去年同期基本持平,都是约199万吨。
价格下降,但企业仍需经营大型生产设施。
这说明即使处于基础设施需求增长的市场,建材企业也需要面对价格竞争和成本变化。
另外,非洲各国的能源、汇率和运输条件,也可能改变工厂的盈利能力。
2024年,西部水泥埃塞俄比亚工厂曾受到煤炭进口限制影响,部分时期不得不改用质量较低的当地煤炭,生产效率受到明显影响。
埃塞俄比亚货币贬值,也增加了进口原材料和融资方面的压力。
这些问题说明,在非洲投资制造业,企业不仅要管理生产线,还要承担更复杂的跨国经营风险。
尤其是水泥和玻璃,生产设备需要较高的资本投入,能源稳定性直接影响产能利用率。
对于进入多个非洲国家的企业,还需要同时考虑当地市场容量与区域运输成本。
如果在相邻国家建设多座工厂,区域内也可能出现自身产能之间的竞争。
因此,未来判断这些投资是否成功,应当跟踪三个指标:新增产能利用率、单位产品经营利润和投入资本回报率。
仅看新建工厂数量,已经不足以说明经营质量。
结语
中国企业过去进入非洲建材市场,主要有两种方式。
一种是把中国生产的水泥、瓷砖和玻璃运往非洲销售。
另一种是向当地工厂出口设备,帮助客户建立产能。
现在出现了第三种方式:企业直接拥有和经营当地的制造资产。
华新收购尼日利亚水泥厂,西部水泥在埃塞俄比亚建设大型生产基地,科达与森大合作经营跨国建材网络。
它们正在从商品供应商、设备供应商,变成非洲当地制造业的一部分。
这一变化具有明确的商业意义。
企业可以更接近当地建筑市场,也能够利用成熟的工业技术改善生产效率。
但随着本地供应能力不断扩大,中国企业未来面对的竞争,也将从进口商品之间的价格比较,转向不同制造商之间的生产效率、能源成本、渠道和资金回报。
对科达来说,43.88%的毛利率已经证明了现有业务的盈利空间。
对华新来说,收购之后的经营整合和现金回报更值得观察。
对西部水泥来说,如何让新建水泥厂保持较高产能利用率,是持续释放利润的关键。
非洲建材市场仍然具有增长机会,但不同国家、不同品类之间的供需差异,决定了并非每一座新建工厂都能获得同样的回报。
中国建材企业在非洲一座接一座建厂,背后是成熟工业技术与当地市场需求的结合。
而这场投资潮最终能持续多久,取决于非洲建筑市场能否消化不断增加的产能,以及中国企业能否在当地建立真正具有竞争力的制造体系。
过去,中国建材企业向非洲卖产品、卖设备。现在,它们开始在非洲经营工厂。下一阶段,真正决定胜负的,是谁能在当地长期、稳定地赚钱。

