今天国际数据公司(IDC)发布了最新的手机季度跟踪报告,显示2026年第三季度中国智能手机市场出货量延续了下滑趋势,同比减少15.2%,出货量为5806万台,已连续六个季度出现同比下滑。相较上半年约4%的同比降幅,下半年整体市场规模下滑速度进一步加快。
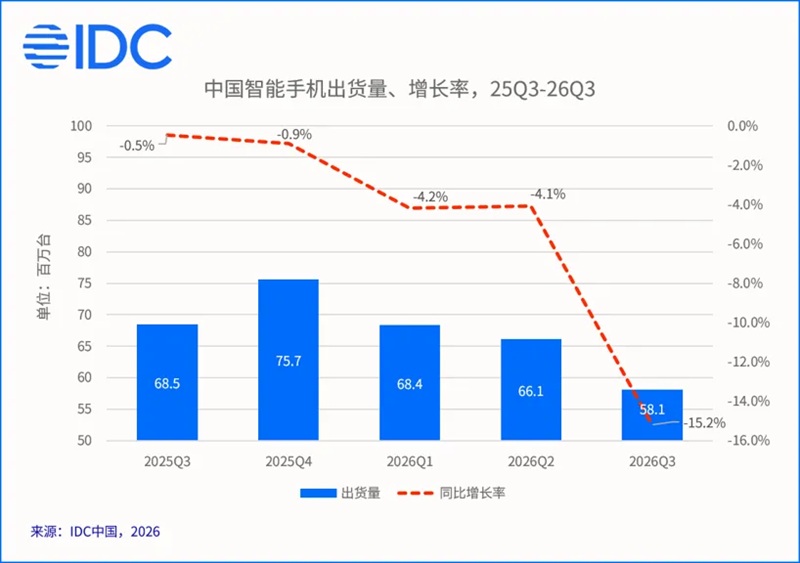
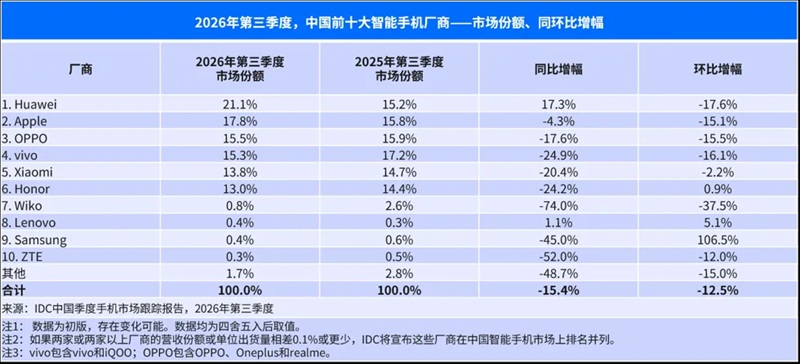

存储及其他元器件成本大幅上涨引发了终端价格上调,同时厂商也对产品配置方案进行了调整,市场开始出现明显的抑制消费需求现象,其中安卓厂商与长尾品牌所要承受的压力尤为突出。在第三季度里,市场呈现出“量跌价升”的特征,上游成本压力持续向终端传导,导致新品定价普遍上浮。消费者面对价格上涨仍需时间适应,换机周期进一步拉长,直接拖累整体出货表现。
华为凭借多样化的产品形态与相对克制的售价涨幅,延续了今年以来的强势表现,出货量实现同比两位数增长,市场占有率达到了21.1%,位居榜首。苹果新品发布后市场欢迎度超出预期,可是由于今年机型数量减少,出货量同比小幅下滑,不过仍然以17.8%的市场占有率排在第二。其它中国头部品牌虽面临较大挑战,但依然展现出各自相应的承压能力。
今年下半年,元器件成本快速攀升对终端价格的影响已完全显现,市场定价中枢持续上移,价格结构分化态势进一步加剧。从整体来看,成本压力正加速推动市场结构向中高端集中,低端市场空间被进一步压缩。


另外2026年第三季度里,中国折叠屏手机出货量为177万台,同比下降32.7%,已连续四个季度呈现同比下行态势。其中华为凭借产品形态最全面的布局依然占据绝对优势,市场份额超过了70%。

