本文来自微信公众号: 叶檀财经 ,作者:叶檀财经团队
人应该做木匠还是园丁,做木料还是植物?
在望子成龙、望女成凤的大环境下,我们多数人都经历过从木雕变成木匠的人生。
小的时候,被父母寄予厚望,期待长大后能有大出息,过程中,孩子就像一块等待加工的木料,在木匠们的想象中,或雕,或琢,或削,或切。
长大后,习惯了“模具”的我们,已经无法摆脱模具,却自以为掌握真理,又成了新的木匠,雕琢属于自己的孩子。
一代又一代,削足适履式的痛苦在积累,可很少有人敢跳出窠臼。
发展心理学家艾莉森·高普尼克说,父母应该像园丁,用种花的方式养孩子,提供阳光与雨露,然后,给花朵留下自然的生长空间,让他们自己创造具有无限可能的未来。
对孩子而言,未来是怎么样的,没人能知道,混乱才是每个人不得不接受的人生主题。如果牢固在秩序中、规训中,就会失去对随机性、可变性和可能性的适应能力。
神经科学研究表明,当一个行为被反复重复,大脑就会将控制权从代谢成本高的前额叶皮层,转移至负责自动化的背侧纹状体。
这意味着,思维惯性一旦建立,就会固化于大脑,变得难以打破。
木雕式的孩子,很难适应花园世界,木匠式的父母,也很难达成自己的期待。
艾莉森·高普尼克认为,一个可以变化和演进的系统,才更加智慧,更能适应不断变化的世界。
而孩子在童年时期不断玩耍、假设、试错……是进化论给人类的终极财富。更重要的是,这种财富将伴随我们一生。
AI时代,一切都越来越快,成为植物,成为园丁,才能收获更好的人生。
#01
救市,终于有效了?
本周全球市场极其惨烈,美股、韩股、日股均遭遇重创。纳斯达克在连续三周下跌之后,本周再度大跌超过3%,和AI强相关的费半指数单周跌幅超过12%,日韩股指跌幅也都在10%左右。
如果不是GJD持续救市,A股可能也会出现和海外股市类似的局面。
GDJ做了什么?
除了持续不断地通过宽基ETF买入,11月2日开始的新一轮舆论轰炸或许是最大刺激因素。
据界面等媒体报道,11月2日,央行等部委召开股票回购增持再贷款座谈会,明确将股票回购增持再贷款设计,从阶段性安排转化为长期性制度安排。
同时,下调再贷款利率,从1.25%下调至1%。
11月3日,央行公告称,和机构展开互换便利操作,规模1000亿元,有31家证券、基金公司参与投标。
两板斧之余,海外媒体还报道称,中国监管机构采取窗口指导的方式,要求投资银行和拟上市公司暂停IPO。
11月4日,路透社消息,CJCC或暂停原计划于11月初启动的IPO战略配售。
不过,后续华尔街见闻等媒体援引券商人士称,IPO并非一刀切,更多是放慢或收紧。
上述所有政策,无疑都是救市之举,但不少机构感觉低于预期。和924相比,本次开会的主办单位并非国新办,而是部委,且措施是借钱给企业回购,并非直接下场买入。
借钱托底,此前已经用过很久了,一直都没有打满。
截至2026年10月底,相关贷款签约金额约4400亿元,累计发放量超过2800亿元,远低于8000亿元的额度。
一项过去都没有用满的措施,进一步加码,从逻辑上效果不会太显著。
但市场不这么看。11月4日午后,在神秘力量的加持下,科创板大涨超过10%,创业板也大涨7%左右。
11月5日、6日,市场虽然没有持续走强,但整体表现远好于海外市场。
11月5日,人大网站发布《国务院关于金融工作情况的报告》,报告称,支持中央汇金公司发挥类平准基金作用,拓宽中长期资金来源、渠道和入市方式,巩固完善资本市场稳市机制;维护股票、债券、外汇等金融市场平稳运行。
这种表态,意味着后续GJD仍有持续加码的可能。
GJD能力是一方面,空头力量逐渐衰竭更为重要。据东方财富网数据,截至11月2日,两市融资余额已降至2.30万亿元,创出2025年9月以来新低。
要知道,2026年6月,两融余额一度接近3万亿,四个多月,两融压降快7000亿,令人咋舌。
网络上不断涌现爆仓强平的消息,券商甚至被传不再遵守130%的强平线,以防更多被动卖盘涌现。
如果融资卖出告一段落,对市场着实是一件利好。
有人笑,有人哭。科技股起,红利就跌,反之亦然。
前期一直走牛的中国石油,本周大跌超过8%。最强的银行板块也步入调整,一周下来鲜有上涨的个股。
10月30日,上海银行还因为受投资收益和地产等业务影响,利润大幅下滑,导致周跌幅超过10%。
未来,如果科技股回暖,资金再度分流,银行可能会进一步承压。
当然,这些都是短期因素,长期来看,银行在A股的地位,依旧无可撼动。
在中国,股市之所以无法长牛,基本面因素影响巨大。多数情况下,行业景气度只能维持一两年,随即步入下行,越是赚钱的行业,资金投入越多,越是会引发激烈的竞争,导致所有人都不赚钱,甚至亏钱。
据边际Lab公众号,国家统计局公布数据显示,2026年1到9月,规模以上工业企业中,亏损的比例已达29.03%,创下同期历史最高水平。
且,亏损企业累计亏损额达到1.45万亿元,同为历史最高。
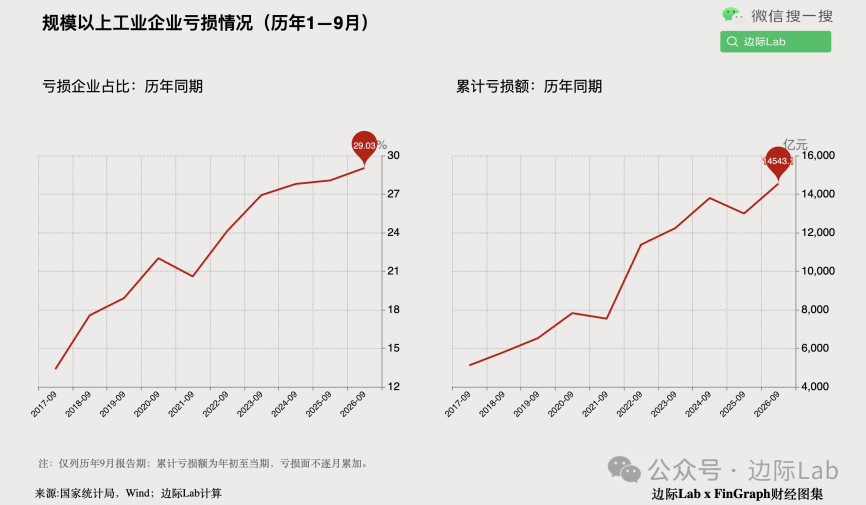
曾经红火的行业持续陷入挣扎,如今火爆的AI,会否步入后尘?这是A股投资者的最大忧虑。
#02
央行大手笔,除了救股市,还救债
除了救股市,央行近期还接连出手干预汇市和债市。
11月3日,央行发布公告,自2026年11月15日起,上调金融机构外汇存款准备金率2个百分点,从4%提高到6%。
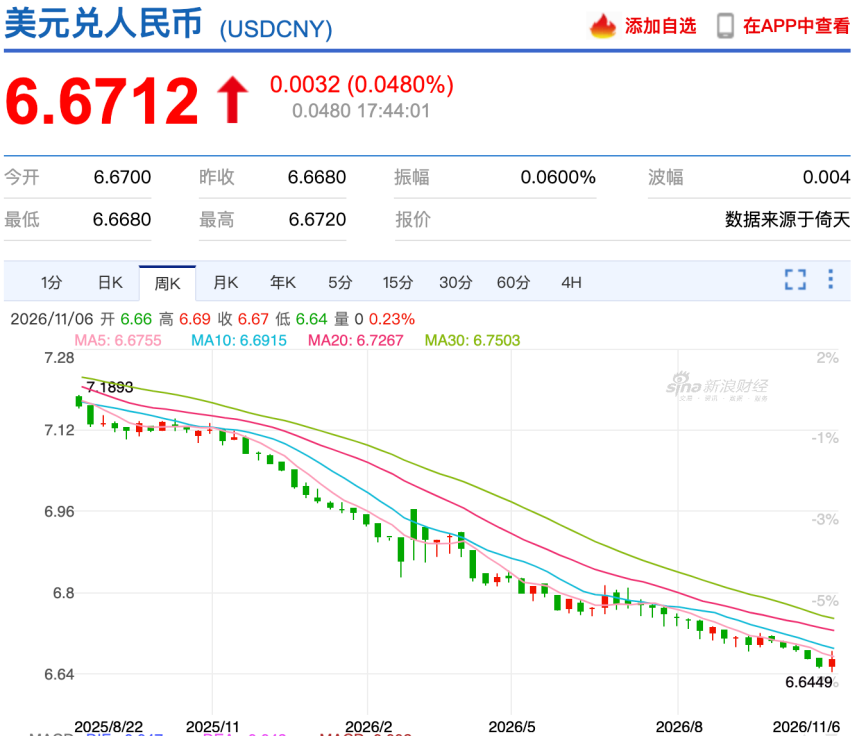
央行此番操作的背景是,美元兑人民币汇率连续四周上涨,眼看要有效突破6.65。
上调金融机构外汇存款准备金率有什么意义?
据华创证券等机构,此前银行从客户那里获得100元美元外汇,需要向央行上缴4美元,上调后需要上缴6美元,相当于降低了市场中的美元流动性。
市场中的美元少了,相关参与者就需要用人民币换取更多美元,以备所需,这最终起到卖人民币——买美元的效果。据第一财经等媒体,此举将冻结200亿至250亿美元外汇流动性。
央行不愿人民币大幅上涨。
为什么央行在此时动手?一方面是打破单边升值预期,另一方面或许为了提前防范AI风险。
此前我们一直强调,随着产业升级,出口和汇率之间的关系明显脱钩,无论升值还是贬值,出口一直超预期。
11月5日,据白云边检站消息,第140届广交会广州出入境人员超116万人次,同比增长14.2%。其中,入出境外国人超67.5万人次,同比增长23.1%,占比超57.8%,数量和占比均刷新历史纪录。
这一数据说明,出口有望进一步走强。
然而出口旺,并不代表汇率就涨。
据财新网,从上市公司盈利情况看,真正决定汇率的是资本回报率。A股净资产收益率(ROE)下行期间,人民币处于贬值周期,对应2022年到2023年。
2024年,A股ROE触底企稳,并于2025年开始不断回升,汇率也随之走强。
拉动A股上市公司ROE回升的主要方向,正是AI。展望未来,如果AI景气度开始从高峰回落,而其他行业不能分担成长,人民币贬值是缓解出口焦虑的良方。
除了上调金融机构外汇存款准备金率,央行工具箱里还有跨境融资、宏观审慎调节参数等手段,大家且行且观察吧。
债市方面,10月26日,央行发布公告,决定设立债市非银大额赎回互换便利(BNSF)。
据新华网消息,这一工具旨在面向银行理财、公募基金等非银机构,开辟一条特殊应急借钱通道。适应条件为,债市大幅波动,理财产品集中赎回等极端情况。
巧合的是,10月26日当天,珠海某国资被爆寻求债务展期。
几天后,极端情况就出现了。10月30日,国债期货30年期主力合约下滑0.73%,创3月9日以来最大跌幅。当日,全市场债券ETF无一上涨。
众多保守型投资者发现,自己手里的债基产品遭遇罕见回撤,有甚者表示,一天的跌幅超过一个月。
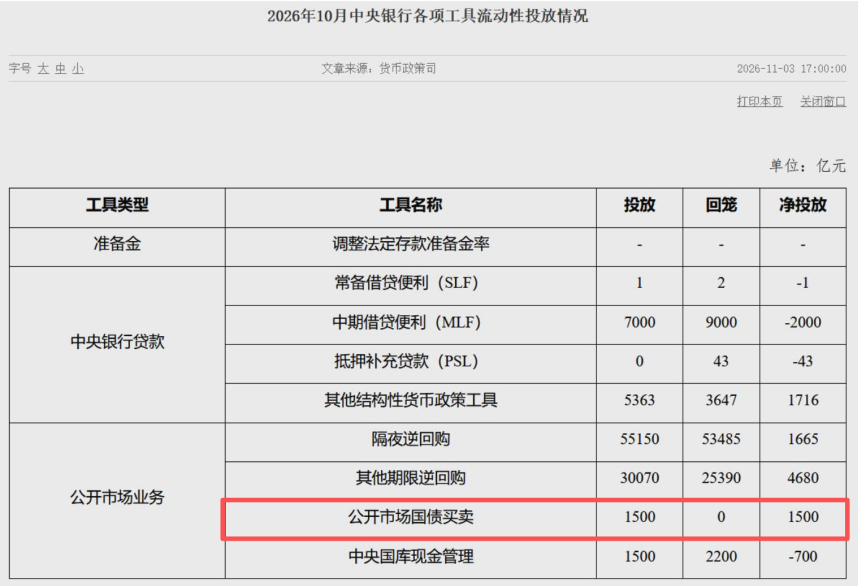
为了缓解市场忧虑,11月3日,央行公布数据,10月份央行通过各项工具净投放流动性6817亿元,其中国债渠道净投放1500亿元,为2026年单月最高水平。
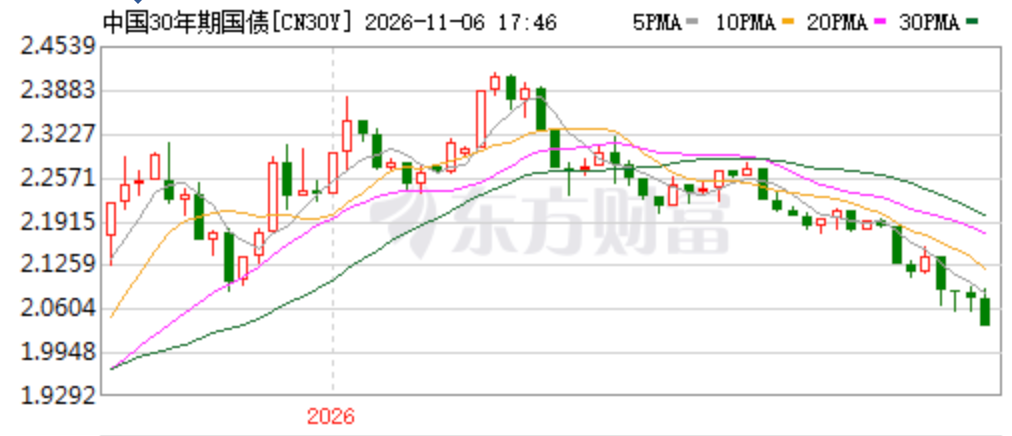
在央行利好刺激下,30年期国债收益率大跌3%,重回2.05%以内。
11月4日,据南方财经网消息,珠海市已通过资产重组等方式,落地支持资金超400亿元,后续还有近700亿元弹药,未来会全力支持企业渡过难关。
不能让股市大跌,更不能让债市崩溃,那是基本盘。
#03
美国选举变天,接下来,AI还行吗?
美国股市遭遇重创,老川发推表示,这是民主党惹的祸。
老川时代落幕,对全球AI发动机影响重大。在美国中期选举前,市场早已把共和党和AI交易绑定在一起,把民主党和反AI绑在一起。
据摩根大通研究,一旦民主党控制两院,市场可能会担忧AI监管加强,数据中心放缓,
举债难度增大,这些事项一旦落地,将直接影响AI科技股的盈利曲线变化。
11月5日,知名半导体媒体SemiAnalysis在最新访谈中透露,2027年约50GW数据中心已经破土动工,受政策冲击不大,但2028年的62.2GW的新增产能,有九成可能遭遇审批困扰。
其中,得克萨斯州因占新增产能的三成,影响极大。
据CNN消息,11月6日,得克萨斯州候任州长吉娜・伊诺霍萨公开表示:在出台保护得州民众的相关举措前,必须叫停数据中心项目。此举并非反对数据中心本身,而是反对它们利用得州民众谋利。
伊诺霍萨还表示,未来可以在符合条件的情况下,和马斯克等科技公司建立紧密合作。
除了得州州长,民主党执掌的其他州长也对AI发表激烈言辞。俄亥俄州民主党人谢罗德·布朗11月3日表示,我不为数据中心工作。
宾夕法尼亚州州长乔希·夏皮罗说,大型科技公司不应决定当地居民的未来,最终决定权应当掌握在民众手中。
美国人对AI的恐慌与反感远远超出所有人的想象,就像几年前对移民的态度。
根据CNBC的选民调查结果,56%的选民表示,人工智能和数据中心是他们投票时考虑的关键或主要因素。在这些选民中,65%表示他们投票给了民主党国会候选人。
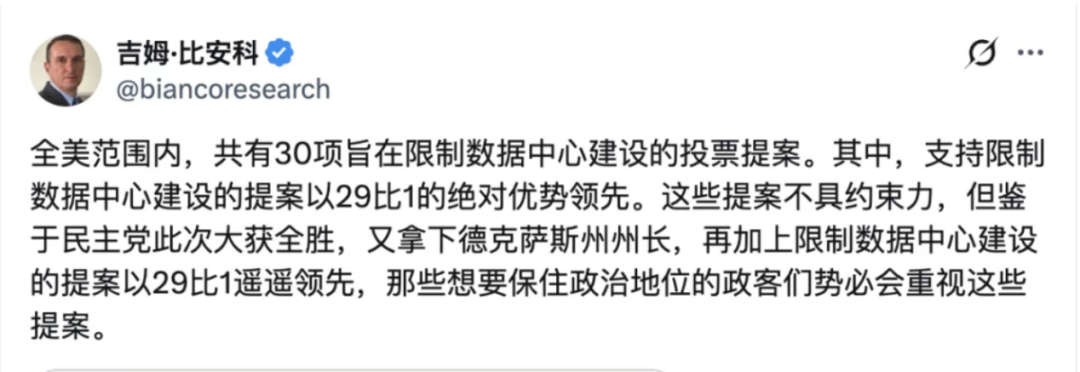
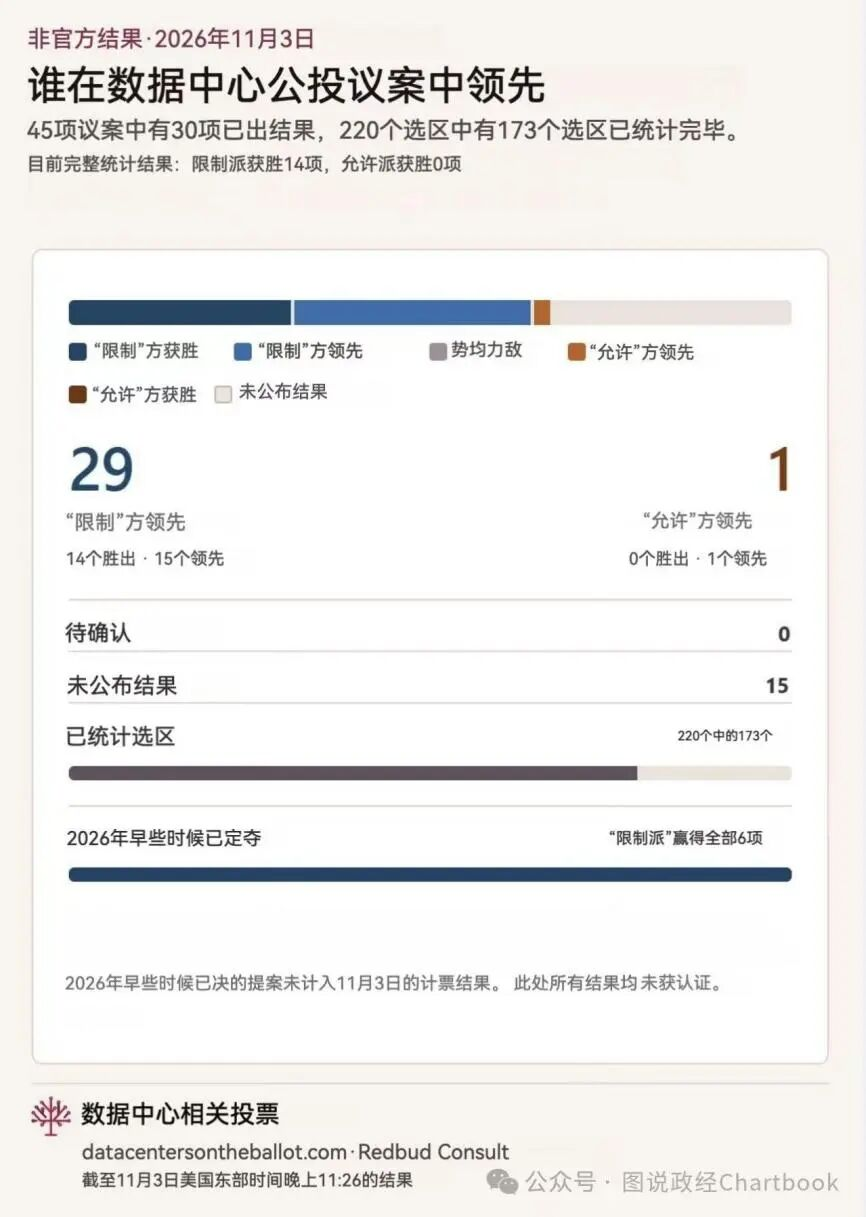
另据图说政经公众号,旨在限制数据中心的30个提案中,29项胜出,遥遥领先。
另外,科技寡头们一直不遗余力地支持老川和共和党,也可能引发民主党对科技巨头们的秋后“清算”。
但,AI的情况真有这么糟糕吗?不少媒体认为,该发展还是要发展。
以日经新闻网为例,中美在AI上竞争激烈,美国不可能放缓AI的发展。所以,即便民主党上台,结果可能也不会有太大变化。
对科技富豪征税的影响,同样值得关注。
据一些网站,加州举行的向亿万富豪征收一次性5%财富税的全民公投,暂时搁置。
据美联社报道,根据第40号公投提案,加州计划对净资产超过10亿美元的居民征收财富税,税收所得主要用于弥补医疗拨款缺口。为了阻止提案,科技巨头们投入巨资在投票上,目前过半民众反对法案。
虽然上述变化影响巨大,但都不是实质性因素,AI交易能否延续,还要看相关企业的发展。如果AI企业持续得融资饥渴症,长期无法自主造血,终究是不可持续的。
近期Lumentum在行业最景气时卖身,Anthropic的增长前景和巨额融资绑定在一起,都让人质疑,AI或许正在沦为钱生钱的游戏。
11月6日,冲击上市的Anthropic被曝可能再度下调估值。据财联社,在诸多利空后,一些潜在投资方认为Anthropic估值应在1.2万亿美元至1.3万亿美元之间。
为了提高回报,降低无效投入,11月6日,微软被曝将逐步停止租用甲骨文算力。
据新浪财经消息,微软正在重新考虑获取算力的方式,以提高其巨额资本开支回报。微软希望租用的算力都是最新的GPU。
此举意味着,整个AI硬件可能面临加速折旧的风险。
11月3日,中国金融监管者也公开预警AI融资风险。
据路透社消息,国家金融监督管理总局副局长公开表示,当前AI投资过度集中,大量资本涌入科技领域和头部企业,这不仅推高了相关领域的杠杆水平,还对传统产业形成挤出效应。
未来,如若不能缓解钱生钱的市场担忧,AI将走入分叉路,AI技术还会发展,但AI交易将是另一个充满波折的故事。
历史总在极端中摇摆,一面倒的投资态度,除了收获痛苦,什么也得不到。
#04
欧盟阻止中国汽车进口
11月3日,日经新闻报道称,欧盟正在施压英国采取和欧盟类似的措施,阻止低价中国电动车流入欧洲。
据英国《每日电讯报》,2024年为阻止中国低价EV流入欧洲市场,欧盟对中国产EV征收了额外关税,税率最高达到约45%。而英国的税率仅为10%。
由于英国和欧盟的特殊关系,欧盟担心,英国可能成为欧洲新能源汽车的漏斗,所以持续施压英国。
据英国汽车工业协会统计,2026年前9个月,比亚迪在英国新能源汽车市场中排名第三,仅次于特斯拉、起亚,高于欧洲车厂。
从欧盟本土烧到英国,欧盟不断强化对华新能源政策,意欲为何?
看看欧洲车厂的近况,就明白了。
11月3日,宝马集团公布三季报,当季汽车业务息税前利润大幅缩水39.7%。
宝马还第二次下调了汽车业务利润率预期,下调后,宝马预计2026年汽车业务息税前利润率介于负0.5%和正0.5%之间,而此前的预期是1%至3%。
奔驰也不好过。第三季度,奔驰调整后营业利润仅为5.60亿欧元,同比大跌51%,调整后销售回报率仅为2.5%,同比几乎腰斩。
虽然奔驰、宝马收入是个位数下滑,但净利润承压明显。两者均在交流会中提到,中国市场下滑,竞争环境加剧是利润大幅下跌的主要原因。
如果欧洲车企越来越难赚到钱,在中国的份额越来越低,只会更加支持欧洲的贸易保护政策。
为了保护本土车企,欧洲还打算放宽碳排放限制。
11月5日,据财联社消息,4日,欧洲议会开会投票放宽2035年汽车减排目标。目标将新车减排要求从100%下调至87.5%。
这项协议在获得欧洲议会全体会议批准后,还需要与欧盟成员国谈判,才能最终成为法律。如果获得立法,意味着欧盟彻底偏离此前的碳减排计划。
据悉,这是汽车行业游说集团游说的结果。
战火早就在美国点燃。快科技转引路透社消息,11月2日,代表通用汽车、丰田、大众等几乎所有主要汽车制造商的“汽车创新联盟”敦促美国国会,在11月中期选举后的短暂会期内通过一项永久禁止中国汽车进口的法案。
汽车创新联盟负责人约翰·博泽拉引用了中国汽车在欧洲市场的迅猛增长,2026年前8个月,欧盟从中国进口汽车超过110万辆,超过2025年全年总量。
美国对中国汽车的封锁正在层层加码,此前拜登政府在2025年初出台法规,实际上已禁止中国车企在美国销售或制造乘用车,理由是这些车辆可能将敏感驾驶数据传回中国。
在此基础上,还有对中国电动汽车超过100%的惩罚性关税。如今车企联盟推动的立法一旦通过,将把行政禁令升级为永久性法律,未来即使总统换届,也难以单方面解除。
几乎同时,国内车圈也传出大消息。
据财联社11月2日消息,针对近期中欧双方就混动汽车贸易达成的谅解方案,多家国内汽车企业前往北京与相关部门协商出口配额事宜。
由于配额方案总量有限,每家可以分配到的出口额度并不会很多,所以各家车企都在努力争取。
此前,欧盟一直对外表态,有出口配额这回事,而国内一直比较模糊。如今,这则消息基本坐实了,未来中国对欧洲出口混动汽车,会有一个上限。
上限是多少?
商务部此前表态会基于2025年的30万辆进行安排,有些媒体放出消息,或为35万辆。
目前,国内车厂几乎不可能去美国,而欧洲路径又遭遇肉眼可见的困难,中国本土厮杀程度更激烈。
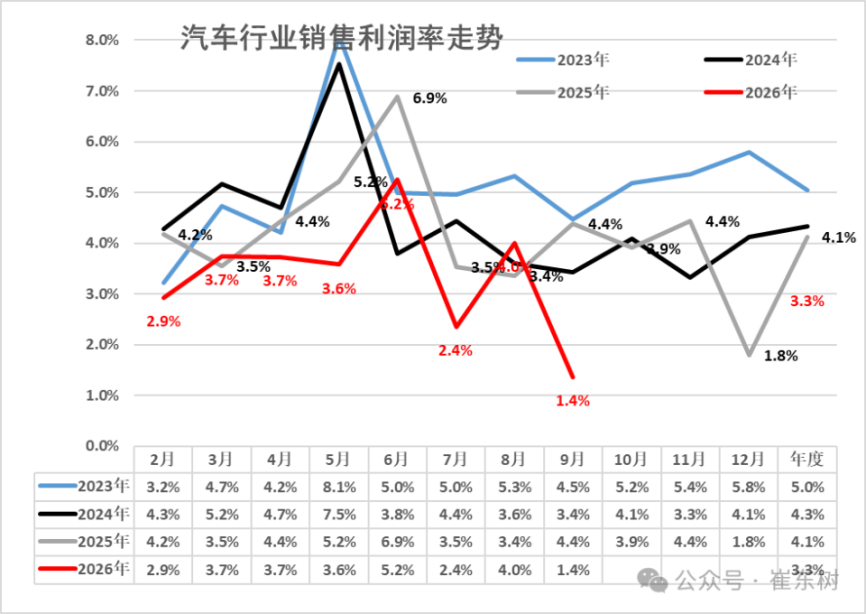
据乘联分会崔东树披露的数字,9月份,中国汽车行业利润暴跌68%,净利率仅剩1.4%,低到难以置信。
截至目前,整个汽车行业都没有并购重组的迹象,仍在通过去宁化,推新车等方式加码竞争。
如此下去,会是什么结局?