(本文作者为 版面之外,钛媒体经授权发布)
文 | 版面之外,作者|画画
小鹏汽车刚交出了最强单季财报。
今年Q3营收242.8亿元、交付11.84万辆,双双刷新纪录。但是何小鹏却没有把故事停在卖车上。
业绩会上,他大谈海外单车利润、技术输出、人形机器人IRON。一家车企在销量最风光的时候,为什么开始琢磨汽车之外的生意?
这份财报里,藏着何小鹏对小鹏未来的一次重新定位。
一、卖车,越来越难赚钱
过去三个季度,小鹏走出了一条明显的增长曲线。
Q1营收130.3亿元,Q2增长至197.4亿元,Q3进一步达到242.8亿元。交付量也从6.27万辆增长至10.33万辆、11.84万辆。
Q4的指引更加激进,预计交付16.9万至17.4万辆,营收304亿至318亿元。按照这个节奏,小鹏有望在年末迎来新一轮规模增长。
问题在于,规模曲线没有同步变成利润曲线。
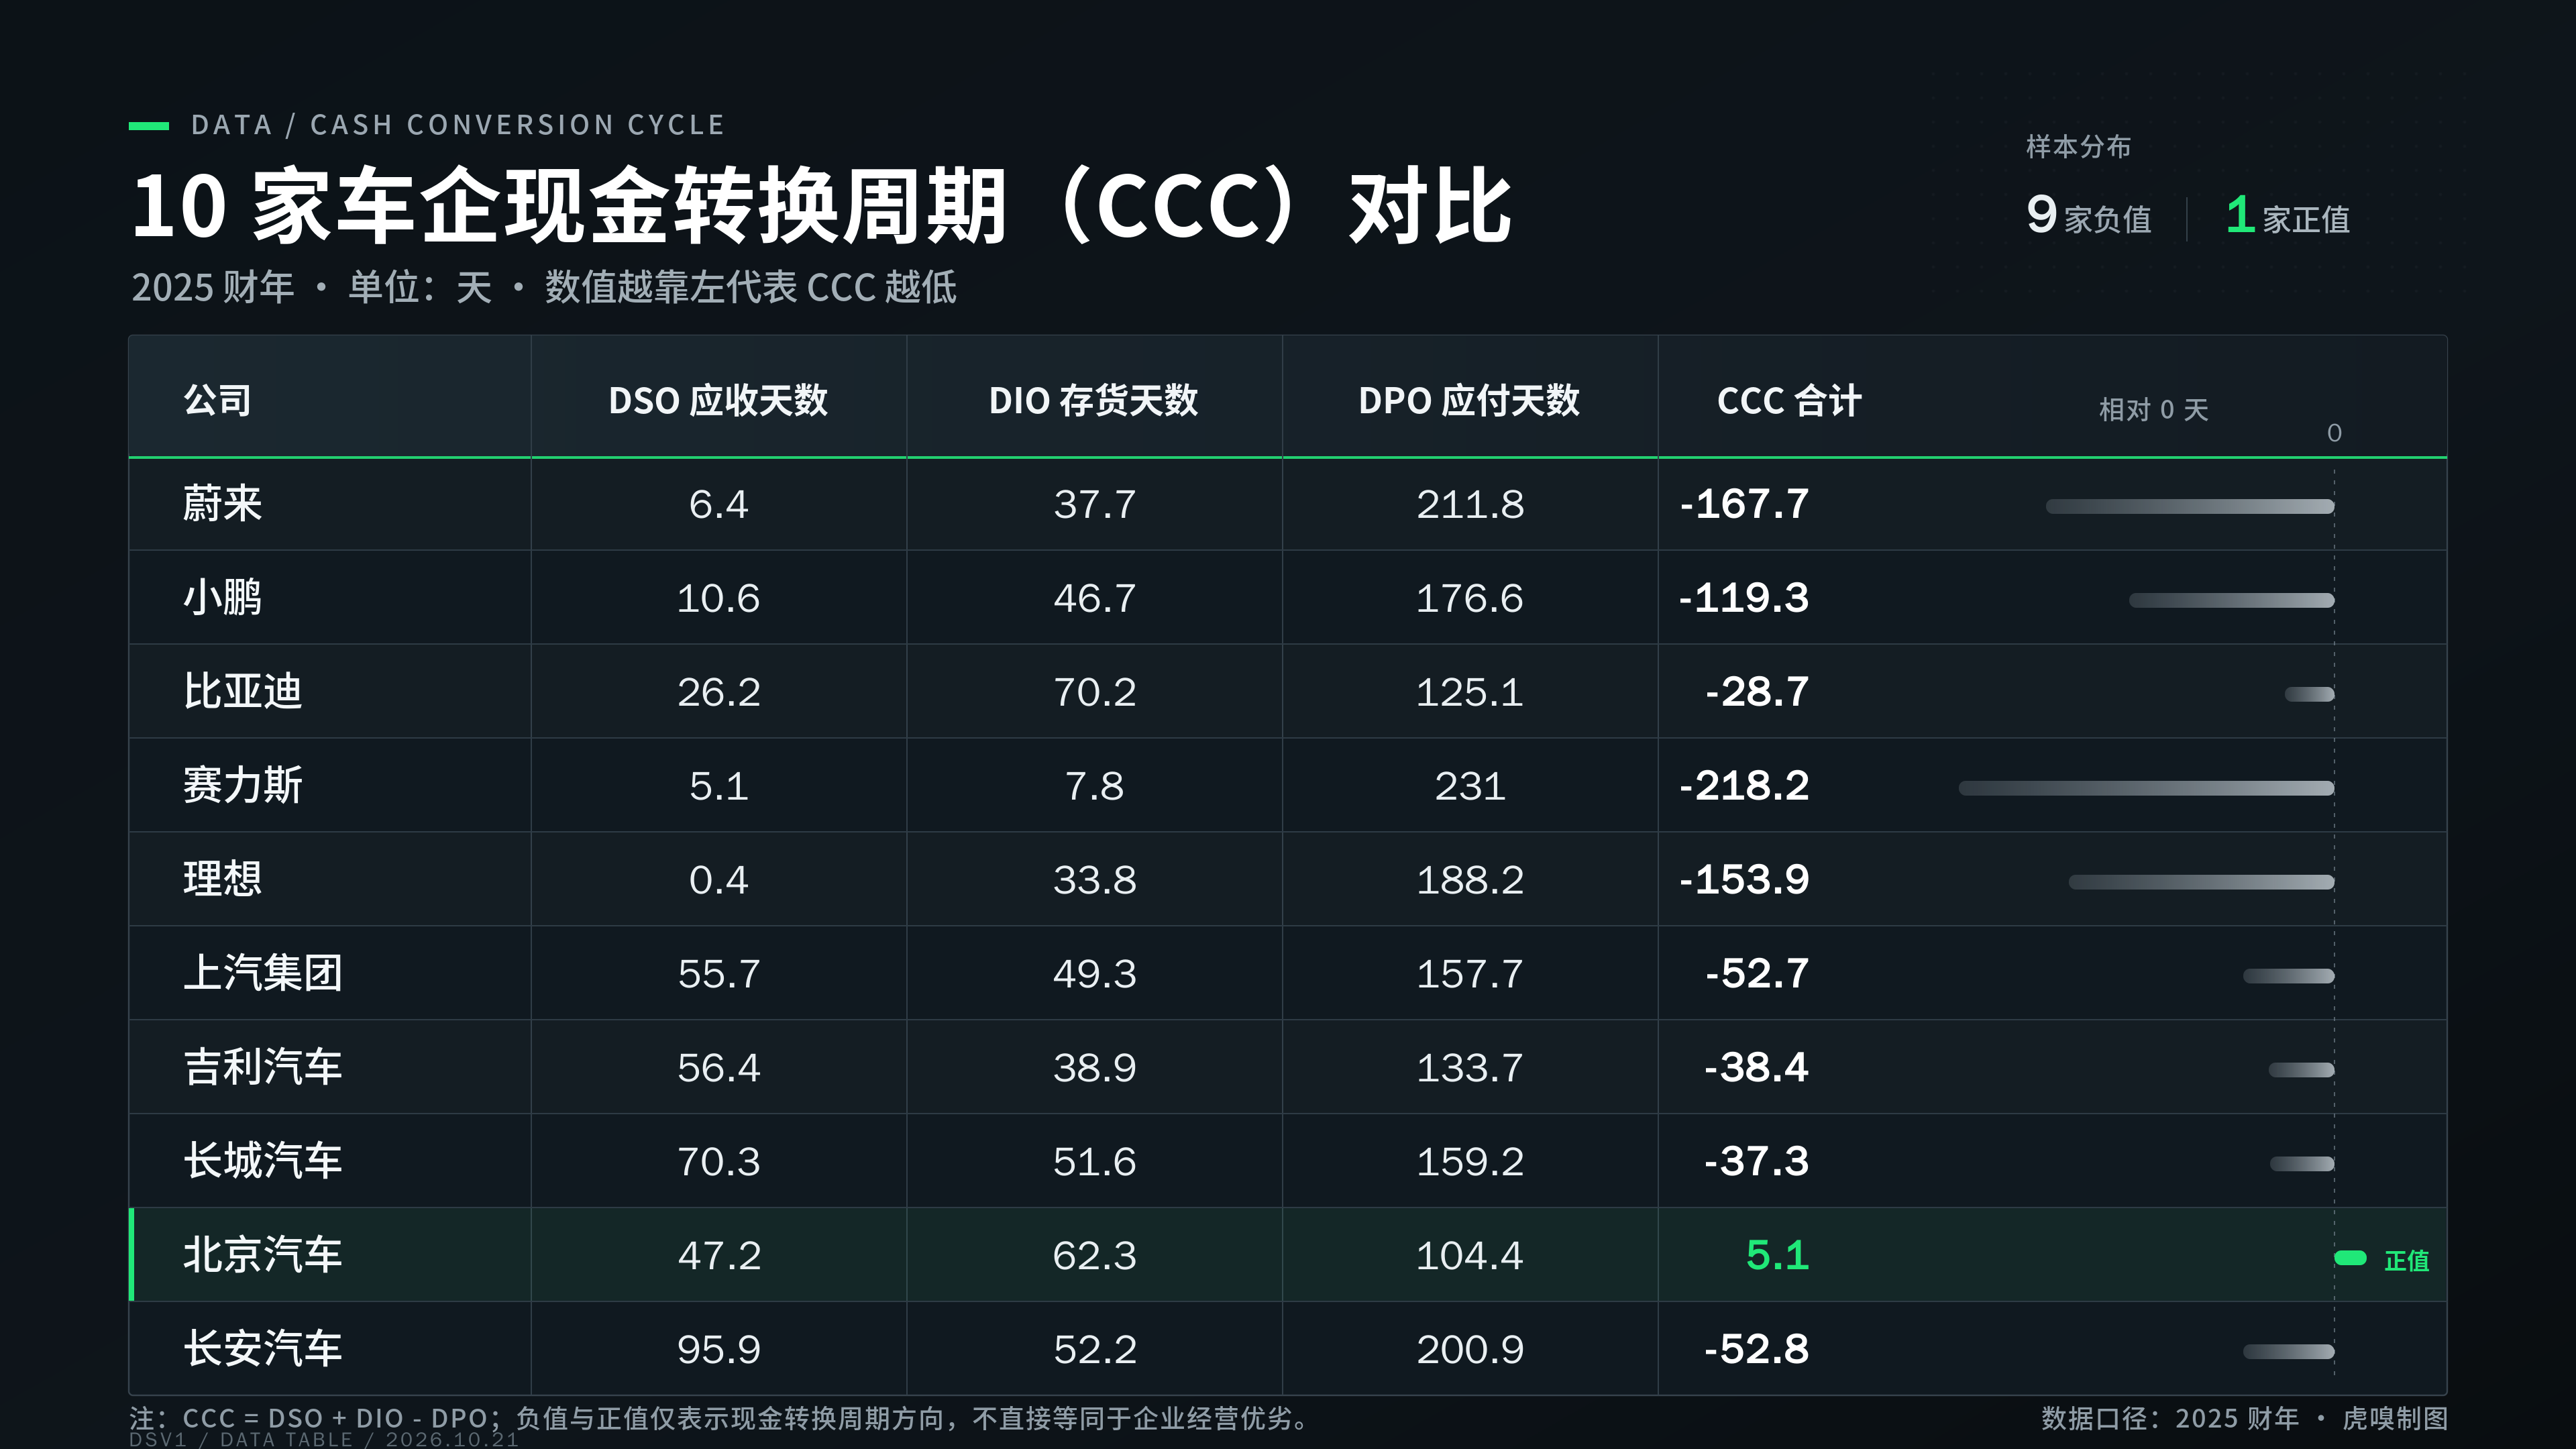
今年前三季度,小鹏净亏损分别为17.8亿元、13.4亿元和8.7亿元,亏损逐季收窄,却始终没有回到持续盈利的轨道。
更值得注意的是毛利率。
Q1、Q2,小鹏综合毛利率连续站在20%以上,分别为20.6%和20.7%;到了Q3,却回落至18.9%。汽车毛利率虽然环比提升至13.1%,但整体盈利空间仍然有限。
小鹏正遭遇国内汽车市场的一道现实难题,销量可以通过产品矩阵和价格带扩张迅速做大,但销量增长不等于利润增长。
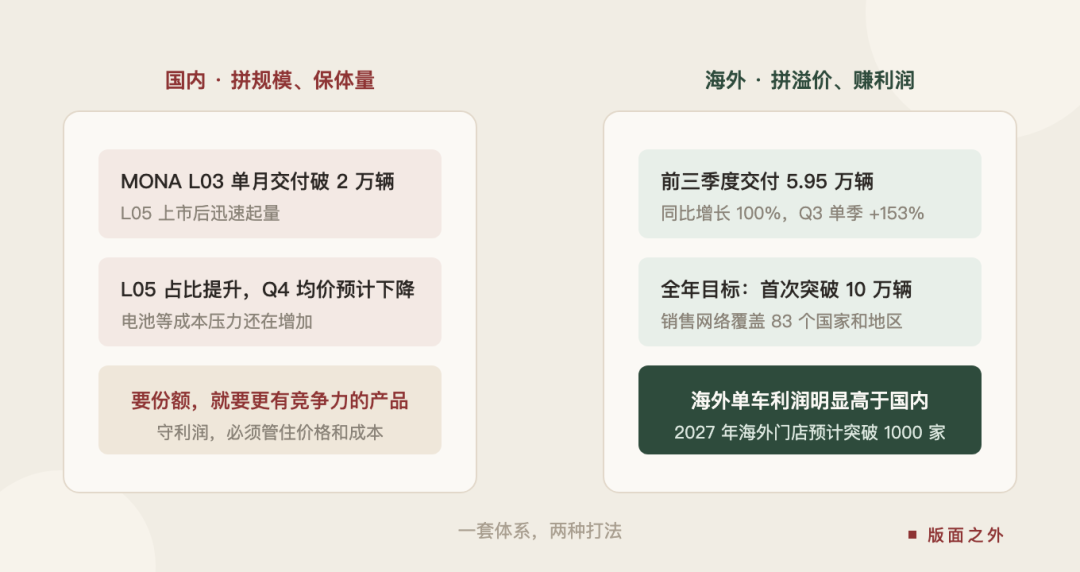
刚过去的10月,MONA L03 单月交付破2万辆,L05上市后迅速起量。它们帮小鹏打开更大用户市场,也把产品结构压力推到台前。管理层已经提示:L05占比提升,Q4均价预计下降,电池等成本压力还在增加。
小鹏面对的矛盾很直接:要份额,就得拿出更有竞争力的产品;守利润,又必须管住价格和成本。
两件事同时做好,很难。
何小鹏这次把短中期目标说得很明确,汽车业务要实现正向现金流和盈利。
早在2025年Q4,小鹏曾首次单季盈利,到了2026年三个季度连续亏损,盈利重新变成待攻克的关口。单季盈利和持续盈利之间,隔着的是一套稳定经营能力。小鹏找回了增长,但还没证明自己能持续从增长里拿出稳定的利润。
当国内卖车沦为一门规模越大、利润越薄的苦生意,何小鹏自然把目光投向主业之外。
二、海外,开始贡献利润
海外业务先给了答案。
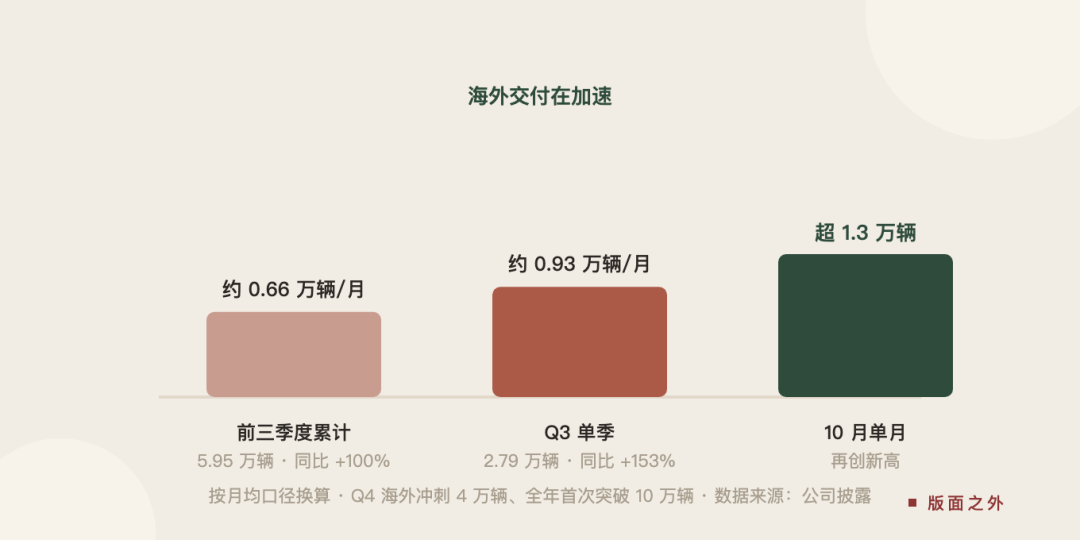
前三季度海外累计交付5.95万辆,同比增长100%;Q3单季2.79万辆,同比增长153%;10月海外交付超1.3万辆,再创新高。
比数字更重要的是何小鹏在业绩会上的那句话:海外业务的单车利润贡献明显高于国内。
这句话,改变了小鹏全球化的含义。它不只是多卖车,而是在改善利润结构。
在市场布局上,小鹏也没有把鸡蛋放在一个篮子里。在中东非,业务已铺开至13个国家,截至9月累计交付近1.9万辆;在亚太地区,小鹏X9拿下了泰国、马来西亚、印度尼西亚等市场的纯电MPV销量冠军。

多点开花的区域结构,帮小鹏对冲了单一市场的政策风险。
当然,出海绝非坦途,贸易壁垒、认证标准、本地化建厂以及售后体系,都在不断抬高海外市场的准入门槛。
但从2020年出海至今,小鹏的销售网络已覆盖83个国家和地区,拿下了7万辆的阶段性战果。
在此基础上,小鹏定下了Q4海外销量冲刺4万辆、全年首次突破10万辆的目标;到2027年,海外门店预计突破1000家,销量要在2026年的基础上再翻一倍以上。
至此,小鹏内部的分工已经非常清晰。国内市场拼规模、保体量,海外市场拼溢价、赚利润。
三、技术,也要找到买家
海外打开了利润空间,小鹏对技术的想象走得更远。
过去几年,小鹏持续投智能驾驶、AI和机器人。这些投入首先服务汽车竞争:让车更智能,让产品更有差异化。
现在,何小鹏希望这些技术走出汽车。
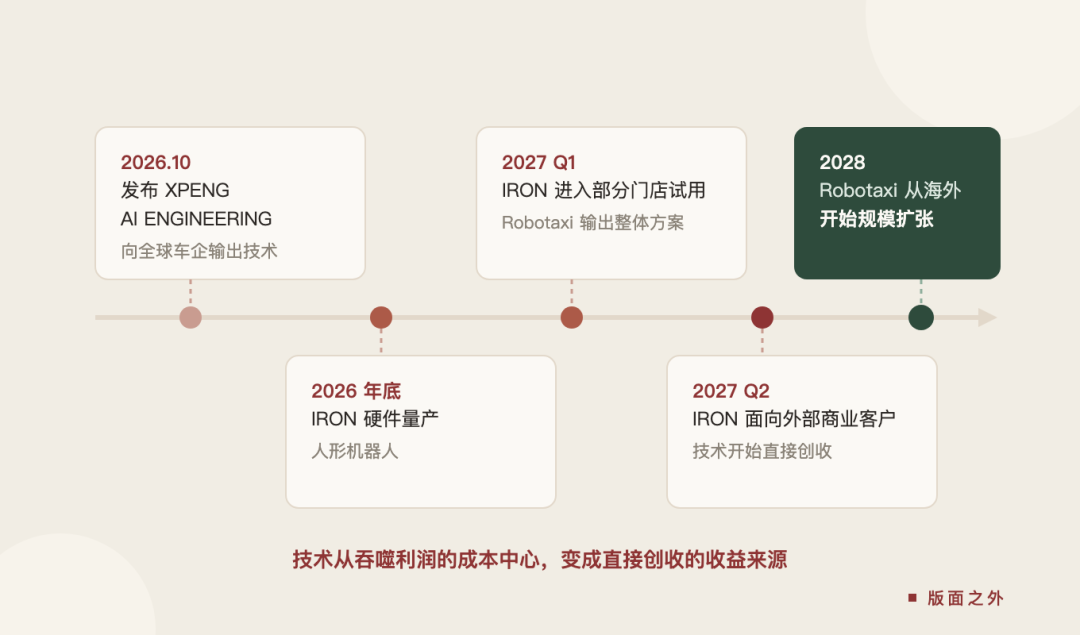
10月,小鹏发布XPENG AI ENGINEERING技术解决方案业务,开始向全球车企输出技术能力。
物理AI也有了更具体的商业化排期,人形机器人IRON计划2026年底硬件量产,2027年一季度进入部分门店试用,二季度面向外部商业客户;Robotaxi已拿到广州L4级示范运营资质,计划2027年输出整体解决方案,争取2028年从海外开始规模扩张。
从汽车到机器人,再到Robotaxi,小鹏想把过去积累的技术能力,变成不同场景下的商业化产品。
这条产业逻辑值得关注,汽车本身就是一个复杂的智能终端。感知、决策、控制、执行,以及背后的软硬件系统,都是物理AI要解决的问题。车企在这些领域积累的能力,不一定只能用于汽车。
尤其是智能驾驶,与机器人在感知、环境理解和运动控制上有技术交集。小鹏想通过技术复用,把原本服务汽车的研发投入,延伸到更多商业场景。
这意味着,技术的价值不再只靠汽车销量兑现。
长期以来,车企的研发投入都是沉重的财务成本,只能靠一辆辆卖车来艰难回收。
而现在,何小鹏想改写这套底层商业模式,让技术从吞噬利润的成本中心,变成能直接对外创收的独立收益。
四、寻找汽车之外的生意
把目光投向汽车之外,小鹏并不是孤例。
2026年,新势力车企的竞争边界正在扩大。汽车主业之外,机器人、AI和智能硬件开始进入战略版图。
理想的动作有代表性。今年1月,李想提出向具身智能企业转型,重新整合研发体系,把汽车与机器人纳入统一技术架构,同时以创业团队方式探索AI眼镜、机器人等产品。
小米从制造场景切入。其人形机器人已经进入汽车工厂做实际作业测试,在自攻螺母上件工站作业成功率达到98%。
几家路径不同,指向同一个变化:汽车产业积累的AI、感知控制、硬件制造和供应链能力,正在向其他智能终端延伸。
背后是现实经营压力。汽车行业竞争日趋激烈,价格和成本不断挤压利润空间,车企需要新的技术出口和收入来源。机器人等新兴产业,恰好提供了一个可以复用汽车能力的方向。
小鹏走得更迅速,海外扩张、技术方案输出、IRON量产、Robotaxi商业化同时推进。几条战线几乎覆盖汽车制造、技术服务和智能终端多个环节。
何小鹏要的显然不只是销量增长。他希望小鹏过去积累的技术能力,在更多产业里找到买家,让研发投入获得汽车销售之外的回报。
但激进布局也意味着更高的经营难度。几条业务线同时推进,对资金和组织能力都是考验。
新势力都在找下一条增长曲线。真正拉开差距的,不是谁的故事更大,而是谁能把汽车业务积累的能力,变成其他市场愿意付费的产品。
随着其他玩家的下注,留给小鹏汽车的时间窗口,越来越短。
【版面之外】的话:
几乎所有汽车厂商都在找第二增长曲线。但第二曲线不是逃离第一曲线的出口。
主业决定能走多稳,新业务决定能走多远。中间隔着的,不只是想象力,还有商业化。
更多精彩内容,关注钛媒体微信号(ID:taimeiti),或者下载钛媒体App