本文来自微信公众号: 三折人生 ,作者:三折人生,原文标题:《你知道你的贷款咋定价的?“双锚”来啦!》
近日,央行行长在2026金融街论坛年会开幕式上
发表讲话!
从比较单一地参考LPR定价,向更多元的定价基准转型!
一句话,
贷款利率定价的新锚要来啦!
没错!
我们在银行贷款的利率,可不是银行拍脑袋想出来的,除了考虑客户自身风险状况、信贷条件等因素,也会需要一个参考,类似标尺的作用。
那银行贷款的参考利率是什么呢?
以前,我国银行贷款利率就普遍参考LPR。
(Loan Prime Rate)。
LPR作为金融机构贷款利率定价的主要参考基准,
并不是由央行直接发布的,
而是由具有代表性的商业银行,分别报价后算出来的。
目前共有20家。
LPR报价行名单也并不是一成不变的,会有进有出,有增有减。
我们不妨来看看
LPR具体咋算出来的:
首先,
20家报价行会分别报出1个LPR初始价格。
各报价行的LPR初始价格会参考政策利率,比如央行逆回购利率。
各报价行报出的LPR初始价格就是在政策利率基础上加点后得出来的。
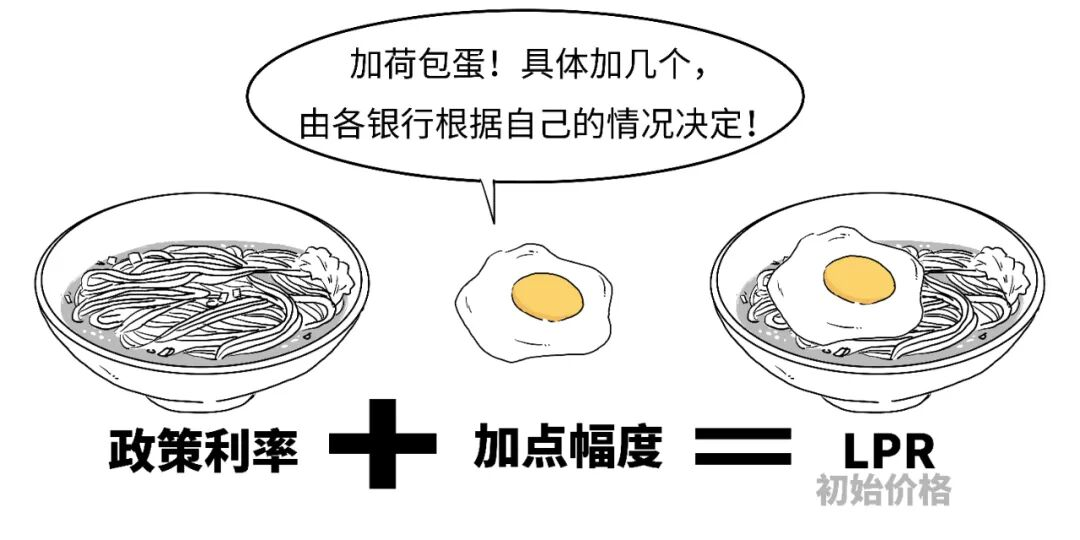
这里各报价银行的加点幅度的多少,主要取决于各家银行自身资金成本、市场供求、风险溢价等因素。
剔除掉其中的最高和最低价格。
就可以得出LPR。
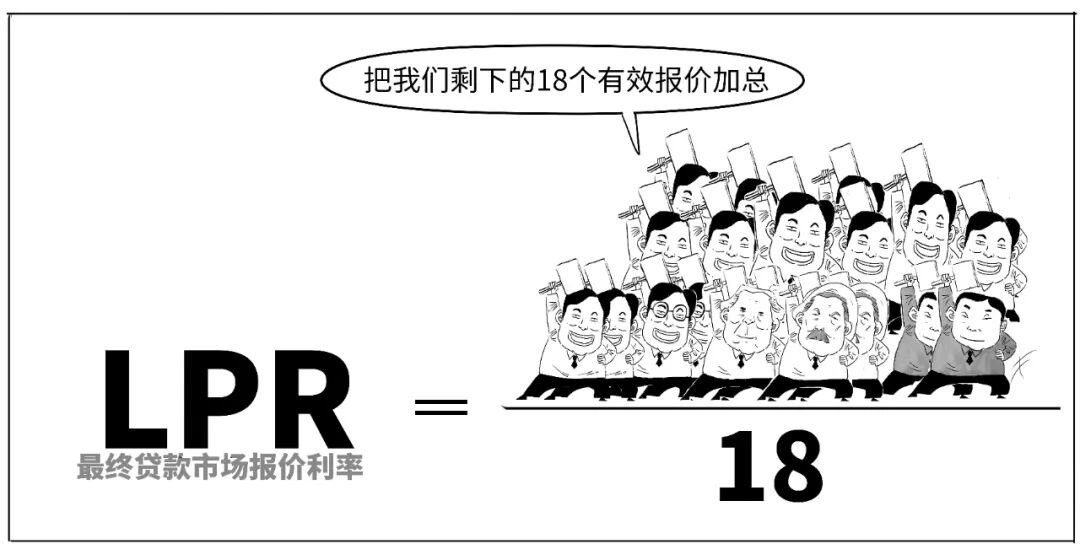
简言之,LPR是由20家报价银行每月根据自身资金成本,并参考央行的政策利率“报价”形成的。
可见,LPR属于机构“报价型”利率,稳定性较高。
就是在LPR基础上,通过加点确定的。
但根据本次会议内容,未来银行的贷款定价将不仅会参考LPR,还会参考DR利率。
我们不如从头说起。
你别看金融机构财大气粗,
其实金融机构也会缺钱。
一旦缺钱了,他们通常会跑到银行间市场借钱。
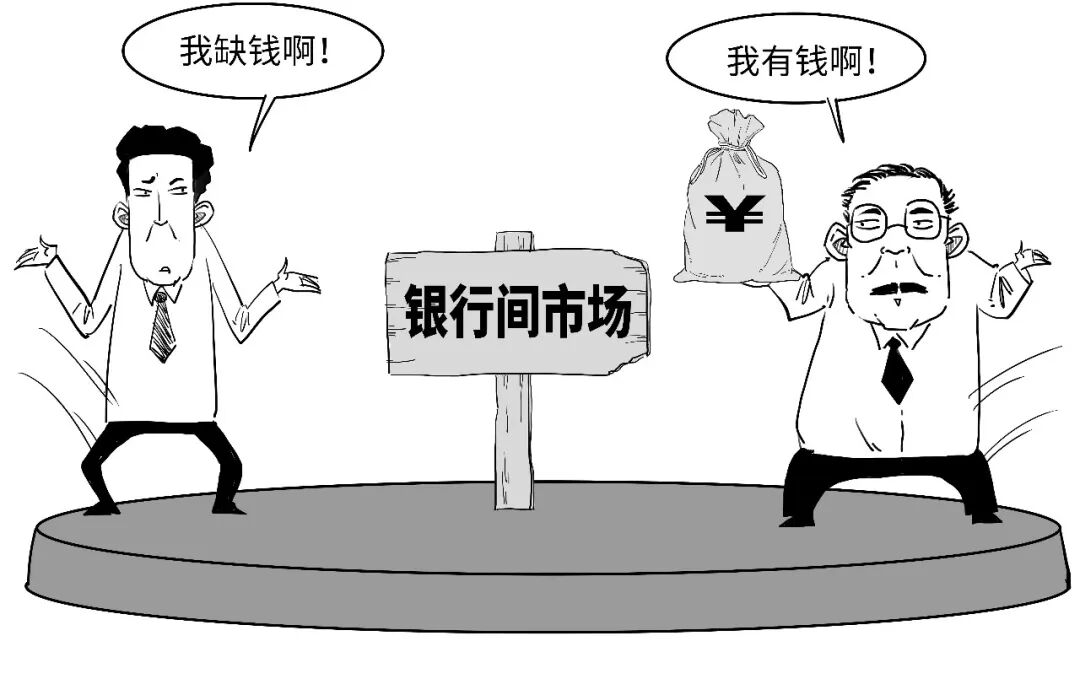
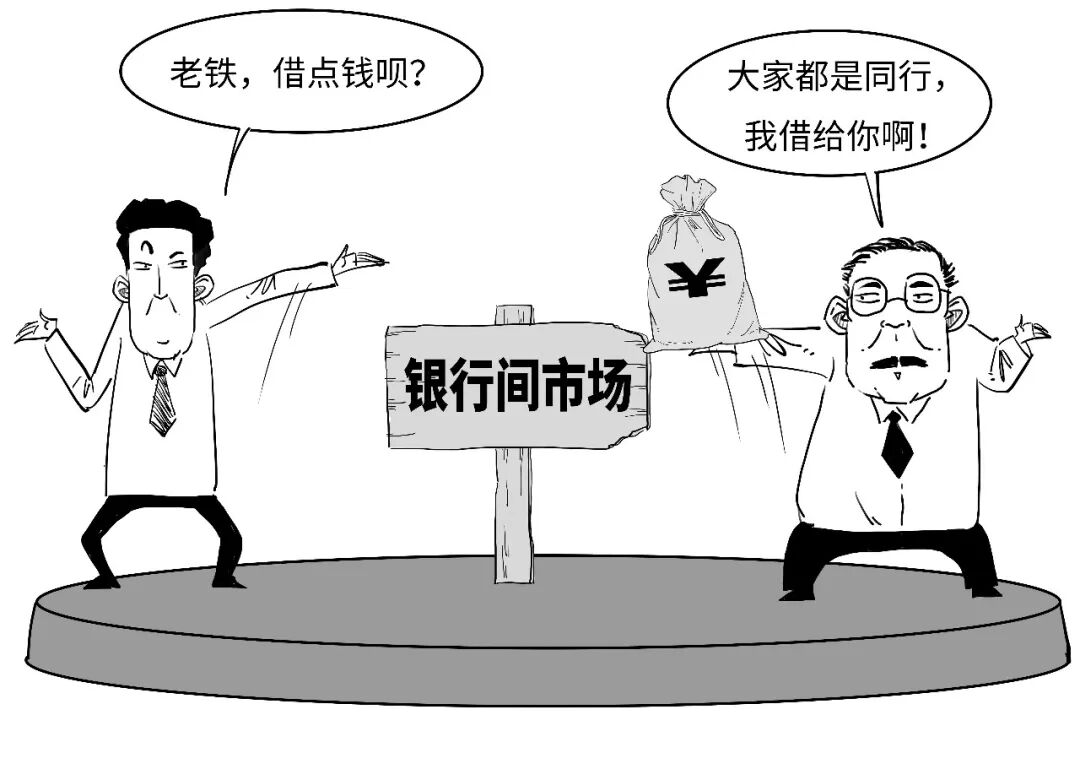
在银行间市场,有钱的金融机构,可以把钱借给缺钱的金融机构,从而赚取利息,同时也解决了缺钱机构的燃眉之急。
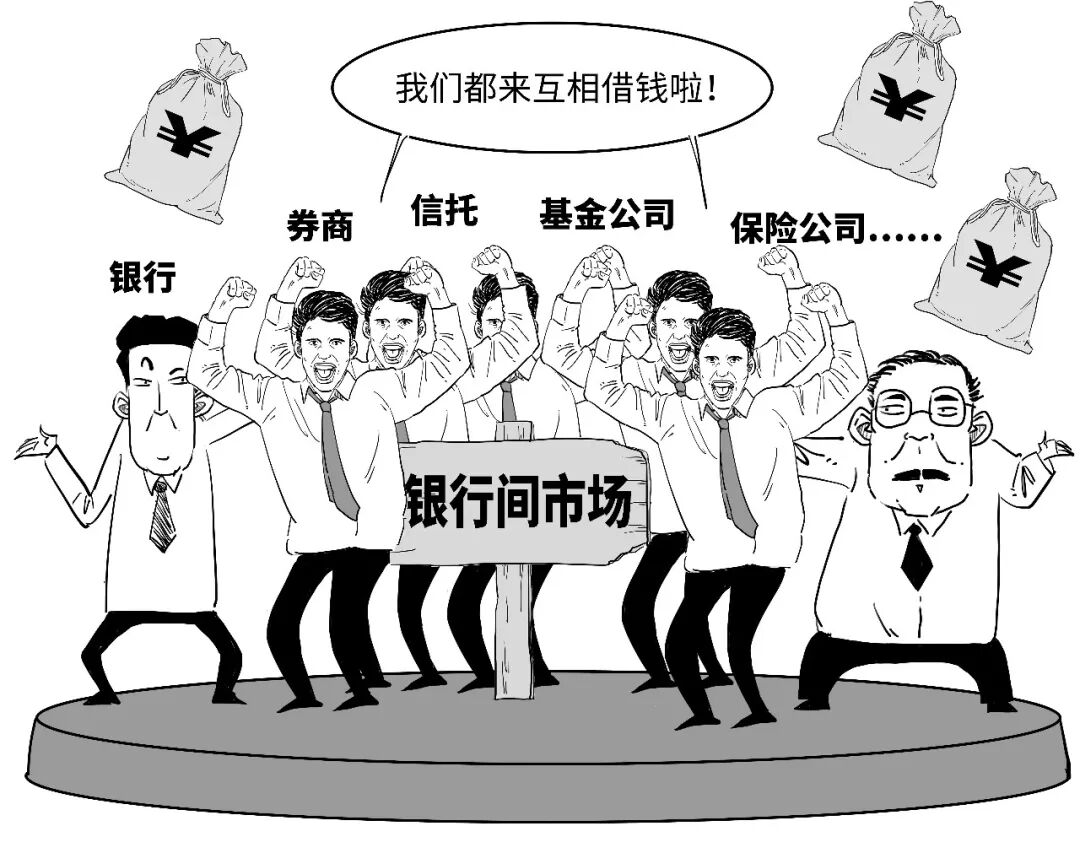
这些在银行间市场互相借钱的金融机构包括银行、券商、基金公司、信托、保险公司、企业集团财务公司等。
但把钱借出去的金融机构,总会担心对方不还钱,因而通常会要求借钱的机构提供债券作为抵押品。
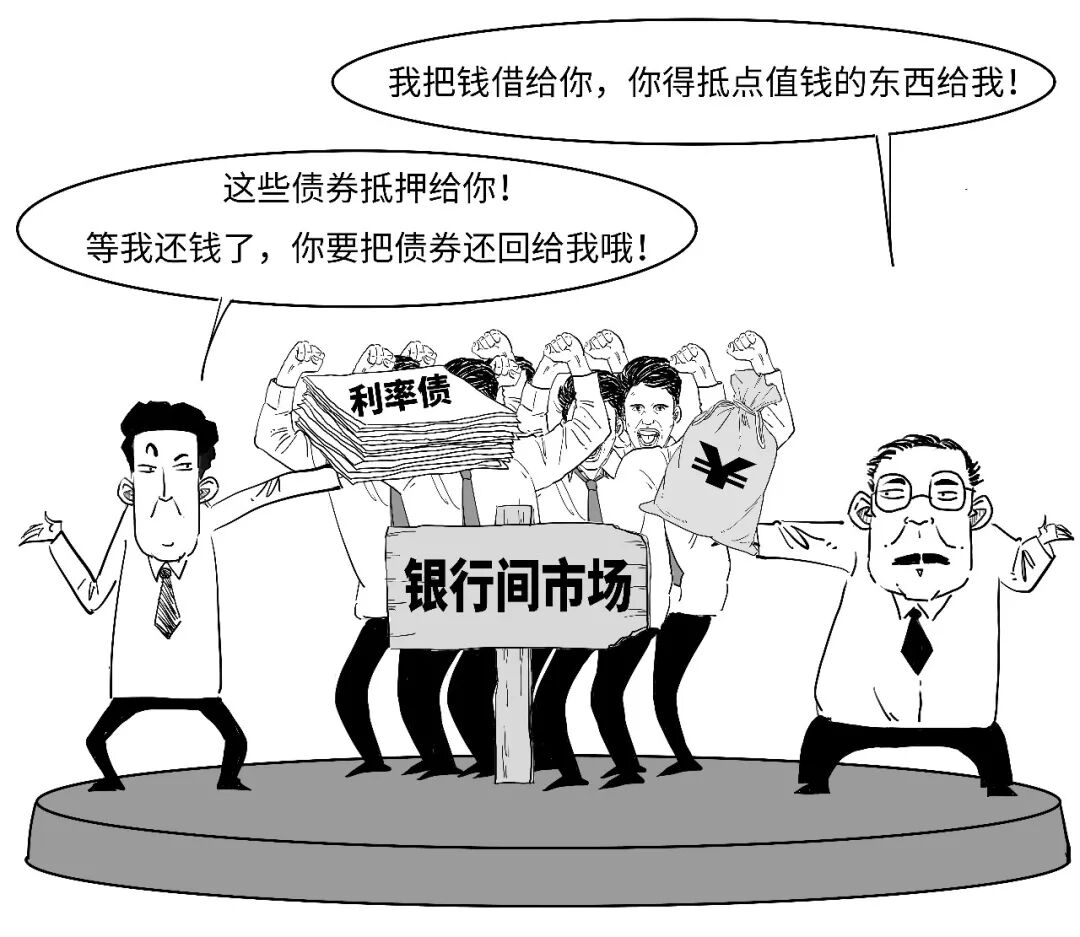
这种借钱一方拿债券当质押物押给对方,还钱后债券解除质押的借钱方式,就是质押式回购。
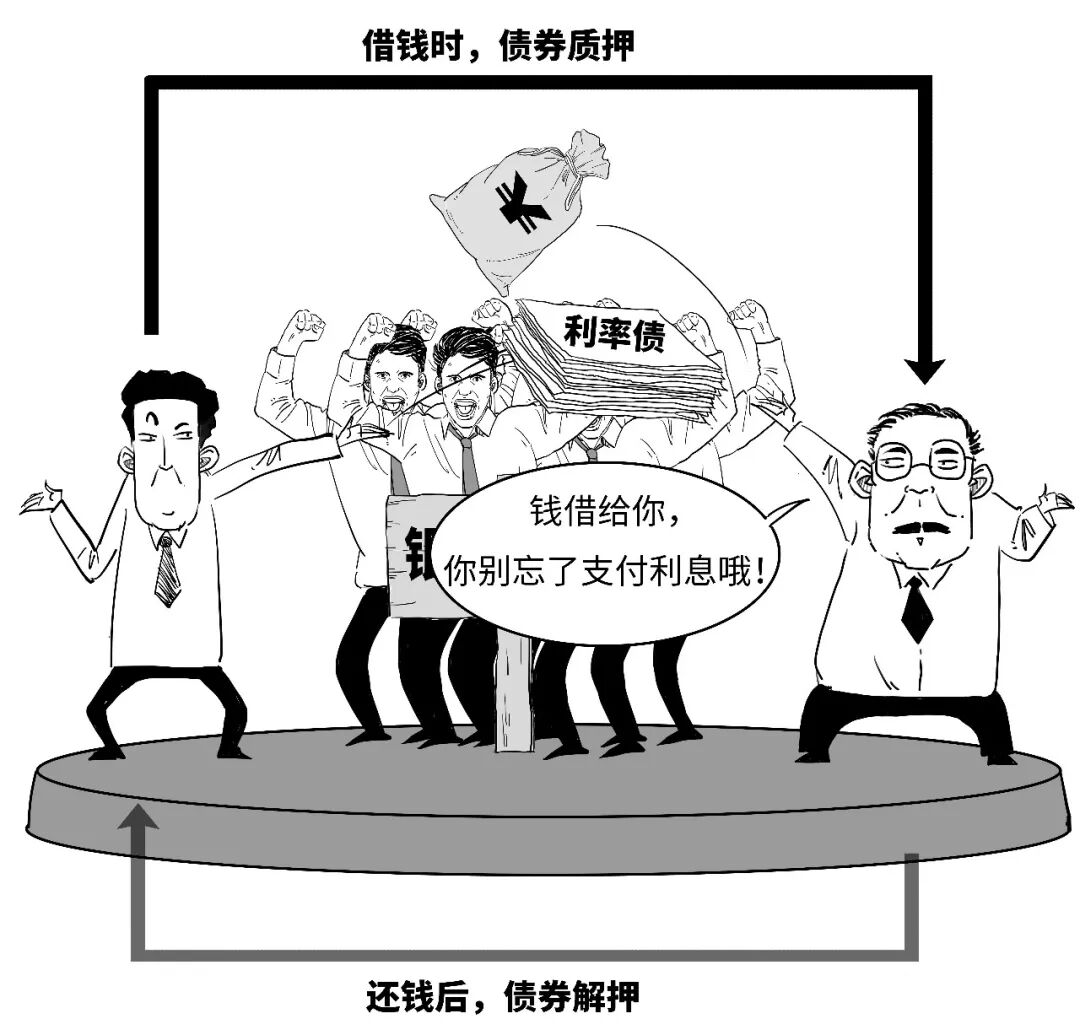
这时候的借钱利率,我们就称为质押式回购利率,
英文是Repo rate,简写为R。
每个工作日,外汇交易中心都会把全市场成交的质押式回购交易的利率进行加权平均,就能算出当天的R是多少。
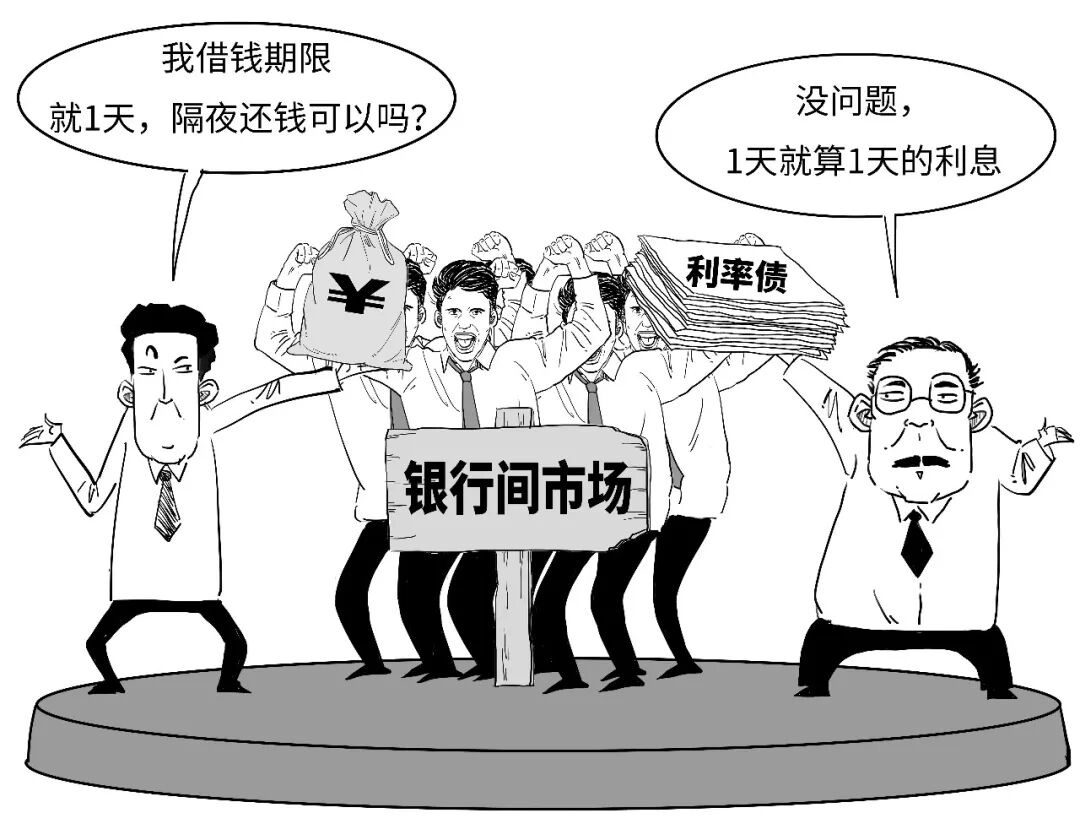
如果借钱期限是1天,我们就用R001来表示相应利率;
如果借钱期限是7天,则用R007表示;
R014、R021也是如此。
然而在银行间市场,除了R,
还有一种质押式回购利率,那就是DR。
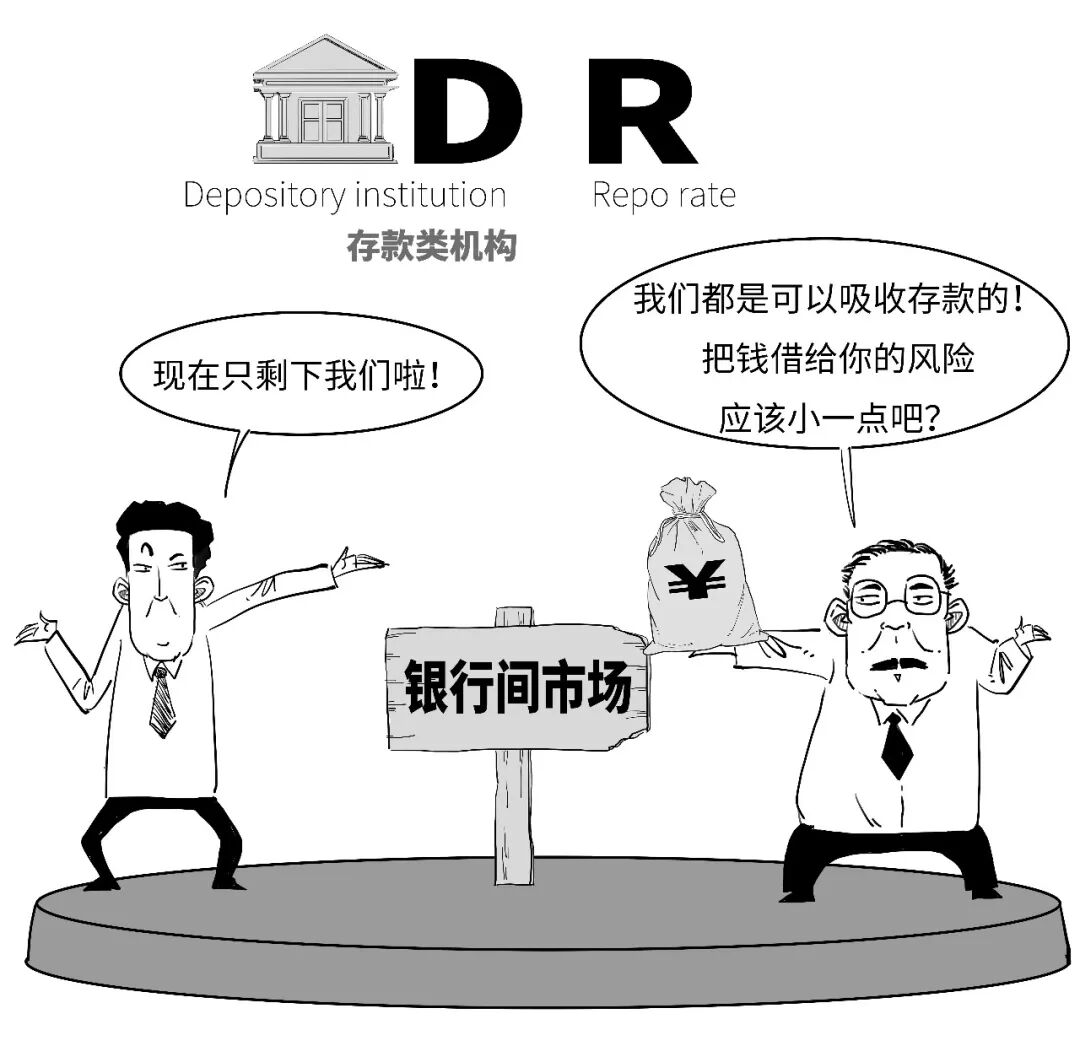
DR全称是存款类金融机构间债券回购利率(Depository institution Repo rate)。其中的D即存款类机构(Depository institution),主要是指银行,包括政策性银行、商业银行、农信社等。
而外汇交易中心把银行间市场上存款类机构通过质押式回购交易"实际成交"的利率进行加权平均,就算出当天的DR。
一般情况下,
DR利率会小于R的利率。
和R的命名规则一致,如果借钱期限是1天的,就是DR001;
借钱7天的,就是DR007。以此类推。
可见,与LPR通过“报价”产生不同,DR利率是“实际成交”算出来的价格。
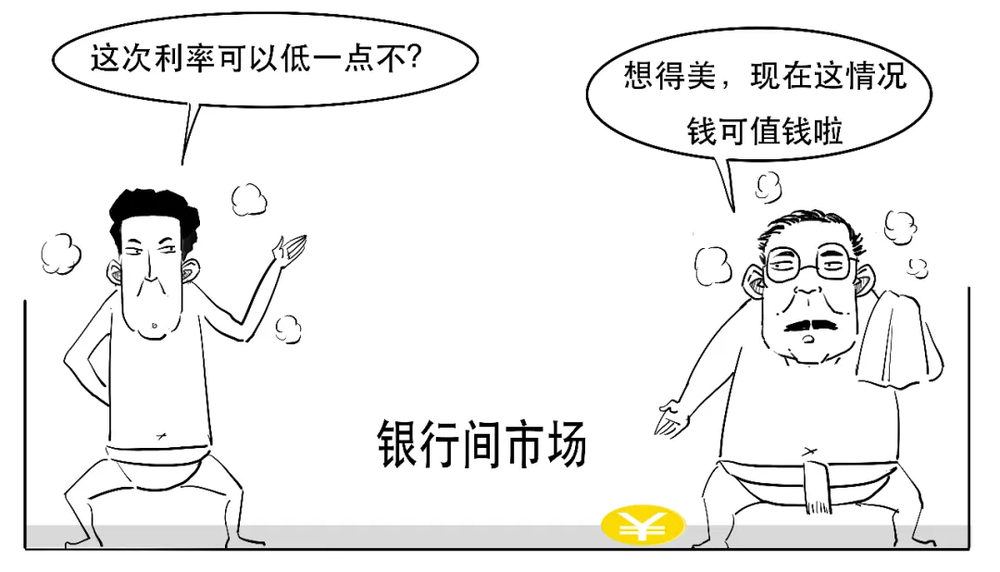
当遇到银行间市场上资金充裕的时候,DR利率就会低一些;资金紧张的时候,DR就会高一些。
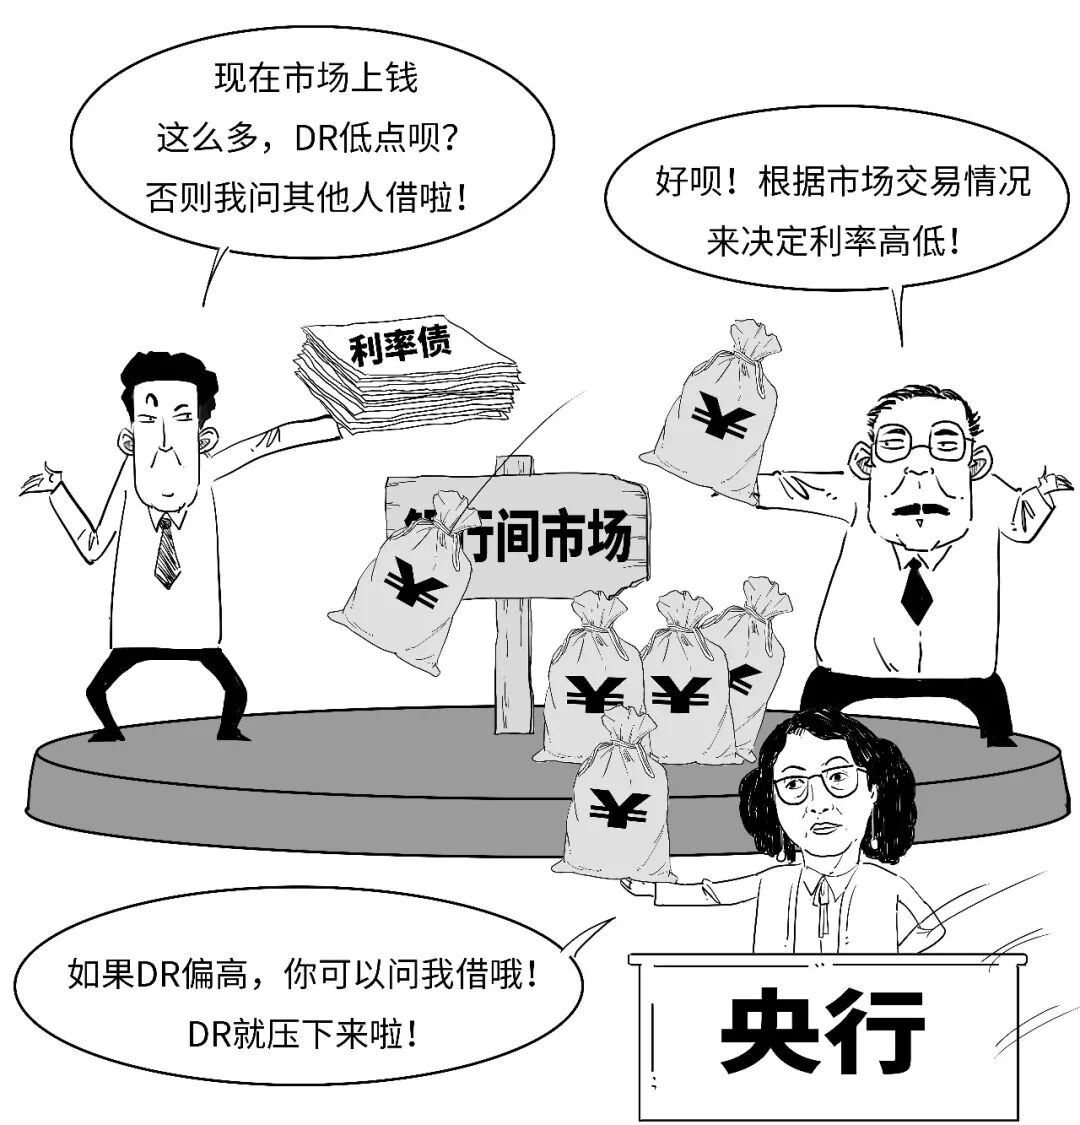
DR利率由市场交易产生,因而属于“成交型”利率,直接与银行的真实资金成本相关联,能更真实反映银行体系内的流动性状况和资金松紧程度。
而随着贷款利率定价基准的改革,部分银行已经开始尝试以DR利率作为浮动利率贷款的定价基准。
相较于LPR是月度调整,DR是每日变动。
所以贷款定价利率若锚定DR,企业融资成本对流动性变化的敏感性会显著提高,市场利率向贷款端传导的时滞性也有望缩短。
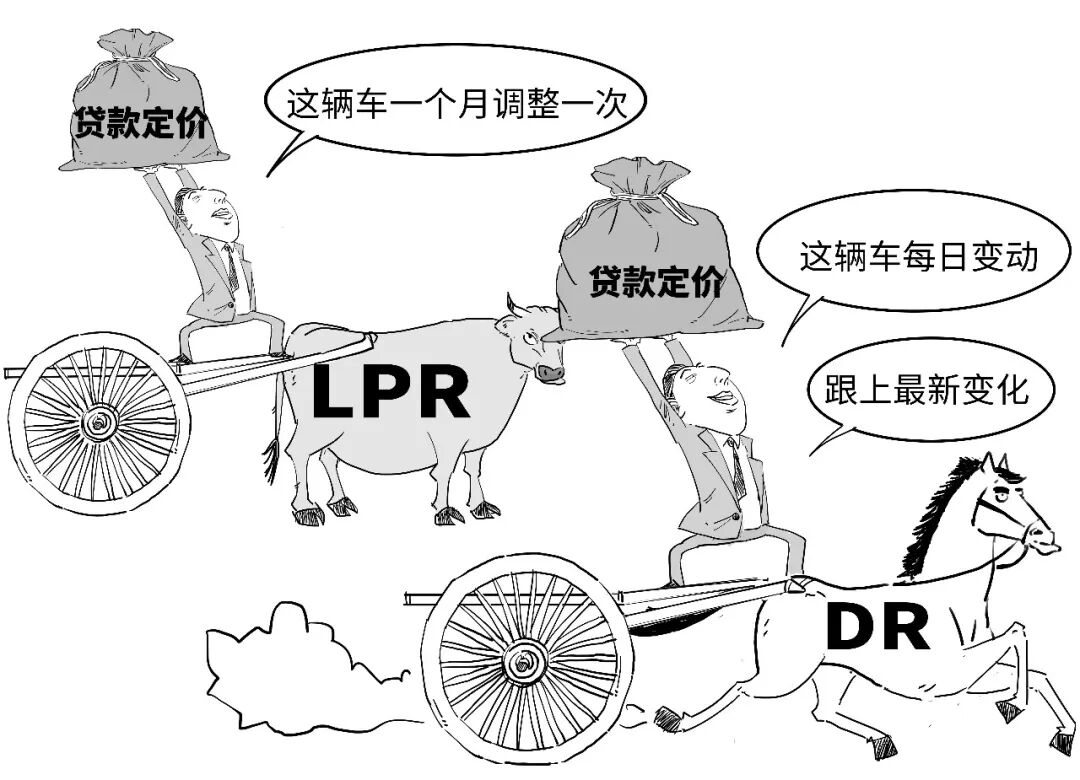
总之,贷款定价从单独锚定LPR,扩展到“LPR+DR”并存的双锚,让市场在贷款定价中发挥更大的作用,部分贷款利率市场化程度会变得更高。
但是,参照DR进行贷款定价有一定门槛,通常需要银行和企业间一对一谈判议价并商定合同细节,因此更适合大中型企业;
而个人贷款和小微企业贷款的核心定价锚则可以继续参考LPR。
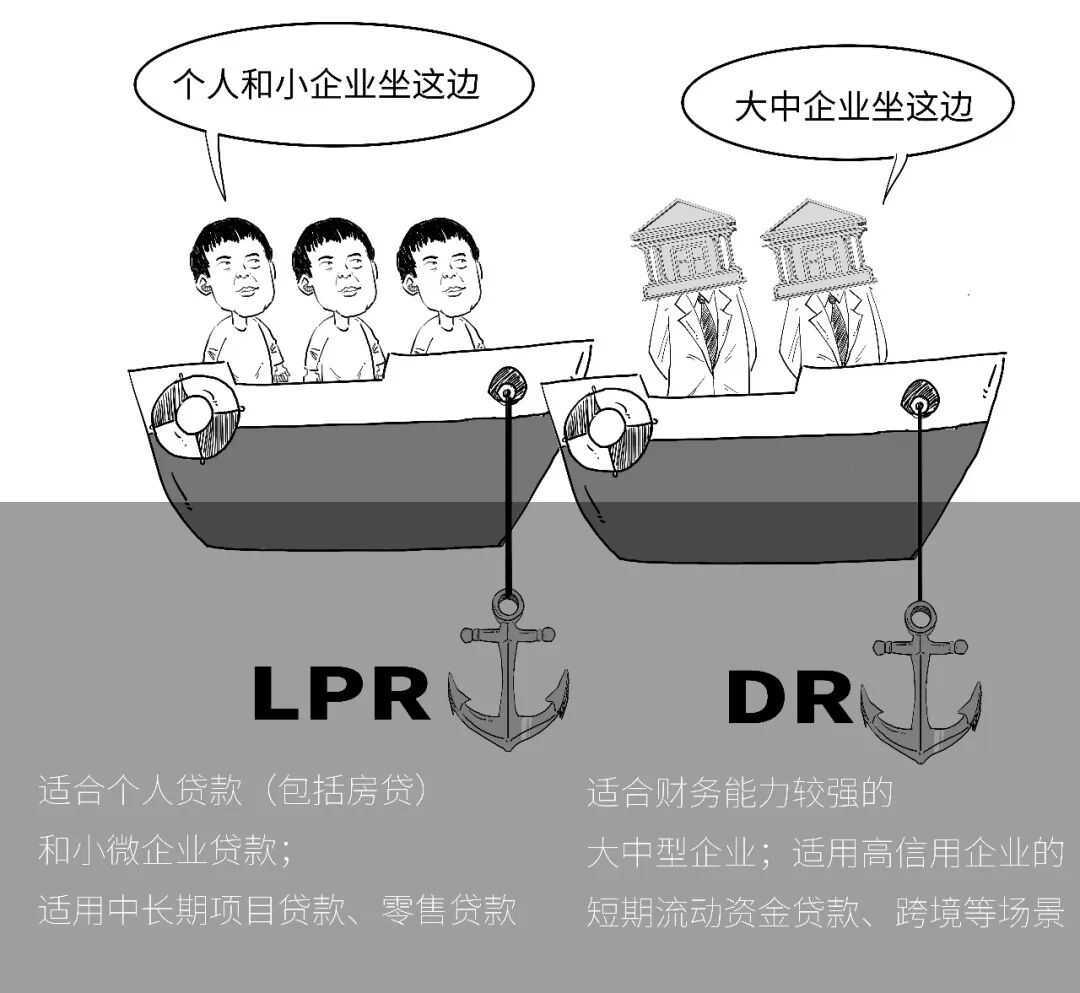
不管怎么说,信贷定价转为“LPR+DR”双锚,有利于提高货币政策传导效率,也更好满足不同市场主体的融资需求。
好了,今天就说到这儿吧。
市场有风险,投资需谨慎。
市场上资金充裕,流动性强,DR利率就低;
贷款利率定价锚的多元化,有助于畅通货币政策传导路径。从现在情况看,DR001已经成为央行货币政策调控的目标利率。
那政策利率是如何传导给DR001的呢?
这背后的故事,我们有机会再讲。





