本文来自微信公众号: 正解局 ,制图:正解局,作者:正解局
昨天(11月9日)4时24分,中国在海南商业航天发射场使用长征十二号运载火箭,成功将卫星互联网低轨29组卫星发射升空。
9月23日、10月10日、10月25日,卫星互联网低轨26组、27组、28组卫星相继发射成功。
一箭多星,正越来越常见。
近两年,商业航天最受关注的往往是火箭。
谁的运力更大、成本更低、发射次数更多,往往更容易成为新闻。
随着中国约2.8万颗低轨卫星等待组网,卫星制造也被推到了台前。
卫星制造的速度,决定了组网的进度。
从数量上看,中国全国造的卫星,加起来还没有美国SpaceX一家多。
这是为什么?
卫星需求有多紧张,先看两组数字。
2025年,中国共有311颗商业卫星入轨。
根据公开规划和频轨申报信息,千帆星座与GW星座的规划规模合计约2.8万颗。
即便把这311颗卫星全部用于两大星座,按此速度完成2.8万颗部署,也需要大约90年。
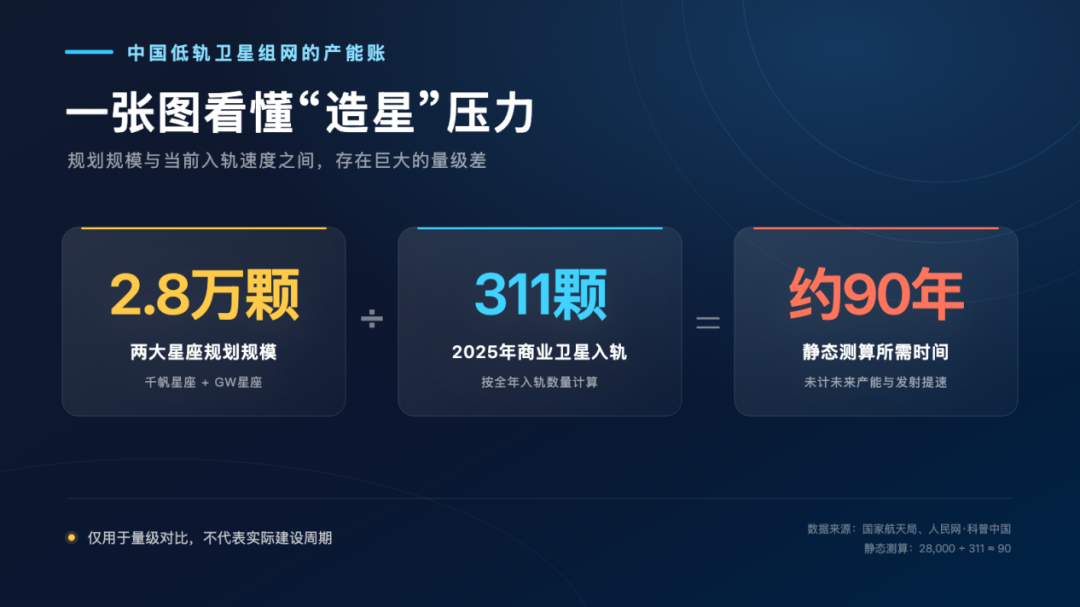
“造星”压力制图:正解局
如此庞大的需求,与低轨卫星的运行方式有关。
它们距离地面较近,通信延迟更低,但单颗卫星覆盖范围有限。
一颗卫星飞走后,需要下一颗及时接替。
要实现连续通信,就要把大量卫星部署到不同轨道上。
公开规划显示,千帆星座累计部署1296颗后,才能具备全球互联能力。
卫星发射升空也不是一劳永逸。
以千帆星座为例,单颗卫星设计使用寿命约7年,未来还要持续补充和替换。
低轨星座既要组网,还要补网、换星。
需求迅速增加,过去的生产方式却很难直接复制。
传统卫星主要服务单个航天任务。
一项任务对应一套方案,平台、载荷和零部件往往需要单独设计。
之后还要经历总装、环境试验和测试验证等一整套流程。
以天链二号为例,02星、03星用了3年完成研制,04星至06星的批次研制也用了2年。
即使有成熟平台可以继承,一批卫星从启动研制到完成交付,仍然需要数年。
任务数量不多时,研制力量可以围绕单颗卫星集中投入。
星座建设却等不了这么久。
它需要的,是在规定时间内交付几百颗性能接近、质量稳定的卫星,而且每一颗都不能出问题。
过去造卫星怕出错,现在还怕来不及。
一颗卫星靠技术攻关,几百颗卫星靠工业体系。
这套工业体系,已经出现在南通和上海的卫星工厂里。
位于南通的银河航天卫星智慧工厂,可以制造100至2000公斤级卫星。
同一条生产线上,30多颗卫星可以同时处于装配、测试和试验等不同阶段。
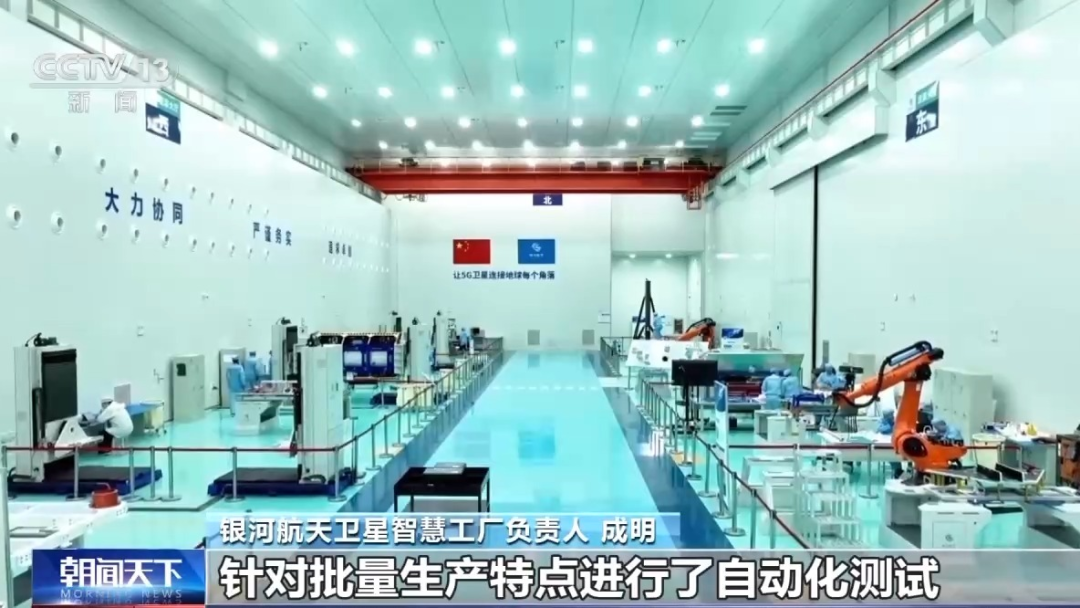
银河航天卫星智慧工厂内
多颗低轨卫星在不同工位并行推进
机械臂负责装配卫星舱板,AGV无人运输小车配送物料,生产数据同步进入数字化系统。原本围绕一颗卫星依次展开的工作,由此变成多颗卫星同时推进。
目前,南通工厂已经实现3天一个生产节拍、5天完成两颗卫星总装测试,年产中型卫星能力达到100至150颗。
上海格思航天走的是另一条路线。
因为主要服务千帆星座,它生产的卫星型号更加集中。卫星采用平板构型,平台、接口和主要部件经过标准化、模块化设计,可以沿着固定工位连续生产。
格思航天G60卫星数字工厂,目前可达到每1至1.5天下线一颗卫星的生产节拍,设计年产能达到300颗。
所谓“1.5天一颗”,指的是流水线节拍。多颗卫星同时经历不同工序,平均每1至1.5天有一颗下线,并不意味着单颗卫星的全部生产和测试只需要1.5天。
南通强调一条生产线兼容不同卫星,上海侧重同类卫星连续复制。
两条路线看起来不同,核心都是把原本掌握在单个团队手里的经验,固化成可以反复使用的设计、工艺和数据。
类似的工厂还在增加。
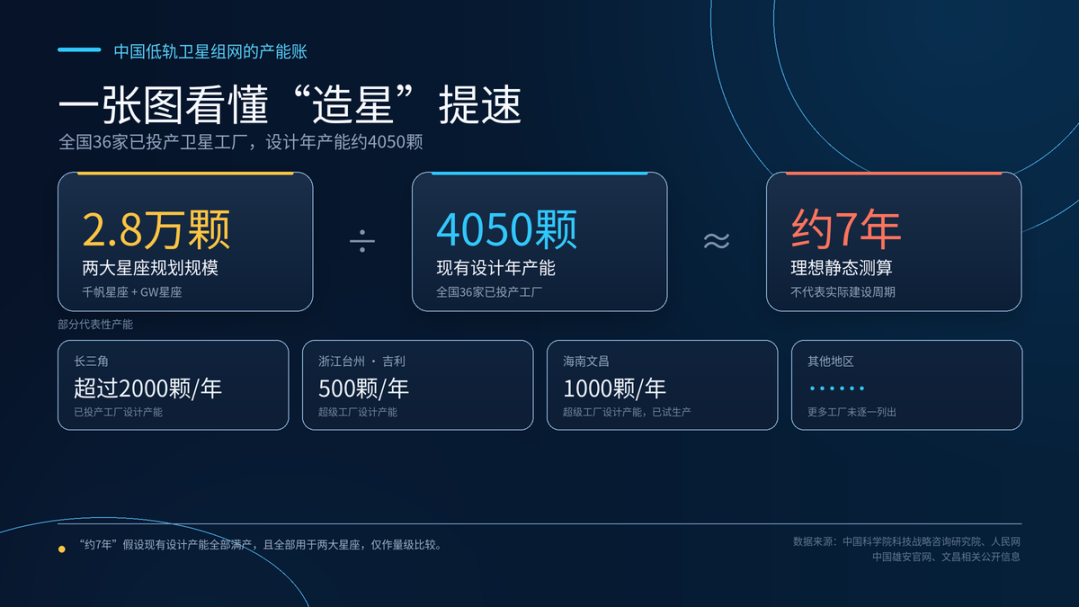
截至2026年4月,全国已有36家卫星工厂投产,设计年产能合计约4050颗;另有16家工厂在建、3家处于规划阶段,全部建成后的规划年产能可达到7360颗。
其中,长三角已投产卫星工厂的设计年产能超过2000颗。
浙江台州的吉利卫星超级工厂设计年产能达到500颗,雄安鸿擎科技将平板卫星总装节拍压缩至约30小时。
此外,文昌设计年产1000颗卫星的超级工厂也已进入试生产。
按照现有4050颗的设计年产能计算,假设所有工厂全部满产,而且全部用于千帆和GW两大星座,生产2.8万颗卫星大约需要7年。
纸面上,中国已经把前文的“90年”压缩到了“7年”。
制图:正解局
但与SpaceX相比,这些产能仍有一个明显区别。
2025年12月至2026年4月,SpaceX位于美国雷德蒙德的星链卫星工厂,平均每周生产约70颗卫星,折合年化产量约3640颗。
2025年全年,中国送入轨道的卫星总数约为350颗。
粗略对比一下,中国全国造的卫星,加起来还没有美国SpaceX一家多。
更值得注意的,是生产方式的差别。
SpaceX长期围绕星链生产,采用标准化卫星平台和类似汽车工业的生产线。结构、天线、推进系统、太阳翼和星间激光通信等主要环节集中在内部。
一款卫星成熟后,就可以持续复制。
中国卫星工厂面对的型号和客户更多,需要更加灵活的生产体系,产能也分散在不同企业。
所以,SpaceX产量更大,说明它在同类卫星的规模复制上走得更快,并不代表其卫星制造水平比中国高。
对中国来说,比公布多少产能更重要的,是这些产能最后能够兑现多少。
设计产能不等于实际产量。
生产线建起来之后,还要有足够的订单、零部件和火箭,才能真正转起来。
2025年,银河航天南通卫星智慧工厂实际出厂22颗中型卫星,低于100至150颗的年产能力。
设计产能代表的是订单、人员和零部件全部到位后的生产上限。
实际产量,则取决于生产线之外的条件。
首先是订单。
卫星很少像手机和汽车那样,面向大众市场提前备货。
它的主要客户是星座运营商、科研机构和行业用户,通常先有任务和订单,工厂才会安排生产。
订单最终又取决于卫星能提供什么服务。
低轨通信卫星可以服务偏远地区、远洋船舶和航空通信,也可以与手机、汽车等终端连接。
但这些应用能否形成稳定收入,会直接影响星座运营商后续采购多少卫星。
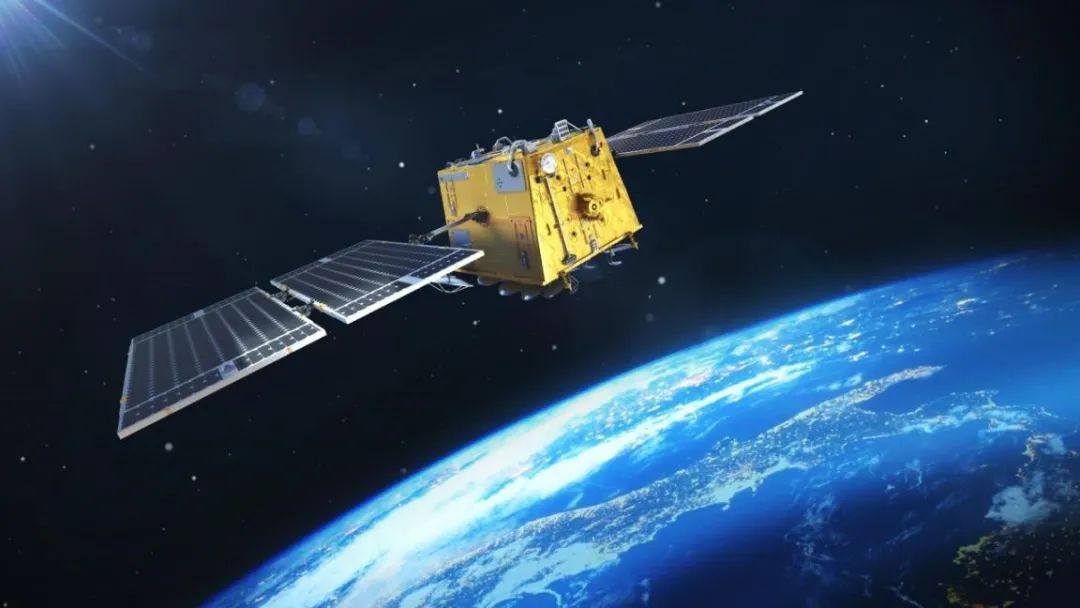
银河航天首发星在轨模拟图
其次是供应链。
一颗卫星需要太阳翼、相控阵天线、芯片、电池、星敏感器和电推进系统等大量零部件。
过去只造几颗卫星,供应商可以按照项目组织生产。一次需要几十颗甚至上百颗时,上游企业也要同时扩大产能,还要保证每一批产品的性能一致。
银河航天公开披露,其供应链合作伙伴已从2018年的100余家增至1500余家。
整星进入批量生产,也把扩产压力传导到了上游。
如果整星工厂能够生产300颗卫星,一种关键部件却只能交付100套,最终也只能造出100颗。
最后还要看能不能发出去。
按照千帆星座常用的一箭18星的发射规模计算,一座年产300颗卫星的工厂,即使满负荷运行,也需要大约17次发射才能将这些卫星全部送入太空。
这还没有考虑火箭型号、目标轨道、发射窗口和其他任务排期。
如果发射能力跟不上,生产速度越快,等待进入太空的卫星就越多。
所以,生产线速度只是卫星产能兑现的一环。订单、关键零部件和发射能力,任何一项跟不上,纸面产能都很难变成真正的在轨卫星。
2.8万颗卫星,不可能沿用过去的速度慢慢制造。
截至2026年9月底,SpaceX披露的星链宽带及手机直连卫星已经超过1.11万颗。
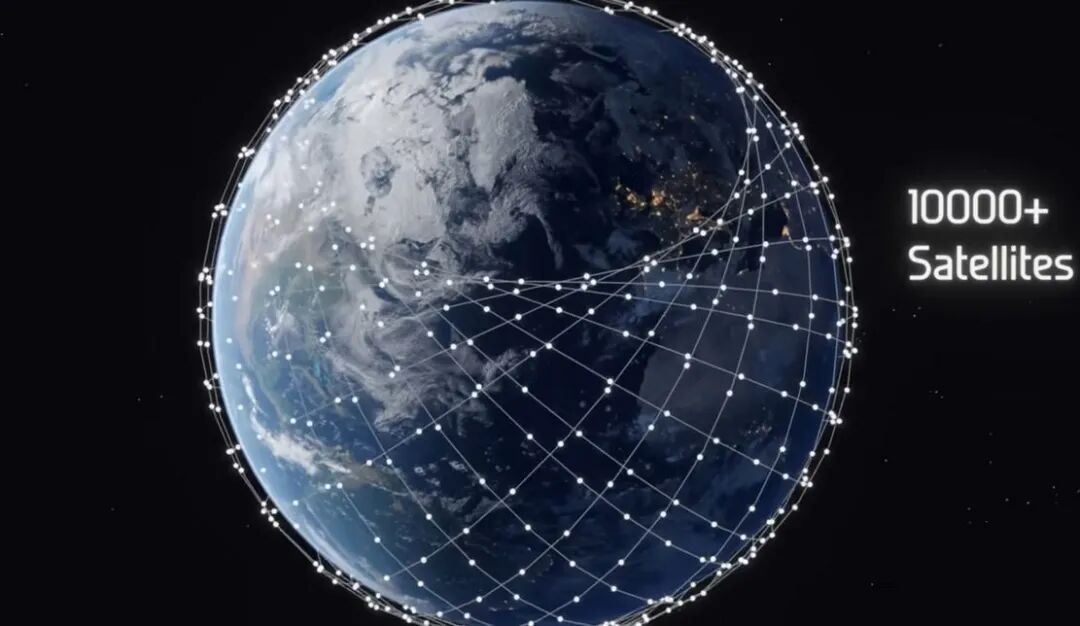
星链卫星在轨分布示意图
它们已经组成网络,在全球174个国家和地区提供服务。
相比之下,中国两大低轨星座规划的大部分卫星,仍在等待生产和发射。
低轨卫星互联网的竞争,首先是时间的竞争。
越早完成组网,越能提前落实频率和轨道权益,积累用户与运营经验,并通过规模效应摊薄成本。
美国SpaceX已经跑在前面,中国也急需一场“造星”革命。