本文来自微信公众号: 声动活泼 ,编辑:晚晚,作者:声小音,原文标题:《开遍全球的 7-Eleven,为何在印度水土不服?| 声动早咖啡》
欢迎来到今天的轻解读。今天的主角是连锁便利店品牌7-Eleven。根据7-Eleven官网的介绍,截至去年底,他们在全球的门店数,大约有8.7万家店,也是目前门店数量最多的连锁便利店品牌。2021年,7-Eleven在当年的经营计划中提出,全球还有许多他们还没有进入的市场,开拓这些市场,是他们接下来海外业务的重点。后来,他们也给自己设立了一个目标——希望到2030年,将业务扩展到30个国家,其中印度就是他们计划开拓的新市场之一。
也正是在2021年,7-Eleven与印度最大的零售商信实零售签订了特许经营协议,并在孟买开出了第一家门店。当时,信实零售已经在印度拥有超过1万家门店,业务涵盖社区零售、高端食品店和大型超市,他们还建立了鲜食采购、配送网络,以及200多个仓库和配送中心。这些资源,恰好能为便利店的鲜食、饮料和日常补货业务提供支持。
7-Eleven当时也很看好印度市场。品牌负责人曾表示,印度人口庞大,经济增长迅速。他们计划借助信实的本地资源,从孟买起步,在社区和商业区快速开店。除了销售饮料、零食和日用品,7-Eleven还会推出符合印度当地口味的食品,吸引更多年轻的城市消费者。
但五年时间过去了,这场合作的发展却远不及预期。7-Eleven在印度的门店数量,最多时也只有六十几家,如今更是全部关闭。
既然品牌、本地经验和供应链看起来都不弱,为什么五年下来,7-Eleven还是没有在印度跑通?
本文整理自播客「声动早咖啡」
根据康奈尔大学商学院近期的一份报告,在2021年,整个印度就有大约1200万-1300万家的Kirana。那所谓Kirana,并不是某个连锁品牌,而是印度街头巷尾随处可见的家庭小店。这些门店通常不足五十平米,售卖的商品,从牛奶、饼干、到散装香料、洗衣液,甚至还有散装的香烟,各种日用品和食品饮料都能买到。通常情况下,很多这样的店铺已经在同一地点经营了多年,甚至几代人都在那里做着街坊邻里的生意,小店的老板甚至几乎记得每位顾客的名字。和那些由企业运营的便利店相比,这些家庭小店的经营成本会更低。店主和家人基本就是主要劳动力,店铺可能是自家的房产,门店也不需要精致的装修,或复杂的商品陈列,营业时间还能根据周围居民的生活习惯灵活调整。
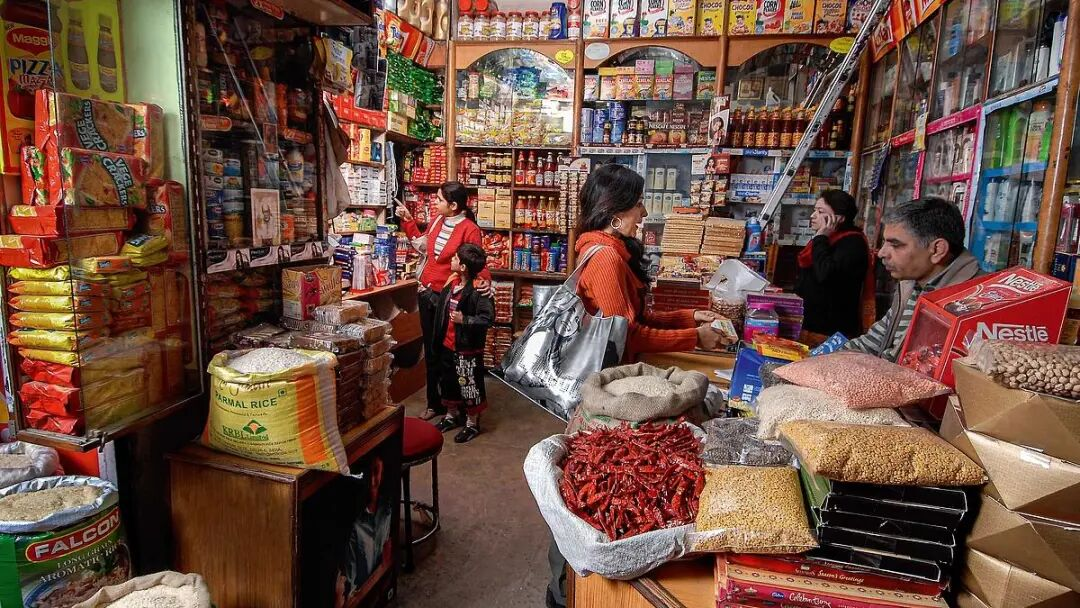
印度街头随处可见的Kirana家庭杂货店图片来源:The Wall Street Journal
这样的经营模式,也让Kirana在印度零售市场占据了难以撼动的重要位置。根据研究机构CB Insights的数据,印度当前有超过90%的快速消费品销售额,仍然来自这些传统杂货店。36氪的分析也指出,印度消费者习惯少量、多次地购买日常用品,而遍布社区、经营灵活的Kirana,恰好能够满足这种购物需求。
而且,这些传统小店也开始借助数字化工具拓展生意。比如,通过印度联合利华的订货应用,店主可以直接用手机进货;他们在接入印度政府支持的开放电商网络ONDC后,还可以把商品放到网上,吸引附近的消费者下单,并借助平台连接的配送服务完成订单。
除了这些社区小店,印度的即时零售市场也在快速发展。根据了解,印度当地已经出现了像是Blinkit、Zepto等多家即时零售平台,亚马逊、Flipkart等电商巨头也推出了快速配送业务。通过这些平台,印度的消费者和我们一样,也可以在应用里,随时购买日常所需要的食品杂货或日用品,再由骑手送到家,而且这类服务主打的也是十到三十分钟送达。
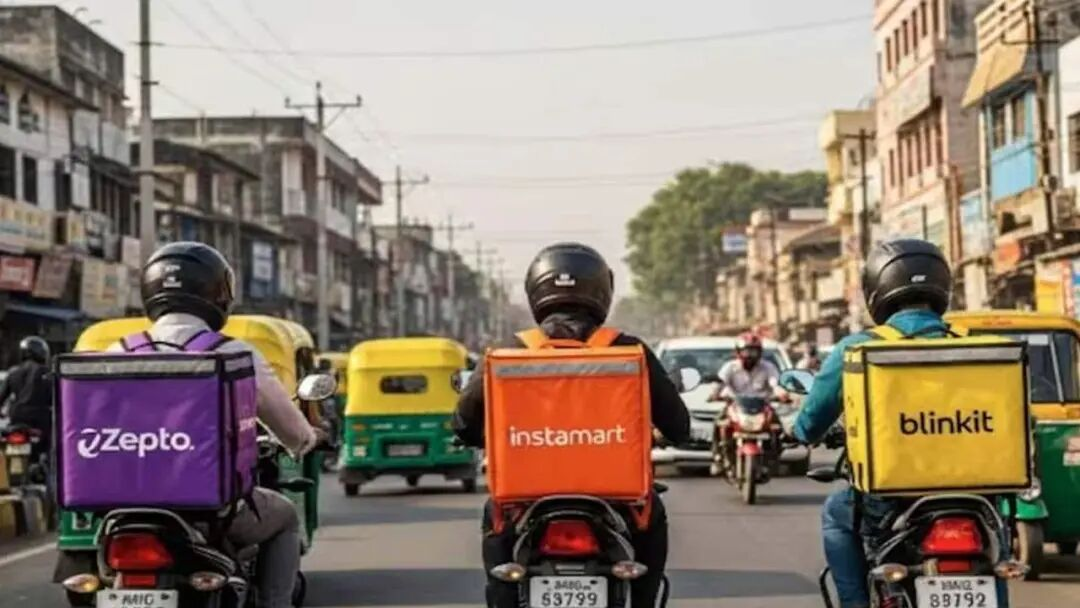
Blinkit、Zepto等即时配送平台图片来源:NDTV
根据印度品牌资产基金会整理的数据,到2025财年,印度即时零售市场已达到七十亿到八十亿美元的规模。有业内人士向CNBC表示,即时配送因为选择更丰富,以及可以送货上门的便利性,正在印度日益流行,也受到越来多大城市年轻客户的青睐。这就让7-Eleven的处境有些尴尬:附近有经营成本更低的社区小店,手机上又有送货到家的平台。虽然7-Eleven在印度的部分门店,也曾通过当地配送平台销售三明治、披萨和饮料等商品,但多了一条销售渠道,并不意味着就能留住顾客。如果鲜食和自有品牌商品缺乏足够的吸引力,就很难让消费者形成持续购买的习惯。
根据印度本地商业媒体的分析,印度不同地区的消费者,在饮食习惯、文化、节日、收入水平、以及生活方式上,都有极大的差异,这些对便利店产品的本地化研发也提出了更高的要求。
按理来说,本地化本来就是7-Eleven的经营能力之一,这家公司在介绍日本业务时披露,地方特色商品大约占鲜食商品的三成左右,但7-Eleven在印度并不能完全复制日本便利店的模式。虽然他们给自己印度的第一家门店取了一个非常本地化的名字,翻译过来叫「新路边小店」,门店不仅供应新鲜冲泡的咖啡、茶饮,还提供一种类似土豆饼汉堡的印度国民级的小吃,但这种本地化的尝试依然难以吸引足够多的当地消费者。
皮尤研究中心2021年发布的调查显示,印度不同地区的素食比例差异明显。以印度教徒为例,北部受访者中有七成自称素食者,南部有30%,东部只有不到两成;而不同宗教对牛肉、猪肉、根茎类食物以及荤素食品共用空间上,也有不同限制。所以不同门店的产品开发不能直接照搬另一个门店的销售经验。另外,当地宗教节庆期间的禁食习惯,还可能改变顾客购买食品的品类和时间。
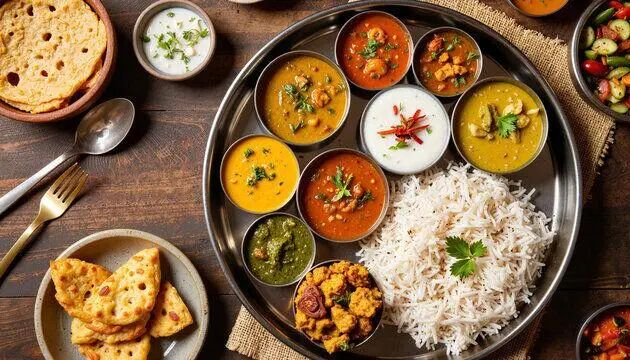
印度传统饮食图片来源:Swiggy Dineout
当然,除了食品种类与口味,价格也同样重要。印度官方2023到2024年度的调查显示,印度不同城市居民的人均月度消费支出差距,接近三倍。这意味着,即使是同一种食品,也可能需要针对不同区域市场,调整分量和定价。而对连锁便利店来说,每多一套商品组合,就会增加采购、预测、生产和库存管理的复杂度。这些都对会后续的门店扩张带来挑战。
由于7-Eleven这样的连锁便利店,主要经营的是鲜食和高频日用品,需要依靠顾客频繁进店、商品快速周转,来覆盖租金、人力等开支。而为了保证鲜食供应,门店还需要频繁补货、稳定的物流配送和统一管理。根据7-Eleven对日本业务的介绍,他们把原料采购、食品生产、商品开发和物流连接起来,按照不同温度统一配送。这样高效的运转体系,离不开规模庞大的门店网络。只有门店足够密集时,一辆配送车、一个仓库或一套管理团队才可能同时服务更多门店,连锁便利店才有机会摊薄运营成本,持续盈利。
但7-Eleven在印度的门店数量,最多时也只有六十几家,距离他们在成熟市场形成的规模效应还有很大差距。更棘手的是,印度大城市的优质商业地段租金并不低。想要吸引更多顾客,就得选择客流量大的地段,但这通常也意味着更高的租金,再加上人力、库存、物流和电力等开支,门店的经营成本始终居高不下。
根据《印度经济时报》的报道,截至今年3月,7-Eleven印度经营实体的年度净亏损,几乎相当于全年的收入。由于他们始终没能把门店规模,扩大到足以扭转财务状况的关键节点,在印度苦苦挣扎了五年后,7-Eleven最终选择关闭当地所有的门店。
不过值得注意的是,就在他们选择关闭印度门店的同时,7-Eleven的日本竞争对手罗森,却计划在2027年进入印度市场。根据多家日本媒体的报道,罗森打算明年在孟买开设首批五家门店,并计划到2030年,在当地开出100家。他们的长期愿景甚至雄心勃勃地将目标定在2050年达到1万家门店。
你最近一次去便利店是在什么时候呢?去一个陌生地方旅行,你会把逛当地便利店列进自己的行程吗?