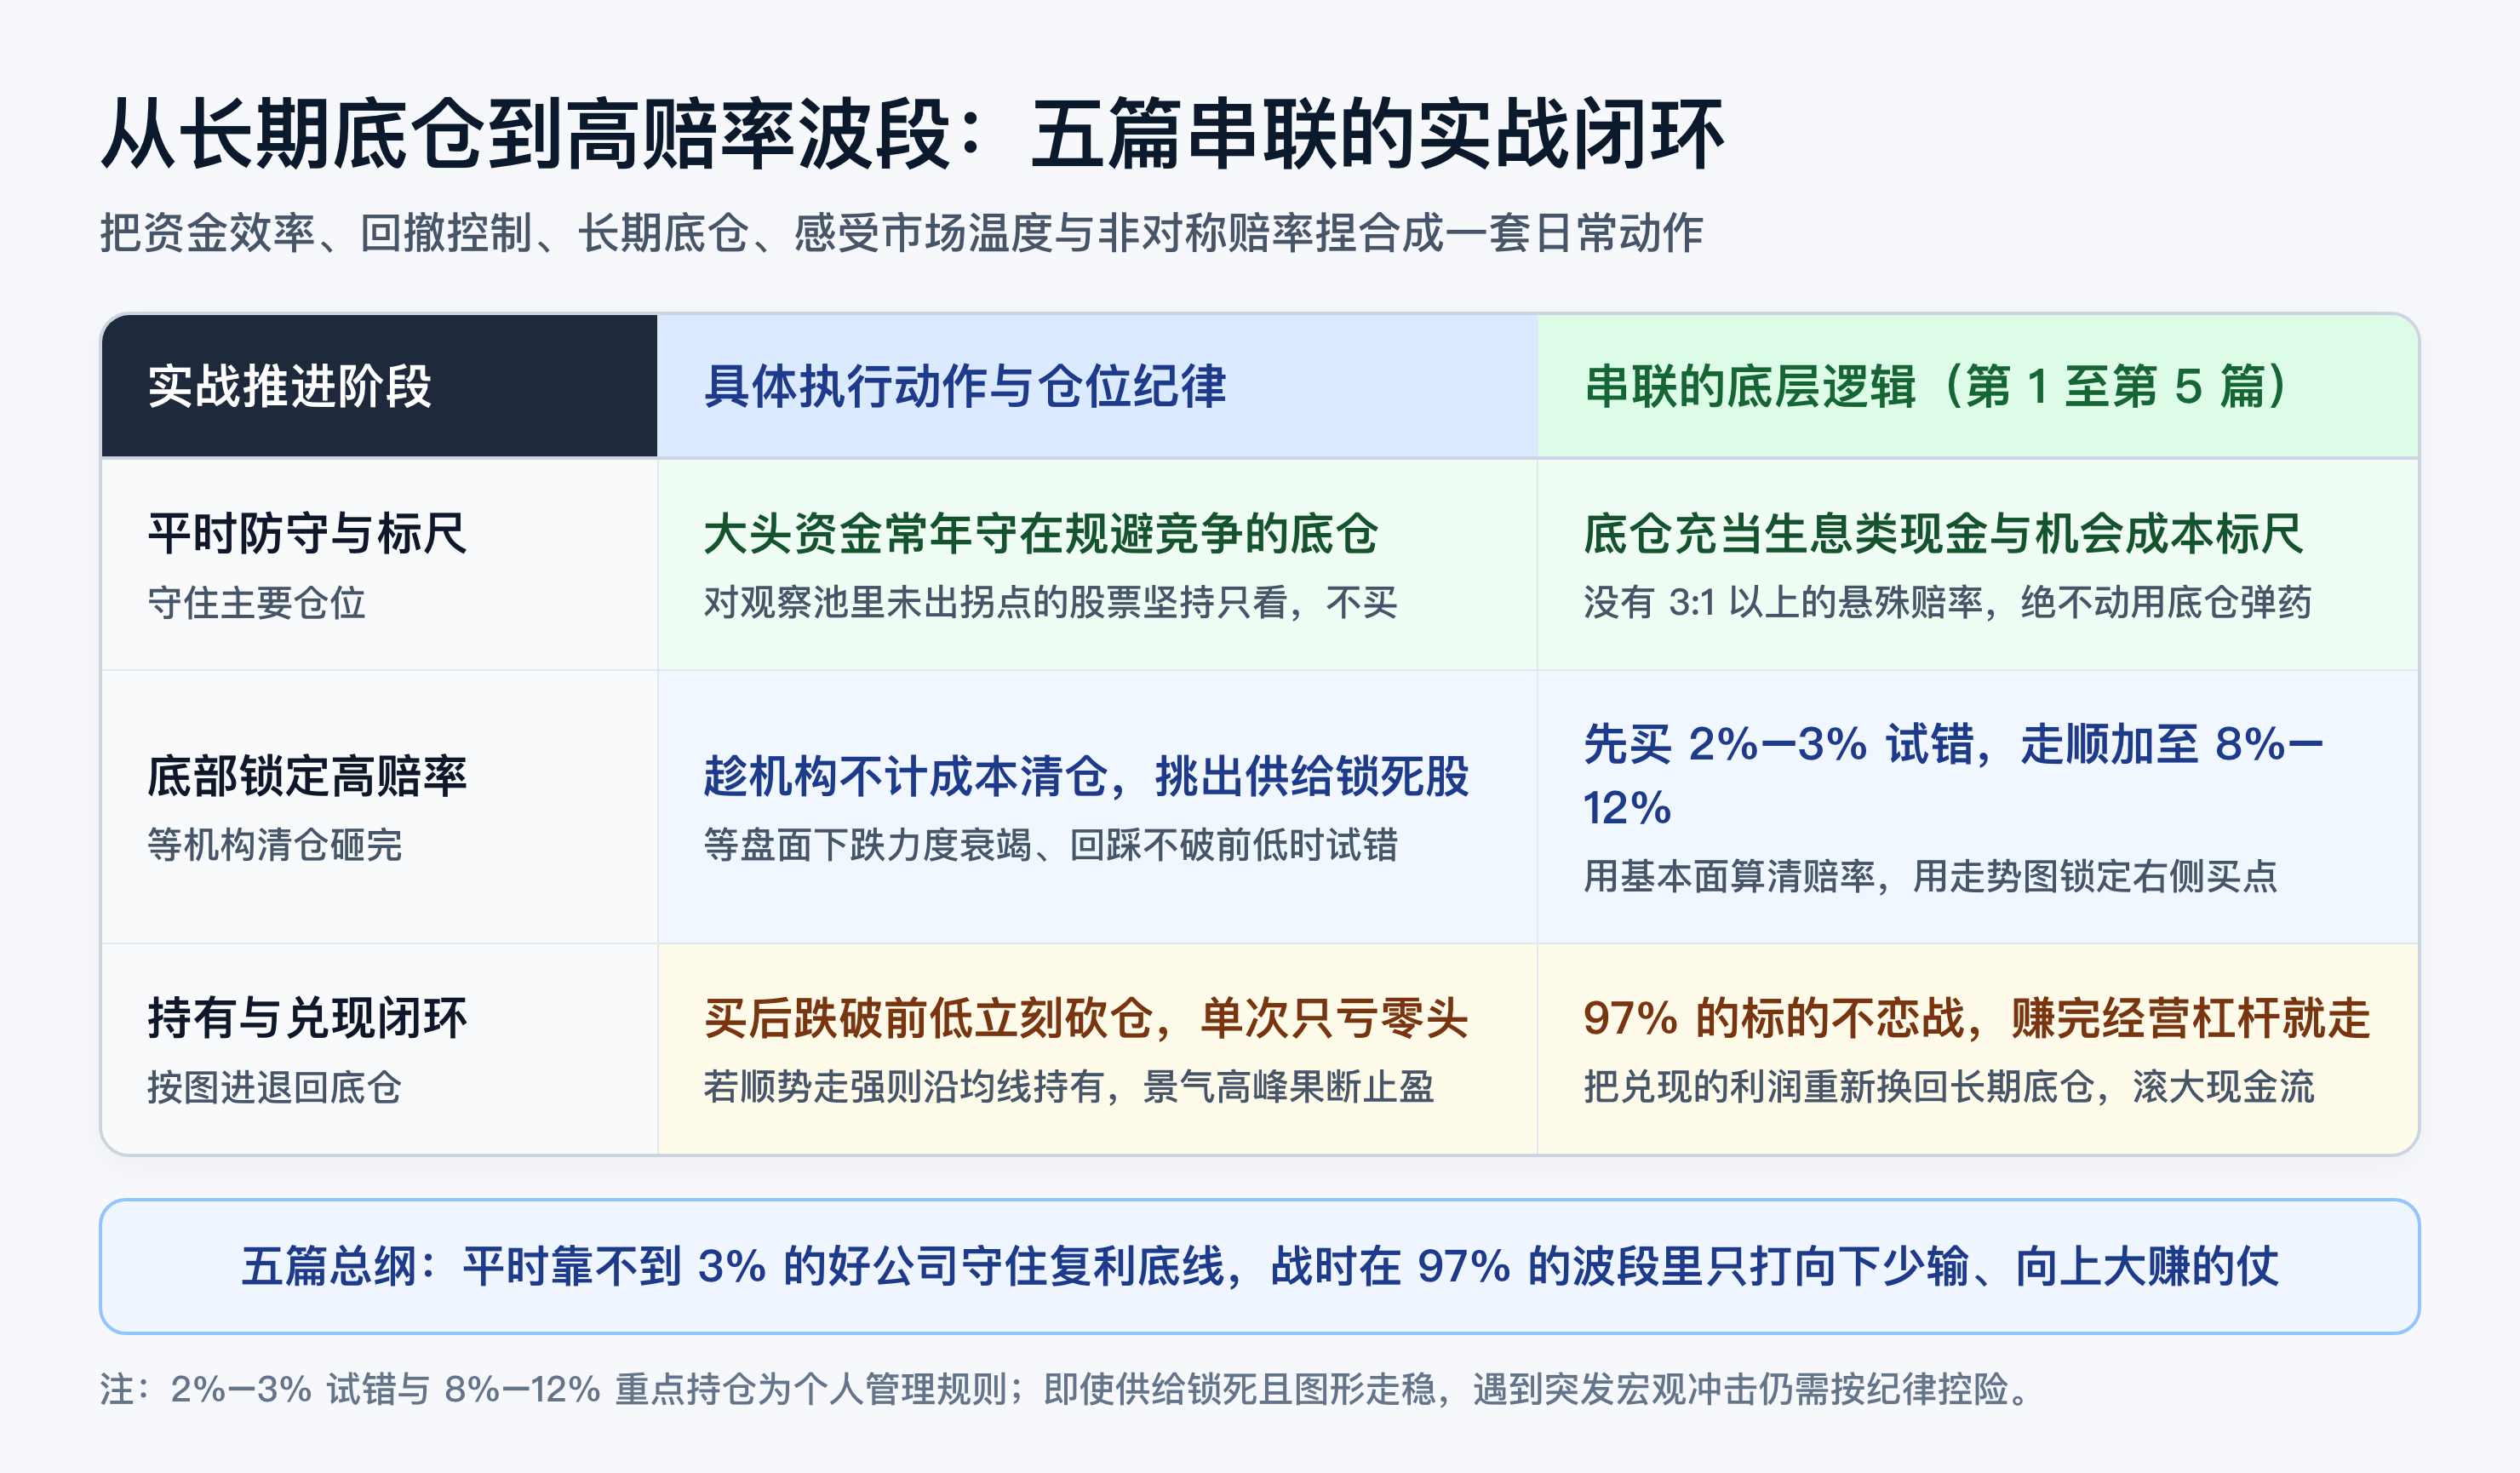
在资金效率中我提过,全市场几千只股票里,真正配得上长期持有的好公司不到 3%,其余 97% 的大多数公司都只是均值回归工具或周期摆锤;在长期底仓和感受市场的温度里我也聊过,平时我把占组合大头的主要仓位放在垄断公共事业这类规避竞争的收费站资产上收息,等到别人因为恐慌或大机构不在乎成本清仓砸盘时,再分批切入波段标的。很多朋友接着问我:在那 97% 的普通股票里,同样是跌得鼻青脸肿,有的买进去只能弹十几个点,有的却能在一年半载里涨上两三倍,到底什么样的标的,才配得上让我们从旱涝保收的主要仓位里分出弹药去出击?答案只有五个字:非对称赔率。
投资人莫尼什·帕伯莱(Mohnish Pabrai)在《当道投资者》(The Dhandho Investor)里记录过一个真实的商业奇观。上世纪七十年代,一批来自印度的帕特尔(Patel)家族难民来到美国,他们刚落地时身无分文、英语也不流利,却在随后三十年里买下了全美超过一半的经济型汽车旅馆,而且破产率几乎为零。帕特尔家族从来不在经济繁荣时去繁华地段高价拿地盖新酒店,而是专门趁着经济萧条、老旅馆老板还不起银行贷款被迫断供甩卖时,用建造成本三四折的白菜价盘下一家有几十间客房的旧旅馆。买下来之后,全家老小直接住进旅馆一楼,自己当前台、自己洗床单、自己修水管,把固定人工和房租开支压到接近零。因为买价只有重置成本的三折,而且全家吃住都在店里没有额外开销,哪怕旅馆入住率掉到两三成,他们也不会亏损破产;可一旦经济回暖、公路客流恢复,这笔三折买来的硬资产两三年就能赚回全部本金。
帕伯莱把这种算账方式总结成了:正面我大赚,反面我亏不了多少(Heads, I win; tails, I don't lose much)。甚至连外人眼里最爱冒险的英国创业家理查德·布兰森(Richard Branson),在 1984 年跨界创办维珍航空时,底层算的也是这笔账。我们在长期底仓里聊过,航空业是百年亏钱的苦生意,如果一上来就举债几十亿美元买机队,一旦客流不及预期就会万劫不复;但布兰森起步时只找波音公司谈下了一架 747 客机的租约,还在合同里专门加了一条约定:如果一年后生意做不下去,他可以把飞机直接退还给波音。在外人看来他是在拿身家性命跨界赌博,实际上他早已把反面的最大亏损锁死在一年租金里,而正面的收益却是一整家跨国航空集团。
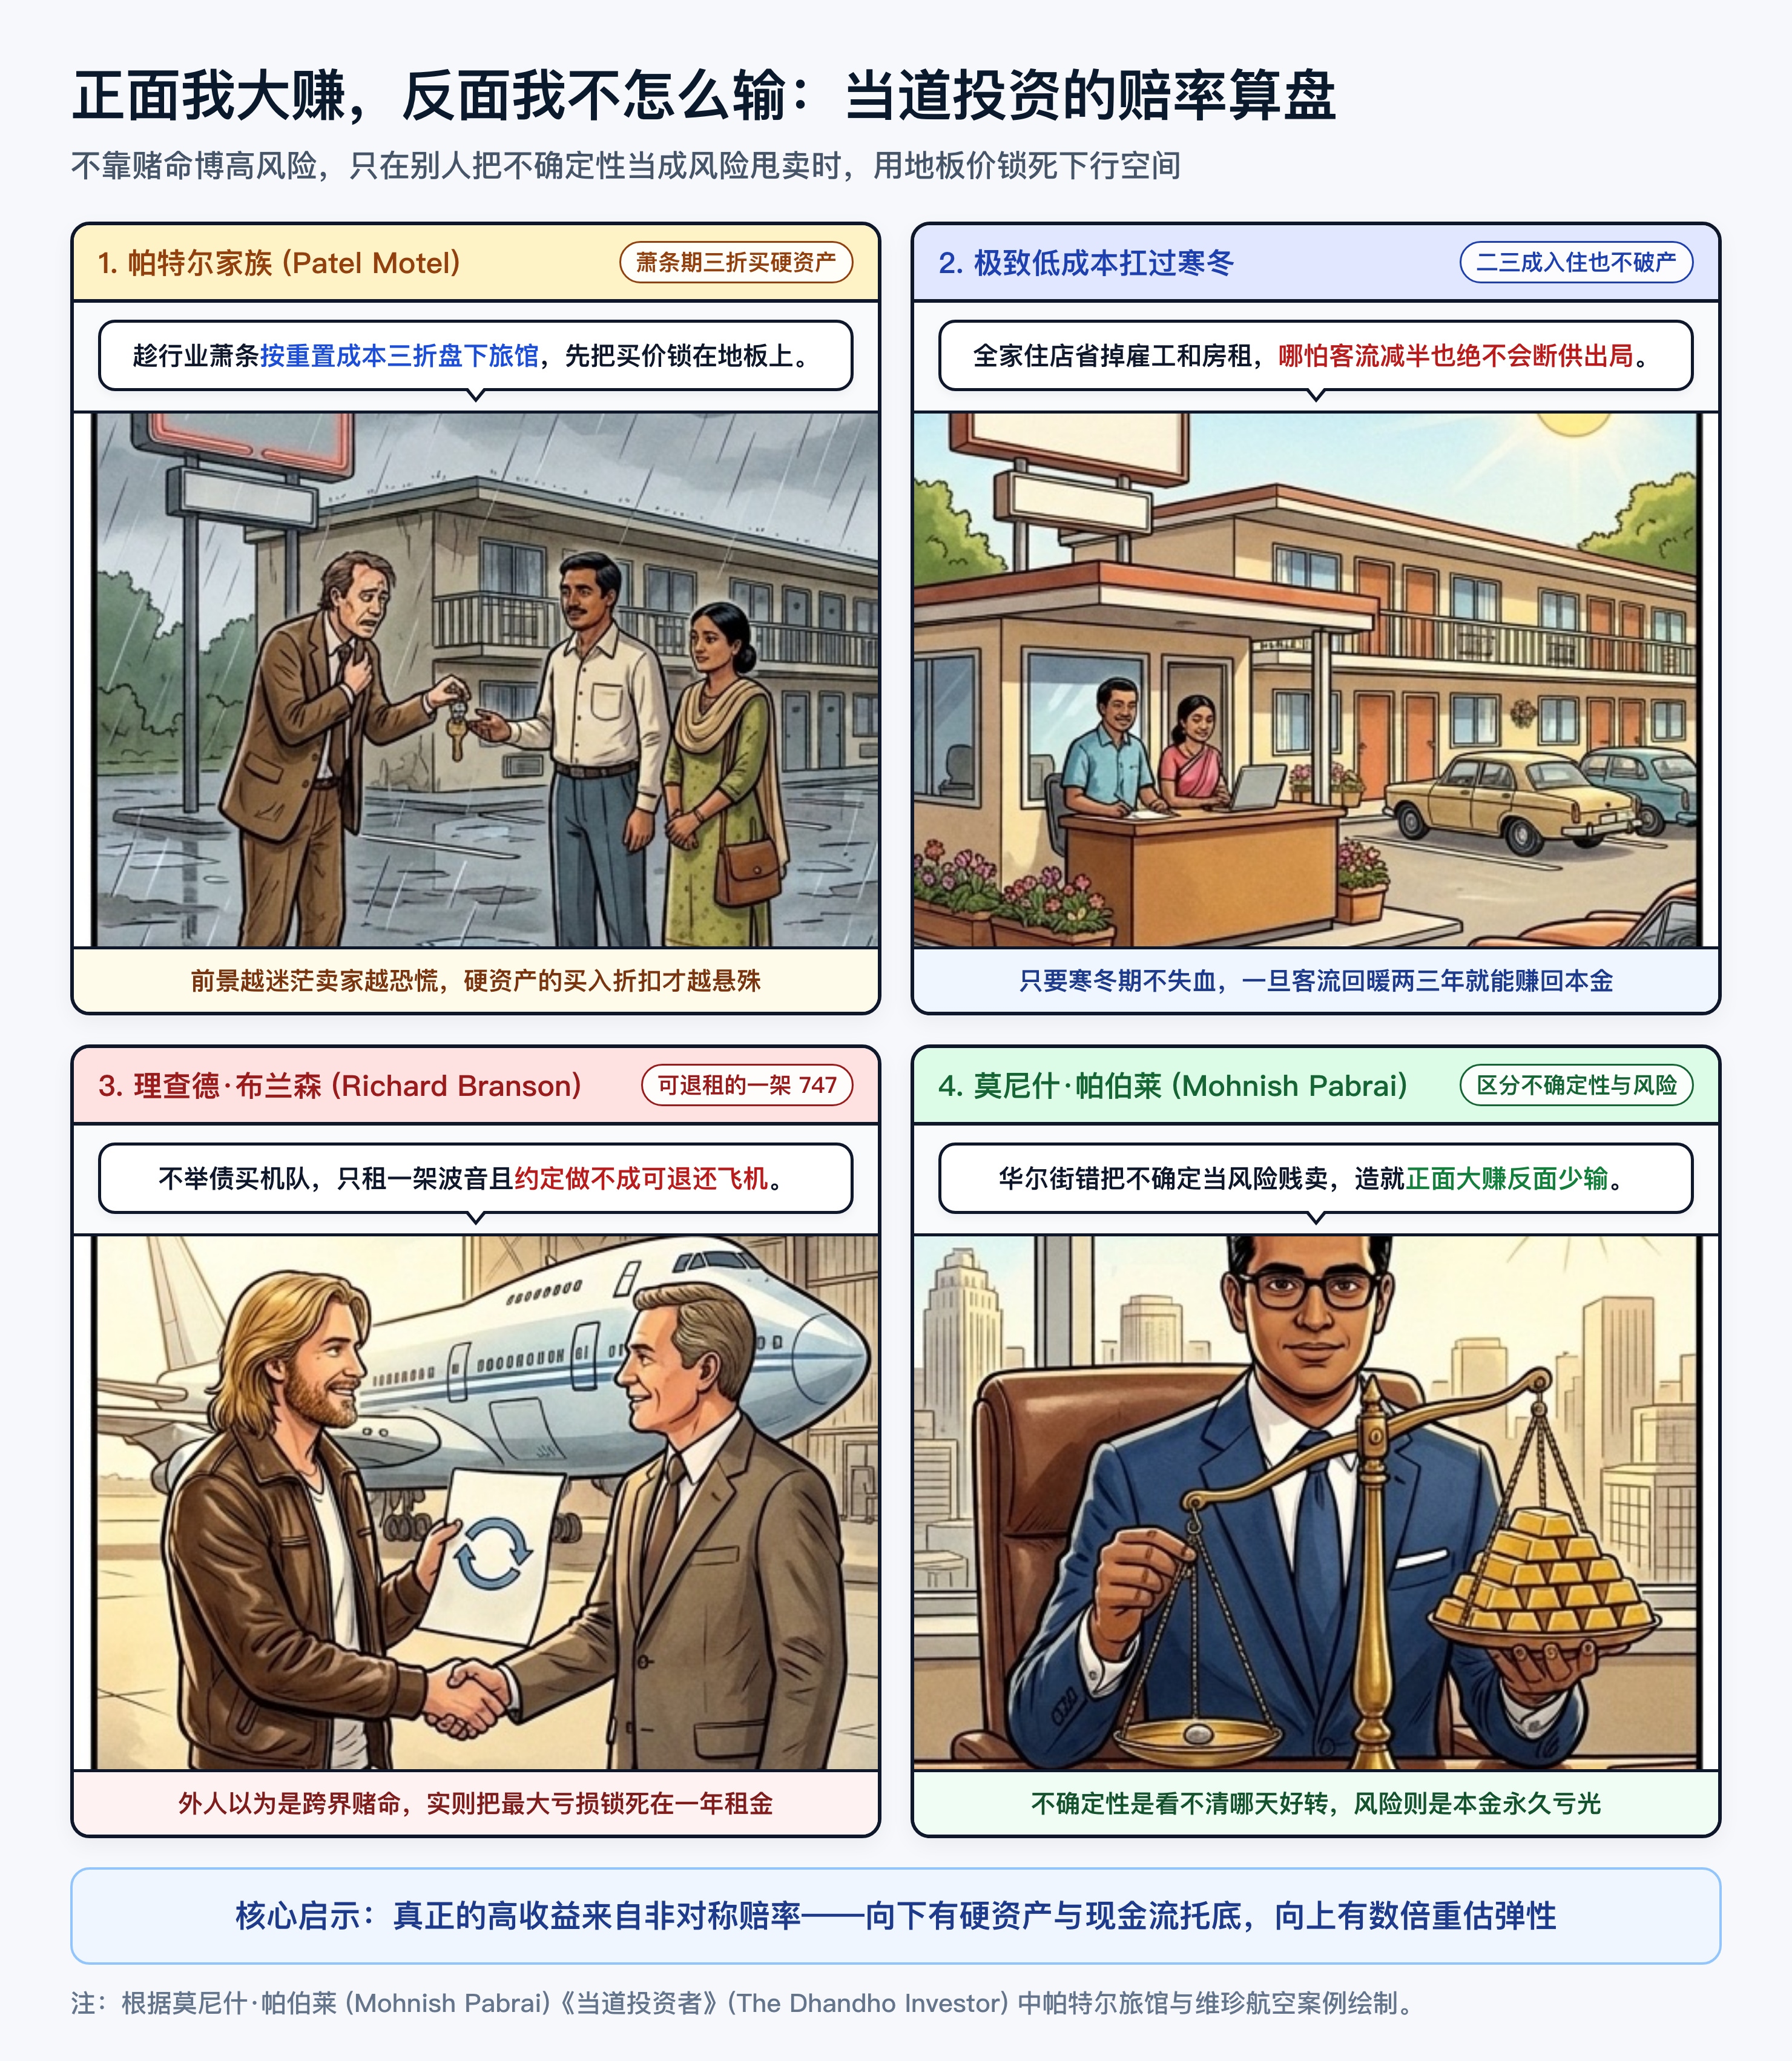
为什么在公开透明的股票市场里,也会频繁出现这种正面大赚、反面少输的悬殊赔率?因为大多数机构和散户总是把不确定性(Uncertainty)误当成了风险(Risk)。在投资里,风险指的是本金发生永久性亏损的概率,而不确定性只是眼下看不清行业哪个月能好转。当一家公司或一个行业遭遇周期寒冬、或者碰上大机构因赎回被迫清仓时,未来一两个季度的业绩确实高度不确定,厌恶净值波动的机构为了保住饭碗会不计价格地夺路而逃,把股价一路砸到连账面净现金或厂房设备重置成本的三折都不如。恰恰是因为眼下的前景高度不确定,每个人都想赶紧逃离,买入价格才会被砸穿底线;而当价格已经跌到清算价值附近时,不确定性虽然还在,本金永久亏损的风险反而降到了最低。
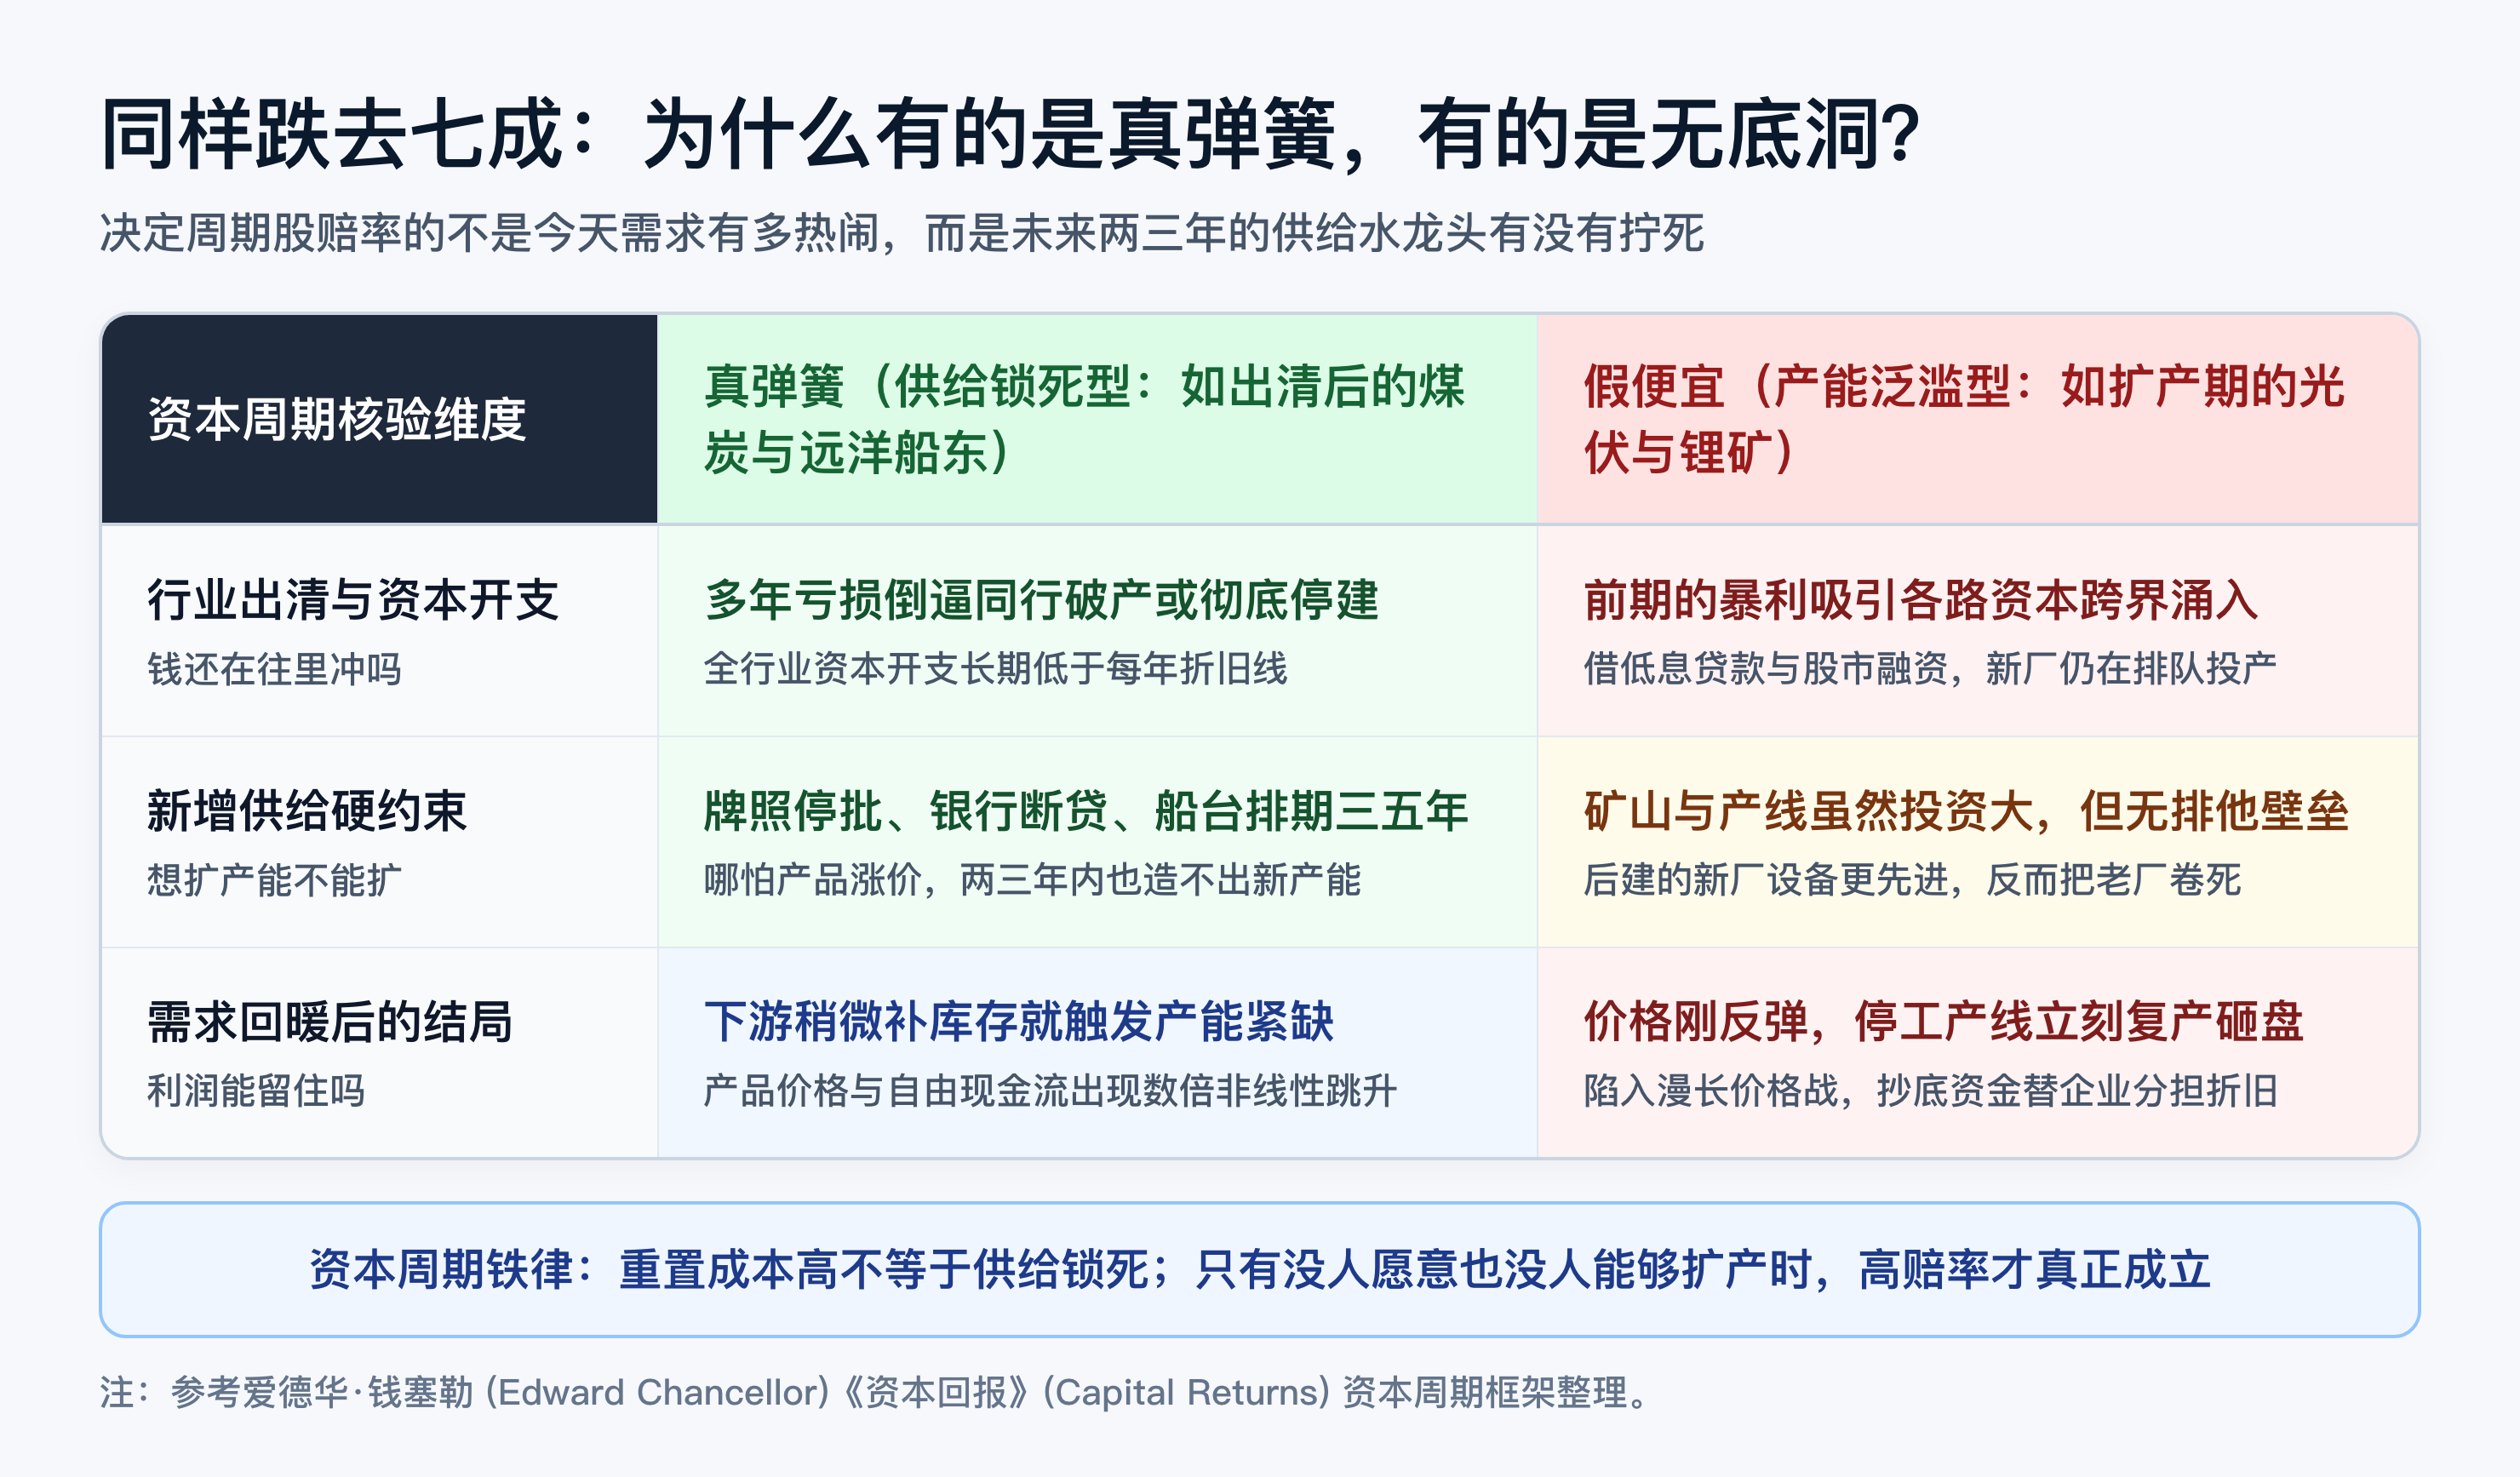
不过,并不是所有跌去七成的重资产或周期股都具备非对称赔率。很多朋友曾问我:像前几年的锂矿、光伏硅料,买矿权、建化工厂动辄几十上百亿,重置成本也不算低,为什么跌了七成去抄底,最后还是卷得一塌糊涂?这里就必须引入金融史学家爱德华·钱塞勒(Edward Chancellor)在《资本回报》(Capital Returns)里反复强调的资本周期铁律:决定一个周期行业赔率高低的,从来不是今天的需求故事有多动听,而是未来两三年的供给水龙头有没有被彻底拧死。
为什么锂矿和光伏在下跌途中抄底极易变成无底洞?因为重置成本高不等于供给锁死。前几年产品价格暴涨时,丰厚的利润率本身就是最强的扩产号角,加上矿产和化工设备没有任何排他性的牌照壁垒,地方招商与股市再融资又提供了源源不断的便宜资金,几十家新工厂在两年内一拥而上;更致命的是制造业的后发优势,晚两年建好的新产线能耗更低、效率更高,反而把老厂逼入绝境,哪怕价格腰斩,各家为了分摊折旧依然咬牙硬撑。反观真正能走出几倍行情的周期反转,比如早年经历过十年熊市清洗的煤炭行业,或是上一轮周期里同行成批破产重整的远洋船东与造船厂,它们之所以能成为高赔率弹簧,是因为全行业资本开支已经连续多年低于设备折旧,银行彻底断贷、环保不再批新矿、全球船台排期锁死三五年。只有当一个行业经历了惨烈的出清、哪怕明天产品涨价也没人愿意更没人能够立刻造出新产能时,底部的便宜才不是价值陷阱,而是压紧的真弹簧。
当供给端被彻底锁死之后,为什么下游需求哪怕只回暖一点点,这类公司的利润和股价就能翻上好几倍?秘密就藏在重资产行业的固定成本与经营杠杆里。很多投资者平时讨厌重资产公司,觉得厂房折旧大、维护费用高;但在周期反转跨越盈亏平衡点的那一刻,庞大的固定成本反而会变成最暴力的利润放大器。
我们可以算一笔人人都能看懂的极简经营杠杆账。假设一家供给锁死的重资产制造或航运企业,每年的厂房设备折旧、总部人员工资等固定成本合计是 8000 万元,每生产一件产品的原材料和能源等可变成本是 60 元,一年正常销售 100 万件。在行业冰点期,产品售价跌到 140 元,每件毛利 80 元,卖 100 万件挣来的 8000 万毛利刚好抵消 8000 万固定成本,公司税前利润是 0 元,处在微利或微亏的盈亏平衡点边缘,股价自然被按在地板上。可一旦下游需求温和复苏,产品售价哪怕只比底部微涨 10% 到 154 元,因为 8000 万固定成本一分钱不会增加,每件多出来的 14 元几乎会全部变成纯利润,全公司税前利润瞬间从 0 元跳升到 1400 万元;如果产能进一步紧缺,售价比底部上涨 25% 到 175 元,税前利润就会直接暴增到 3500 万元。
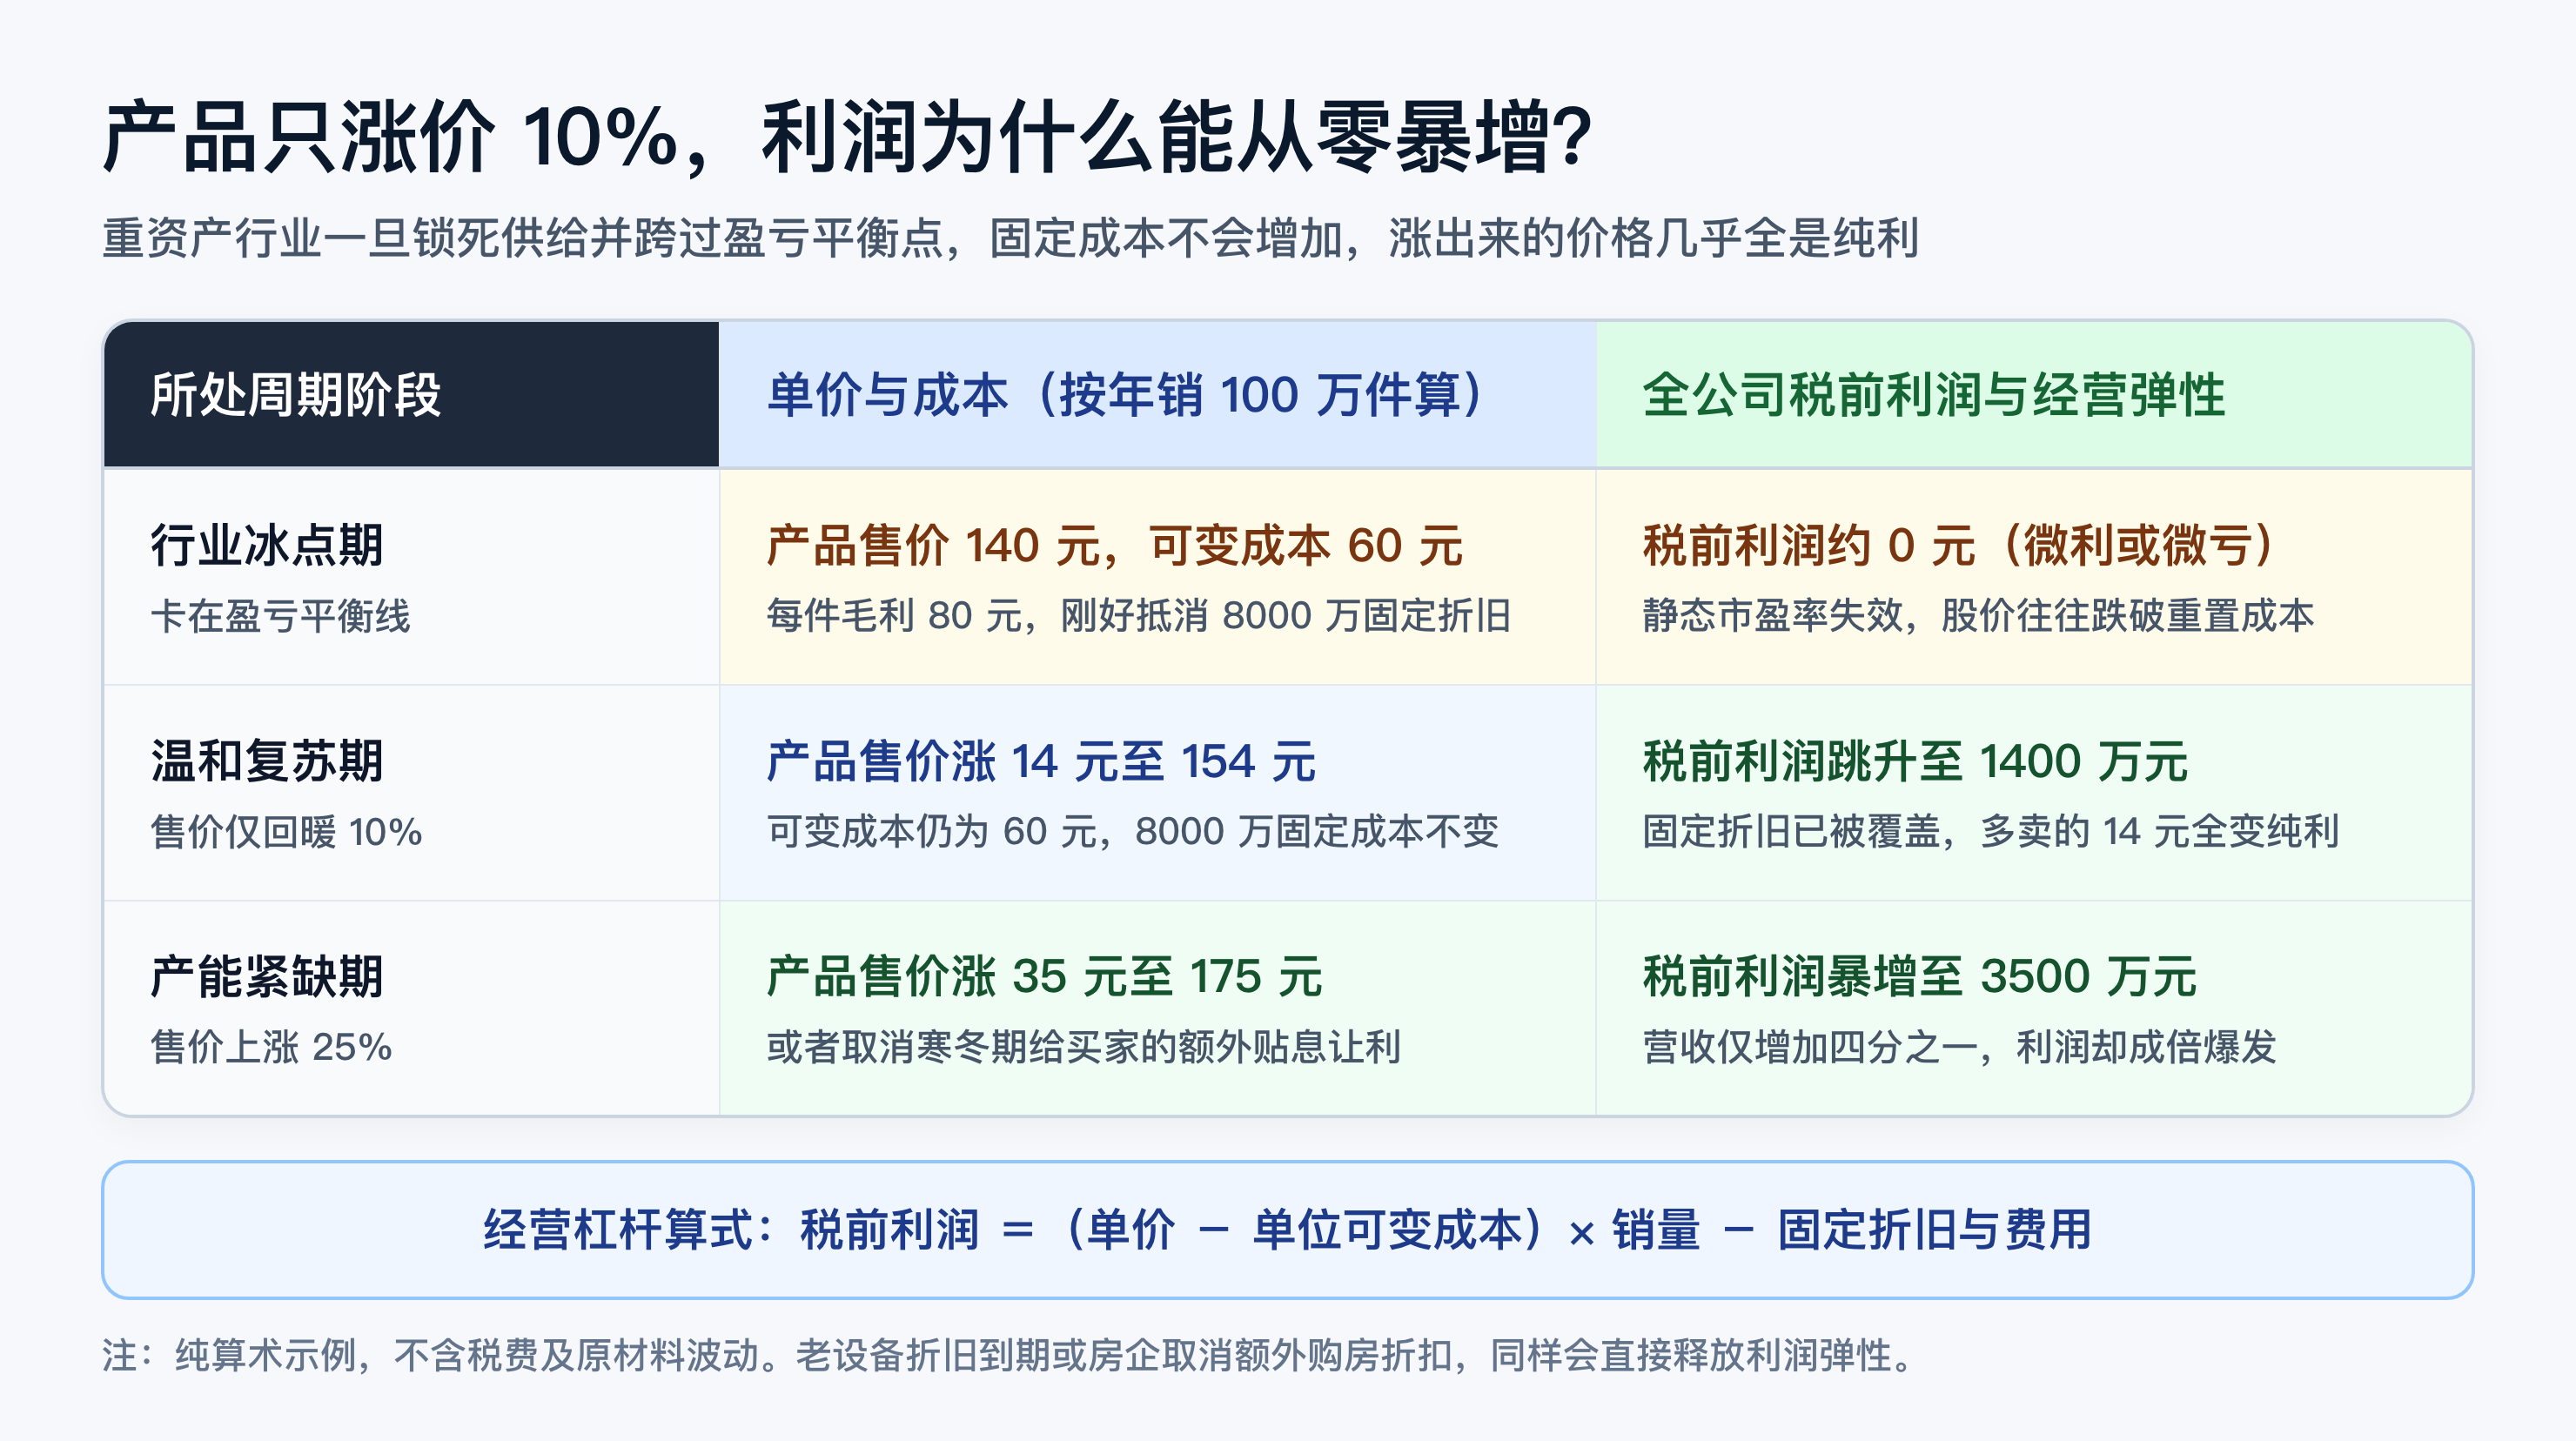
同样的算账逻辑,在真实商业世界里还有两种非常经典的变体。第一种是老设备折旧到期红利:像大型水电站、通信管网或成熟晶圆厂,建设期投下去几百亿,前十年每年要在利润表里扣掉几十亿折旧,账面净利润看着很薄;一旦十年折旧期届满,大坝和设备在物理上还能再运转几十年,原本每年扣掉的几十亿折旧就会直接转化为自由现金流和分红的跳升。第二种是寒冬期额外让利的收回:比如房地产或耐用品行业在景气低谷时,为了促成交易往往要给买家贴息让利,一套房子正常时期只需让利 5%,寒冬期被迫让利 12%,多出来的 7 个百分点全部是直接从毛利率里硬扣的;一旦房贷利率回落或买家需求企稳,房企哪怕不涨房价、仅仅把额外补贴收回正常水平,毛利率就会成倍修复。不管是跨过盈亏平衡点、老折旧集中到期,还是寒冬期的额外让利收回,本质上都是用不起眼的边际改善,撬动了好几倍的利润重估。
把这个数学机制想透,就能明白传奇基金经理彼得·林奇(Peter Lynch)在《战胜华尔街》(Beating the Street)里反复叮嘱的那条周期股反常识:看周期股和困境反转股,市盈率(PE)往往是要反着看的。林奇指出,绝大多数散户在周期股上亏大钱,都是因为看到某家周期公司市盈率只有 5 倍就觉得太便宜了,急吼吼地重仓冲进去;殊不知周期股算出来市盈率最低的时候,恰恰是产品价格处于历史巅峰、全行业满负荷运转赚暴利的时候,紧接着新产能集中投产,产品跌价一半,5 倍市盈率转眼就变成了亏损。
反过来,林奇自己一生最得意、赚了十几倍的克莱斯勒汽车(Chrysler)反转战役,买进时恰恰是 1982 年公司刚经历巨亏、静态市盈率根本没法看的时候。当时华尔街人人都怕克莱斯勒破产,股价跌到了尘埃里;但林奇去算了一笔细账:克莱斯勒账上还有 10 亿美元净现金,短期根本死不了,而且公司砍掉了大量冗余成本,新款厢式旅行车正准备上市,一旦销量跨过盈亏平衡点,每股盈利随时能恢复到几美元。在周期顶部拿着放大镜找低市盈率是自投罗网,在行业出清底部趁着微利或微亏、按重置成本的零头买进活得下来的龙头,才是真正的非对称出击。
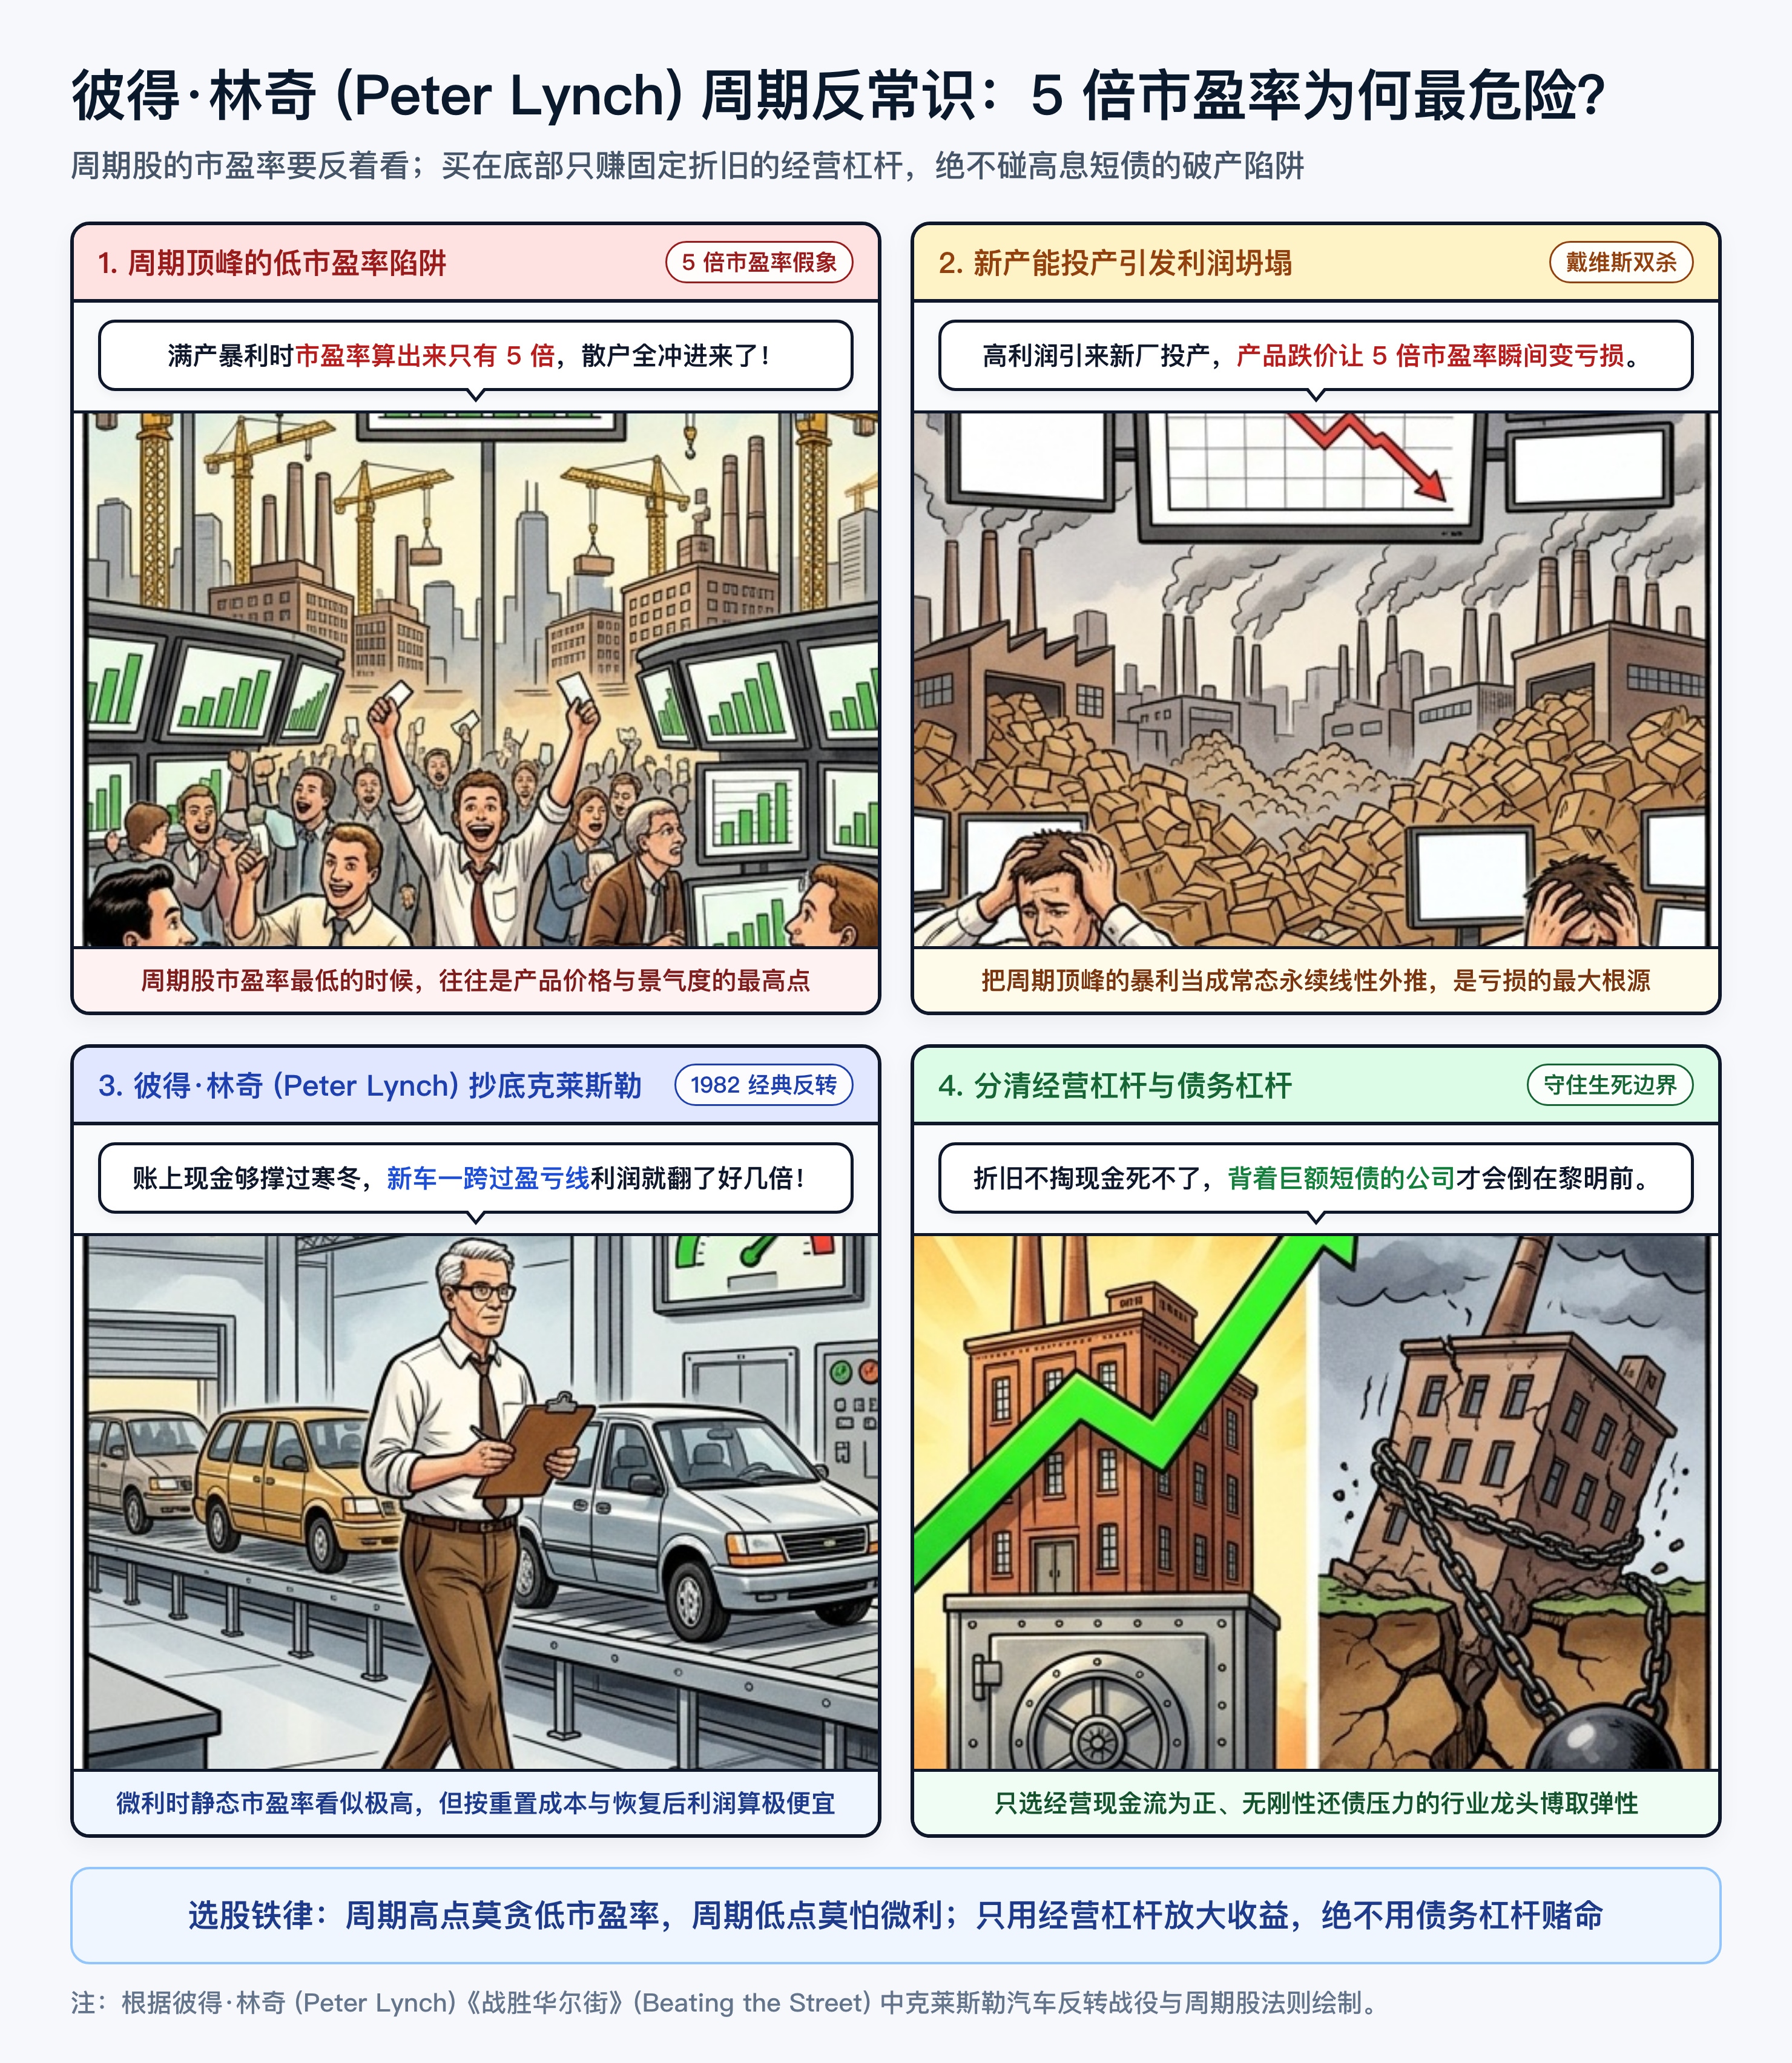
我们去周期低谷找非对称赔率,赚的是固定折旧带来的经营杠杆,绝不能去赌高息负债带来的财务杠杆。这两者在报表上看起来都是成本,在寒冬里的结局却隔着生死。固定折旧是以前建厂买船花掉的钱,属于不需要当期掏现金的沉没成本,只要公司当期卖货收到的钱还能覆盖原材料和人工,哪怕账面亏损也死不了;可高额的短期有息负债是要拿真金白银去还本付息的。如果一家公司每年光付银行利息就要把现金流抽干,或者像我们在资金效率里提过的瑞克·格林那样背着刚性杠杆,哪怕行业两年后真的迎来史诗级大反转,它也会在黎明前因为债务违约或低价破产重整,把老股东彻底洗出局。
确认向上的合理修复空间至少是向下止损空间的 3 倍以上,这只股票才算真正具备了非对称赔率,有资格进入我的底部观察池。
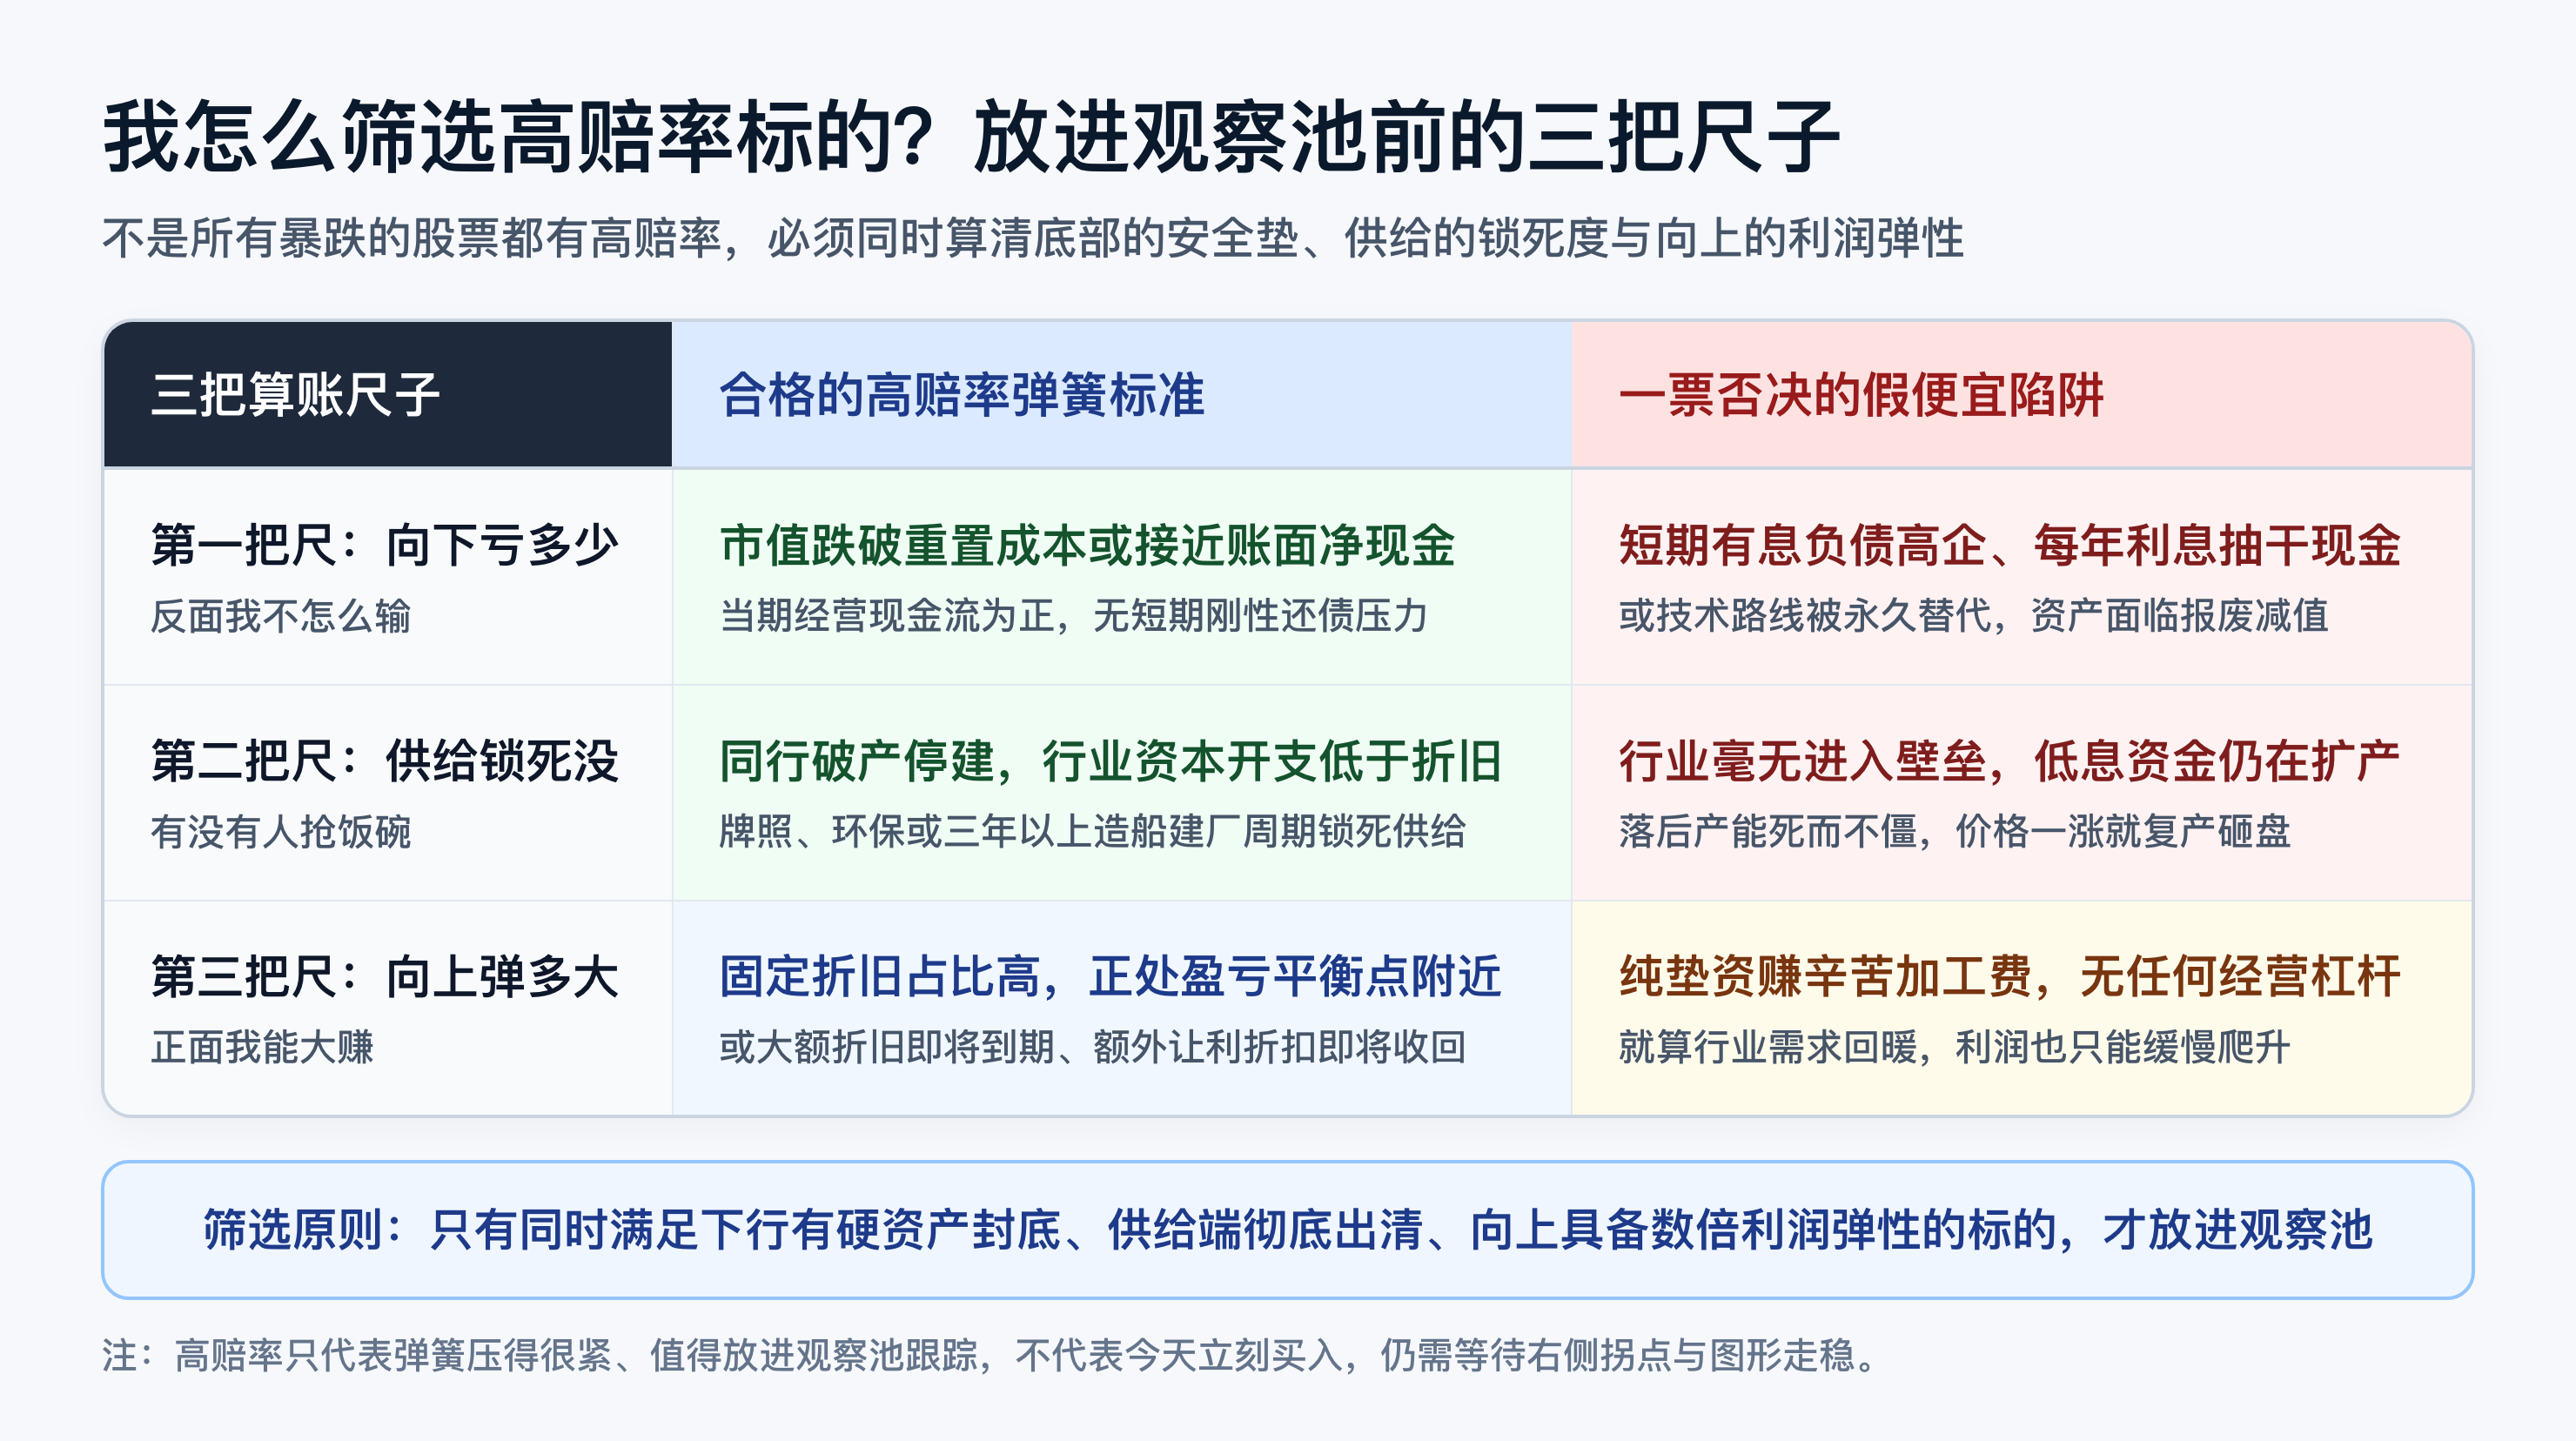
当然,算出了高赔率,并不等于今天立刻就要买进。一只跌到重置成本三折、供给也已经出清的股票,如果下游需求迟迟不点火,或者某家大机构手里的清仓筹码还没砸完,它完全可能在地板上再趴一年。如果在左侧过早把子弹打光,资金效率照样会被漫长的等待拖垮。所以在我的管理规则里,非对称赔率只决定一只股票能不能进观察池,而什么时候扣动扳机、买多少仓位,必须严格服从我们在之前几篇里定下的交易纪律。
哪怕我们把重置成本、供给周期和经营杠杆算得再仔细,真实商业世界里也从来没有百分之百稳赢的算盘。有时候你以为供给已经彻底锁死,结果跨界巨头带着颠覆性的新技术杀了进来;有时候突发的宏观黑天鹅会让原本温和复苏的需求再度中断,哪怕有硬资产托底,股价在短期流动性冲击下依然可能再跌一截。
本话题在雪球有127条讨论,点击查看。
雪球是一个投资者的社交网络,聪明的投资者都在这里。
点击下载雪球手机客户端 http://xueqiu.com/xz]]>