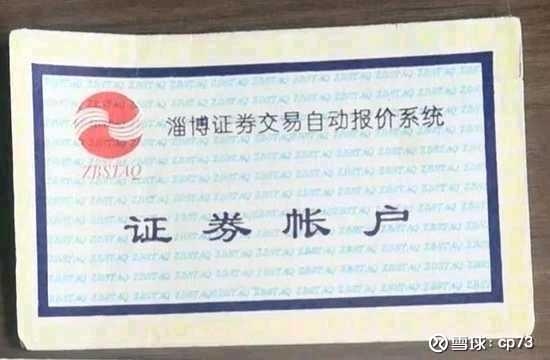
当时在乡镇企业大力发展的背景下,国务院试点的地方股权交易平台,那是中国历史上三元经济的代表产物。某知名人士的博士论文就是以这个为主题。
当时为什么不做沪深股市呢?完全是因为它当时的股息太香!当时的股票之前都是在大街上摆摊买的纸质股票。面值一元发行,托管上市后也基本上是一元一股。
虽然这些公司都是一些技术含量不高的乡镇企业,但那时社会是短缺经济,产品只要生产出来根本不愁卖,当时稍微中上一点的公司,年初1元左右买上,年底每股现金分红能有3毛钱,除权后股价落到1元,慢慢悠悠到第二年年底又涨到1.3左右,炒作一下高的也就1.6~1.8的样子。整体基本都是30%的股息率。那时开始尝到了股息复投攒股收息的甜头,几年股数就翻倍。
拿着这30%的股息率看沪深股市,那满眼都是泡沫,根本就下不去手。
后来交易网络逐渐扩展天津,上海,镇江,珠海,重庆,成都等,股价也从渝永电力,临沂工搪,山东药玻开始一个一个的逐次涨到了四五元以上。
记得有一天沪深股市崩盘暴跌,当天淄博股市没有任何反应。由于早就对高涨的股价不适应,高位已经不敢再买入一股了,思考了一晚,第二天我鬼使神差的填了四五十张卖单全部低价清仓,那时还是手工填单委托交易,资金多了可以有专门的房间单独电脑看行情,有单独的券商小哥下单通道比外面大厅的柜台快,券商委托小哥电脑上敲了感觉有十几分钟,也吓坏了周围的人,股价在暴跌,他们后面的卖单根本排不上号敲不进去。市场就像蝴蝶的翅膀打开了潘多拉魔盒,市场暴跌,我低价挂的单只成交了三分之一,这时又传出来了市场要被关闭的传言,我对此是嗤之以鼻,接近中午市场反弹把我原来低价挂的没成交的单又成交了1/3多就头也不回的跌下去了,对于我来说虽然还留有小部分仓位没成交但大局已定。
后来淄博股市在传言中暴跌反弹再暴跌,官方没有辟谣只是死一样的沉默。但大家心里还留有作为在治理整顿场外交易平台中作为国家试点幸存的幻想。
跌狠了反弹也狠,十几天就能反弹近一倍,反弹也不同步,一个一个来,当时如果严格按均线技术分析操作可以赚很多很多倍的。
最后整个市场跌去了90%,四五块的股票跌到两三毛钱,然后政府组织公司或第三方公司回购,回购价六七毛钱比市价翻倍,公布一个暴涨一个,最后大部分就这么退市了。
当关闭市场的公告最终发出来时,我是惊的目瞪口呆,理解不了,接受不了,但无能为力。心理很是抵触,一个ZF主办高层视察题词的市场怎么说关就关了?合法的股份怎么就要被迫大幅折价被收购呢.
市场关闭后剩下的公司有的上市了如山东药玻。有的公司治理不完善,无人监管,公司的人和业务还在,但和原股东没关系了,我手中现在还拿着一个起风建工的股票二十多万股变成了废纸,但那公司和老板金蝉脱壳现在活的好好的。还有一家珠海华声,退市时拿着格力2%的原始股,到现在光这部分股权的市值就值每股几百元,但退市后这部分格力股份被管理层不声不响的卖掉了,钱去哪了谁也不知道,也不分红,股东一分钱也拿不到,股票变成废纸。倒是一家国企鲁中房产退市后坚持每年分红0.3元,前两年每股5元回购解决了历史问题,虽然上市期间把一个开发的商品房小区低价整体全部卖给了区政府公务员,导致利润受损,严重损害了股东利益,但最后高价回购还算有良心。
很多留存的公司由于规模小技术含量低慢慢的消亡了。那些发展比较好做大了的公司,由于缺乏监管,大都金蝉脱壳,变成大股东关联公司的私产,有的后来还在沪深市场上市了,但原来的股票变成了公司名义上还在但找不到地址和人的幽灵空壳公司。
这一投资历程有很大感悟:
一)对投资来说公司治理和诚信是非常重要的!它要算计你,小股东根本无力抵抗。所以投资买国企很重要,起码做事有底线,不做假账不算计小股东。所以后来我对万科管理层把持公司,侵蚀资本社会基石的对抗社会股东宝能及管理层暗箱操作收购控制公司的行为非常反感。
二)政策风险更是事关生死。宏观政策把握不住,投资风险完全不可控。
三)大公司比小公司好,细分行业的领头羊,有核心竞争力,有比较优势的公司好,是金子到哪都能发光,比如后来退市后在沪深上市的几家公司。
四)国企比私企要好的多。很多私企眼中只有个人利益,做事没有底线。国企会考虑公众利益和社会影响。
五)投资要敬畏市场,顺势而为,总有些东西会超出你的认知边界。要有概率思维,没有什么是不可能的,将军百战死,总是死在那些小概率偶然事件里。
在淄博股市折腾了很多年赚的钱99年在海滨城市买了两套房子,那时当地都还是单位福利分房,甚至银行都还没有住房按揭贷款。剩下的就是那些没有任何流动性的股票了。
市场关闭不久,就离开了工作了多年的城市,来到一线城市,贷款买完房后几乎是囊中空空从零开始,靠结余工资几千一万的微薄收入全部投入股市,当时是买的是大幅折价的封基,净值一元的封基价格变态的只有五六毛。股息复投,净值增长,估值修复三条腿走路,后来等来了封基大爆发,原来五六毛钱的封基一股分红就到了好像一元多,股价最高涨到2块多 。大幅折价下股息复投股数增长非常可观,股数膨胀完了,股价再接着膨胀,这样比较顺利的又拿到了第一桶金。
14年左右,发现了中国建筑,当时被称为大烂臭,上市五六年,股价年年阴跌,但利润年年高增长,从3块钱开始买,买了就跌,我是越跌越买,一直买到两块多。还买了一个杠杆基金瑞 福进取。15年牛市来了,满仓的这两个票一年之内都爆涨了四倍,帮我完成了资本的原始积累。
基于风险与收益的性价比考虑,后面就进了银行,开始走了些弯路,基于既要安全边际又要弹性的考虑,买入的是银行 B,后来分散配置银行,慢慢就集中到优势区域的成长性银行来了,以$成都银行(SH601838)$ 为主,还有江苏银行等优势区域城商行。持股收息股息复投,利润增长,估值修复,也是三条腿支撑向前走。
21年初最早买的成都银行目前成本应该降到4.5块钱以下了(买入成本十元左右,期间每股累计分红5元多,还有每股0.5元以上的配售可转债收益),收益非常丰厚,时间是价值投资的朋友,时间可以呈现复利的巨大威力。
在投资银行的过程中,为了更好的理解公司,这几年一直在努力学习,从宏观到微观,从估值预期差到心理行为学,从银行的资产配置到负债结构,从银行的资产质量信用成本及拨备到经济周期及利率。银行学习的坑比较深,但研究理解银行发展分化背后的逻辑,周期和驱动力,再去验证,不停的迭代修正也是一件很有意思的事。
这一阶段对估值,内在价值,折现率与利率,安全边际的内在价值量化模型也在摸索中逐渐成型完善。有了内在价值量化的锚⚓️,就更容易战胜自己内心深处与生俱来的贪婪与恐惧的人性弱点。
这几年银行股在无风险利率持续下行,社会平均收益率持续下降的背景下,在价值度量衡持续尺缩推动下,银行股的价值回归修复进程持续推进。
在2020年底开通了场内融资,但坚持融资买入标的的稳定股息率大于融资利率的底线,借助杠杆的力量,和估值尺缩效应的助力,在房地产危机损伤社会资产负债表,经济下行的逆周期中,借助今年账户60%左右的收益,基本完成了银行股投资四倍的阶段性目标,这是我投资中的第四个孔。
每孔约四倍的接续让我对复利有了更深刻的理解和反思:如果一个孔四倍左右,一步台阶的话,有时碰上时代的步伐很短时间一场大牛市就可以完成,有时可能一步就要耗费十年的时间。投资不在于快,而在于稳。用六七年完成一个4倍的台阶,大约是年化22%的收益率,在经济高速发展期可能不太难,但在经济低迷期需要借助杠杆等的外力才能在对应时间内实现。
这条台阶之路开始效果可能并没有多么惊人,但当你把台阶延续到5阶时,复利的威力就爆发出来了,5个4倍的台阶,4^5=1024倍!前四个台阶合计是256倍,第五个台阶相对于原始投入盈利是768倍!这就是复利的力量。每一个台阶快几年慢几年不重要,关键是方向要正确,要有胜率,要能活着走到下一个台阶。
回头来看自己几十年的投资,虽然遭遇过大幅回撤的危机,但大方向基本没错 ,幸运的抓住了四次机遇。
这里要讲一下机会成本和复利链条连续性的重要性,也是第一个台阶后转投没有现金流的房产资产的深刻教训:一个资产如果没有充足现金流,不能实现复利连续滚动,即便估值能涨很多倍,但拉长时间,在复利面前估值的变化就显得微不足道了。一个线性的增长即使绝对值很大,但拉长时间在复利指数增长面前就像蝼蚁般渺小。
中外资本市场的累计回报统计中,估值变化带来的收益百分数中占比只有个位数。这揭示了投资长期收益的来源的主体是股息与成长。经济周期的波动,估值变化的周期,人性贪婪与恐惧的变换,短期波动巨大,但拉长周期看,它们只是中短频互相抵消的噪声。
这也强烈的提示我们,长期价值投资可以抓住时间沉淀下来的价值。但这张网捞不到短期波动的能量。离开了时间沉淀下来的价值,单纯去追逐那拉长时间会互相抵消的短期高频波动是危险的,中高频周期波动如果不及时兑现,走完周期就互相抵消清零了,有可能会鸡飞蛋打。但鱼和熊掌真的不可兼得吗?
今年最大的变化就是花了更多的时间去思索,去跨界探索。
在投资思考过程中涌现的思想火花,促使我原创了【CNS理论】,用原创“认知—神经—社会动力学(CNS)”体系,从基因—神经—个体—群体—社会—文明六个层面,用一个元理论统一贯穿解释了心理学,群体行为学,社会政治,文明演替,包括资本市场,企业和社会经济发展等全部底层逻辑。并用这一理论对历史,社会经济,资本市场,进行了大量降维打击的深入剖析,大多数系列文章都发表在我的雪球专栏上,有兴趣的可以去阅读。可以让你用完全不同的视角,从更底层的逻辑去分析看待个体与群体的行为,投资的本质,公司社会国家与文明演替的规律。
这些文章为了理论的严谨性,用了原创理论的很多原创术语和机理,如果不是从头阅读,中间直接读某篇可能理解上会有些难度。并且这些文章本身就真实记录了理论发展迭代的过程,一直有新的术语和逻辑不断推出。
今年还有一个重要的探索就是,将这些思考的理论用于资本市场投资,一个理论如果不能指导行动,帮助决策就是苍白无力的假理论。在理论指引下对资本市场量化交易进行了初步的探索,目标是既要获取优质公司长期持有的基座收益,又要利用市场的波动不断吸收波动的能量。但此量化与大家常说的高频量化不同,它是一个以逻辑主导的,在优秀标的之间轮换捕捉以季度为单位的中期波动能量的量化系统。
这也归功于期间成都银行很不友好的大幅波动和回撤触发的思考。在走势平稳方面江苏银行就比成都银行友好的多。
目前银行股量化轮动交易系统已经迭代到V18版,在完全无前视下,拆破黑箱,依靠完全透明的逻辑,每笔交易都可以即时手工分析决策依据和数据的前提下,在大约一个季度交易一次的低换手下,从11年开始15年回测收益约91倍,年化35%左右。但这只是回测,还需要更严密的验证才会逐步纳入操作。因为目前我内心里对它的选择抱有很大抵触,我目前实盘的目标选的是长期持有沉淀价值最优的标的;它的目标是中等优秀就可以,目标是吸收一个季度左右波动能量最大的。说实话它选的标的我心里是看不上的,一个季度的机会成本太大,我在等它用表现来说服我。
价值投资是一个局部最优的孤峰,但全局可能还有更高的全局最高峰。既要赚取优秀银行的基座利润,又能不断捕获吸收市场波动的能力,潮汐发电,是一个极具诱惑力的想法。
目前逻辑主导型量化还在持续探索完善中,希望未来能验证稳健性后,助我走过后面的几个台阶。在低增长的经济环境中,想要在不暴露太多风险的基础上跨过一个台阶,需要的时间会越来越漫长。
实盘操作一定要保守要稳健,但思考和探索一定要放开,要大胆,没有什么目标是不可能的,唯一的限制就是自己的认知和能力。
需要警惕的是,很多投资人和企业都是在兴盛时头脑发热,跨界时决策失误导致溃败的。投资在操作上要绝对保守,坚守自己的能力圈,有把握有胜率的事重复做,坚持做。但投资要突破局部最优解的困境,找到更高的全局最高峰,就需要走出舒适区,不断的思考探索研究新的东西。投资中最危险的事就是在环境A中的最优解,当环境变化后变成最致命的毒药。所以一个稳健的系统需要容忍不同风格的种子,来作为冗余储备,就像我们过去的特区一样,在风险隔离可控的前提下,敢闯敢试。最稳妥的方式就是画一小块地,给它空间和支持,让它自由探索成长,如果能自己走出来,就逐渐向它倾斜资源,助它扩张,实现无极平稳转换。
其实我的投资哲学,并不排斥赚快钱赚大钱,我对任何思考和探索都持开放态度,我排斥的只是风险过度暴露,排斥的是所有破坏胜率和复利链条⛓稳固性的不确定性。我只做我能完全理解,完全把握的,高胜率数学期望高的确定性的事。在复利链条稳固,不扩大风险暴露的前提下,年化收益率越高效率越高越好,核心是守住风险底线。一个好的系统需要经历住时间的检验,自证其稳健性。
目前也越来越领悟到投资能保证有足够多的股息现金流,股息能每年增长,能保障复利链条的安全才是最重要的事。已不再刻意追求每年增长有多快,只要能稳定的增长,时间就站在我这边,我要做的是保障复利链条的安全与稳定,至于快就交给复利和时间来实现吧。让时间来呈现复利的奇迹。
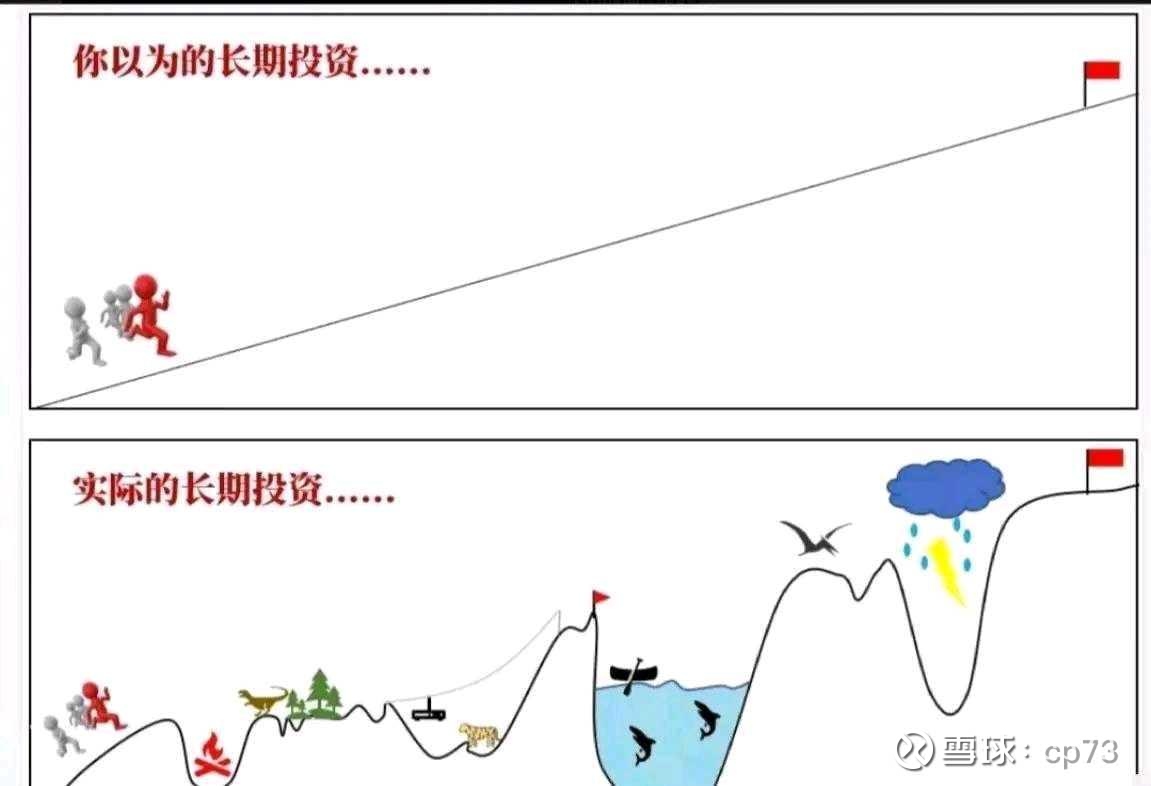
#感谢雪球提供了一个良好的交流平台,让我有机会参与雪球十大新锐用户评选。感谢各位的投票支持。今后会继续分享一些投资感悟和心得。代表银行股等深度价值投资者发出自己的声音。
投票通道:网页链接(十大新锐用户 :cp73)
@今日话题 $招商银行(SH600036)$ $兴业银行(SH601166)$
本话题在雪球有85条讨论,点击查看。
雪球是一个投资者的社交网络,聪明的投资者都在这里。
点击下载雪球手机客户端 http://xueqiu.com/xz]]>