本文来自微信公众号: 职业餐饮网 ,作者:程三月
最近一段时间,星巴克“消费入座”的事,闹得沸沸扬扬。
紧接着,宜家、奈雪的茶、霸王茶姬等部分门店也因推行“消费入座”上了热搜。
就连胖东来创始人于东来也公开表态,支持消费入座,兼顾商家与付费顾客的权益。
但喧嚣背后,它从来不是一次简单的“态度变硬”的公关事件。
这是咖啡赛道进入存量厮杀之后,星巴克对自己最核心的资产——空间,发起的一次效率回收。
第三空间从来不是与生俱来的免费福利,而是利润足够厚时,品牌愿意主动出让的一笔经营成本。
但当红利退潮,每一把椅子,都要重新核算它的商业价值。
“消费入座”正在连锁餐饮悄悄蔓延……
10月22日,星巴克在全国门店摆上了一块提示牌:“星巴克营业空间,请消费入座。”消息冲上热搜第一。
随后,“在星巴克开会1小时被提醒点单5次”、“男子不消费被劝离后报警”也上了热搜。
而舆论的走向出乎很多人意料——多家媒体调研显示,七成网友投出赞成票。“支持,早就应该这样”、“终于消费入座了”、“谁懂想点杯咖啡休息下发现一个座位也没有的无力”,类似的评论在社交媒体上刷屏。
一块看起来“冷冰冰”的提示牌,非但没有招致骂声,反而成了一场积压情绪的出口。
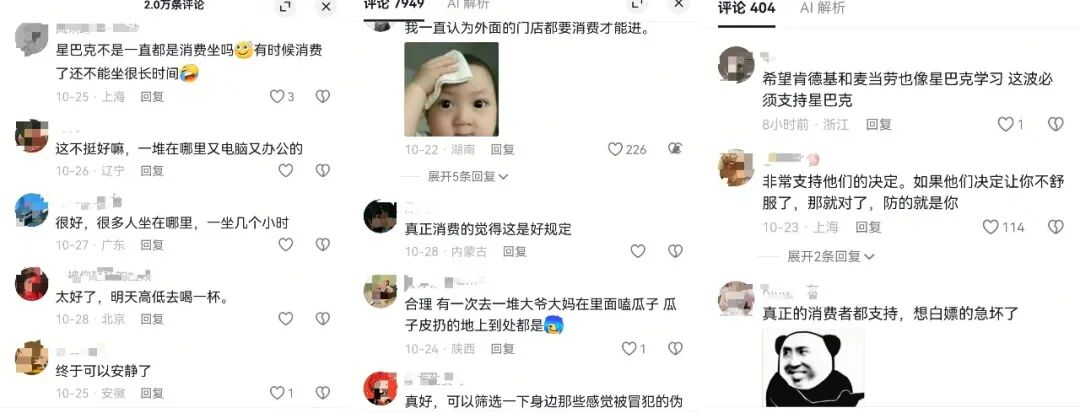
大多数网友支持“消费入座”
星巴克不是孤例。
宜家上海徐汇商场餐厅在周二、周四安排保安劝离长时间占座的非用餐者,官方回应是因为“长时间占座、喧哗、食用自带食物”影响了正常就餐秩序;霸王茶姬山东临沂、青岛部分门店摆出了“消费入座”提示牌,但门店明确表示规则“弹性执行”,短暂进店歇脚的消费者不会被劝离;奈雪的茶成都一家门店被拍到同类标识,总部回应则相当克制:没有统一规定,门店可根据经营需要自行决定。
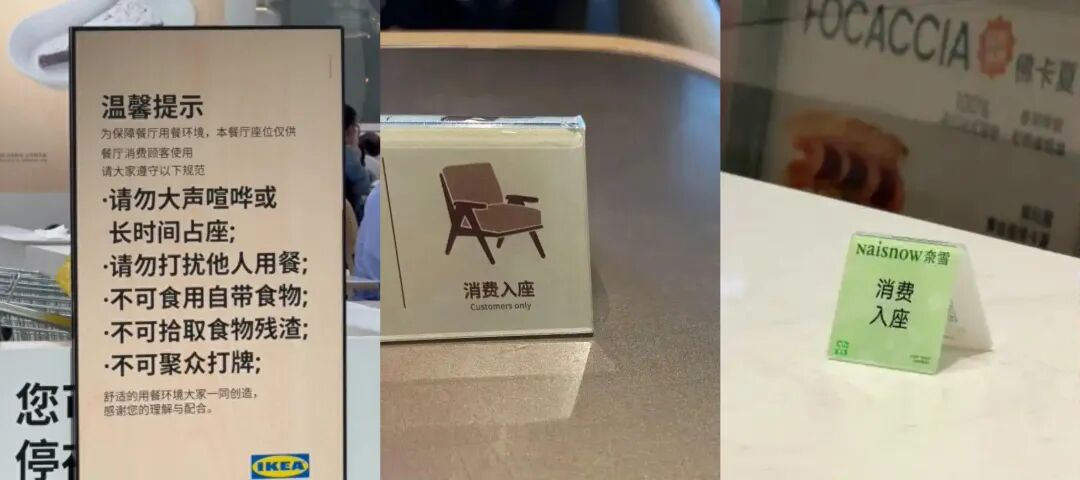
宜家、霸王茶姬、奈雪的茶部分门店也推行“消费入座”
就连胖东来创始人也发表了自己的观点:10月30日,于东来发文,建议制度支持“消费入座”,“保护商家利益和消费顾客利益”。
一个以“宠顾客”著称的品牌创始人,公开为一条“赶人”的规则站台,这本身就是一个信号:当“免费”被滥用到侵蚀付费者体验的时候,连最慷慨的品牌也意识到,边界必须被重新画出来。
当然,反对的声音同样真实。“星巴克背叛了‘第三空间’的承诺,变成了一个连短暂歇脚都要先掏钱的地方”、“店员频繁提醒、驱赶,让人不适”。
支持者谈的是公平,反对者谈的是温度。两种情绪都有道理,但争论大多停留在“该不该有规则”的层面。
真正值得追问的是:为什么是现在?为什么是星巴克?一块提示牌背后,那笔算不过来的账,到底是怎么一笔账?
星巴克“赶人”背后,在焦虑什么?
星巴克消费入座不是一次突发的公关强硬,而是其在业绩承压、竞争失速的双重挤压下,对“第三空间”这一核心资产,做的一次效率回收。
1、过去的第三空间,是红利期才付得起的“口碑成本”
过去二十多年,星巴克靠“第三空间”筑护城河:门店不只是卖咖啡,还是家庭、办公室之外的城市停留地。
这套叙事能成立,有个前提:高溢价咖啡有足够厚的利润飞轮,能覆盖空间闲置、长时间停留带来的额外成本。
一杯三十多元的拿铁,原料成本不过六到八元,剩下的很大一部分,是在为环境、座位和服务买单。换句话说,星巴克卖的从来不只是咖啡,还有“空间溢价”。
生意好时,这笔分摊是品牌愿意支付的“口碑成本”:让渡一部分坪效,换人气、换进店理由、换大众口碑;人气再反哺溢价,账算得过来。
红利期用坪效换口碑是主动付的营销费,但一旦客单价下滑、竞争饱和,下行期还这么换,就变成财务上的漏损。
空间的边界,从来跟着利润周期伸缩:利润厚,边界松;利润薄,边界就收。
所以,消费入座不是在抛弃第三空间,而是在重新划定边界:空间依然存在,但有限的座位,优先还给愿意为这份空间付费的人。
总的来说,第三空间从来不是免费空间,只是红利期没把账算那么细。
2、营收承压下,每一把被占用的椅子,都变成了成本
但现在,飞轮咬合的前提正在松动。
2025财年,星巴克中国同店交易量增长4%,客单价却下跌5%;2026财年第二季度,交易量再增2.1%,同店销售额仅微增0.5%,客单价继续下滑1.6%。净收入7.998亿美元,同比增长8%,增长几乎靠交易量撑起。
客流在涨,利润不涨,意味着每个座位的边际收益正在变薄。
有报道称,星巴克高峰时段非消费人群占比一度超过三成,付费顾客端着咖啡找不到座位——这时,每一把被免费占用的椅子,就都变成了负资产:背后是租金、水电、保洁和员工工时,还挤掉了付费顾客的落座机会。
欧睿数据显示,星巴克中国市场份额从2017年巅峰的42%一路下滑至2024年的14%,高端溢价的护城河持续变薄。
博裕资本入主、星巴克中国转向合资特许经营后,经营逻辑切换得更明显:从长期品牌叙事,转向单店资产效率优先。
开店速度放缓,精细化运营和单店盈利成为核心考核,原本可以容忍的低效停留,不再被允许无限度让利。
配合消费入座同步落地的,是新财年新增投入超3亿元,用于高峰时段人力扩充、数智化系统升级和约1000家门店设施焕新。
一边用规则过滤低转化的空间占用,一边把释放出来的座位和人力重新配置给付费顾客。
收紧的不是态度,是成本结构;赶人的不是店员,是单店模型。
3、可替代选择遍地,它要留住那个即将走向隔壁的付费客
还有一个容易被忽略的事实:生意好时,真正愿意消费的顾客,愿意等座。但放在今天的咖啡市场,这个前提已经不稳。
瑞幸门店规模早已突破3.6万家,用9.9元价格带把咖啡做成城市基础设施;库迪、MANNER、霸王茶姬等品牌,同样提供干净座位、舒适环境,价格更低、选择更多。
供给严重过剩的赛道里,星巴克早已不是消费者“非来不可”的选择。消费者不是没地方喝咖啡,而是没理由非在你这里喝咖啡。
于是,一个付费顾客进店,如果看不到空位,他大概率不会耐心等待,而是转身走进隔壁。消费入座表面上是“劝退不消费的人”,底层目标其实是保护付费顾客的落座权:空座位不是门店的资产,被抢走的那一笔消费,才是实实在在的损失。
所以,消费入座不是拒绝客流,而是在存量竞争里重新分配座位资源——把有限座位优先留给能形成订单的人。
星巴克真正焦虑的,不是少了几位自习客,而是付费顾客在门口看了一眼空位,转头把订单交给了隔壁。
4、最难解的悖论:靠空间建溢价,又不得不收紧空间
星巴克的矛盾恰恰在这里:它依靠空间建立溢价,如今为了保住收益,不得不收紧空间的开放门槛;而门槛一收紧,又会一点点稀释它最核心的差异化标签。
它靠“欢迎所有人”讲出第三空间,又靠“优先付费者”守住第三空间的账。不收,单店模型被低效占用拖累;收,差异化标签被规则磨薄。
消费入座不是简单的“赶人”,而是一次效率回收——把过去用坪效换来的口碑,重新折现成座位周转和付费顾客的落座权。椅子还是那把椅子,账已经不是那本账。
北美市场提供了一组有限参照:2025年1月,星巴克北美率先落地消费入座。政策落地初期北美业绩承压,后续在2026财年迎来复苏、同店销售额连续多季度转正。
但这一复苏是多重因素叠加的结果,无法简单归因于消费入座规则,它能否在竞争烈度远超北美的中国市场复制同样曲线,没有人能给出确定答案。
第三空间没有消失,只是门槛被利润重新画了一遍。消费入座只是表面动作,背后是它必须回答的一道题:当空间不再自动带来溢价,第三空间到底该为谁开门。
职业餐饮网小结:
第三空间从来不是写在品牌基因里、永久免费的公共礼物,而是一门可调节的商业选择题。
它是品牌在利润丰厚时,愿意给到城市的温柔让步;当利润变薄、竞争汹涌,让步的空间,就不得不收回。
这场围绕一张座椅的争论,看似是商家和消费者的博弈,实则是整个现制饮品赛道进入存量时代的缩影:所有曾经被当成情怀、福利、附加体验的东西,最终都要放回业绩报表上重新“掂量”。
情怀的上限,永远由利润的厚度决定;而所有空间体验,本质上都是一笔可以被动态调整的成本账。





