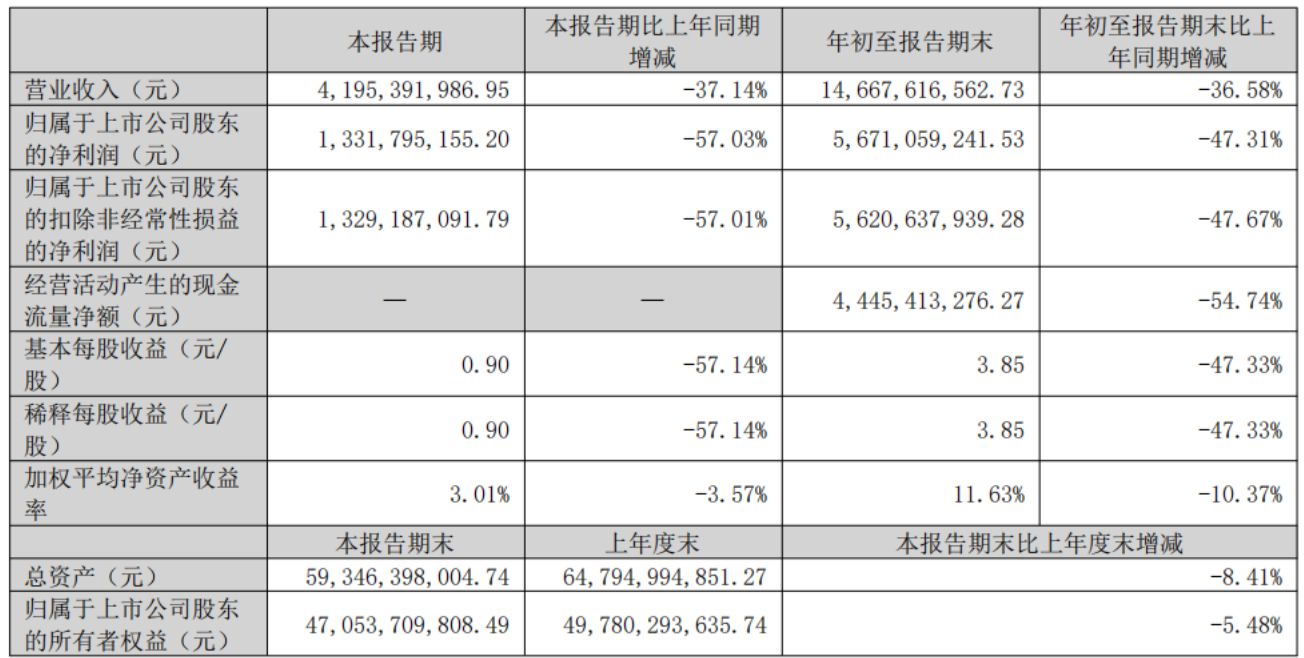
这个结果比我的预想乐观了不少。今日早盘股价应声大涨7%,截止发稿前股价还在上攻,和我预想的差不多。
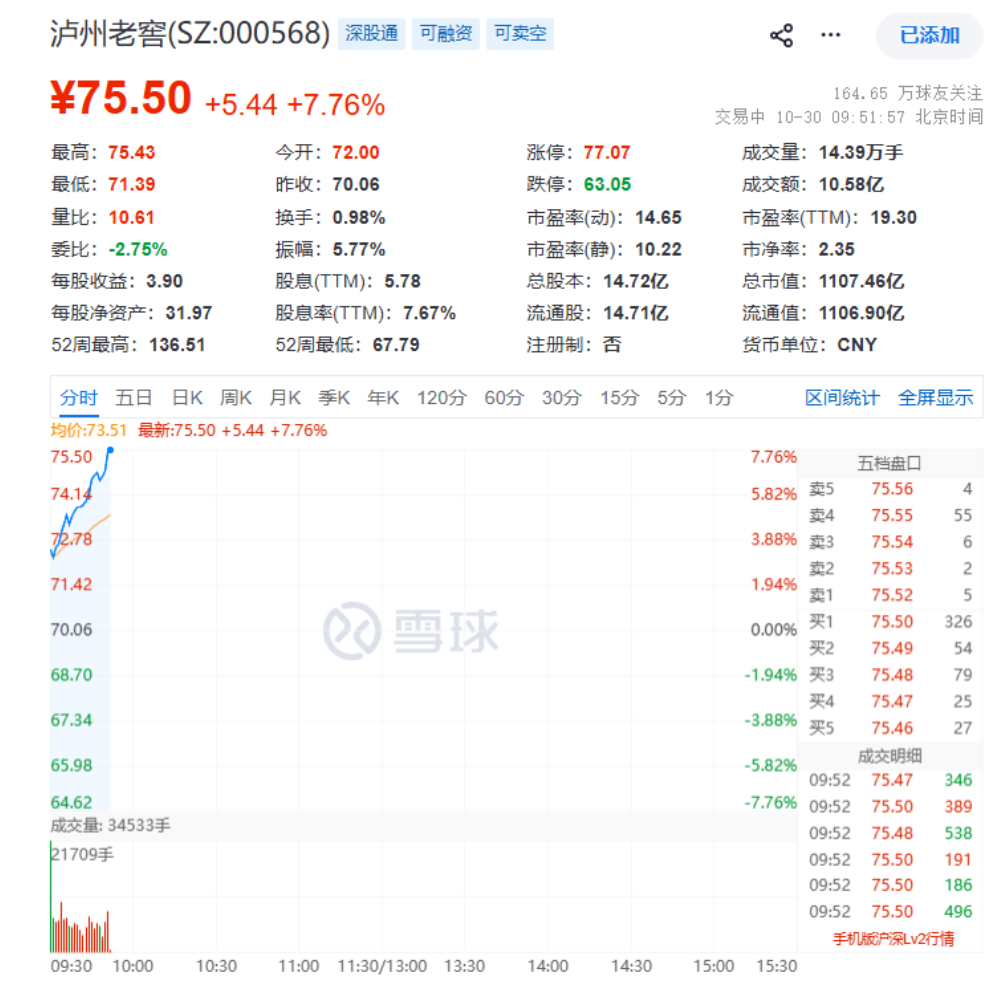
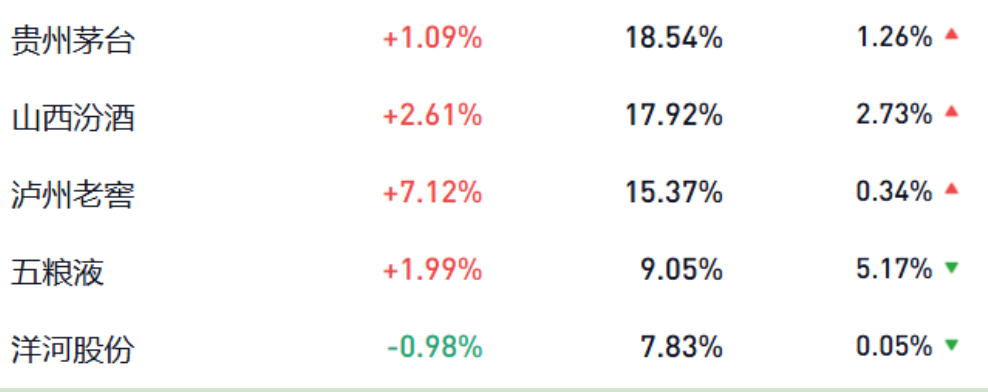
老窖今天领涨白酒,上涨幅度跑赢了贵州茅台、五粮液和山西汾酒。给白酒板块上了一针兴奋剂。
说完股价,回到基本面。
一瓶酒从酒厂到消费者手里,中间压着经销商、终端、团购商,层层蓄水,层层加价。景气周期里,这条管道是利润的放大器;下行周期里,它就是风险的蓄水池。谁能在别人还在往管道里灌水的时候,主动把阀门拧上,谁就是在做一件反人性的事——在曲线的底部往下扎根,而不是往上攀爬。
如果考虑到泸州老窖这一年的所做的动作,我认为这份业绩还是有些难能可贵的。
要知道之前高度国窖1573的价格一直比八代五粮液低50元左右,为了维持高端品牌定位,甚至进一步说为了长远的弯道超车,国窖坚持控量稳价,保护渠道健康,今年市场价反而反超八代普五100元。这种情况下,老窖的经营数据居然表现还行,这个确实不容易。特别是三季度的净利润超过了五粮液。
背后的原因大致有三个:
一个是泸州老窖提前两年就开始控量,渠道更健康;今年,各大头部酒企业纷纷意识到了维护价格体系的重要性。
另一个原因是老窖率先把握住了行业高端化、低度化的趋势。高度国窖1573控量稳价,维护品牌形象,更符合当下消费趋势的低度国窖1573 则持续拓展市场,已成为行业首个百亿级低度白酒单品。在低度高端这个品类里面,可以说国窖1573一骑绝尘。
最后,老窖其实还有一些全国化的空间 ---- 泸州老窖是一个有全国化品牌认知,但渠道覆盖尚未完全饱和的品牌。在存量博弈阶段,它反而构成了一种结构性成长空间。
白酒这个行业,过去二十年反复教给投资者同一件事:周期底部的报表并不重要。
2013—2014年那轮调整里,敢于把渠道泡沫挤干净、把价格体系守住的酒企,后来都吃到了最肥的一段复苏。
前一段时间,我说一句话,这个时候,就不要看白酒的业绩了,一方面是熬,同时看有没有在做正确的事情。
泸州老窖无疑是在做正确的事情,对比同行,业绩也没有受影响。之前,我有一个信心不足的预测,就是老窖如果2026年全年可以实现80亿利润,就非常不错了。从三季报看,这个目标有可能达成。
$泸州老窖(SZ000568)$ $五粮液(SZ000858)$ $贵州茅台(SH600519)$
本话题在雪球有102条讨论,点击查看。
雪球是一个投资者的社交网络,聪明的投资者都在这里。
点击下载雪球手机客户端 http://xueqiu.com/xz]]>


