本文来自微信公众号: 零售商业财经 ,作者:RBF
三大平台扎堆外卖厨房:三种模式拆解与餐饮供给之变。
10月14日,淘宝闪购所属运营主体拉扎斯网络科技(上海)有限公司提交4项“吉哇食堂”商标注册申请。2025年7月,美团推出浣熊食堂,京东上线七鲜小厨。三个平台的厨房品牌,先后进入外卖供给的生产环节。
过去十余年,外卖平台是连接商家与消费者的流量中介,竞争集中在补贴、佣金与配送时效。这一轮变化深入后厨,平台介入品牌、场地、食材、设备与出品标准,直接参与一餐饭的生产组织。表面是份额争夺,深层是餐饮供给组织方式的重组。
三种模式
轻授权、共享基建、重资产合营
吉哇食堂采用品牌授权,平台出品牌与流量,本地商家经营。
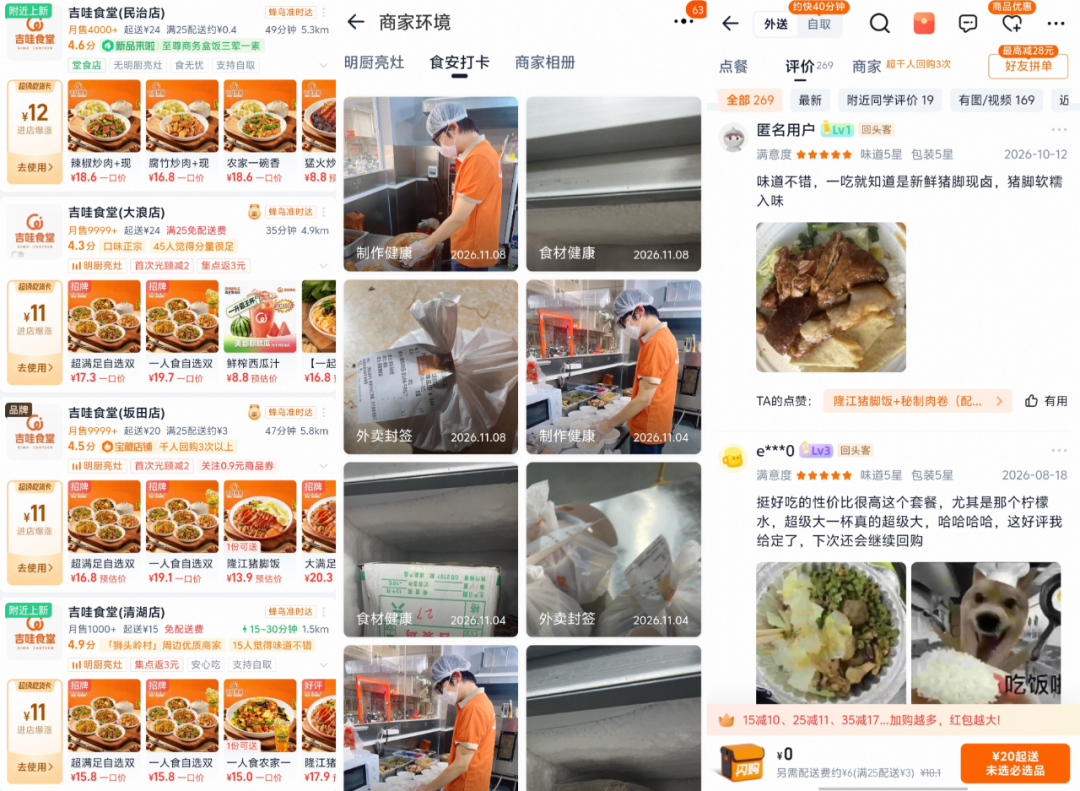
吉哇食堂是最轻的样本,门店位于深圳清湖、大浪、坂田、民治,共4家,以品牌授权模式交由本地餐饮商家运营,淘宝闪购不持有门店经营主体。有门店负责人称是在平台业务人员推动下加盟。
餐品方面,门店主打卤味饭、烧鸭饭、家常菜与自选套餐,面向上班族日常就餐,大量餐食十几元,套餐原价普遍三四十元,券后多在20元至35元。线上数据分化,大浪、坂田两店月售9999+,民治店4000+,清湖店1000+,坂田店还登上深圳小碗菜热销榜第一。好评集中在现卤入味、出餐快,差评集中在分量不足。
分工上,平台输出门头、视觉、菜单结构与流量入口,房租、后厨、食材、人力与出品由合作商家承担,平台以低资产投入完成试点。
此前淘宝闪购以商超、生鲜等即时零售为主,正餐供给薄弱,吉哇食堂补齐正餐供给池,抓取价格敏感、高频复购用户。轻授权模式下平台与后厨管控距离较远,品控取决于合作方执行标准,品牌授权也抹平不了单店差异。
浣熊食堂主推共享厨房,平台投基建,商家拎包入驻。
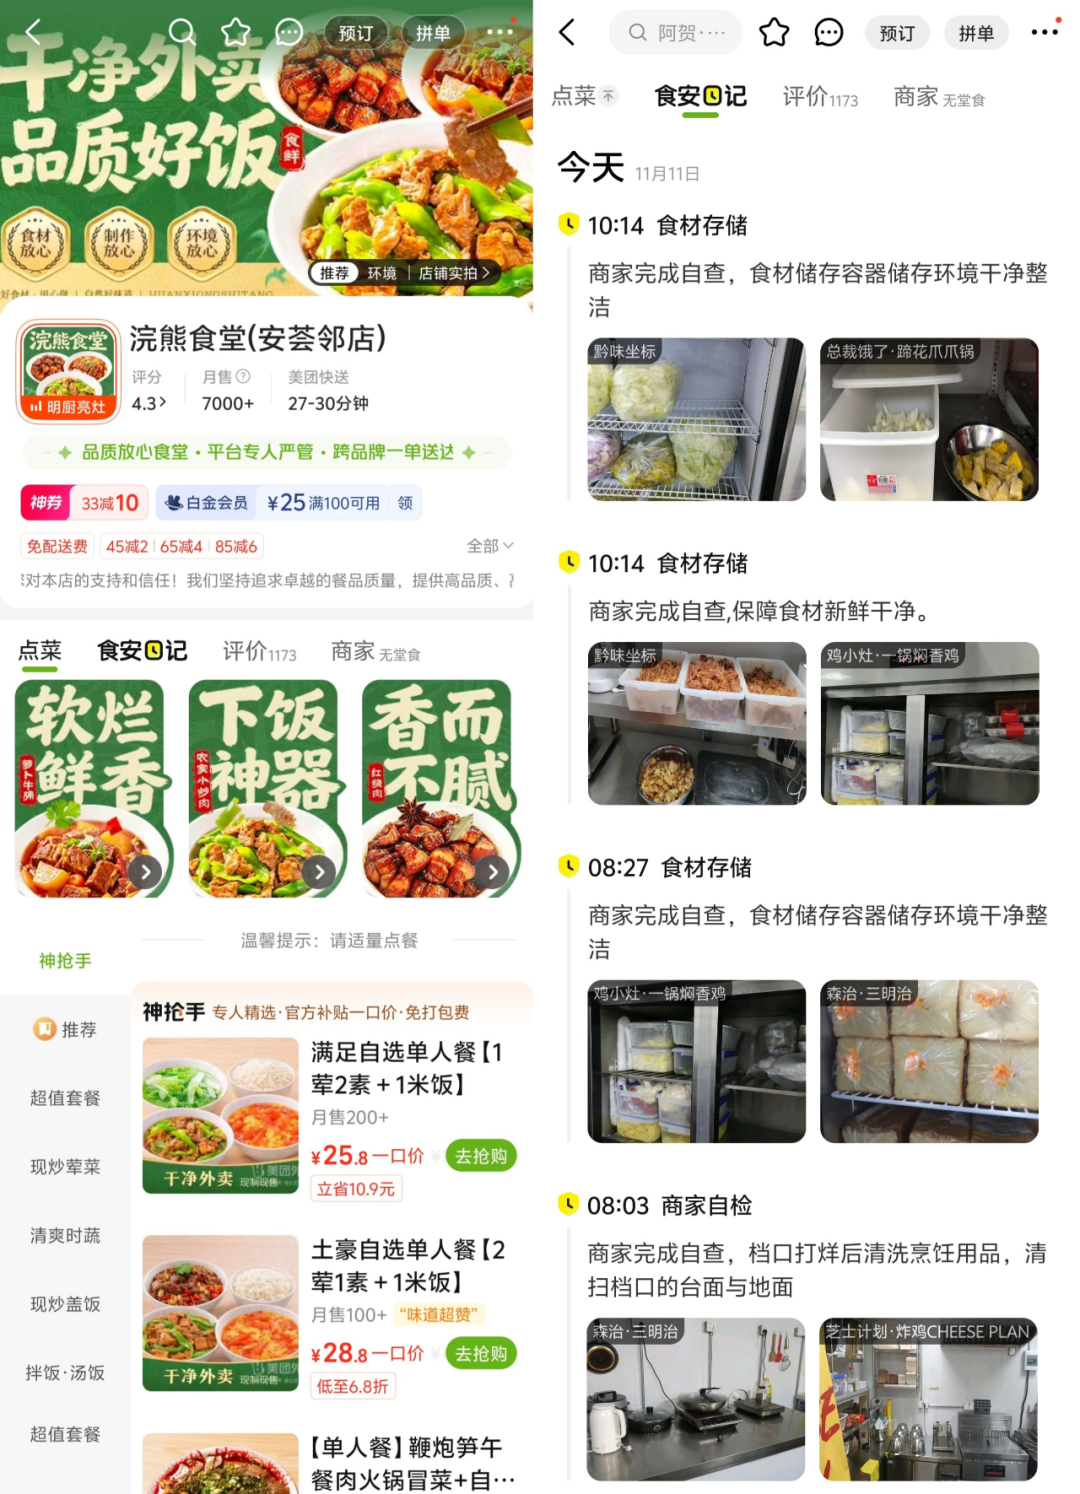
美团浣熊食堂把重资产投入集中在场地与合规基建,以共享厨房承接多家商家。2025年7月正式推出,定位放心外卖基础设施,全程可视可追溯,规划三年建设1200家,向所有类型餐饮商家开放,符合食安标准、按透明原则改造即可入驻。
供应链方面,商家可通过快驴进货对接200多个品牌供应商源头直采,采购与检验记录在案。据美团披露,试点阶段北京等地运营10家门店,100多个品牌入驻,服务数十万消费者。上线一个月后,相关关键词搜索量环比6月涨超40倍,商家曝光量上涨164%,订单量上涨60%。初征表态,浣熊食堂坚决不下场自营、不与商家竞争,定位是行业基础设施。
平台投建集中后厨、分割档口,入驻品牌分摊房租并共享公共成本。直采链路、检验记录、明厨亮灶与可视追溯构成食安基础设施。平台不经营餐品,把自身限定为基建与服务方。
成本门槛分两层。档口入驻商家由初征介绍,建店约一周,前期投入十万元量级。商务部试点信息显示,档口开店成本最低五六万元,最快5天开业,租金占比10%以下。
单店合伙人即投资建店运营的主体,2025年8月开放加盟,单店投资门槛约150万元,需提供100万元以上现金或资产证明,并取得热门商圈500至1000平方米点位。两类权责不同,不可混为一谈。
七鲜小厨投入重资产合营,平台掌控生产要素,合伙人出配方。
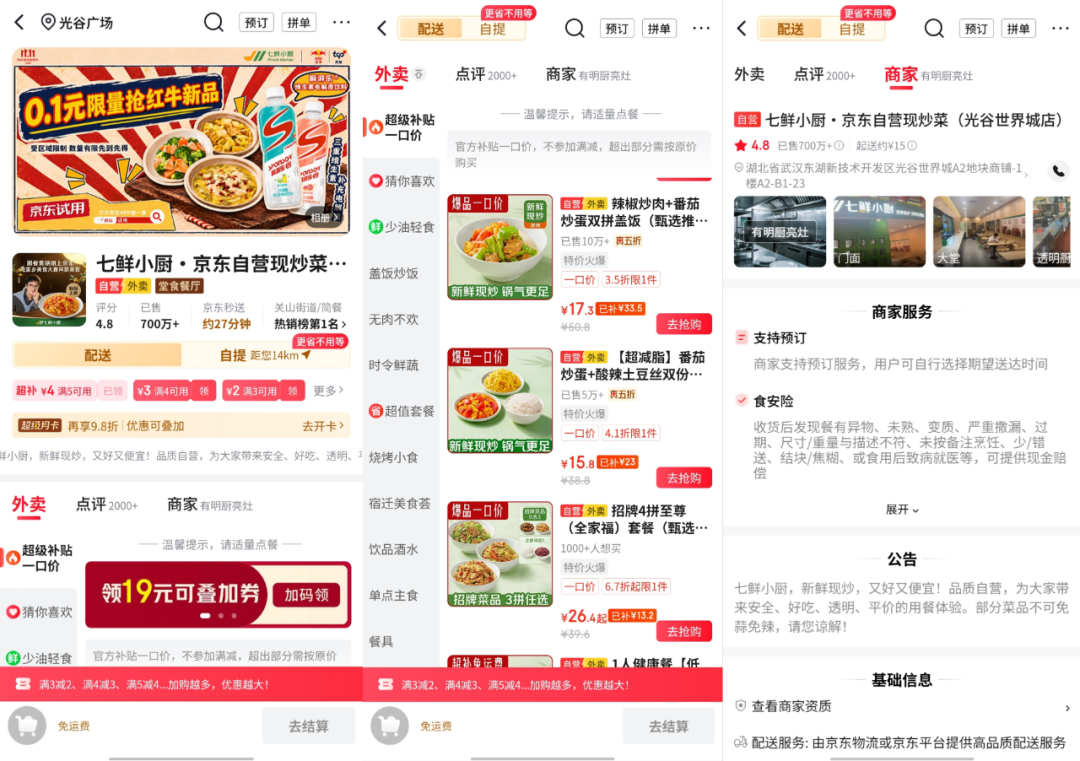
京东七鲜小厨控制深度最高,2025年7月上线,无堂食后厨,主打外卖与自提,自动化炒菜设备配合菜品合伙人机制。合伙人提供配方,门店租金、食材采购、后厨人力、标准化制作由京东承担,双方销售分成。肉类与净菜在工厂洗切、检测、包装,冷链到店开袋现炒。
京东此前公布,首店上线一周日均订单突破1000单,七鲜小厨负责人刘斌披露,复购率比行业平均水平高出220%。平台目标计划三年建设超一万家门店、投入超百亿元,另设10亿元合伙人招募计划,启动两天收到超2万份报名。
2026年2月拓展至到店自提与团购,年底覆盖所有一二线城市。京东外卖披露,七鲜小厨上线一年份额超15%、用户超2.4亿,扩张服务于2026年份额30%的目标。
门店砍掉堂食投入,产能围绕外卖与自提动线设计,设备压缩后厨对厨师技艺的依赖。合伙人输出菜品研发,生产端由平台掌控,以固定成本投入换取菜品丰富度与扩张速度。这一模式匹配京东外卖的追赶位置,入局较晚,需要差异化供给支撑份额,把零售供应链能力延伸至餐品生产。
被冲击一方的声音需要并置,标准化集中生产挤压个体小店,夫妻店缺乏集约效率与流量支持,在成本双重挤压下承压,其成本效率优势可能挤压客单价15至20元、缺乏品牌与成本控制能力的小微餐饮。刘斌回应称,选址优先考虑不合规外卖订单集中的地段,从“幽灵外卖”手中拿回品质餐饮商家的生意。分流属于存量转移还是增量创造,仍需更长周期数据检验;重资产模型的坪效、人效与复购待验证,集中加工也限定了风味上限。
三家路径动因归于同一脉络,补贴红利消退,平价简餐对应上班族高频刚需,平台以自有或可控厨房补齐供给,沉淀高频用户。
传统外卖中小商家分散,出品标准参差,低价竞争压缩食材成本,食安问题时有曝光,平台难以逐店管控。自有品牌或集中厨房以平台信用背书,收拢品牌、定价与出品标准。流量成本见顶后,竞争半径向供应链前移,平台搭建自有可控的供给体系,降低了对零散商家的依赖和食安的风险。
行业之变
竞争前推一层
商家生态分层
平台介入后厨,改变餐饮成本结构与组织方式,连锁化、标准化与供应链能力的权重上升。
这轮改造发生在偏薄的行业底板上。复旦大学一项研究显示,2025年7月补贴加码后,商户日均单量平均增长7%,实收金额平均下降约4%,总利润平均降幅8.9%。订单增多而营收利润收缩,商家已在价格战低位运行。集中厨房的成本效率,对接入体系的品牌是赋能,对无法接入的小店也可能构成降维竞争。
更深一层是供给组织权转移。传统餐饮的菜单、定价、出品与食材选择由店主决定。外卖厨房模式下,品牌、菜单、定价带、供应链与出餐流程,不同程度由平台设计规则。
轻授权让渡品牌与流量规则,共享基建让渡场地与食安标准,重资产合营让渡生产要素本身,程度不同,方向一致。组织权向少数平台集中后,餐饮业的多样性、在地性与小本经营弹性处于什么位置,是重组必须回答的问题。
商家角色随之分层,连锁品牌借共享厨房分摊场地成本、获得透明化背书,以低成本点位扩张;研发者通过合伙人机制变现配方。缺乏品牌与运营能力的小店,既可加盟平台品牌换取流量,也可能在平台供给价格带下面临分流。综合开发研究院(中国·深圳)副所长陈颖仪预判,市场集中度将跳跃式提升,行业可能形成平台系、头部连锁、小微独立的三层金字塔。
需要正面审视的是平台身份的内在冲突。平台掌握流量分配、搜索排序与补贴配置权力,又是自有或绑定供给的利益相关方。“不下场自营”约束直接生产餐品,约束不了流量分配偏向自身生态供给,分流可能来自算法权重、入口位置与补贴倾斜,中立性不能仅靠自律声明保障。
其余不确定性同样清晰,轻授权管控距离较远,品控依赖合作方执行。重资产投入规模大,单店模型与跨区域复制效率待验证。外卖厨房更适配人口与订单密度足够的城区,下沉市场可行性需另行检验。
餐桌之上
增量供给与待检验的民生承诺
外卖支撑城市工薪阶层日常就餐,这轮改造最终要接受一日三餐检验。
消费者一端,刚需价格带供给增加,平价选择更丰富;可视后厨与集中加工降低信息不对称,食安预期随之改善,标准化流程与自动化设备缩短出餐时间,出品波动收窄。
待解问题同样直接,单店体验参差,分量不足的反馈已经出现,集中加工与现炒现做的风味差异有待市场反馈。平台品牌一旦出现食安问题,信用反噬由平台与品牌承担。价格竞争若再次向上游压价,食材质量仍是最终承压环节。
餐桌之外还有另一重民生。餐饮业是就业蓄水池,承载海量夫妻店、父子店与小微经营者生计。集中化、标准化、自动化在提升效率与食安的同时,系统性降低对个体技艺与单店经验的依赖,自动化设备、标准化档口与统一菜单把做饭从手艺转化为可复制流程。消费者得到更稳定出品与可能更低价格,小微经营者的进入门槛、竞争条件与退出成本都在变化。
平台扎堆外卖厨房,是外卖从流量竞争走向供给竞争的阶段性标志。三条路径在试错成本、管控深度与扩张速度上各不相同。
这轮试验的考验,不在于哪种模式跑得更快,而在于平台能否在自身也是供给方的条件下,让流量分配的中立性经得起商家与监管检验。最终检验分两层,餐桌上的民生,是每一餐吃得起、干净、稳定。餐桌背后的民生,是餐饮业作为就业蓄水池的功能,是否在效率提升中被系统性削弱。