本文来自微信公众号: 青眼商评 ,作者:啸清,编辑:封飚
停牌十个交易日后,秦港股份在2026年11月4日端出一份向控股股东河北港口集团买资产的方案:以3.45元/股发股并支付部分现金,买下曹妃甸港区四家码头公司的部分股权,同时募集配套资金。
董事会同步表示,这笔关联交易预计不构成重大资产重组。
直觉上,够不上重大重组,意味着收购体量不大;但把四笔股权放进《上市公司重大资产重组管理办法》的公式里重算,资产净额指标已经到46.65%,离50%的法定红线只差不到5个百分点。
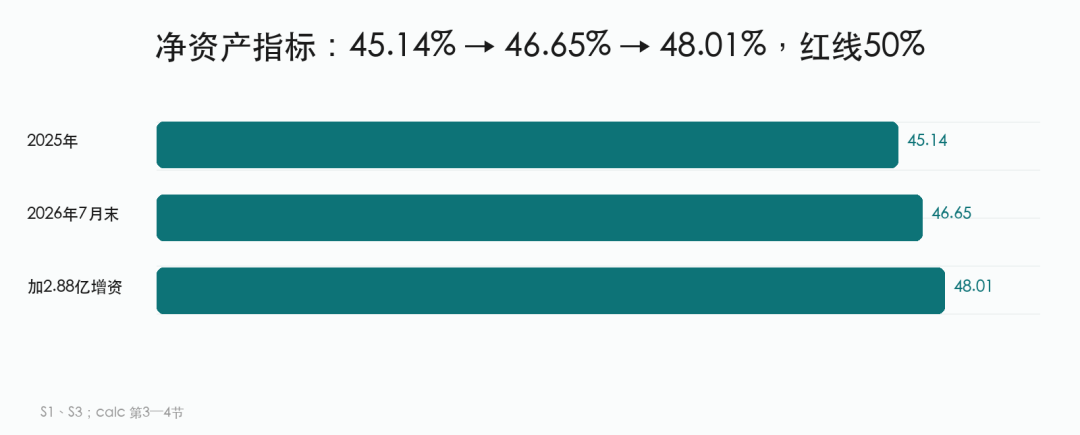
四家标的都在曹妃甸港区,做铁矿石、煤炭等大宗散货的装卸堆存。
单看收购比例,每一笔都是少数股权;真正改写量级的,是曹妃甸实业25%。
秦港原本持股35%,再买25%后到60%,从参股变成控股。
正是这一步,触发了控制权变更,也启动了另一套监管测试与会计核算逻辑。
标的审计评估值、交易作价、股份与现金比例都未敲定,这一判断仍是董事会基于初步数据作出的。
买下25%股权却要按100%家底算账
要读懂46.65%,得先看第十二条和第十四条。
第十二条规定,买资产只要资产总额、营业收入、资产净额三项中任一项超过上市公司对应指标的50%,就构成重大资产重组。
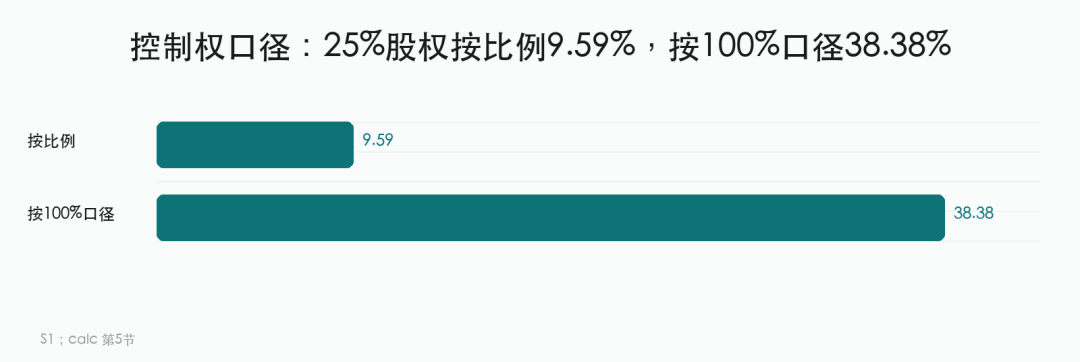
第十四条划了一条分水岭:买股权没拿到控股权,或标的原本就是控股子公司,按本次购买的股权比例算;一旦拿到控股权,就要把标的公司100%的资产、营收、净资产装进分子,资产总额和资产净额还要按账面值与成交金额孰高计算。
四笔股权因此分成两类。
国投曹妃甸24%、华能曹妃甸28.2328%买完后仍是参股,曹妃甸煤炭6%是已控股子公司的少数股权收购,三笔都按比例计入;唯独曹妃甸实业25%让秦港拿到控股权,必须按100%口径。
按最新一期未审计数据,曹妃甸实业25%按比例只占秦港净资产的9.59%,触发100%口径后跳到38.38%,单项推高近29个百分点。
再叠加另外三笔按比例计入的份额,2025年净资产指标45.14%,最新一期46.65%。如果把12个月内对沧州黄骅港原油港务的增资按最宽口径累计,指标还会更高。
黄骅港增资是否属于相关资产存在口径争议;第十四条又要求资产净额按账面值与成交金额孰高。
作价未定,若评估溢价高或2026年审计净资产继续增长,分子还会往上走,最终以重组报告书为准。
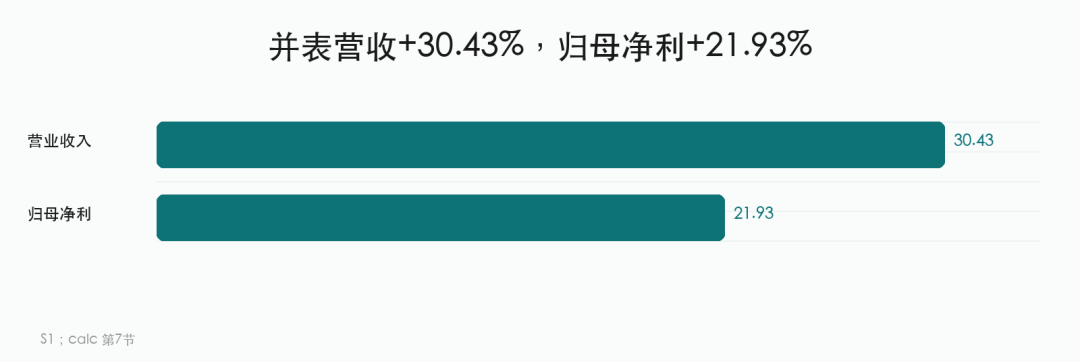
并表把营收放大三成,归母净利只增两成
曹妃甸实业从参股变控股,改写的不仅是重组测试的分子。
交易完成后它进入合并报表,利润表会重构。
过去参股时,秦港对曹妃甸实业用权益法:曹妃甸实业的营业收入不进秦港的营收,但净利润按持股比例分一块,记在投资收益里,直接进入归母净利。
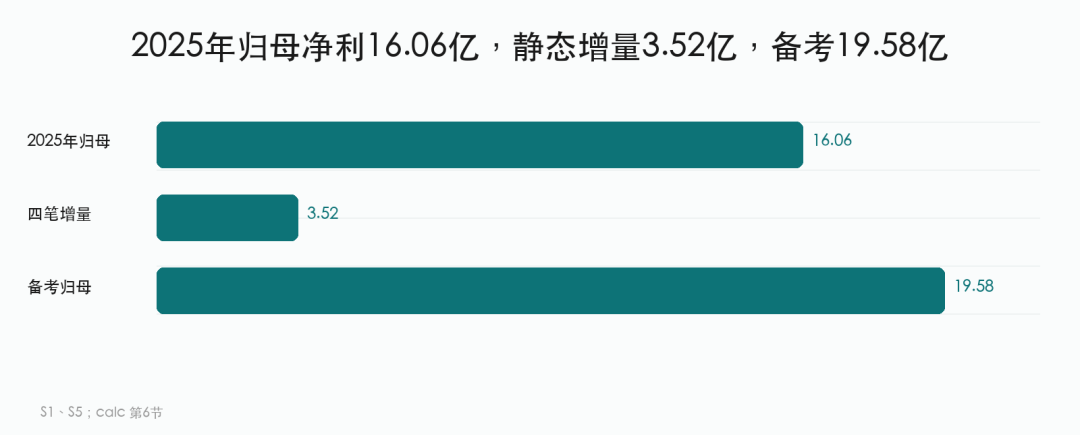
2025年,秦港按35%分享的投资收益约3.32亿元,占全年归母净利的20.67%。即便不做这次收购,曹妃甸实业超过三分之一的利润原本就在老股东口袋里。
市场上常见的误读,是把曹妃甸实业整盘利润都当成这次收购的新增业绩。
实际新增的只有新买的25%那一截。
把25%的曹妃甸实业,加上国投24%、华能28.2328%、曹妃甸煤炭6%对应的利润份额,按2025年静态口径加总,四笔股权的归母净利增量是3.52亿元。
合并报表的营收又是另一套规矩:一旦控股并表,控股子公司的全部营业收入都要并进来。
按2025年静态数据,仅曹妃甸实业并表,就会让秦港账面营收放大30.43%。
营收放大三成,归母净利只增两成出头,差额在少数股东损益。
曹妃甸实业还有四成股权在其他股东手里,这四成股权对应的利润要从合并净利润里扣出去,才轮到归母。
面子上营收扩张三成,里子上归母只增两成,这就是控制权变更在报表上的视觉差。
上述增量是按历史净利乘新增持股比例算出的静态结果,未扣除购买法评估增值摊销与商誉影响,不是业绩承诺或盈利预测。
发股买资产是增厚还是摊薄,全看评估溢价
为什么此时买?
对照几天前披露的2026年三季报,压力就出来了。
今年前三季度,秦港归母净利同比只增0.42%,第三季度单季还同比下滑。成熟港口的内生主业,已经停在零增长平台。
在主业见顶的背景下,向控股股东买盈利能力较强的成熟码头股权,本质是用外延并购补利润增量。
但老股东买进利润的同时,还要付出股份稀释的代价。
划不划算,取决于发行价和最终评估作价两把端。
预案把发行价定在3.45元/股。
按规则要求不低于前20、60、120个交易日均价之一的八折;董事会直接选了三个均价里最低的120日均价,没有动用八折下限空间。
即便不打折,发股买资产仍会扩大总股本:四笔股权按最新一期账面净资产合计37.86亿元,假设全部以股份支付、按账面平价收购,现有股东持股被静态稀释19.64%。
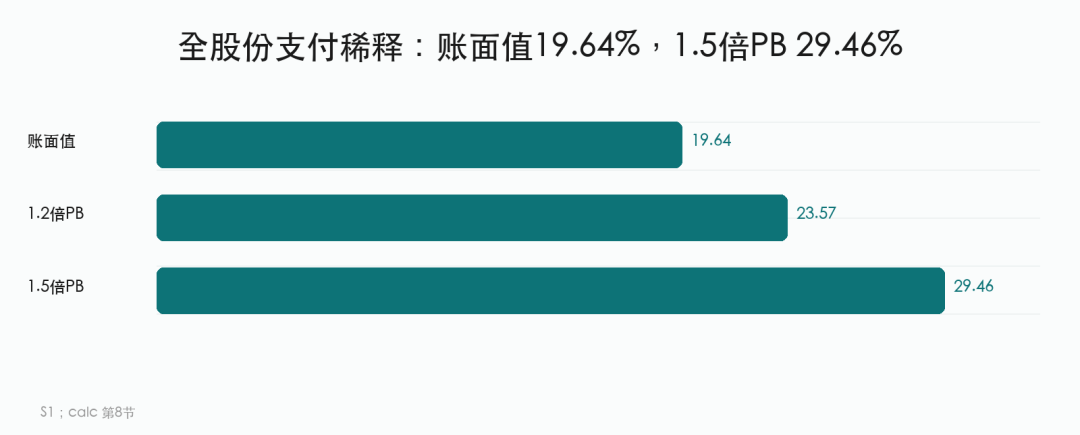
稀释近两成,换回的利润增量能不能补上?
取决于河北港口集团最终卖多少钱,也就是评估作价相对账面净资产的PB。
从静态资产回报率看,四笔股权打包的盈利成色高于秦港现有水平;按2025年口径,组合ROE高于秦港自身ROE,若能按账面平价买进,交易会增厚老股东回报。
但港口码头是重资产,国资转让通常要评估,土地使用权、岸线泊位往往有评估增值;一旦作价高于账面,买回来的资产回报率就被压低。
这四笔里还夹着盈利较薄的华能曹妃甸,拉低了整个资产包的耐受溢价空间。
按2025年静态和今年年化数据测算,增厚转摊薄的作价临界点在1.02倍至1.22倍PB之间。
用大白话说,每100元账面净资产的码头股权,最终作价超过这个区间,发股买资产对净资产收益率就从增厚变成摊薄。
现金支付比例和配套融资规模未定;提高现金比重能减轻股本稀释,但会增加现金支出或债务成本。
五年承诺进入最后一年,一半关联股权还留在桌外
这笔踩在红线边缘的交易,还背着一道倒计时的制度期限。
2022年7月,河北启动全省港口资源整合,把唐山港口实业集团、曹妃甸港集团以及国投曹妃甸部分股权等集中划转至河北港口集团。
整合后,河北港口集团同时成为秦港股份与唐山港两家A股公司的控股股东,港区重合与同业竞争问题摆上台面。
2022年8月,河北港口集团向两家上市公司出具《避免同业竞争承诺函》,承诺在股权划转完成后5年内,综合运用资产重组、资产置换、股权置换、业务调整、委托管理等措施解决同业竞争。
市场通常以2022年10月底作为划转完成日,按此计算承诺期到2027年10月,只剩最后一年。
过去四年,集团层面最主要的过渡动作是2023年6月的《股权托管协议》:秦港先受托管理曹港股份持有的华电曹妃甸40%、华能曹妃甸两成多、曹妃甸煤炭21%,以及河北港口集团持有的秦山化工43.0257%,但不涉及产权过户。
2026年10月,秦港与河北港口集团签署《股权收购意向协议》,次日停牌,11月3日董事会审议通过预案,11月4日复牌。
从承诺到托管,再到期限只剩一年时启动实质性收购,资产归集终于迈出产权注入的一步。
但把2023年托管清单和预案的股东结构逐一比对,这次只切走了一部分。
四笔股权全部是河北港口集团直接持有;同一片曹妃甸港区、甚至同一家标的公司里,集团子公司曹妃甸港集团手里的股权,这次一股没动。
预案的股东结构显示,交易完成后曹妃甸港集团仍持有曹妃甸煤炭21%、华能曹妃甸19.7672%;2023年已交由秦港托管的华电曹妃甸四成、秦山化工43.0257%,也未出现在收购名单。
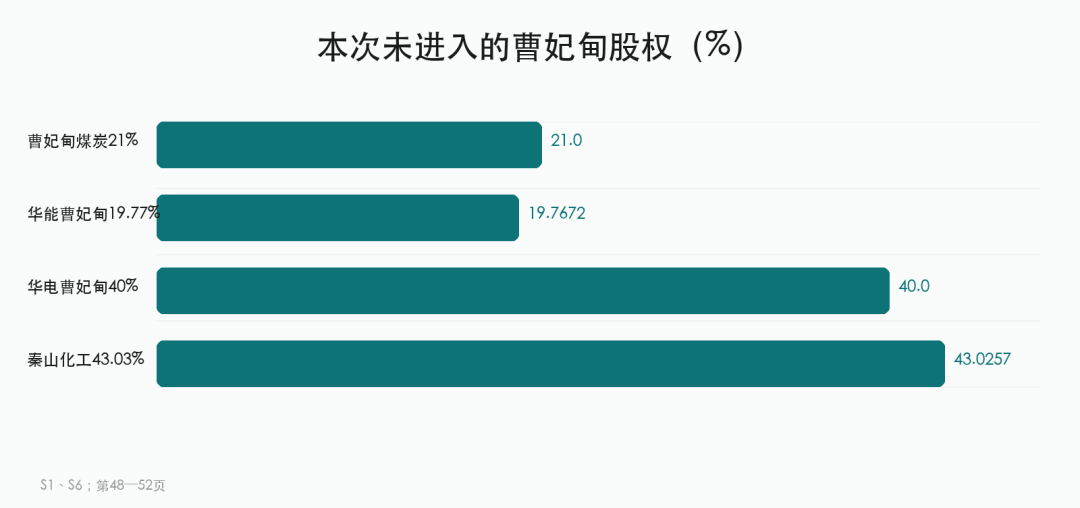
本次只买集团直接持股,一个直接后果是测试指标停在46.65%,离红线还有距离;剩余股权如果进入同一批交易,分子还会上升。
承诺函原本允许资产置换、业务调整等多种履约方式,并未硬性规定剩余资产必须全部装进秦港;本次交易还需其他股东放弃优先购买权、国资评估备案、股东会审议、上交所审核与证监会注册。
2027年10月窗口关闭前,桌外那几块曹妃甸码头股权如何处置,目前没有答案。