外卖大战打了一年多,美团付出了近 600 亿的盈亏落差。十月外卖每单赚回 5 毛,比九月多 1 毛,但份额已经从七三开变成 49% 对 41%。到店业务被抖音咬住,线下零售成了新的赌注。
外卖大战打了一年多,美团付出了不小的代价。
美团 2025 全年净亏损 234 亿元,而 2024 年是盈利 358 亿,相当于大战一年后,盈亏落差接近 600 亿;其中包含外卖的核心本地商业板块,从 2024 年盈利 524 亿,变成 2025 年亏损约 69 亿。
情况在2026年6月迎来改变,市场监管总局为平台补贴行为划下红线,美团和阿里不再烧钱硬刚补贴,千亿补贴大战暂时停火。
但局面已经改变。外卖市场原本是美团和阿里七三开,按高盛的估算,如今美团、阿里和京东的日均订单量分别约为 8000 万单、6600 万单和 1600 万单,对应份额约为 49%、41% 和 10%。
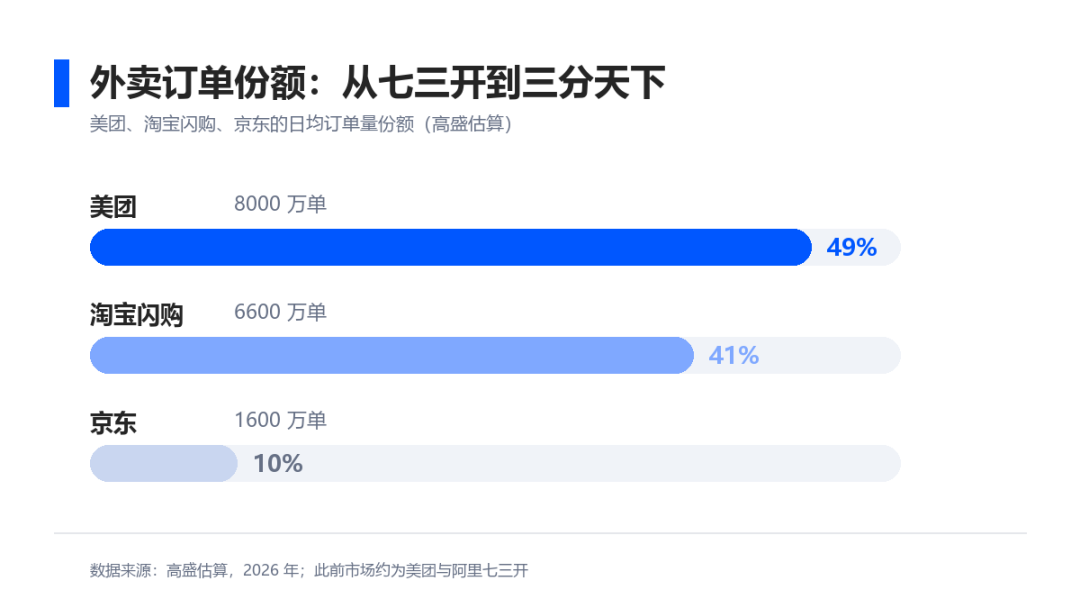
外卖订单份额从七三开变为2雄加一挂
更关键的是,抖音正在和美团在高毛利率的到店业务场景中竞争,美团的到店酒旅经营利润率已从 35% 左右降到 25% 左右。
互联网没有休战日,线上竞争越来越激烈,美团开始把目光投向线下。小象超市、快乐猴接连扩张,从外卖到闪购,再到线下零售,美团的摊子越铺越大。
美团的未来逻辑是,既为商家提供配送服务,也用自己的前置仓承接 3 公里内的即时购物需求,这又是一场漫长的体系建设。
不过好消息是,美团 10 月外卖每单赚了 5 毛钱(行业口径叫 UE),比 9 月的 4 毛涨了 1 毛。
这 1 毛涨回来不容易,券商测算,2024 年外卖每单还能赚 1.4 元,2025 年变成每单亏 0.96 元,一来一回落差 2.36 元;现在回到 5毛,还有9毛钱要涨回去。
账还没平,但Q2的盈利,让王兴终于可以松一口气了。
01 外卖被分走近两成
2025 年 7 月 5 日,是很多消费者至今还难忘的一天。
这天,淘宝闪购发动代号 “淮海战役” 冲单,美团也跟进大额红包补贴,一时间外卖 0 元购成普遍现象,1 元奶茶刷屏。当日淘宝闪购日单突破 8000 万,美团即时零售日单破 1.2 亿,这是这场闪购补贴战中最疯狂的一天,也是平台最疯狂烧钱的一天。
单量规模是早期闪购大战的核心目标,但外卖是个苦生意,这点美团心知肚明。十几元的低价外卖,订单看着不少,实际能留下的利润相对有限。
一份十几元的快餐和一份几十元的正餐,都要经过取餐、配送等环节,履约成本却不会跟着价格一起下降。低价订单越多,不代表赚得越多。
据行业研究材料,2026年9月,美团外卖实付客单价约为32元,同比上涨6%至7%。多家券商(里昂、小摩)也认为,美团丢失的订单份额集中在10–15 元补贴型低价单(拼好饭、低价快餐)。
补贴大战中,美团的神抢手、神券、拼好饭、松鼠便利店,都被淘宝复刻。淘宝相继推出了超抢手、爆品团等一一对应的功能品牌。
淘宝这一仗,抢走了美团至少两成的单量,也让市场看到,美团花十年时间、砸重金搭建的履约体系并非无懈可击。
当然,美团还是拥有600多万骑手组成的高密度配送系统。不可忽视的是成本变化:骑手社保全覆盖正在推行,未来这笔支出会抬高美团的履约成本。
单量被淘宝劫走一部分后,美团意识到规模制胜并不可取,2026 年开始加强高客单价服务能力。
Q2 财报显示,美团闪购酒水类同比增长 50%–60%,3C 数码类增长超 30%,美妆个护增长 28%–30%,高毛利的品类正在成为增长主力。
为了巩固高端餐饮市场,美团还推出臻享版大众点评“鸭觅 App”,定位高净值人群,目前用户规模约百万级。
一系列调整之后,券商测算二季度美团外卖每单盈利约 0.14 元到 0.2 元,单均已经转正。到 9 月,瑞银的口径已升到 0.4 元至 0.5 元;10 月的渠道调研进一步到 0.5 元至 0.6 元。
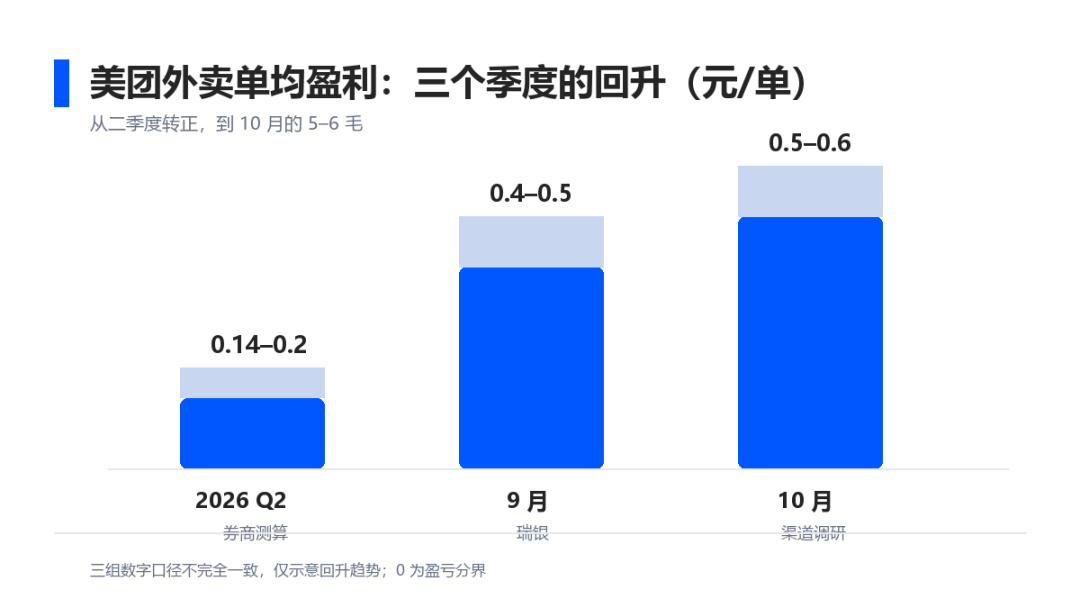
美团外卖单均盈利的回升
但这并不意味着美团可以安稳一段时间,因为另一边,抖音正在抢它的到店生意。
02 抖音争抢高客单价服务
相比2025年才全面升温的外卖大战,美团和抖音在到店、酒旅领域的竞争,已经持续了好几年。
以前,消费者找餐厅、订酒店,通常会打开美团或大众点评,看评价、比价格、找优惠。抖音入场后,又多了一种消费方式,刷到探店视频,觉得不错,再顺手买张团购券,抖音这个模式太高效了。
靠着这套打法,抖音在2025年到店支付GTV(核销前口径)达到8000亿元,2026年上半年超过6000亿元,全年预计达到1.2万亿元。野村测算,美团2025年到店GTV约为1.18万亿元,2026年有望达到1.3万亿元。
尽管两组数据的统计口径并不完全一致,不能直接比较,但至少能看出,抖音在本地生活领域已经做出了相当大的规模。
不过,到店团购有一个容易被忽略的环节:核销。
消费者买了团购券,不等于消费者真的到店消费。行业估算,抖音本地生活核销率约在40%至60%之间,美团则通常更高,约为70%至80%。这也是美团评价体系和消费习惯带来的优势。
但美团不能不能因此掉以轻心。2026年2月,抖音独立团购App“抖省省”上线,日活用户从3月的约400万增长至6月30日的2103万。与此同时,阿里也在重新布局本地生活,通过淘宝团购、高德等入口争夺消费者。
竞争对手越来越多,美团面临的不只是团购业务的竞争,还有用户习惯和消费入口的变化。
行业估算显示,2024 年美团在到店市场的份额约为七成,抖音约为三成;到2025年,双方的比例已逐渐接近六四开。随着抖音继续加码、阿里重新布局,美团的压力还会增加。
外卖要守,到店也不能丢。美团还需要找到新的增长点,而它寄予厚望的业务之一,就是即时零售。
03 闪购跨过一亿单后
美团早在2018年就上线了闪购业务。
最开始只是送用户下单的手机。从手机、鲜花到啤酒、日用品,只要消费者需要,美团就希望能在短时间内送到家。
2025年4月,美团将闪购升级为独立品牌,并放到 App 首页的一级入口。2025 年,闪购的商品交易总额达到 2620 亿元。
美团闪购在2026年9月发布“商品NEXT”计划,宣布未来三年投入300亿元支持即时零售产业发展。按官方口径,这 300 亿元预计在 2026 年撬动 4000 亿元 GMV。
具体怎么做?美团主要走了三条路。
第一条是接入第三方门店。超市、便利店、数码店、鲜花店等商家负责商品和库存,美团提供流量和配送。这样不用自己开店,就能快速把附近的商品搬到线上。
截至 2024 年,美团已与 570 多个品牌商开展合作,接入全国近 3000 个县市区的 41 万家本地门店。
但这种模式也有短板,传统门店本是为线下顾客服务的,库存和货架空间有限,线上订单一多,就容易出现缺货、商品不全等问题。
第二条是自建闪电仓——它也是前置仓的一种。
闪电仓不需要临街门面,也不接待线下顾客,而是专门为线上订单备货。商家负责租仓、采购和库存,美团提供流量和配送。相比普通门店,闪电仓能摆放更多商品,也更适合即时零售的经营方式。
到2025年第二季度,全国闪电仓数量已超过5万家,成为美团扩大商品供给的重要方式。
第三条路则是自营。
自营的小象超市之外,美团还不断补充生鲜供应链和仓储资源。今年2月,美团宣布拟以约7.17亿美元收购叮咚买菜中国业务,这笔交易能补上前置仓和生鲜供给的缺口,也让美团在即时零售里的自营比重继续上升。
美团虽然在闪购上跑了多年,但没有把领先优势真正拉开。阿里、京东都在抢线上业务,于是,美团决心成为下一个沃尔玛,开始亲自做零售商。
04 美团成为开店狂魔
美团自己开店、自己做老板,放在以前难以想象。但现在,美团开始自己开超市、做折扣店,和传统零售商正面竞争。
阿里有盒马鲜生、超盒算,京东有七鲜超市和京东折扣超市,美团则把小象超市和快乐猴推了出来。几家公司虽然打法不同,但争夺的却是同一门生意。
先看瞄准中产的小象超市。
它的前身是美团买菜,2019年上线,2023年更名为小象超市。如今,业务已从生鲜配送扩展到日用百货等多个品类。
截至2026年一季度,小象超市的前置仓覆盖55座城市、数量超过2000个,商品销售收入同比增长 40.7%,达到 180 亿元。
2025 年,北京首家小象超市线下门店开业,随后进入宁波、杭州等城市,并于 2026 年 8 月进军深圳。深圳首店面积超过 3000 平方米,拥有上万款商品,生鲜占比约七成,开业单日客流达到 15 万人次。
美团还在持续扩张,据悉,年内江门、镇江、南昌、重庆等城市也陆续开业,如果进展顺利,年底营业门店将达10家。
小象超市之外,美团还推出了一张低价牌:快乐猴。
快乐猴的扩张速度不慢。2025年底,它在杭州、北京、廊坊共有7家门店。2026年,门店又陆续进入绍兴、建德、宁波、佛山、广州、金华等城市。截至5月底,全国运营及待开业门店达到33家;6月26日,六城七店同步开业,全国门店突破40家,覆盖华东、华北和华南。
如果说小象超市更偏向家庭采购和较丰富的商品选择,那么快乐猴走的就是另一条路:社区硬折扣。
有意思的是,快乐猴并没有急着把线上订单做大。
4月13日,快乐猴线上小程序在北京朝阳天泰苑、杭州欢肆广场两家门店试点即时配送。上线后,订单量一度超出门店承接能力,随后门店开始控制线上单量,并提高配送门槛:29元起送,高于行业常见的19元;基础配送费5元,订单满79元才免配送费。
这些做法看起来有些反常。美团本来就擅长即时配送,为什么自己的超市反而要限制线上订单?
原因很简单,门店的人手、库存和空间都是有限的,线上订单太多,会占用店员时间、挤压库存,也可能影响到店顾客的购物体验。订单增加了却赚不到钱,反而拖累门店经营,未必划算。
对快乐猴来说,现阶段线下门店仍然是主角,即时配送只是补充。门店本身的商品和价格才是根本,线上订单量排在后面。
一边做家庭采购,一边做社区折扣,美团希望覆盖更多日常消费场景。但这两条路都不轻松。
到2026年年中,超盒算全国门店已超过500家,而快乐猴超过40家,双方在门店规模上仍有明显差距。
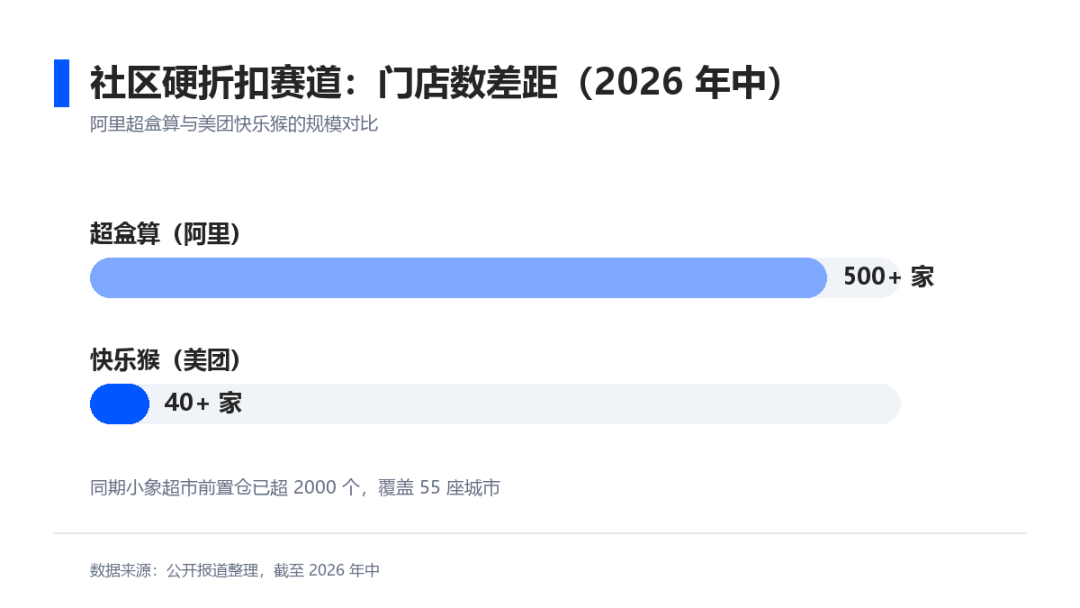
超盒算与快乐猴的门店数差距(2026 年中)|自制图表,数据来自正文
当然,开店数量不等于市场份额,扩张速度也不等于盈利能力。
只是美团现在处在全空间作战的状态:外卖、到店酒旅、即时零售处处有对手,线下超市又是一门需要长期经营的生意。
早年间,有人拍到过一张照片:出差上海的王兴背着双肩包,独自在雨中屋檐下等车,低头思考。
仗打到现在,王兴还在继续这场互联网无限战争,只是这一次,美团要靠防守取胜——600 亿烧出去的账,还得一单一单慢慢往回补。
作者 | 文涛 编辑:杨晓鹤
本文由人人都是产品经理作者【鲸选AI】,微信公众号:【鲸选 Pro】,原创/授权 发布于人人都是产品经理,未经许可,禁止转载
题图来自作者提供