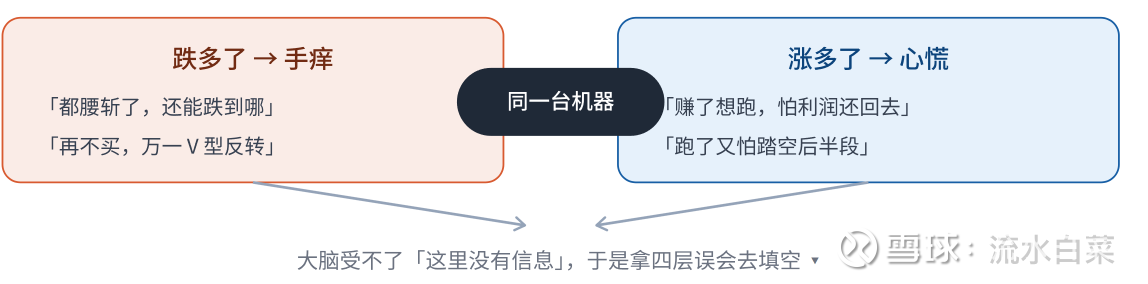
很早以前,我就治好了一个病,股票涨多了,心慌。
但有个病,我一直没有治愈:跌多了,手痒。
股票一路往下掉,我心里就有个声音冒出来:都腰斩了,还能跌到哪去?再不买,万一V型反转呢?
我一直知道,牛熊镜像。所以我应该也知道,心慌手痒也是镜像。
今天,写这篇文章,是给自己提个醒。吃过手痒的亏,很多年了。罄竹难书。以后不能再这样了,我要夺回我大脑的控制权。
好了,重头开始,我把所有能想到的,都想了一遍,也供大家参考:
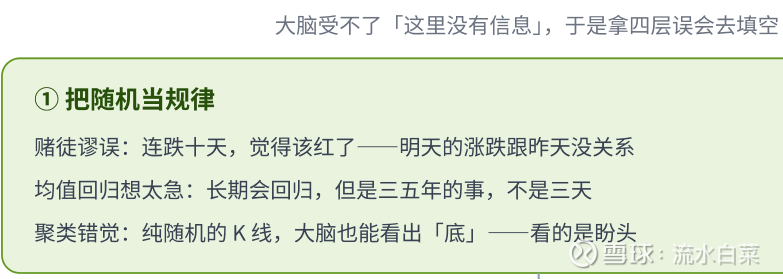
第一层,人会把随机当规律。
连跌十天,觉得极限了;连抛十把硬币都是正面,觉得下一把该反面了。可明天的涨跌,跟昨天关系没那么大。卡尼曼他们早年就做过实验,管这个叫赌徒谬误。
股票长期会回到价值,均值回归,是我的信仰之一。但那是三五年的事,是慢功夫。但谁买了后,不想自己手气不错,马上反转啊。买完后,过半个小时一个小时就看一次,这不是很正常吗?但理论上,回归可能是要命的三年甚至更要命。方向没说错,尺度搞错了,照样挨打。还得补一句:公司本身变差了,价值陷阱不会回归。就像一个人,正常的寿命是可以预期的,但总是有些意外,价值投资买的是一个概率,买的是一个大概。总的来说,该等的是三年,不是随便哪一天。
还有聚类错觉。纯随机的一串K线,人也能看出“底”来。越看越像,是因为脑子天生要给它编结构。同一串数字,有人看出要反转,有人看出还要跌。看的不是数据,是自己的盼头。觉得会反转的,就很急;觉得跌的,就会下注等;不知道会涨会跌的,就可以有计划。
第二层,人会把“离锚多远”当成价值。
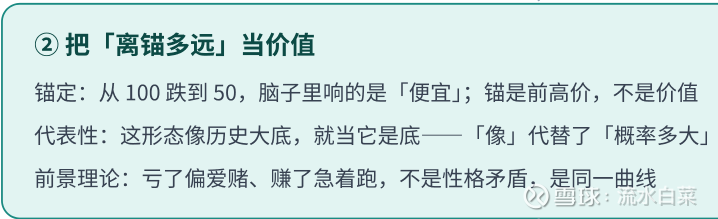
一只股票从100跌到50,你脑子里响的是“腰斩、便宜”。可它值不值50,得看这门生意赚不赚钱。锚是前高价,不是价值。涨的时候,锚又换成你的买价,于是“赚了三成该落袋”。卡尼曼管这叫锚定。
人判断快,还靠“像不像”。这形态像历史大底,就当它是底。“像”代替了“概率多大”。至于“跌了四成之后真见底的比例”,这个数压根没进脑子。这是代表性启发在起作用。
更麻烦的是,人算账不看最后有多少钱,只看跟参照点比,赚了还是亏了。亏了就想赌一把,反正已经亏了;赚了就想落袋,怕还回去。所以跌深了敢抄,涨多了想跑。不是你性格矛盾,是同一条心理曲线在起作用。卡尼曼和特沃斯基1979年管这叫前景理论。
第三层,人会把“怕”当证据。
“再不买就V型反转”——这不是预测,是预演。你脑子里先放了一遍:没买,它涨了,你拍大腿。为了躲开那个画面,你下单。这叫FOMO(错失恐惧),怕错过。不行动的后悔,有时比做错了还扎人。
估概率还靠“想得起啥”。V型反转有图、有故事、有高潮,记忆里最鲜。横盘三年慢慢磨底的例子,一个都想不起。记得住,就被当成了常发生。这是可得性偏差。
第四层,人会把故事和人群当概率。
回头看,每个底部都清清楚楚。可那是结局已知之后,重新排的因果。历史图表天生像“坠落—触底—逆转”三幕戏,戏就得有转折,于是“底”显得必然。市场本无因果,是叙事替它补上了。希勒写《叙事经济学》,塔勒布说的叙事谬误,也是这回事。
念头一冒头,眼睛还只收支持它的证据。再进同温层,别人也说“黄金坑”,别人的动作被当成私有信息,一圈下来,共识加固成“把握”。起点只是第一条那个错觉,走完全程变成了“大家都这么看”。这是确认偏误加信息级联。
这些机制绕一圈,其实只干了一件事:把“已经走了多远”,当成了“还能走多远”的证据。
价格只是过去留下的痕迹,它不欠你一个未来。可人脑受不了“这里没信息”这个空位,就拿概率直觉、参照点、后悔、故事、人群,去把它填满。填得越满,见底感越强。所以见底感强不强,跟真实见底的概率关系不大,跟这段跌幅像不像一个故事关系很大。
上涨也一样,不算另一种毛病。同一台机器,换了符号:一边觉得“该跌了、别还利润”,一边又怕踏空。两个相反的怕叠一起,比下跌时还磨人。
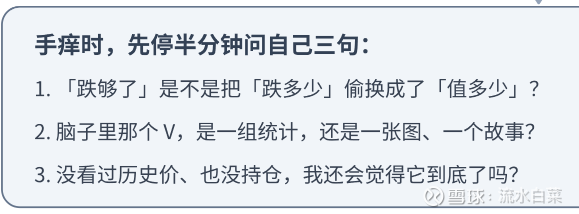
真到手痒,先停一下,问自己三句:
=========================
大脑的杂念太多,对投资不好。投资是根据市场的特性,做理性的计算。
最后,说下,【我的操作:】
1、股市高估后,每涨百分10,就卖百分10-20,卖完等下一个轮回。
2、股票觉得便宜后,定好计划。比如每跌百分10买三分之一。买完三次还跌,拉到;只买一次就涨了,那就是缘分尚浅,等待下次机缘。
以上是我的想法,因人而异。
这个操作,最大的问题,是什么叫便宜。什么是很便宜。这个问题,是其他文章讨论的。
本话题在雪球有53条讨论,点击查看。
雪球是一个投资者的社交网络,聪明的投资者都在这里。
点击下载雪球手机客户端 http://xueqiu.com/xz]]>