(本文作者为 未来之地,钛媒体经授权发布)
文 | 未来之地
创始人为何如此轻易被赶出公司?
当了33年CEO,只用4天就被迫下了台。
在过去九天里,黄仁勋离职震惊全球。一桩突如其来的婚外情,一场真假难辨的间谍门,竟然让全球瞩目的万亿帝国之主,仓皇被赶出了公司。
人们突然发现,黄仁勋对英伟达这家自己一手创办的公司,掌控力竟如此孱弱。一个11人董事会,10个独立董事,就可以轻易决定一位创始人的去留。
他就像被一只看不见的手,从自己亲手建立的王座上,一把推了下去。
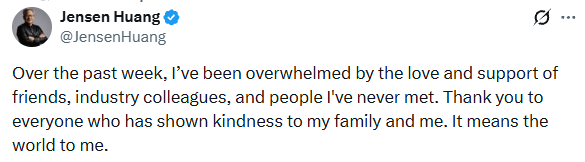
最新消息是,黄仁勋离职后首次表态,自己愿意回来。但董事会表示,没这个打算。一个功绩卓著的创始人,怎么看都有些卑微。。
这种情形,在全球科技公司史上都很罕见。黄仁勋可以说是硅谷今天最缺乏保护的CEO,在公司的权力游戏里,他其实一直在“裸奔”。
很多人都说只是个人私德问题,不足以让他去职,硅谷多个知名CEO如贝佐斯等,也经历过类似情形但都没有出局,有人甚至认为这是对亚裔的歧视。
抛开政治博弈,这首先是一个公司控制权问题,而黄仁勋今天的狼狈,其实很多年前就埋下了种子。
01
11月12日,英伟达提交给SEC的文件里,只有寥寥数行:黄仁勋辞去总裁、CEO及董事职务,即刻生效。
没有激烈争吵,没有繁琐程序,甚至没有一句像样的告别。他就这样离开了自己的公司。
在全球科技巨头的权力版图中,黄仁勋的处境,确实是一个极具戏剧性的异类。
他手握全球最顶尖的算力帝国,但却是一个缺乏控制权的掌舵者。
黄仁勋在英伟达的持股比例仅为3.58%,且英伟达实行的是同股同权(每股一票),没有AB股的双重股权结构。
更致命的是,英伟达《公司细则》规定,任何高管均可随时被解除职务,只需在任董事过半数投赞成票即可,无须证明其存在失职或违规。
作为创始人和CEO,黄仁勋没有一票否决权,没有超级投票权,也没有董事会的绝对控制权。
他之所以能长期主导公司,靠的不是股权或制度的硬约束,而是“黄仁勋溢价”,即董事会与股东对其长期战略和业绩的信任与支持。
这种将个人权威凌驾于股权结构之上的模式,与当年王石在万科如出一辙:作为创始人,不持有足以控制公司的股份,全靠经营业绩和股东信任来维持权力。
一旦业绩下滑或内部政治、外部股东发生变化,这种“裸奔”的权力随时可能被终结。
与美国传统科技公司相比,黄仁勋的“轻率”显得格格不入。
美国的科技巨头们,几乎都在用极其复杂的股权+投票权安排,来确保创始人的绝对独裁:
马斯克(特斯拉/SpaceX):马斯克对控制权的执念极深。在SpaceX,他持有约42%的股份,却掌握了高达85.1%的绝对投票权。
在特斯拉,他持股约13%,并正筹划通过合并旗下公司,来打造一个他能够完全主导的“伞形公司”,以获得梦寐以求的超级投票权。
佩奇与布林(谷歌创始人):谷歌的两位创始人,通过B类股(每股10票)合计持有约52.7%的投票权,只要不失去B类股,外部资本就无法撼动他们的地位。
扎克伯格(Meta创始人):仅持有约13%的股票,却通过B类股(每股10票)掌握了超过61%的投票权。这让他可以无视股东的反对,连续七年亏损做元宇宙,而没人能把他赶下台。
在最新的AI创业浪潮中,控制权的设计变得更加极端和复杂。
达里奥·阿莫迪(Anthropic创始人):Anthropic的招股书揭示了一种极其罕见的“创始人LLC”结构。七位联合创始人通过一个实体持有一股F类股票,这一股在关键事务上拥有50.1%的总投票权。
这意味着,无论未来发行多少股票,只要这七个人不分裂,他们就永远拥有公司的绝对控制权。
02
中国科技巨头在面对股权稀释时,同样发展出了极具东方特色的控制权保卫战。
阿里:马云虽然持股比例极低,但他通过合伙人制度实现了对公司的绝对控制。合伙人不按持股比例投票,而是拥有董事提名权。
马云和蔡崇信作为永久合伙人,加上合伙人委员会的架构,使得董事会能直接任命管理层,从而“永远不让资本控制企业”。
腾讯:马化腾仅持股约8.8%,南非大股东持股约23%,且腾讯没有AB股。
但马化腾通过三重防御体系稳控大局:一是通过BVI公司持股;二是通过VIE架构,牢牢控制境内运营实体(真正的资产和业务命脉);三是主导董事会。
拼多多:黄峥在卸任董事长前,拼多多实行AB股制度,他持有的B类股拥有10倍投票权。2021年卸任后,其B类股转为A类股,拼多多变为同股同权,但黄峥仍作为第一大股东(持股约25.4%)保持着巨大的影响力。
京东:刘强东持股12.7%,投票权73.1%。AB股制度下B类股每股20票,是“低持股高控制”的典型。

无论是硅谷的AB股,还是中国的合伙人制度与VIE架构,亦或是Anthropic的F类股,本质上都是在用制度设计,为创始人穿上防弹衣,确保他们在资本洪流中不被吞噬。
与这些中外巨头相比,黄仁勋对英伟达确实缺乏制度上的掌控。这固然有历史的原因,英伟达1999年上市时,双重股权结构在当时并不普遍。
而为了融资发展壮大,以及吸引人才设立股权激励,英伟达的股权结构一直极度分散。黄仁勋上市时持股约10.8%,其他两位联合创始人各持约10.7%,后面一次次稀释到了3%多。
最关键的一点是,黄仁勋自己没设防。他在今年1月的一次访谈中说:“在一家治理良好的公司,CEO本来就该向董事会汇报,董事会向股东汇报。如果CEO没做好,就该被解雇。”
他不仅没有争取超级投票权,反而从理念上认可甚至维护这种“可以被解雇”的治理结构。他清楚自己的权力不来自股权,而来自业绩和董事会对他的信任。
但这样的安排,在全球科技巨头中确实极为罕见且缺乏保障。他像是一个走钢丝的杂技演员,没有安全网,全靠惊人的平衡感(业绩)和观众的掌声(股东支持)来维持地位。
03
黄仁勋的离职,与当年王石在宝万之争中的遭遇,形成了跨越时空的互文。王石魔咒再现。
两人都是公司的灵魂人物,都通过长期的经营业绩建立了极高的个人威望,但都因为股权分散且缺乏制度性控制权(如AB股、合伙人制度),在面临资本或政治压力时显得极其脆弱。
王石在宝万之争后选择了体面退场,而黄仁勋则是在丑闻与政治压力的双重夹击下,被迫离场。
尽管现代公司治理理论认为,公司要长期发展,不应依赖于创始人或超级CEO。
但科技巨头的演变史说明,一个强有力的领导者多么重要。乔布斯之后如果不是库克,苹果可能就不是今天的苹果。
现在特斯拉和SpaceX的股东,仍然认为马斯克不可取代;亚马逊股东也还是让出轨离婚的贝佐斯,继续领导公司。
这是科技和AI时代的悖论,AI要更多地取代人,但人们能记住和相信的掌舵者,只有那些活生生的人。
穿T恤的乔布斯,穿皮衣的黄仁勋,造火箭的马斯克,都已经是一个个时代的象征。
强人治理需要匹配强力的制度。私德不是CEO是否合格的标准。
被自己创立33年的公司轻易赶走,黄仁勋的遭遇,是一个惨痛的教训,一个令人意难平的悲剧。
如果他在公司拥有控制权,也不至于在政治暗箭袭来时,这么快地出局。
他不是被技术周期打败,而是在权力游戏中缺乏保护,被推下了牌桌。
至于黄仁勋能不能复职,也取决于之后国会调查的博弈结果,董事会和股东是否支持,以及,美国两党认为他到底有多重要——
一个没有黄仁勋的英伟达,是否还能撑住美国AI霸权的门面?
英伟达的传奇还会继续,但那个穿着皮夹克、在台上挥舞着手臂、用个人魅力征服世界的黄仁勋,不知道还能不能回来。
更多精彩内容,关注钛媒体微信号(ID:taimeiti),或者下载钛媒体App