本文来自微信公众号: 和讯 ,作者:和讯财经研究
美股市场的抛售情绪,在11月6日早盘迅速传导至A股。
今日开盘,A股三大指数集体低开,上证指数低开2.11%,深证成指低开3.72%,创业板指低开4.99%。板块上,通信设备重挫,半导体、电子元器件等跌幅居前。
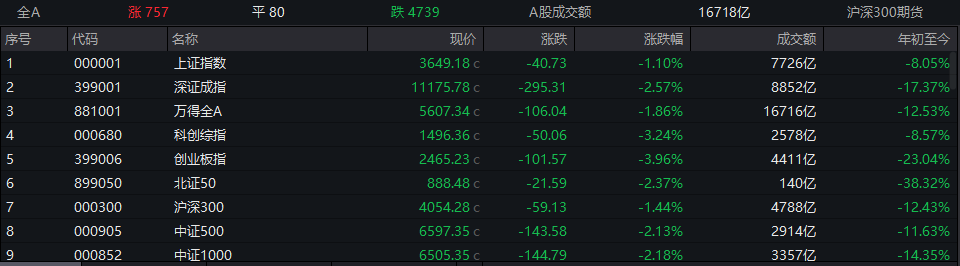
不过,随着交易展开,指数跌幅有所收窄。截至收盘,上证指数跌1.1%,深证成指跌2.57%,创业板指跌3.96%。沪深两市主力资金全天净流出约352亿元,主要集中于电子、电力设备、通信等板块。
把当日跌幅与隔夜美股跌幅放在一起比较发现,A股并没有等幅跟随调整,相比海外市场的剧烈震荡,A股跌幅收敛展现一定韧性。
“A股今天没有任何指数新低=A股是领先市场,已经提前释放风险,很难想象短期还有什么利空能压垮A股。”东方财富证券首席策略官陈果表示。
01
开盘低开2.11%、收盘跌1.1%,沪指低开后震荡修复
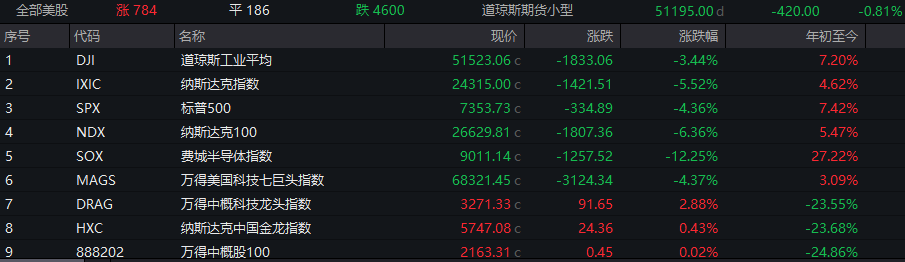
北京时间11月6日凌晨,美股三大指数集体大幅下挫,道指跌3.44%,纳指跌5.52%,标普500指数跌4.35%并创下自2025年4月以来最大单日跌幅。纳斯达克100指数下跌6.4%,市值蒸发2.3万亿美元。衡量投资者恐慌情绪和市场风险的芝加哥期权交易所波动指数(VIX,又称“恐慌指数”)尾盘升破28,较前一交易日大涨69.66%。
(数据来源:Wind)
这场抛售的靶心高度集中于AI产业链。费城半导体指数单日暴跌超12%,创2020年以来最大单日跌幅。AI算力龙头英伟达跌超9%。存储芯片方面,闪迪跌22.26%,美光科技、西部数据跌超17%,海力士跌超13%。光通信方向,Lumentum跌超18%,迈威尔科技跌超16%。
美股暴跌的直接导火索是美国中期选举后民主党夺回国会两院引发AI强监管担忧,市场迅速定价“数据中心审批放缓、芯片存储订单后移、高估值叙事动摇”链条。
恐慌情绪传导至亚太市场,韩国综合股价指数(KOSPI)盘中一度下跌超过8%,触发市场熔断机制。截至收盘,韩国综合股价指数、日经225指数均跌约6%,软银集团、SK海力士均跌超10%。
A股早盘同样受到冲击,三大指数集体大幅低开,上证指数低开2.11%,创业板指低开4.99%,科创50低开5.05%。开盘后,半导体、通信设备等与海外科技股联动较强的方向率先走弱,带动指数承压。
不过,低开后A股并未持续单边下行。电信、公路、电力、银行等权重及防御方向逐步走强,部分低位板块也获得资金回流,对指数形成支撑。
截至收盘,上证指数跌1.1%,深成指跌2.57%,创业板指跌3.96%。盘面上,电信、电力、银行等板块涨幅居前,农业、光伏等低位方向也有资金活跃。通信设备、电子元器件等板块跌幅居前。
(数据来源:Wind)
值得一提的是,今日全市场成交额1.67万亿,较上一个交易日缩量4635亿。这说明抛压并未伴随放量出逃,下跌更多体现为买盘退坡而非卖盘倾泻。全市场758只个股上涨、4741只下跌的广度和15只个股跌停。跌停家数有限,意味着恐慌性抛售并未在个股层面全面铺开。
同样撞上AI估值下杀,费城半导体指数单日下跌逾12%,韩国综合指数与日经225指数均收跌约6%,而创业板指收跌3.96%、上证指数自低开2.11%的位置收敛至跌1.1%。可见,海外冲击向A股的传导出现明显衰减。
02
A股已经提前调整,部分风险并非今天才开始释放
A股跌幅之所以“打了折”,原因之一是美股这轮科技股大跌之前,A股自身已经经历了一轮幅度不小的调整。
根据统计,2026年10月,上证指数累计下跌6.33%,深证成指下跌15.94%,创业板指和科创50指数跌幅均超过23%,半导体指数(882121.WI)当月跌幅超过26%。
这组数据说明,A股科技成长板块并不是在11月6日才开始面对估值压力。此前,随着市场风格调整、资金拥挤度下降,以及对海外AI资本开支回报的担忧升温,部分高估值、高弹性资产已经经历了较为充分的调整。
因此,当美股出现集中抛售时,A股部分板块虽然仍然低开,但边际上需要重新定价的空间,与此前尚未经历明显调整的市场并不完全相同。
与此同时,A股在10月经历了科技成长板块的快速调整后,11月初已出现了超跌后的修复。11月4日,A股迎来明显反弹,上证指数上涨2.16%,创业板指上涨6.40%,科创50指数上涨9.92%。11月5日,三大指数继续收涨,全市场成交额达到2.14万亿元。
这意味着,A股在海外市场新一轮冲击到来之前,已经完成了一部分风险释放和筹码交换。当然,前期跌得多,并不等于后续不会继续下跌。但至少从边际定价来看,部分风险已经提前反映在价格之中,这可能是A股指数跌幅相对收敛的原因之一。
03
回购在加码、ETF在吸金,政策与资金提供了缓冲垫
除了前期调整,国内资金面的变化,也是A股相对抗跌的重要线索。
与美股主要由市场对企业盈利、资本开支和估值的重新定价驱动不同,近期A股还存在一个重要变量:国内稳市场政策持续落地,中长期资金入市机制不断完善。
11月2日,央行、金融监管总局、证监会围绕资本市场稳定运行、股票回购增持再贷款等事项作出部署。其中,股票回购增持再贷款利率自11月4日起下调0.25个百分点至1%。自11月2日股票回购增持再贷款座谈会之后,银行已向中国人民银行报送股票回购增持再贷款额度申请超过2000亿元。
据统计,10月以来,宁德时代、美的集团、格力电器、五粮液、海尔智家等多家知名上市公司相继推出大额回购方案。进入11月,回购动作仍在延续。11月4日,美的集团披露截至10月末累计回购金额已达117.57亿元;长鑫科技董事长则提议将公司回购金额上限由20亿元提高至50亿元。
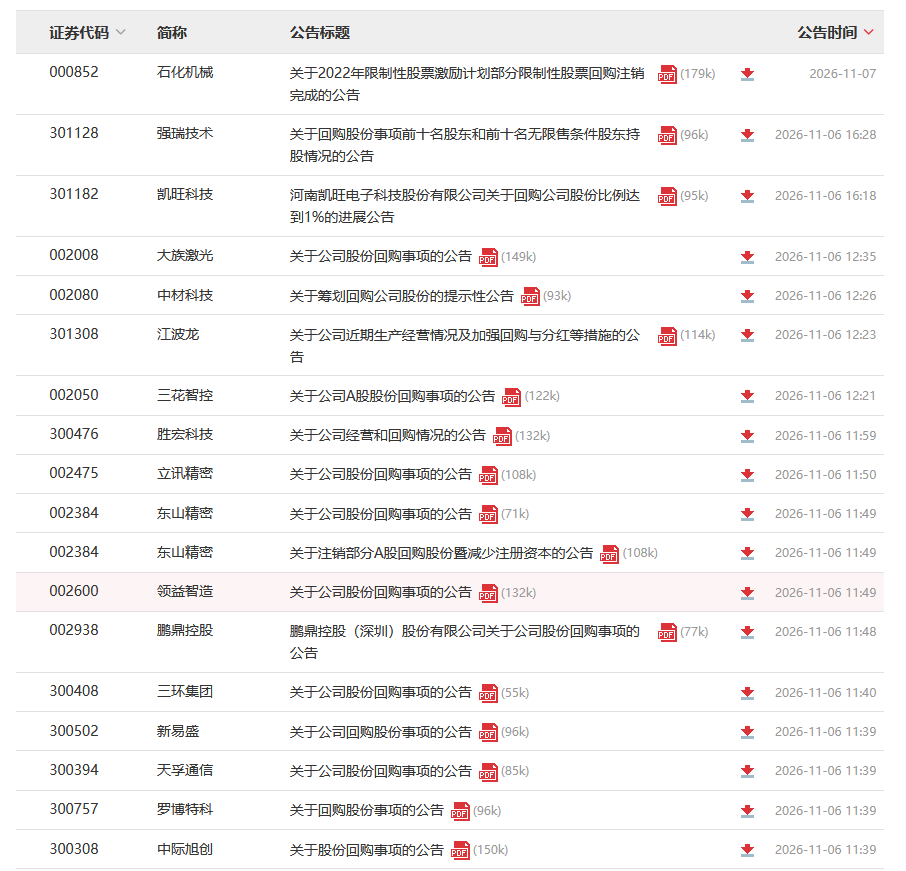
今日午间,中际旭创、新易盛、立讯精密、东山精密、天孚通信等上市公司纷纷发布公告,表态明确将积极运用股票回购增持专项贷款等政策工具,适时开展或持续推进股份回购,维护公司价值与广大投资者利益。午后开盘,立讯精密、“易中天”、东山精密、海光信息等均出现一波短暂拉升。
(截自深交所上市公司公告)
此外,中金公司今日在第三批“证券、基金、保险公司互换便利”项下买入股票。中金公司相关负责人表示,下一步,中金公司将继续使用互换便利业务获得的资金进一步增持股票,助力资本市场健康稳定发展。银河证券已成功办理第一笔回购融资,并完成第一批投资买入操作。
与此同时,ETF资金也呈现出较为明显的承接特征。据Wind数据,沪深300ETF、科创50ETF、上证50ETF等宽基产品近一个月均获得较大规模资金流入。其中,沪深300etf资金净流入超2200亿元居首,科创50、创业板指、中证A500相关ETF净流入均超500亿元。
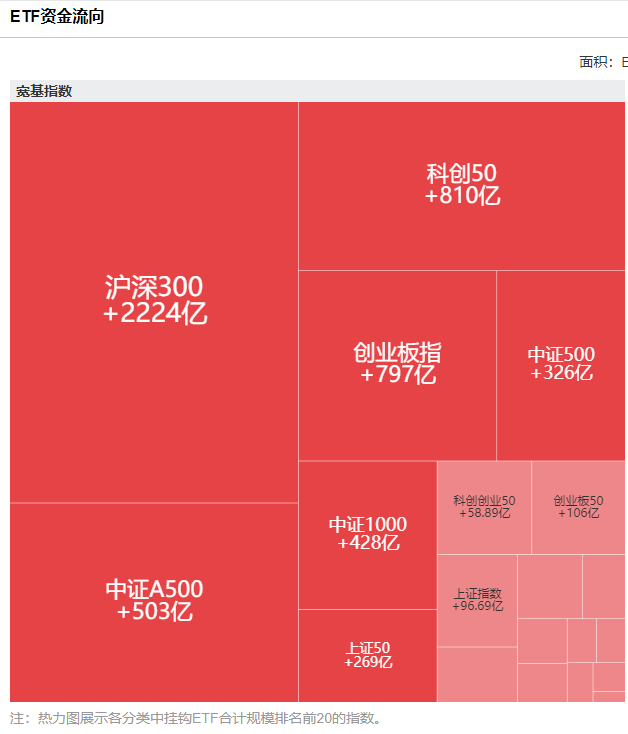
(数据来源:wind)
这些资金的意义,并不在于能够直接抵消海外市场每一次下跌,而在于为市场提供一定的流动性缓冲。尤其是在市场经历连续调整、投资者风险偏好下降的阶段,宽基ETF持续获得资金承接,有助于改善市场供需关系,缓解部分被动抛售压力。
“本周A股市场多次出现大幅反弹,特别是科创综指单个交易日大涨9.9%,极大地提升了投资者对市场的信心。现在市场已经逐步从单边下跌阶段进入震荡反弹阶段。虽然有外围市场的利空,只要美股不是持续下跌,形成熊市走势,对A股的影响就是短期的。”前海开源基金首席经济学家、基金经理杨德龙称。