出品|虎嗅科技组
作者|易玉琴
编辑|苗正卿
头图|Agility Robotics
全球人形机器人赛道,又迎来一家上市公司。
11月5日,美国人形机器人公司Agility Robotics正式登陆纳斯达克,股票代码为AGLT,成为美国首家以人形机器人为核心业务的上市公司。
上市首日,Agility股价上演“过山车”。盘中一度跌至8.40美元,随后反弹,最终收于11.51美元,较前一交易日上涨2.22%,全天成交约565万股。
股价震荡背后,是一份巨亏的财务成绩单。
2026年上半年,Agility营收仅17.4万美元,净亏损却高达3.62亿美元,折合人民币约24亿元。不过,亏损中包含大额非现金股份支付费用。
随着Agility登陆美股,全球三大资本市场均已出现人形机器人“第一股”。
2023年12月,优必选登陆港交所;2026年8月,宇树科技登陆上交所科创板;如今,Agility也加入了这一行列。
但同样顶着“第一股”的光环,三家公司的经营表现却有着天壤之别。
2026年上半年,优必选营收12.69亿元,净亏损3.39亿元;宇树营收11.52亿元,归母净利润2.74亿元;Agility营收仅17.4万美元,净亏损约3.62亿美元。
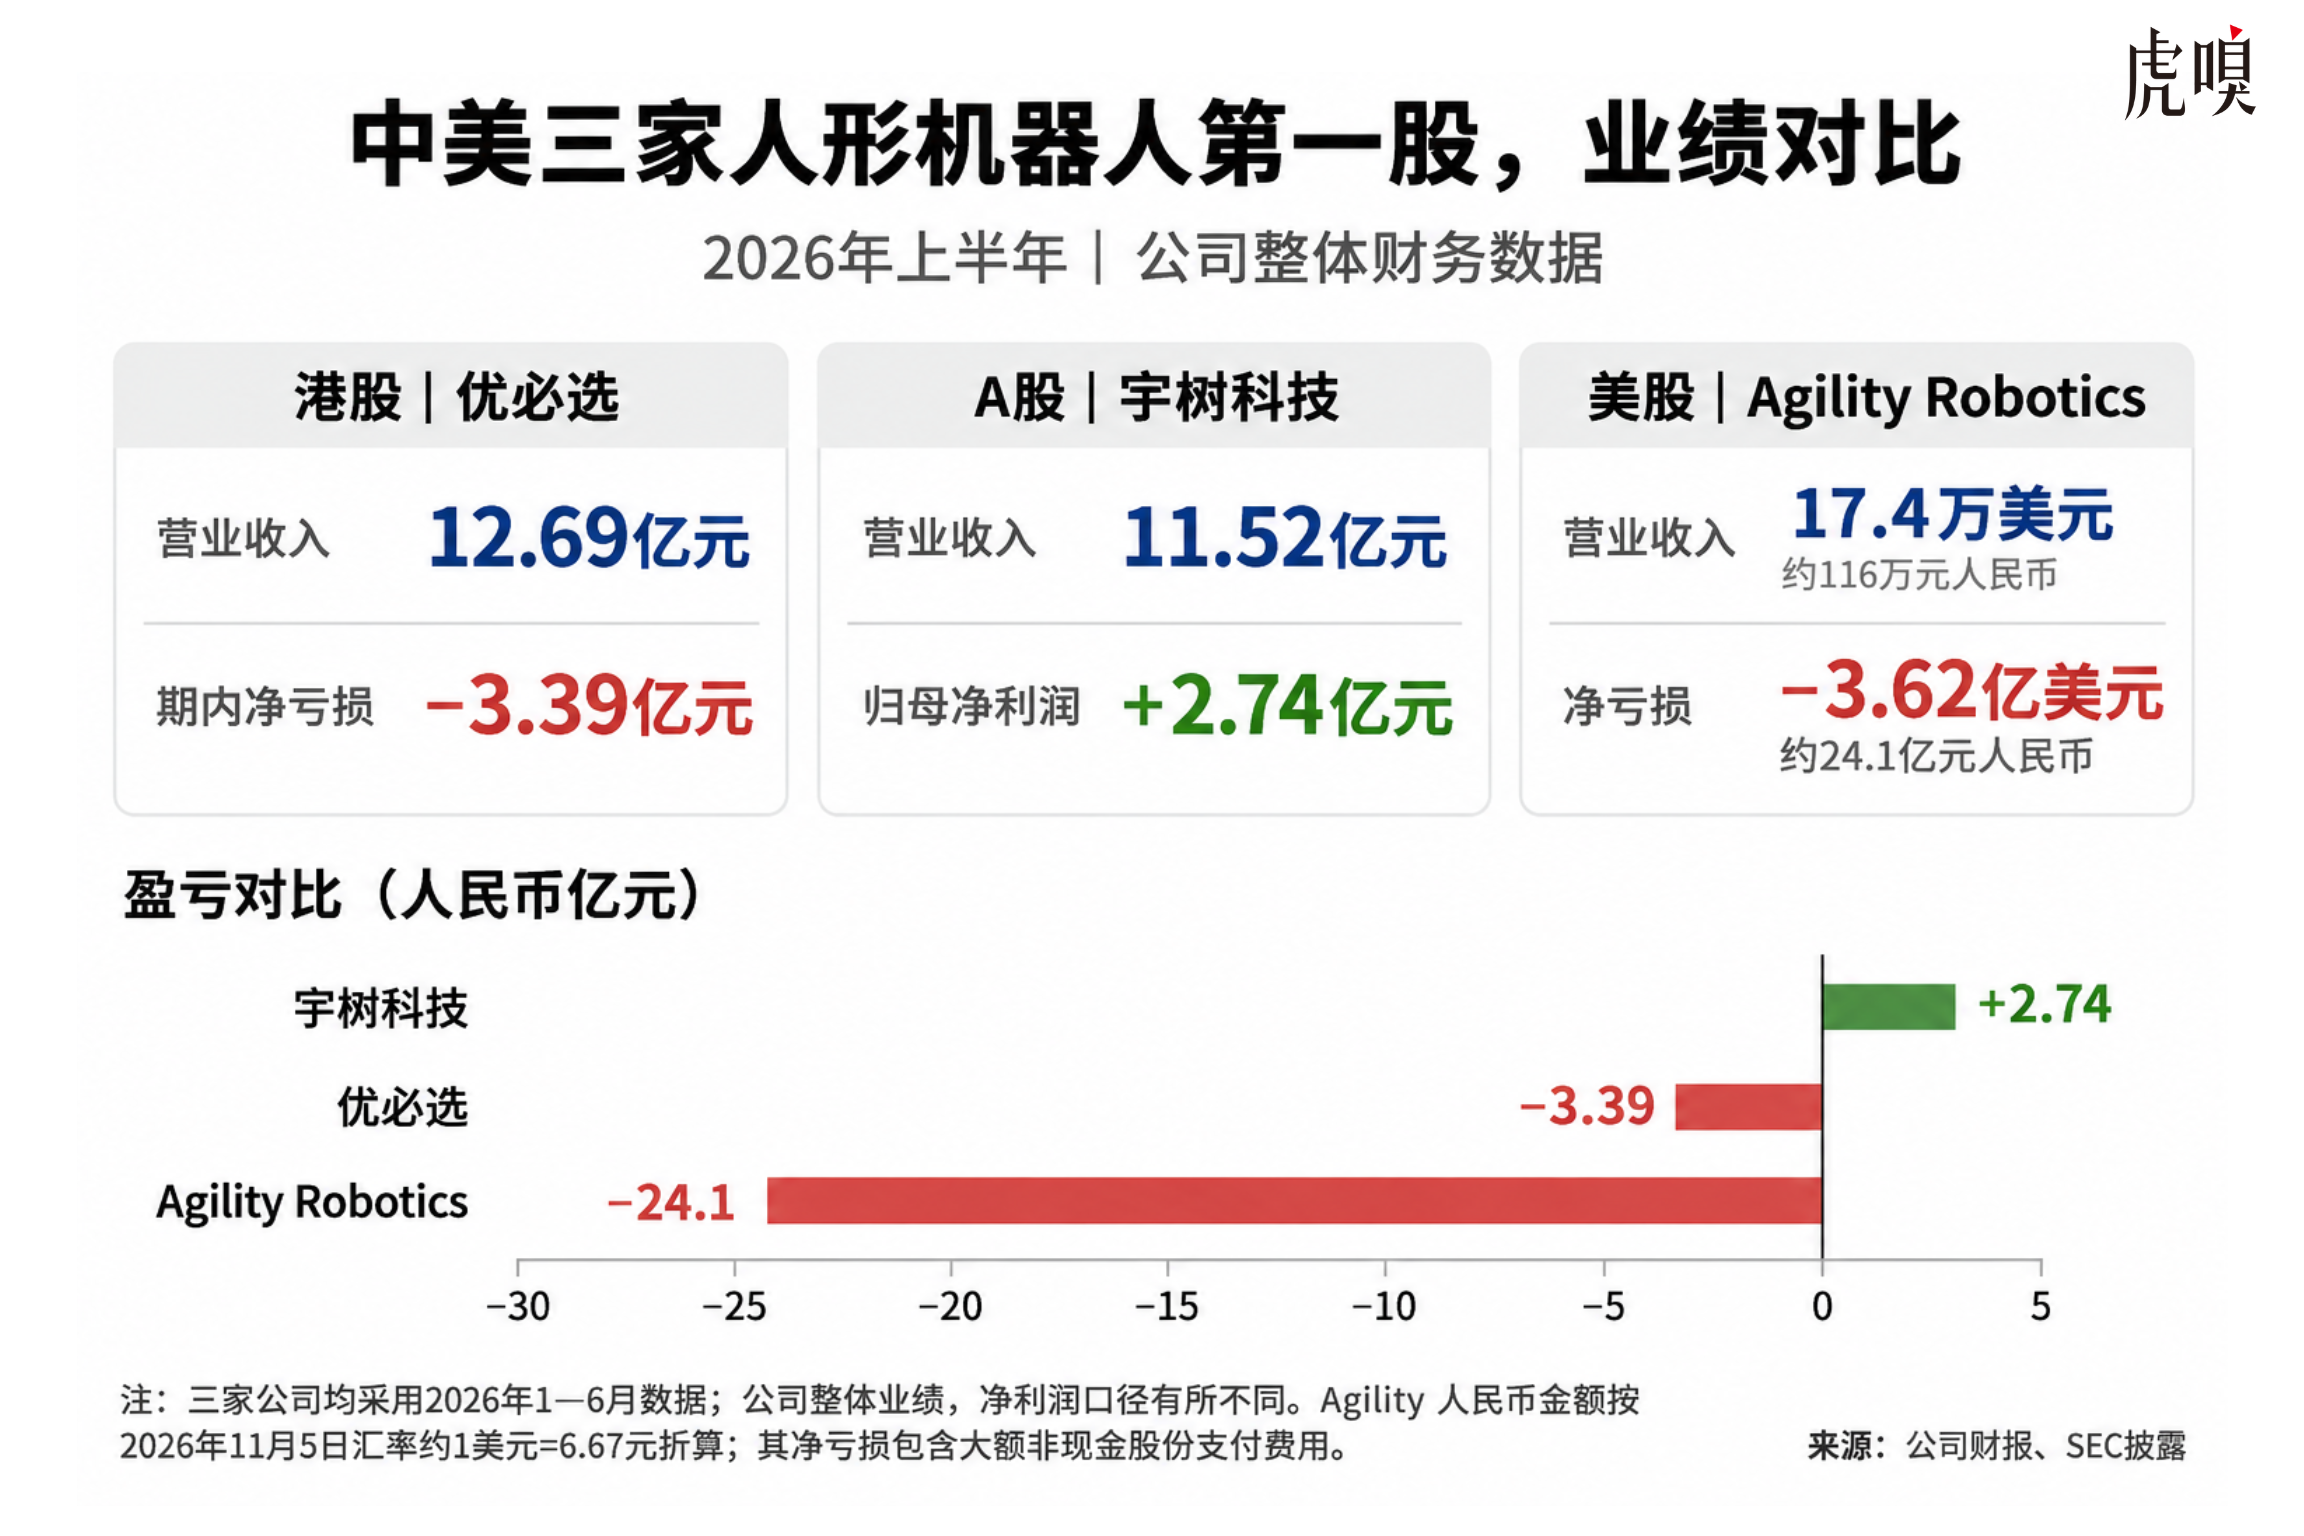
三家公司走出了三条不同的商业化路径,也交出了三份截然不同的财务成绩单。
当人形机器人公司陆续走进资本市场,一个现实问题也摆到了台面上:机器人究竟能赚多少钱?
三家人形机器人第一股,谁赚到钱了?
在三家企业中,宇树的盈利表现最为突出。
根据10月28日披露的三季报,2026年前三季度,宇树实现营收18.17亿元,同比增长55.71%;归母净利润3.87亿元,同比增长270.54%。
不过,单季度盈利已经出现下滑。
第三季度,宇树营收6.65亿元,同比增长69.93%;归母净利润1.13亿元,同比下降17.37%。前三季度扣非归母净利润3.49亿元,同比下降18.78%。
研发投入则在快速增长。前三季度,宇树研发投入2.63亿元,同比增长191.48%,其中第三季度投入1.27亿元,同比增长249.58%。
营收持续增长,研发和销售费用同步扩大,正在对宇树的利润表现形成压力。
与另外两家公司相比,宇树的优势在于标准化产品销售。
根据招股书,2025年,宇树人形机器人销量达到5215台,实现收入约8.68亿元,占主营业务收入的51.78%,成为第一大业务板块。
但其下游需求仍集中于科研教育等领域。2025年前三季度,宇树人形机器人收入中,科研教育占比73.6%,行业应用占比仅9%。
相比之下,优必选的商业化重点更加偏向工业及行业客户。
由于港股上市公司通常不强制披露季度业绩,优必选最新完整财务数据仍来自2026年半年报。
上半年,优必选营收12.69亿元,同比增长104.2%;期内亏损3.39亿元,同比收窄23%。
其中,全尺寸具身智能人形机器人产品及解决方案收入达到5.9亿元,同比增长1445%,占总收入的46.5%,首次成为第一大收入来源。同期,该类机器人销量达到921台。
不过,业务增长也有另一面。
根据其2025年全年1079台的销量计算,2025年下半年全尺寸人形机器人销量约1034台。这意味着,2026年上半年的921台,较去年下半年减少约11%。
从最新商业化进展看,优必选也在扩展工业以外的市场。9月,公司宣布获得超过5000万元海外订单,涉及Walker C1、U1等产品;10月,公司透露U1系列已于9月开始小批量交付。
但订单增长和产品线扩张能否转化为持续盈利,仍需后续财务数据验证。
而美国的Agility,处境更加特殊。
根据其向美国证券交易委员会(SEC)提交的文件,2025年Agility营收约178.2万美元,净亏损1.38亿美元。
今年上半年,其收入进一步降至17.4万美元,同比下降约72%,净亏损扩大至约3.62亿美元。
不过,这笔巨额亏损包含大额股份支付等非现金费用。同期,Agility经营活动现金净流出约8620万美元。
有意思的是,Agility恰恰是全球较早进入真实工业场景的人形机器人公司之一。
其Digit机器人已经进入GXO物流仓库、舍弗勒等企业的作业现场,累计运行超过6.5万小时,仅在GXO一处仓库就完成了超过10万次料箱搬运。
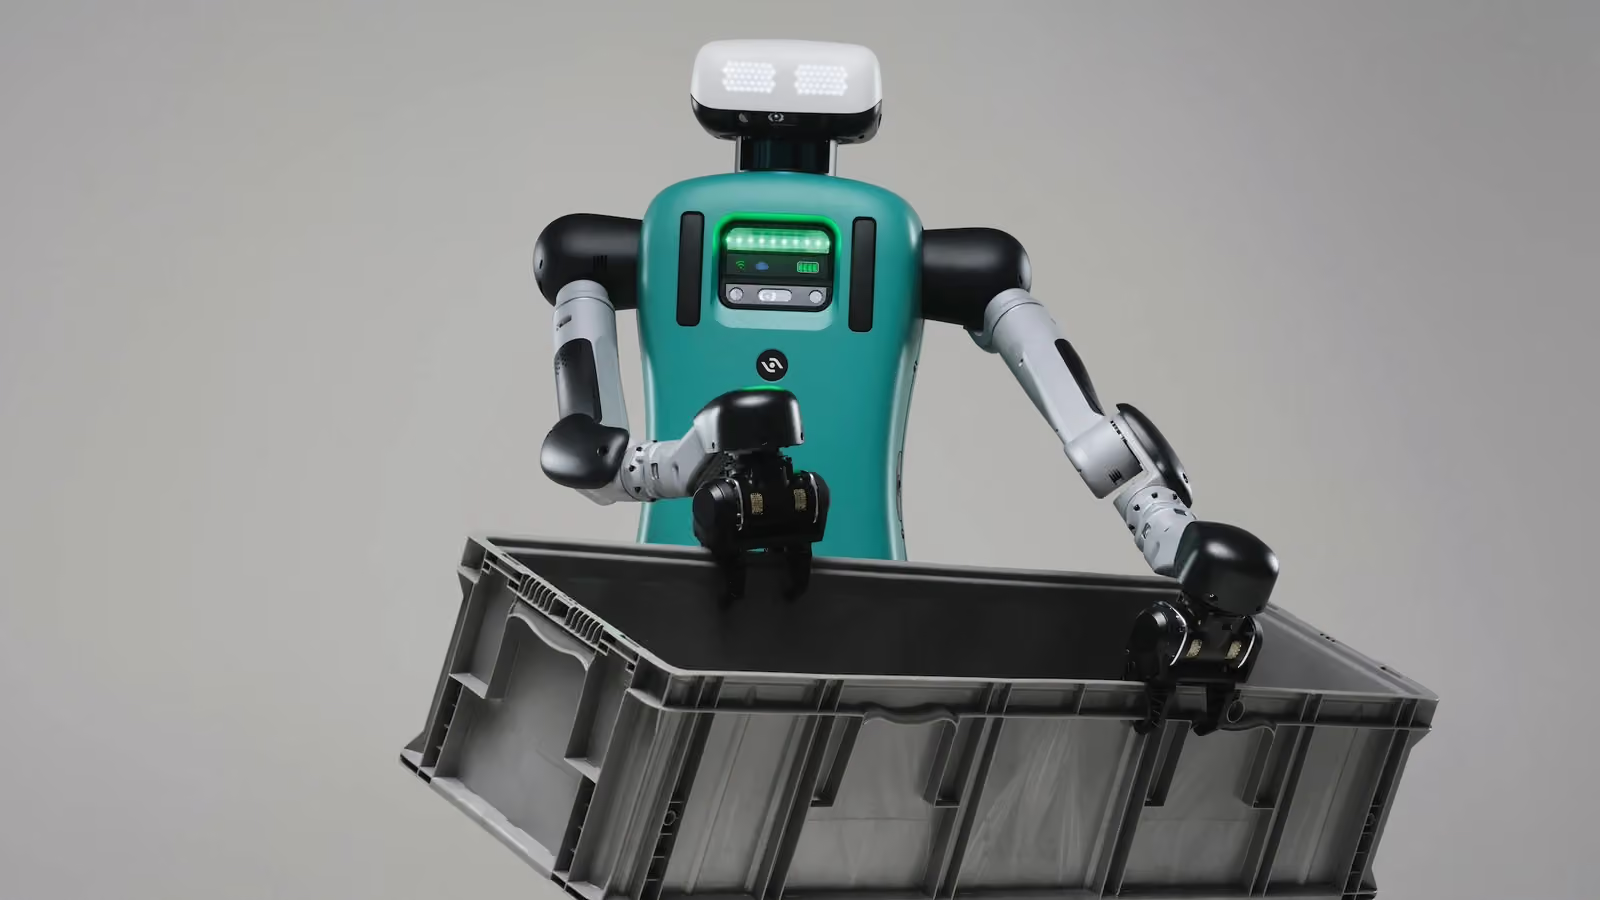
机器人已经在工厂里干活,收入却远未起量。
这构成了Agility上市背后最值得追问的反差。
卖机器人,还是卖机器人的劳动力?
三家公司的财务差异,很大程度上源于不同的商业模式和商业化进度。
宇树主要通过销售标准化机器人获取收入。优必选则进一步深入工业客户,以整机、定制化产品及解决方案推动商业化。
Agility主推的模式则是RaaS(机器人即服务)。
在这种模式下,客户可以按期支付服务费用,获得机器人及配套软件、运维服务,降低前期采购投入。Agility同时也提供整机购买方案。
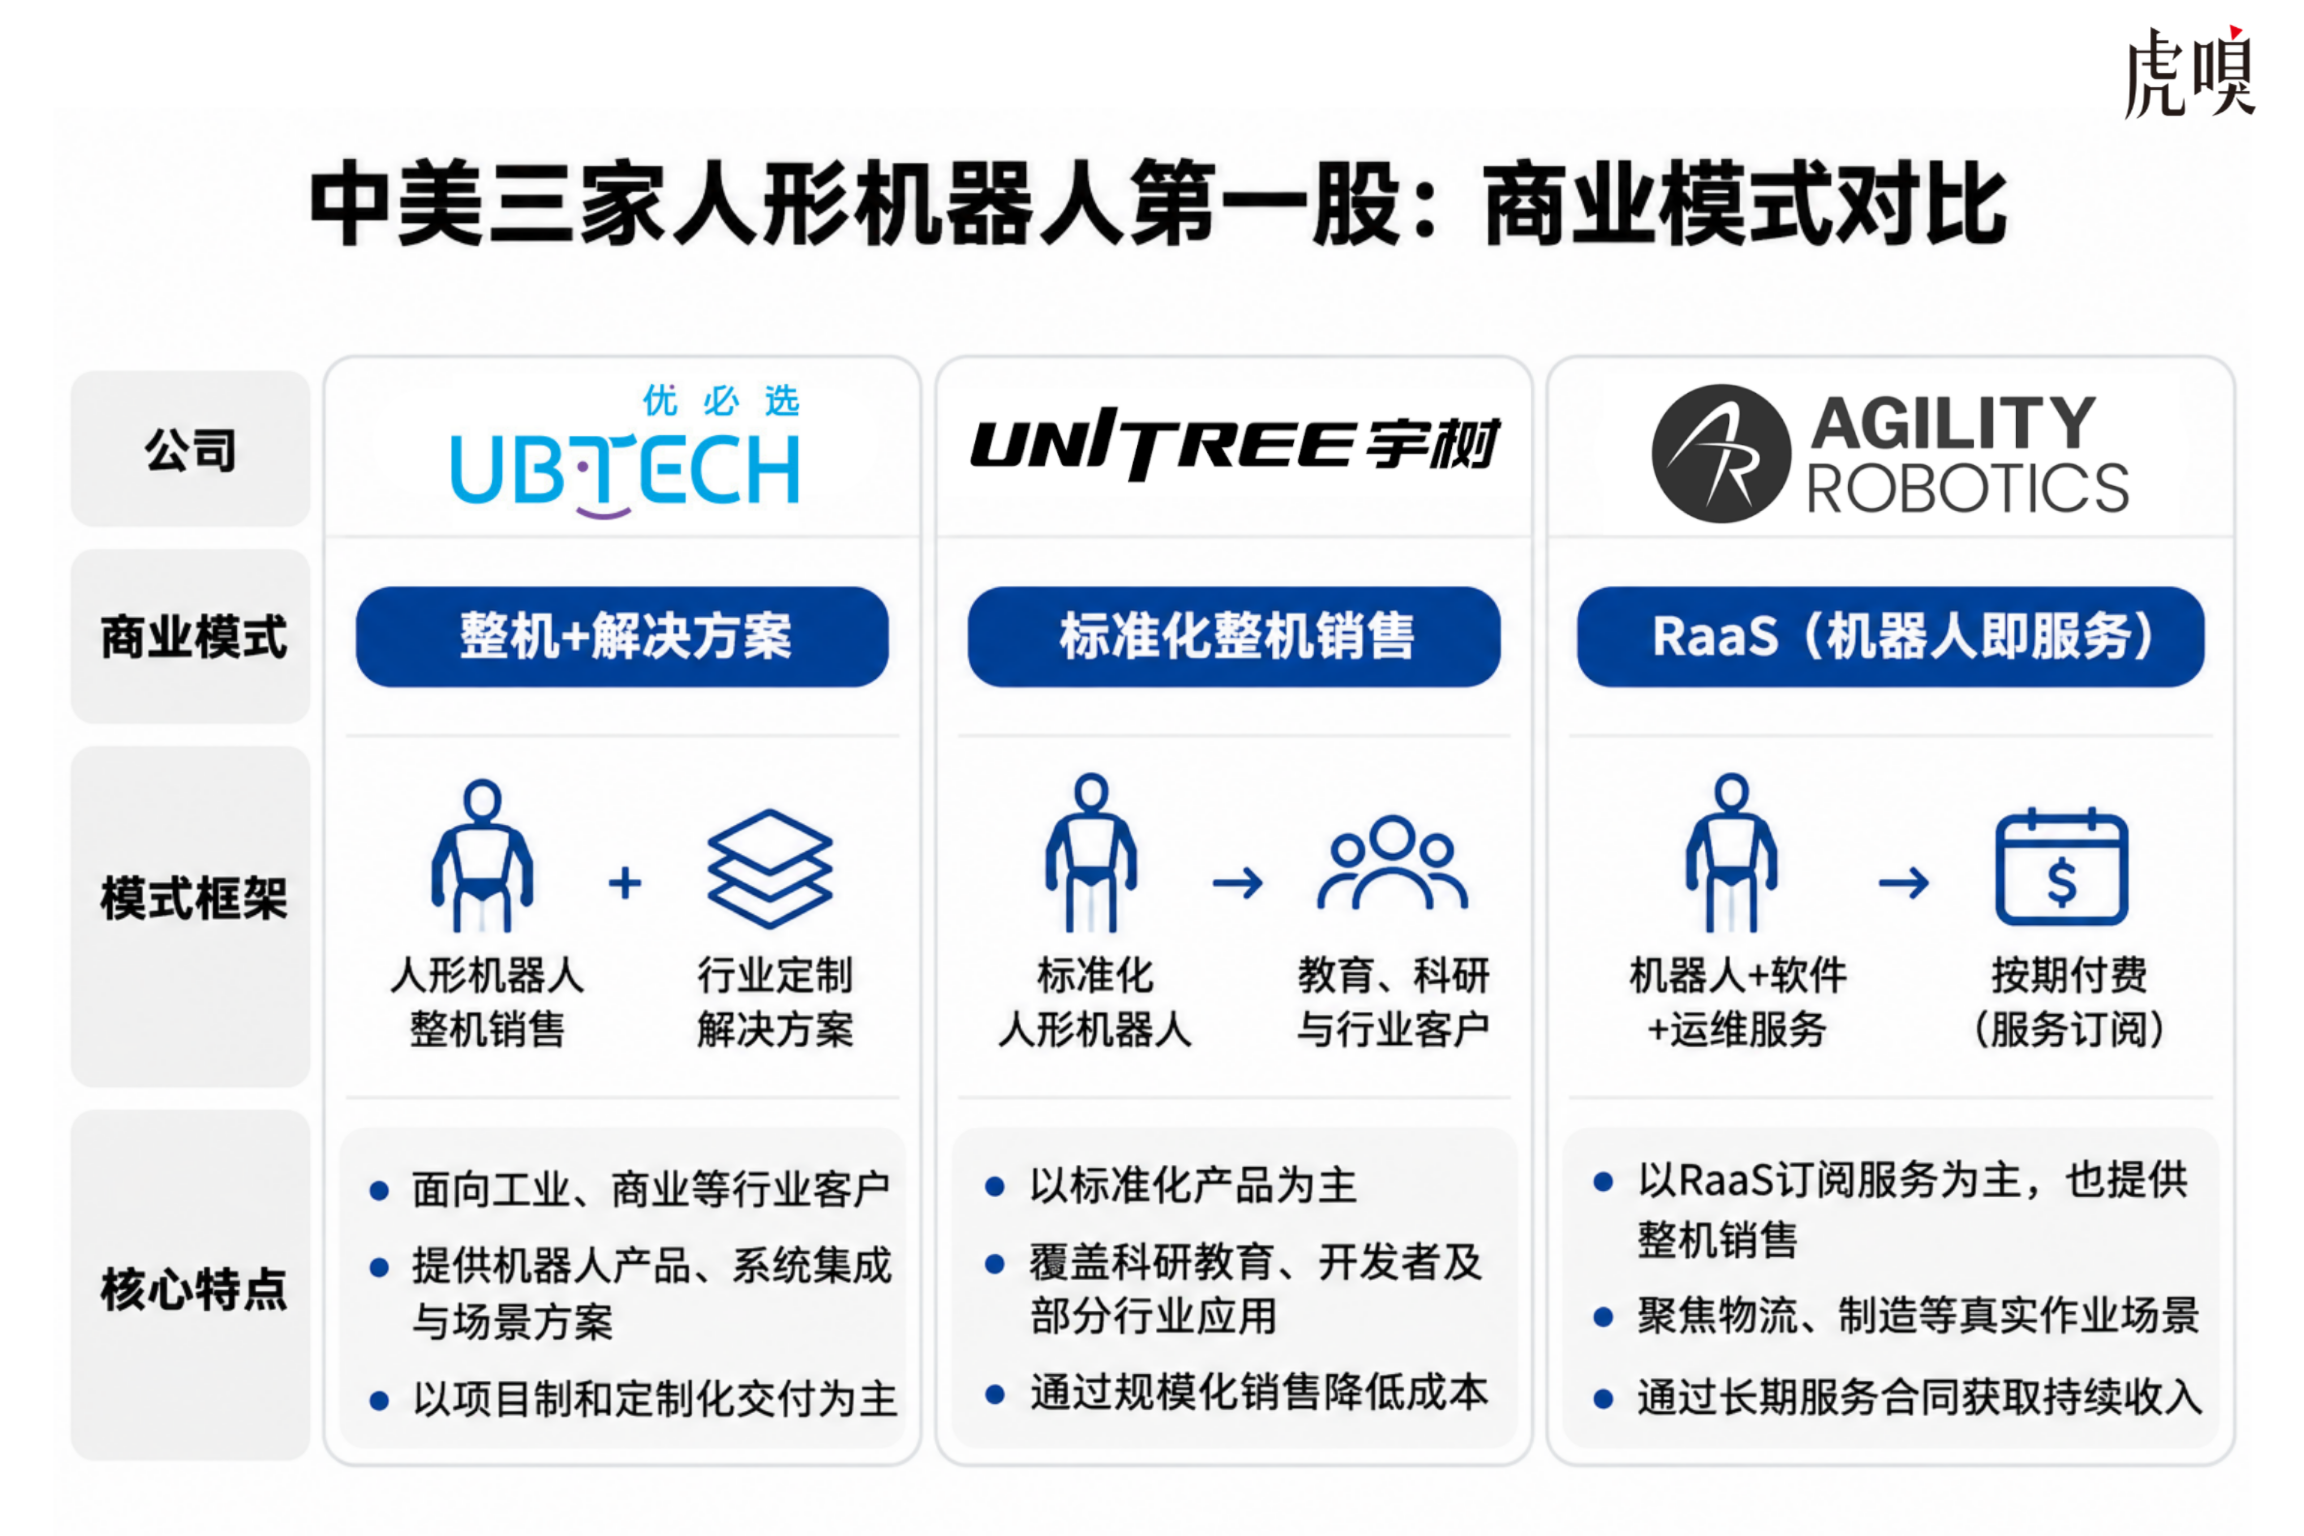
从商业逻辑看,Agility希望客户持续为机器人创造的劳动价值付费。
按照其投资者材料中的示例测算,一台Digit通过RaaS模式,在五年使用周期内可为Agility带来约50万美元收入,折合平均每年约10万美元。
这套模型建立在机器人持续运行、客户长期付费以及运维成本可控等假设之上,目前尚未经过大规模商业部署验证。
Agility此次上市前还公布了一笔颇具吸引力的订单。
公司宣称,新一代Digit 5已经获得超过3亿美元的多年期订单承诺。
不过,SEC披露的投资者材料显示,这笔订单涉及一名客户、1000台Digit 5机器人以及为期三年的RaaS合同,同时包含随部署进度归属的认股权证安排。
合同金额能否兑现,还取决于机器人交付、产品功能、性能规格等约定条件。
更关键的是,Digit 5预计到2027年上半年才开始向早期客户交付,并计划于当年年底实现全面供应。
因此,超过3亿美元的合同潜在价值,距离实际收入仍有一段路要走。
这也揭示了三家公司面临的不同挑战。
对于宇树而言,标准化产品已经形成较大销售规模,下一步需要提高行业场景的收入占比,证明机器人能够持续承担生产任务。
对于优必选而言,工业客户已经贡献可观收入,但如何降低定制化成本、提高交付效率,仍是其走向盈利的关键。
对于Agility而言,真实场景的部署经验构成了竞争优势,但未来必须进一步提高机器人交付数量、运行利用率及单位经济效益,让长期服务合同转化为持续收入。
这三条路径各有代价。
卖整机,收入确认相对直接,但市场需求与产品迭代可能带来波动;做定制,能够满足客户具体需求,但规模化交付更复杂;卖服务,有望建立经常性收入,却要求企业承担更长周期的资金投入和运营责任。
而从现实需求来看,人形机器人距离全面进入工厂仍有距离。科研、教育、数据采集、工业试点和部分重复性作业,依然构成了市场的重要需求来源。
三家人形机器人第一股的相继诞生,也让行业竞争有了更透明的财务参照。
上市可以缓解融资压力,却无法代替商业验证。
随着越来越多人形机器人公司走进资本市场,下一轮分化将更加取决于谁能以可复制的成本交付机器人,并将订单持续转化为收入、利润和经营现金流。
人形机器人的上市竞赛已有阶段性结果,赚钱的竞赛才刚刚开始。