看点一:生猪期货的焦点,终于从远月升水变成了近月大涨
早在今年3月,我便看好了国家反内卷政策下的猪肉行业。但猪肉股的底部,却出现在了6月份。好在采用了越跌越买和搬砖套利的策略,所以目前已经明显浮盈。
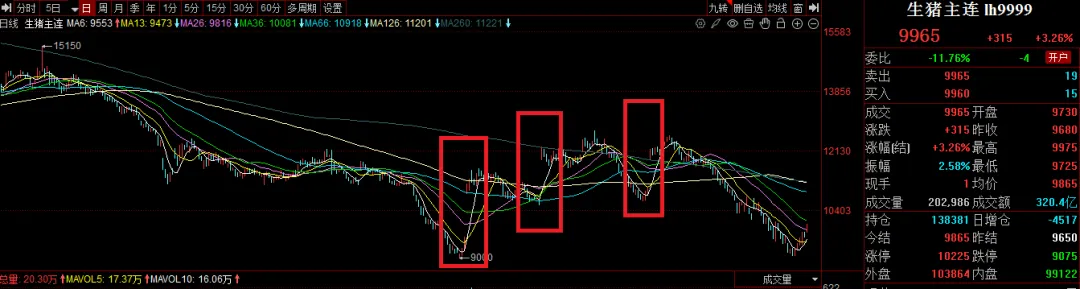
值得注意的是,猪肉股6月份开始的探底回升,主要依靠生猪期货的远月升水所推动。打开生猪主连的K线图,会看到3个明显的跳空缺口。这就意味着,猪肉股的前期上涨,基本就是在炒预期。
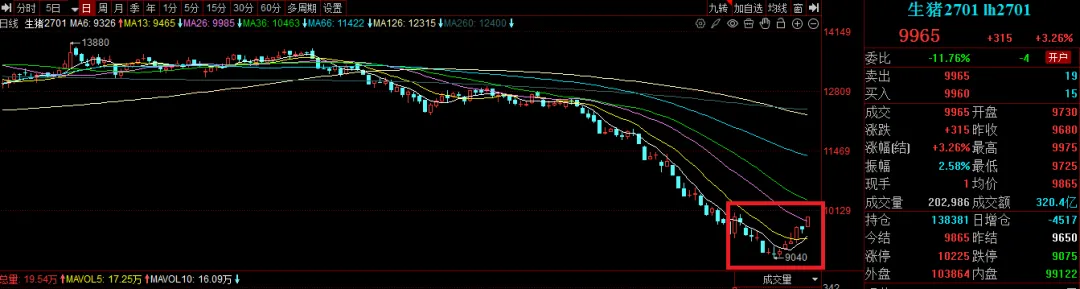
好在令人欣慰的是,从本周开始,生猪期货的焦点,终于从远月升水变成了近月大涨。以生猪2701合约为例,长达半年之久都未出现的探底回升,终于在本周出现了。猪肉股的春天,似乎要来了!
看点二:国家反内卷政策下,本轮猪肉股很难出现超级周期
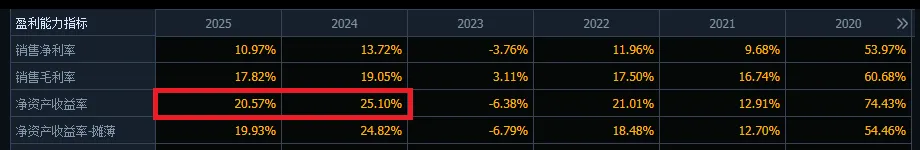
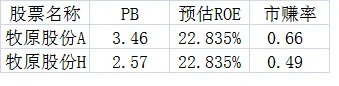
国家反内卷政策的目的,是帮助企业扭亏,帮助农户脱困,但绝不是推动另一个超级周期。猪肉企业的ROE,也很难再现2022年那种超高水平。如果能够回到2024年和2025年的平均水平,或许政策执行就算是到位了。以牧原股份为例,2024年的ROE为25.1%,2025年的ROE为20.57%,平均值则为22.835%。本轮政策推动之下,牧原股份的ROE如果能够回到22.835%附近,应该就算是达标了。
看点三:市赚率体系下,猪肉股行业龙头仍然明显低估
为了学习巴菲特,我发明了市赚率。其公式为:市赚率=市盈率/净资产收益率(PR=PE/ROE/100)。上世纪80年代,巴菲特两次建仓可口可乐。两年平均下来,市赚率刚好就是0.4PR。从那时起,用“40美分买入1美元”就成了股神的口头禅。巴菲特4折5折6折买股,我也4折5折6折买股。A股长期持有的股息税为0%,所以1PR才算高估。H股长期持有的股息税为20%,所以0.8PR就算高估!
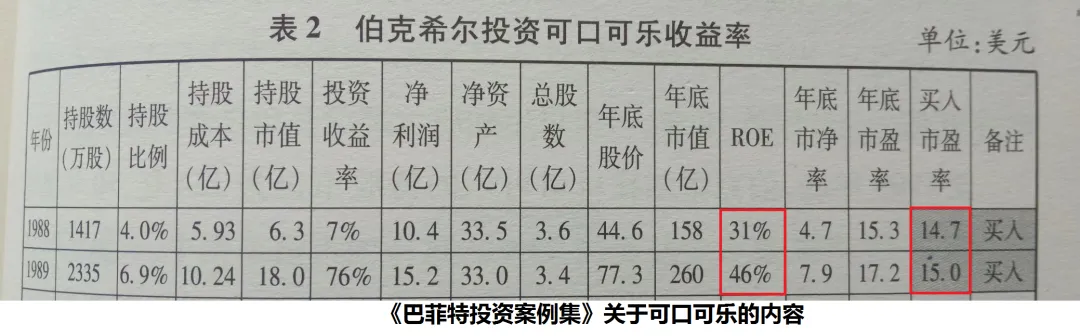
考虑到PE=PB÷ROE这个数学关系,所以市赚率还可推导出第二公式:PR=PB÷ROE÷ROE÷100。ROE大起大落的猪肉股,可以用现值PB搭配预估ROE,从而模糊正确的进行估值。
本周收盘,牧原A的市赚率估值为0.66PR,牧原H的市赚率市赚率估值为0.49PR,仍处于明显低估状态。AH股都有的上市公司,可以把H股作为估值标杆。H股高估之后,一并卖出A股即可。
$牧原股份(SZ002714)$ $牧原股份(02714)$ $温氏股份(SZ300498)$
@今日话题 @闭嘴吧超超 @博士王神经 @曹国公李景隆 @平和宁境 @直言不讳的勇敢
风险提示:本文所提到的观点仅代表个人的意见,所涉及标的不作推荐,据此买卖,风险自负。
本话题在雪球有250条讨论,点击查看。
雪球是一个投资者的社交网络,聪明的投资者都在这里。
点击下载雪球手机客户端 http://xueqiu.com/xz]]>


