原因嘛倒是多的是,美债利率高企,使得市场担忧新云会倒闭,anthropic增长不及预期,中国企业产能爆发马上就会导致硬件价格下跌,要啥有啥。
但是嘛,市场总会找到新的故事的,下面这张图很能说明AI发展的情况,从2023年到26年,整个AI产业链投入其实一直都在向上,倒是二级市场的叙事起起伏伏,空方什么DS,谷歌,openai不行了。多方杰文斯悖论、anthropic、MUSE一个接一个的,公司发展没看到啥剧烈变化,只是二级市场的故事一直在变。
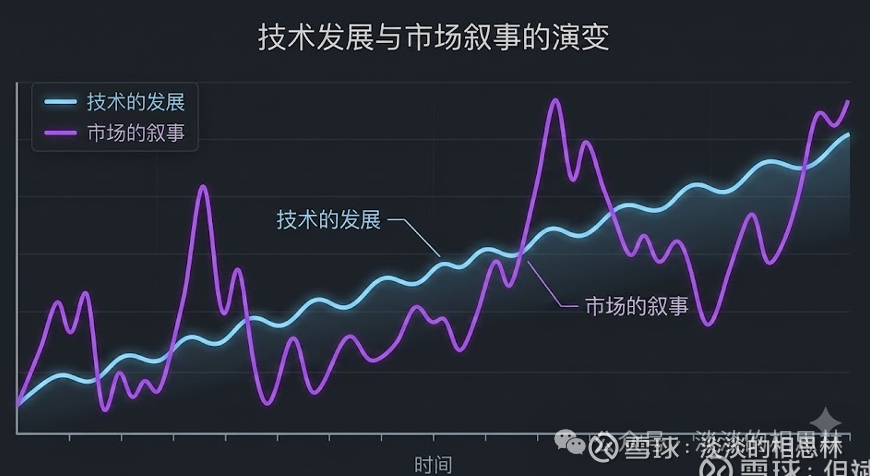
就像英伟达老黄周四在播客里面提到的,AI仅盯着一两家公司,并以为整个基础设施全靠它们来买单,是一个极其严重的认知误区。外界只看到两家实验室,他看到的则是五六家,而且这些实验室都表现极佳,而这六家加起来只占了英伟达客户的1/4.
内存这边,CXMT周五晚上发布了业绩预告,预计营业收入约为人民币2650亿元至2700亿元,预计归属于上市公司股东的净利润约为人民币1310亿元至1325亿元。三季度营业收入约为1146.90亿元至1196.90亿元,环比增长15.25%至20.28%;归母净利润约为533.95亿元至548.95亿元,环比增长1.04%至3.88%。
首先说结论,这个营收和利润肯定是不及预期的,刻板印象大家对国产认知就是大幅扩产,理所当然要把Asp下降当成周期见顶信号,大概率要被砸。
但是聊下来情况大概是现在价格在涨,但通过新一代工艺做出了更高性能的产品,新工艺良率不足(主要是多重曝光去做G5的确实应该是手里设备的极限了,再往下当年三星海力士都没搞定),抑制了实际产出位元(也就是产能)的增长,反而为了做高性能产品带来的研发投入和制造成本抬上来了,需要等新厂4F2的规模上来再替换,而新厂海外设备交付delay得非常厉害,再加上HBM没有通用DRAM更赚钱,因此这个状况大概率会持续数个季度以上,需要下修CX产能增长模型了(显然这点有利于海外,尤其是美光/三星)。
这里就不得不说三星冒险用自家4nm base die+1c dram,确实在HBM4上取得了非常大的成功,份额已经和海力士分庭抗礼了,最近传言刚把HBM4 base die问题解决的海力士,在后端封装又出问题了,真是命途多舛。。。
台积电正好本周确认了今年capex增长大概是50%,达到了600亿美元,而去年不过是400亿,我印象里占了几乎全球capex半壁江山的台积电估计很多年都没出现过这种capex大跃进了。
聊到眼下行业扩产这事,先给大家捋捋设备端的真实情况。进口半导体设备的平均交货周期大概在15个月,国产设备6~9个月左右能交付。实话实说,现在设备端的卡脖子情况依旧挺严峻,扩产远没想象中那么简单
在ASML、应用材料、泛林和科磊这些头部厂商里,台积电、英特尔和三星、海力士、美光才是交付第一优先级的大客户,国内公司交付优先级非常靠后。两长一些关键进口设备的交期差不多都到27年底了,你也不可能最关键的没来就先拉国产的,结果就是国产设备同样的book(预定)非常之高,但是体现在拉货和营收上会比较缓慢。
涨价最高点就是6月美光和苹果吵架,苹果买不到货加上上游价格压力越来越大,就开始喊中国存储加入,供应链马上过剩了,你们别跟我抢,试图抢占价格主动。随着下游就开始越来越多这么喊的,最近马师傅显然也加入了战团,先不问买没买到货,至少把二级市场先给喊死了,把自家股价预期喊起来了,避免双线承压。
到这里反而这份财报证伪了中国大陆厂商会很快扩产去让产业光伏化的故事,你说这是不是很有趣的回旋镖,要是能带炸海外一波真就是个三巨头非常不错的击球点了。
就这样吧,就这大A确实不给力啊,别说美股,韩国都没跌到四月呢,咱这都到哪了
本话题在雪球有58条讨论,点击查看。
雪球是一个投资者的社交网络,聪明的投资者都在这里。
点击下载雪球手机客户端 http://xueqiu.com/xz]]>




