首先,全方位了解一家公司,就要了解它的过去、熟悉它的现在,预测它可能的未来。不仅要了解它的表内资产,还要了解它的表外资产;不仅要了解它的有形资产,还要了解它的无形资产;不仅要了解它现在的经营状况,还要了解它过去的经营状况。财务数据固然重要,但更重要的是了解企业的业务模式、竞争格局、成长潜力、市场空间和企业文化等,这些是决定你长期投资收益的根本,而不是哪些既成事实的冰冷数字。
特变电工是一家集团公司,有一位电工出生的优秀领导,从变压器起家,在发展过程中不断利用既有优势拓展业务范围,围绕电力能源行业逐步拓展了第二增长曲线新能源、第三增长曲线煤炭、第四增长曲线煤电和煤化工等。并且不同板块间的业务短板互补,业务协同堪称典范。本文着重论述特变电工估值究竟有多低,关于公司基本面不再详述。
其次,了解一家公司估值高低,免不了对比。不仅要比较利润,更要衡量资产;不仅要横向比较,更要纵向比较;不仅要对比现在,更要对比未来。公司的估值方法多种多样,终究要落实到公司本身。
特变在发展过程中积累了殷实的家底。
家里有矿,120亿吨煤炭可采储量A股排名第三,7400万吨产能A股排名第五,未来哈密还有17亿吨的高热值煤矿待开发。国外有远景储量100吨的高品味黄金矿,A股排名前十,还有5000万吨的石英矿等。
家里有电站,5.04GW的煤电站,6.15GW的风光电站(包含9.30号并网的2GW风电站),还有28年6月即将投运的国外锁定年利润1.5亿美元的300MW水电站。还有1GW的光伏电站未来半年内投运。
家里有技术,截至 2026年 6 月 30 日,公司共有有效授权专利 3,478 项,其中发明专利 1,095 项。2026年上半年,公司参与制定、修订国家标准 7 项、行业标准 7 项、团体标准 1 项。
家里有产能,多晶硅产能26万吨,全球第四。工业硅产能10万吨。变压器电抗器年产能6亿Kva,全球第一。还50GW逆变器产能+10GW储能逆变器产能,逆变器中标量中国排名第四。拥有高纯铝液年产能 7.8 万吨,电子铝箔年产能 3 万吨,是全球较大的高纯铝研发和生产基地之一。三季度240万吨氧化铝产能投产,还有18万吨的电解铝产能供应自家高纯铝生产。
业务布局覆盖全球,国内有24个生产制造基地,国外有3个生产制造基地,有70多个海外办事处。
就这么一家家底殷实的集团公司,截止到昨天市值866亿,市净率1.2倍,市盈率不足15倍(这个是在今年投资收益亏10个亿左右基础上的表面数据)。
是时候比较估值了。
一、我们横向比较一下:
1、可采储量没有特变电工多暂时居第四的陕西煤业市值2700亿,市净率2.7倍;新疆本地煤炭储量60亿吨的广汇能源市值450亿,市净率1.8倍。煤炭板块平均市净率2倍,市净率16倍,特变明显低估。
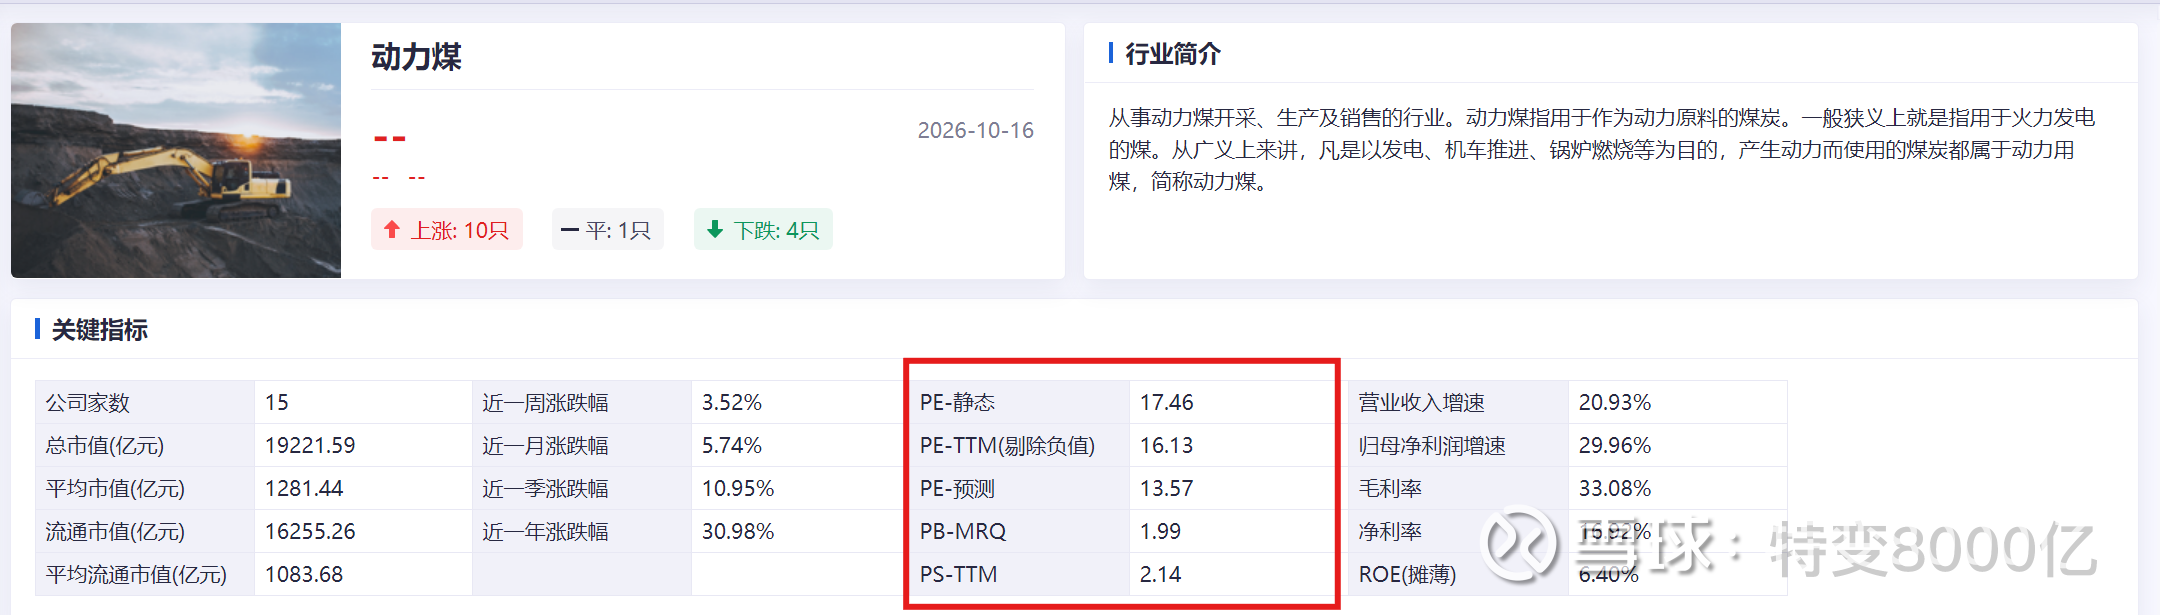
2、变压器产能上市公司排名第二的中国西电市净率2.4,市盈率40倍,海外业务同样优秀的思源电气市净率5.6,市盈率32。电网设备板块平均市净率2.6倍,市盈率26.5倍。特变电工极度低估。
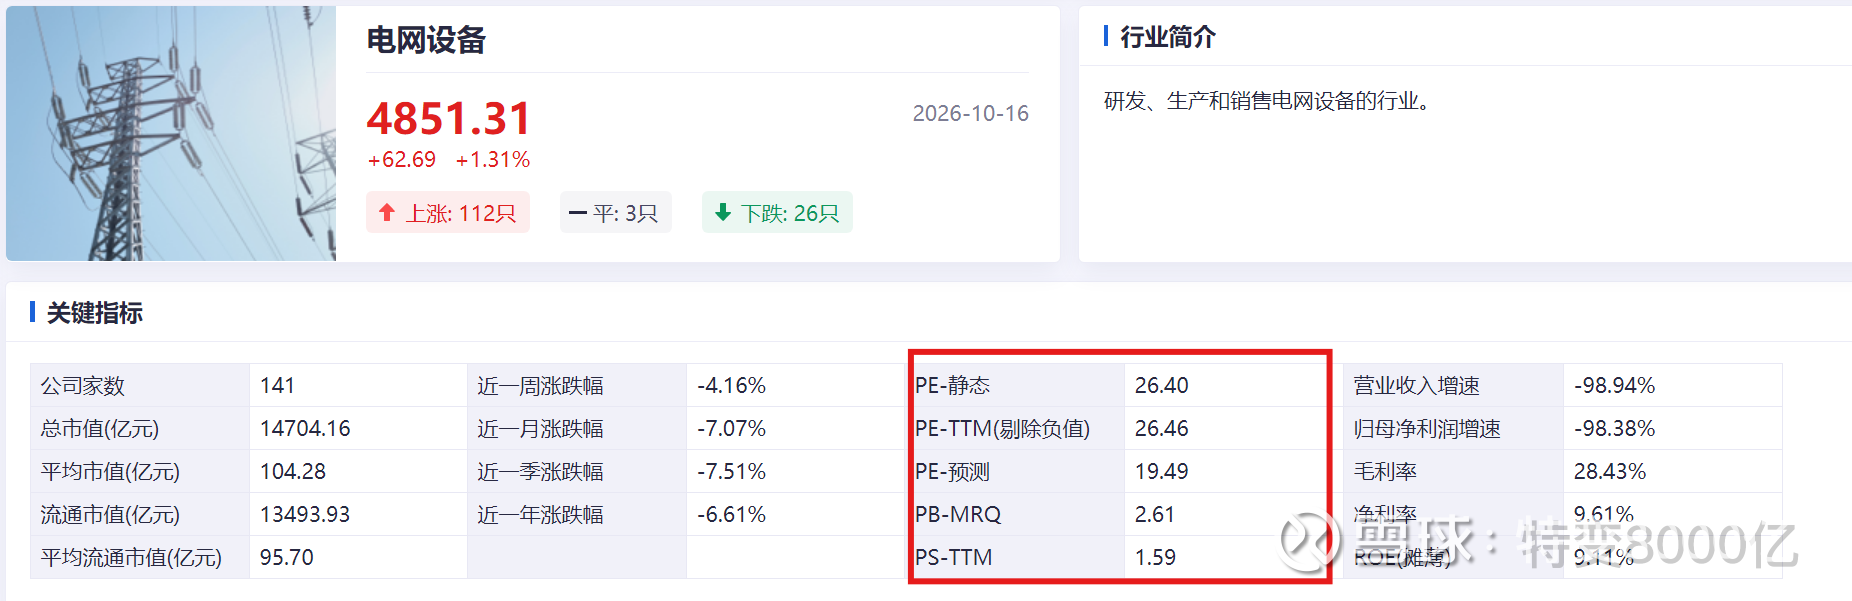
3、多晶硅产能第一的通威股份市净率1.58,市盈率亏损。逆变器产能第一的阳光电源市净率3.18倍,市盈率15倍。光伏板块平均市净率2.18倍,市盈率25倍,特变电工严重低估。
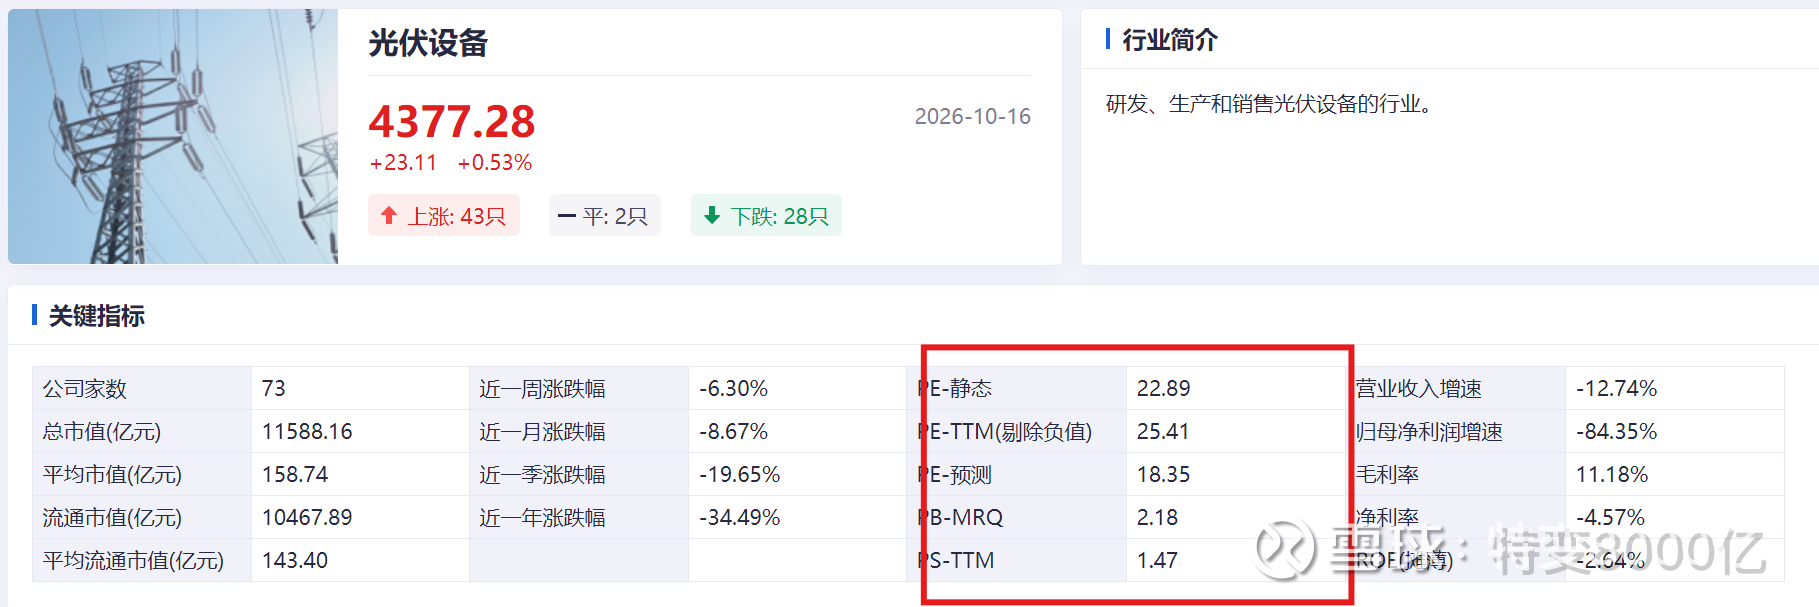
上面三大板块,基本上涵盖了特变电工80%以上的业务。通过横向对比我们知道特变电工基本上在所有板块中都低估。和所有可比公司相比,都低估。
3、我们纵向比较一下。
纵向比较之前要澄清出一个误区,很多人纵向比较的时候,忽略企业的业绩周期性变化,往往会得出南辕北辙的结论。
拿市盈率来说,特变22年市盈率个位数的时候,1000多亿市值,分位数10%以下,可是真的低估吗?恐怕没有25年中旬600来亿市值,市盈率分位数50%左右的估值低吧,这个就是纵向比较的幻觉。
既然特变电工业绩具有周期属性,市盈率不稳定,那么市净率就是一个比较好的比较指标。
但是,市净率同有具有一定的欺骗性,但至少比市盈率稳定,能够说明一定的估值高低。
对于周期底部会亏损的公司,周期底部巨额亏损,股价和净资产同步降低,市净率反而不降,或者提高。
特变电工因为多板块业务布局,历史上从未有一年亏损,虽然周期底部会有巨额减值,但净资产一直稳步增长。因此分母稳定的前提下,市净率更多的表现为股价的波动。
截止到2026年10月16日,特变电工最近1年期市净率分位数0.88%,最近5年分位数32%,最近10年分位数42.71%,上市以来分位数15.52%。市净率处于一个极低的水平。
可能有人会说,去年上半年特变市净率有跌破到1的时候,岂不是比现在更低?我觉得不一定。
当时和现在所面临的市场环境不同,当时也业绩下滑的结尾,现在是业绩上涨的开端。
如果把特变电工业绩上行周期和业绩下行周期的不同时间节点区分开来,会逐渐发现一个真相,在业绩上行阶段,特变电工的市净率已经触底。
2013到2016业绩持续上涨阶段,市净率最低1.3
2017到2020业绩持续下滑阶段,市净率最低0.72
2021到2022业绩持续上涨阶段,市净率最低1.19
2023到2025业绩连续下滑阶段,市净率最低0.9
2026年至今,市净率最低能够跌倒多少呢?
所以,我说特变电工最近1年期最低市净率1.2,分位数0.88%不是最低,也接近最低了。
综上,面对明年大概率突破100亿利润的业绩预期,现在特变电工的估值可以说是极限低估了!!
本话题在雪球有59条讨论,点击查看。
雪球是一个投资者的社交网络,聪明的投资者都在这里。
点击下载雪球手机客户端 http://xueqiu.com/xz]]>