加息还是降息不是关键,关键在于全球已进入“高利率、高通胀”的新常态(除我们之外)。过去在不存在暂时性供需冲击时,实际GDP等于潜在 GDP、使得通胀保持稳定的实际联邦基金利率属于长期(5‑10 年)均衡概念,是经济走完周期繁荣到衰退,回到潜在增速之后的利率水平,不是短期周期利率。
IS 曲线(投资‑储蓄)与潜在产出垂线交点决定自然利率。自然利率并非固定不变,持续的总供给、总需求变化(如财政赤字扩大、潜在GDP趋势增速提升)会移动 IS 曲线,改变自然利率水平。
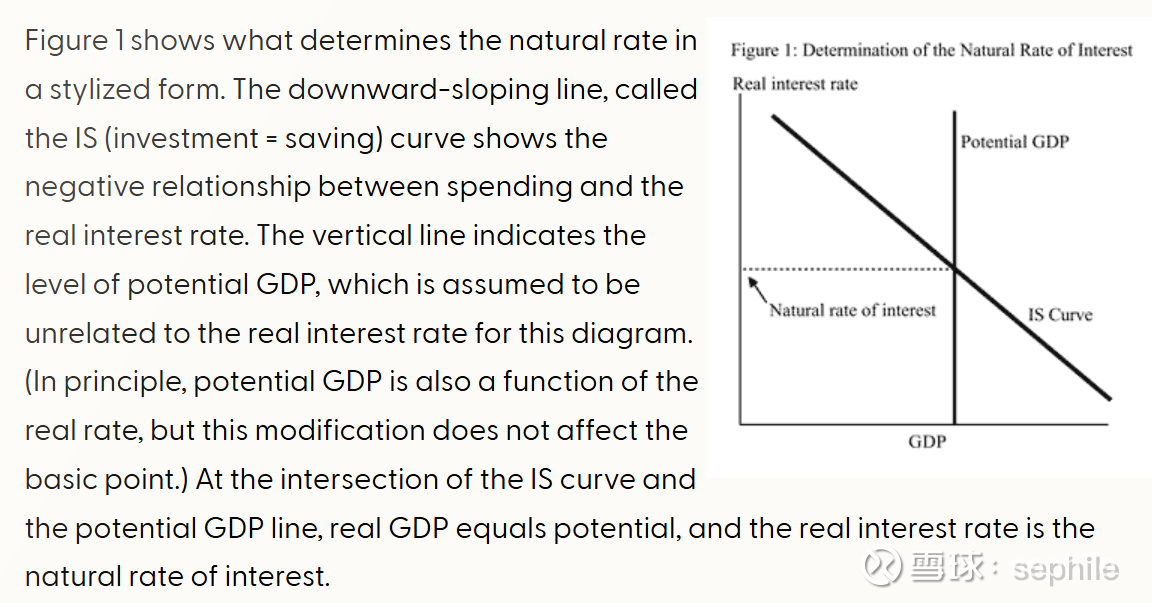
出自旧金山联储经济通讯的《The Natural Rate of Interest》,作者John C. Williams
这是新凯恩斯主义宏观经济学(New Keynesian Macroeconomics)的货币基础理论,算是小学一年级的知识,老式IS-LM包含代表货币市场均衡的LM曲线;而这张图直接用向下的 IS 曲线 + 垂直的潜在 GDP 线,去掉了LM。现代这套框架默认央行直接调节利率,不再假定固定货币供给,是新凯恩斯基准模型的简化版本。
我来简单解释下上述图,向下的IS,它代表实际利率越低,投资、购房、耐用消费、总需求越强,相反利率越高,总需求越弱。竖线Y*,它代表潜在 GDP,由劳动力、技术、资本存量决定(短期视为独立利率)。
交点含义:总需求恰好等于潜在产出、通胀稳定,此时的实际利率就是自然利率r*,
如果 r>r*:利率高于中性水平,压制总需求,经济偏冷;
如果r<r*:利率低于中性水平,总需求过热,通胀上行。
在这套框架里:长期美债实际收益率的底部,就是市场预期的r*。 而我们看到的名义美债收益率 ≈ r*(长期实际自然利率)+ 长期通胀预期 + 期限溢价。
疫情之后,美国IS曲线大幅向右移动,推动均衡交点上移,也就是自然利率 r*抬升。IS 右移的含义:在同一个实际利率水平下,经济体的总需求、资金借贷需求变得更强。对应现实里几个最重要因素:
持续大规模财政赤字,大规模发债融资。相当于增加全社会对可贷资金的需求;给定利率下,总需求更高,所以IS右移。
在图上:潜在产出竖线暂时不动,IS往右挪,交点向上走,均衡自然利率抬高。市场通俗说法就是fiscal dominance,意思就是巨量国债供给,把均衡利率抬上去。
私人部门投资需求回升,比如AI资本开支、能源转型、制造业回流(芯片法案、IRA)带来持续企业投资,住房需求韧性也很强。企业愿意在更高利率下继续投资,同样推高 IS。
私人储蓄下降,疫情积累的居民超额储蓄基本耗尽,美国人储蓄率回落、消费维持强势;储蓄供给变少,储蓄–投资均衡对应的利率更高。
对比 2010–2020 低利率时代:当时是全球储蓄过剩、投资意愿低迷、财政整体偏收缩,IS持续靠左,交点很低,r*接近 0,所以美债收益率长期趴在低位。
我们根据这个最底层逻辑,就很清楚,未来长期全球主要经济体,特别是美国,利率很难下行,我说的是中枢利率,短期会有上下波动,比如今年油价上升,通胀短期强劲,短期推动加息,但这不是重点,重点是高波动下掩盖的中枢上移。这个上移可能是10年或20年的长期水平。
相反我们呢,由于我们这边不好深入分析,直接给结论,长期低利率,低通胀,这也是不可逆的。
了解了LS-LM基本结构变化,我们接着再科普一遍国债定价模型,这是小学一年级的知识,前面文章我已经科普过,10年期名义美债收益率 = 未来短期政策利率的预期路径 + 期限溢价。
期限溢价:投资者持有长期债券,相比连续滚动持有短期国库券,所要求的额外风险补偿,补偿利率波动风险、国债供给冲击、政策不确定性、地缘风险等等。它不在交易所直接交易,依靠模型推算,主流模型采用纽约联储 ACM(Adrian‑Crump‑Moench)。
2016‑2024美国长达八年期限溢价持续负值(QE美联储大量购债压制溢价);2025‑2026 重新回到正数区间。
2026年6月末之后,名义10年期上行约36bp;通胀保值债券TIPS盈亏通胀预期仅上行 9bp。说明上涨主力不是通胀预期,而是期限溢价 + 实际收益率抬升。
这段话我为什么要标黑,因为太太太重要了, 很多人今年盯着海峡是否开放,油价波动判断利率,从而绝对投资策略。这是巨大的认知错误。
高波动掩盖了中枢上移的根本,期限溢价Term Premium,30年期TIPS实际收益率接近 3%,为2010年以来最高;远期现金流(AI企业远期利润)的折现分母显著抬升,压制高久期成长资产估值。
所以凡是在这里说美债利率高,所以美债风险大,是非常非常非常的无知,小学一年级文化水平都没有,我现在讲得全是一年级基础经济原理。
那是什么原因造成这个根本性的中枢上移呢,TP上移,TIPS预期上行,这实际就是BEI走高,说人话就是让你买普通名义国债、或者买 TIPS,最后拿到一样收益的那个通胀水平。名义收益率涨得多,TIPS 实际收益率不动,盈亏通胀就要上行,市场主要在定价通胀会走高。造成这个结果的核心因素,主要是个3个:
一个是美联储缩表退出QE,中特央行不再是债券市场最大被动买家,市场需要私人投资者全部消化巨额国债供给(财政赤字带来大量新发国债)。
二是海外官方买家收缩,这里主要不是我们,而是日本,日本退出YCC,日债10Y收益率上行;日本为支撑日元,大规模抛售美债。原本追逐海外高收益的日元资本开始回流本土,全球美债需求减弱,向外传导推高美、欧长债收益率。为什么这个因素比我们抛售美债更重要,因为日元是全球最大的资产负债端,对应是美元资产,如今日元变成了资产端,思考下为什么全球重要资本都在投资日本。
三是全球经济格局,大国变成了全球主要生产端,但是消费很弱,需要全球作为买家,后面不细说了。导致大国和全球主要经济体利率长期倒挂。
你看懂这根本的三点,你就清楚,油价只是短期高波,中枢上移才是根本。
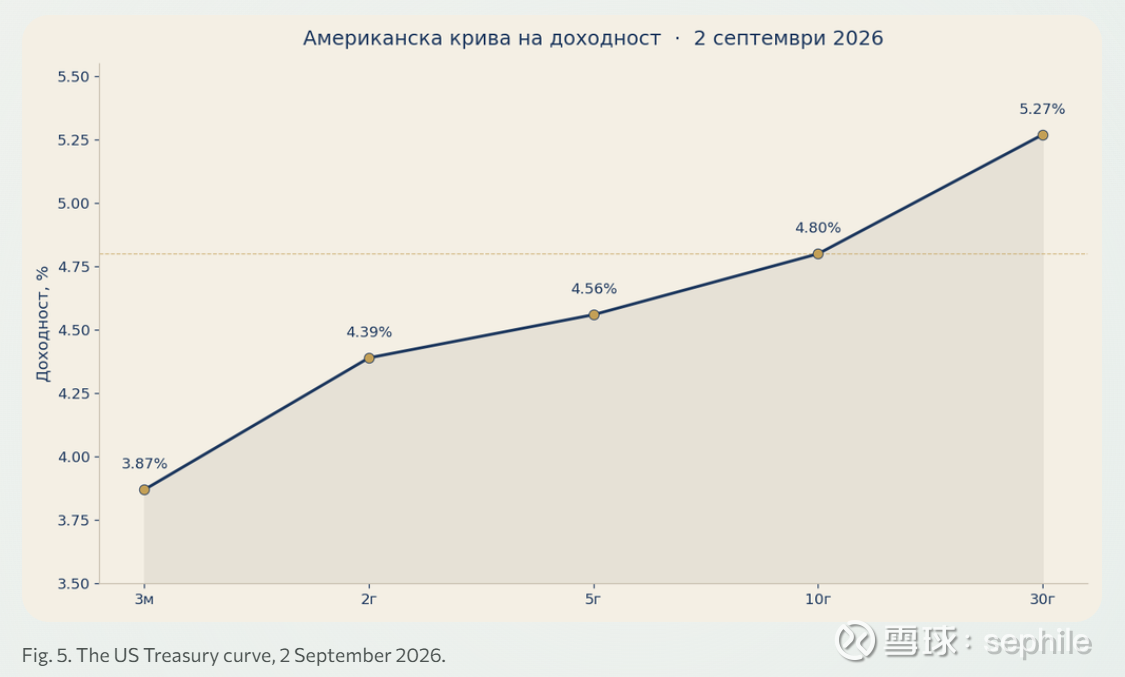
出自Borsite.net:Term Premium: Long-Term Yields Rising 2026
我们看上图,曲线不再是前几年经常看到的 “倒挂形态”(短债收益率>长债);
长端(10Y、30Y)上行幅度显著,曲线陡峭化;30Y 收益率冲到 5.27%,长久期债券拿到很高的补偿,正是期限溢价转正、走高的直观表现。
根据我们前面和之前文章科普过的国债定价模型,这个一部分来自市场对未来政策利率的预期,另一部分就是期限溢价抬升,投资者买长期债,要求更高额外风险补偿,而期限溢价是叠加在预期短利率之上的风险溢价,这张收益率曲线是两者共同的市场结果。
因此倒挂消失+曲线陡峭,一般不再定价近期衰退,但长端收益率走高,会抬升全社会融资成本,压制久期敏感性。
如果你坚持看完,看到这你就会清楚我全篇要表达的意思了。短期油价高低,美国加息与否不是重点,TP长期走高,中枢走高,不是美国信用风险,他不预示着衰退,但他会压制对折现率高敏感的资产。但为什么这2年折现率高敏感的资产走强,那是因为行业景气爆发,导致自由现金流这个分子大幅抬升,远远超过折现率这个分母因子的抬升造成的影响,但分母是一个长期中枢上升过程,我想这已经很清楚表达观点了吧。
本话题在雪球有35条讨论,点击查看。
雪球是一个投资者的社交网络,聪明的投资者都在这里。
点击下载雪球手机客户端 http://xueqiu.com/xz]]>