文中可能会涉及个股,只是思路分享不代表绝对正确,也不代表买卖推荐,请保持独立思考,据此买卖,风险自负。
黑白不建群,不私下主动联系读者,不开付费星球等付费社区。如果有人以我的名义向你收费请马上拉黑。
股市有风险,入市需谨慎
01
聊聊本周
本周是持续分享的356周,A股下跌企业4735家约九成,持仓表现尚可10 只上涨、3 只下跌。
上涨最好的三只,中国海洋石油H,上涨6.83%、万华化学上涨4.93%、贵州茅台上涨4.27%、其他美的、永新股份、格力涨幅也在3%到4%整体还不错。
下跌的为腾讯、润贝航科,爱迪特。
爱迪特这类小市值企业波动较大,上周涨17.35%,这周跌19.35%。
且他的买入逻辑不像其他企业的稳步增长,而是行业竞争态势的变化。
大的逻辑上,新增产能能否释放利润,东曹断供后四季度爱迪特能否有提价权,这是这笔交易验证的核心。差不多四季度到明年一季度能看出端倪。
有读者问爱迪特估值高么?这个不能看静态数字,如果上面的逻辑验证了,会有一段高增长期,他的估值就不高。
相反上面的逻辑最后没体现,那么自然是高估。
但是这个能否显现,没什么以往印证的逻辑,只是根据现有信息推测,所以还是有较大风险的。我个人仓位不大,分批买入,最高也不会不超过8%,请保持独立思考。
指数方面上证:下跌2.48% 、沪深300 :下跌2.92% 、中证500下跌:8.05%、 中证1000下跌8.51% 、创业板下跌10.08% 、科创50下跌13.72%。
这周大部分读者可能体感还好,但其实市场还是比较惨烈的,科创50本周下跌了13.72%,创业板下跌了10.08%,中小盘热门股一周跌20%左右的不少,高点腰斩已经算跌的少的。
周五美股那边英特尔一晚上跌了近30%、闪迪跌了14%,谷歌周四周五合计跌了15%。
美股确实可能容易点,但是完全躺赢也不可能。
觉得美股特别简单,因为是旁观者视角,总有一批表现好的企业会让人觉得你看赚钱多容易。跌的时候又觉得和自己没关系。
其实真的去参与,如果不能克制自己的贪婪和欲望,一样逃不过上涨后追高买入,越涨越贪婪,最后暴跌亏损的路径。
有人说不会呀,至少买美股指数很稳健。
其实A股沪深300保持纪律也能有不错的收益。
但是人们都想要更多,欲望总会促使什么挑战能力之外的地方。
有读者问,为啥一些AI硬件企业业绩不错也暴跌。
前几天收到湛庐文化的新书《造神之后》,作者罗伯特·赖特(Robert Wright)。这是一本聊AI发展的书。AI是人类造的“新神”,而造神之后,真正被“考试”的不是机器,而是人类。
其中有一个观点之前的文章我也聊过。
新兴行业的发展初期,决定胜负的不是"我投了多少",而是"对手投了多少"。
一旦竞争变成相对位次之争,所有人都会被迫投到超过自己认为合理的量——哪怕每个人都清楚集体结果是产能过剩,会进入一个行业不理性投入的阶段。
但是这个阶段很难长期持续。
首先前期的过度投入,会导致短期供应过剩,竞争激烈收入较低。巨大的投入的另一面是带来的收入完全无法覆盖这份支出。
其次,AI 芯片的经济寿命大概 2–3 年就会被下一代淘汰,而数据中心融资普遍用10年期债券。
很快大家就会发现,现金流跟不上刚性到期的债务本息,这个快速扩张逻辑就会停止。
随后,不需要资本下游企业开支下降,只要增速放缓就够。原本高增长高估值的叙事的逻辑就会幻灭。
所以,你知道这个逻辑,如果你配置了上游的硬件企业,你肯定要在期望度过高的时候懂得止盈。
如果你配置的是应用层面的企业,你要知道不是投的最多就好,而是别投偏了。
公司精准的抓住一两个点,好过于盲目的巨大投入拖垮企业。
股市不存在没想通逻辑和方向,瞎走就能赢的路。
每一次决策的时候多问自己为什么,然后仔细想想这个原因是否可行,很多时候会叫醒自己。
自媒体时代,其实对于投资反而干扰比较多,投资人每天要面对各种各样的诱惑、无效信息、虚假信息。
在信息泛滥的时代,我们很容易被别人的情绪感染,但我们要明白,真正有用的信息,少之又少,很多信息为的仅仅是获得流量,仅此而已。
正如柯勒律治所说:“到处都是水,却没有一滴可以喝。”
这就是现在信息泛滥的现状,不要让自己的大脑泡在浊水中,失去生机,永远被别人的情绪推着走。
人在夜间是比较容易面对真实自我的,所以我有个习惯,睡前回想一下自己最近的决策,尽量确保他们不是被情绪感染。
“认识你自己”。虽然短短五个字,但做到并不容易,能让我们认识自己的是那份坦然,坦然面对自己的不完美,坦然面对自己真实的想法,确保每一笔决策尽量理性,而不是被恐惧和贪婪影响。
02
聊聊企业
已经聊过的有,格力、万华、润贝航科、中国平安、爱迪特
还有不少三季报没写完,三季报数据没那么多,主要是聊聊投资逻辑,保持每篇文章两家企业的速度逐步聊。今天来来聊两家大家关心的。
01泡泡玛特
泡泡玛特算不上三季报,只是个三季度的经营数据
二零二六年第三季度整体收益,較二零二五年第三季度同比下降45%-50%,
其中中国收益同比下降25%-30%,亚太同比下降65%-70%,美洲同比下降70%-75%,以及歐洲及其他地區同比下降50%-55%。
渠道方面:
線下渠道同比下降5%-10%;線上渠道同比下降45%-50%。
这个数据我个人倒不是特别意外。明年上半年大概率也会较差。
销售下滑,从我第一篇分析泡泡玛特的文章就有聊,下面这段话,几乎每篇相关泡泡玛特的文章中都有写:
过去两年泡泡玛特的热度提升很快,大部分热度提升过快的消费品,都会经历一个热度下降的阶段。因为增长的这部分消费中,必然有一类不是喜欢,只是赶一时的潮流。买过一两次也就没啥兴趣了。
为啥每篇都写,就是怕很多朋友线性推断,去年爆火今年更火。实际的情况是突然爆火的产品,必然有个热度回落的阶段
很多人甚至以为泡泡玛特的产品只有labubu一个。很多人,他们只是觉得别人有,咱也来一个,这部分不是长期需求,只是短期跟风。
所以他的增速必然会回到常态的增长曲线。
换句话说:本来一年上两个台阶,去年、前年兴奋了,一下上了8层,现在又掉回来四层,只是回到了正常的轨道。
我个人目前没觉得是生意模式被颠覆。
在labubu之前其实增速也不错,labubu只是短期过于火爆把基数提的太高,而现在又逐步回到了他的合理轨迹。
今年上半年星星人的销售数据其实很不错,营收从2024年的1.21亿元飙升至 2025 年的 20.56 亿元,而2026 年上半年就已经取得26.50亿元的营收。
星星人的表现其实很好,也证明了新品依然有吸引力,只是过去两年过高的热度,今年的回落把星星人的优质表现掩盖了。
当然每个人看法不一样,这也仅仅是我个人的看法。
同时业绩下降意味着,短期的市场预期没变化,所以也不能因为财报出来没跌,就变的过度乐观认为这就是底部。
我认为这个热度下降起码要持续到明年上半年。
我个人对于泡泡玛特的思路,很简单,因为我买的那一刻,我认为他就会有个热度下降的阶段。
因此我买的那一刻就没把他当做一家12PE的企业,而是把他当做20PE的企业。
就按业绩大幅下降30%到40%来算,就按当下不是12PE,而是20PE来看。
就直接按悲观的业绩来算,思路是不是就简单了。
未来没那么悲惨更好,悲观发生也没有因为太乐观导致自己被动
所以对我来说买的并不那么着急,有了一些底仓后,想等大幅下跌再逐步买,本来以为三季度数据出来后有机会,但是一点没跌。
没跌就算了,别因为短期没跌就认为是底部,摒弃侥幸心理,就按计划执行,错过不可怕,做错才可怕。
02贵州茅台
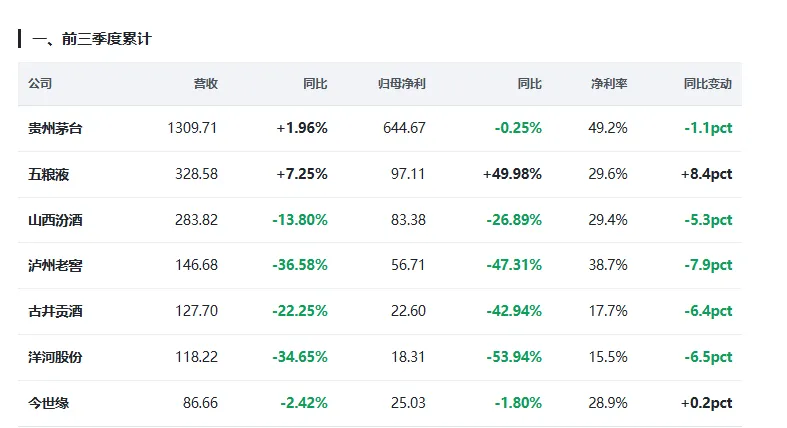
公司前三季实现营业总收入1309亿元,同比增长1.96%;
归母净利润644.67亿元,同比下滑0.25%;
第三季度公司实现营业收入402.67亿元,同比增长3.08%;归属于上市公司股东的净利润199.51亿元,同比增长3.78%。
茅台是中高端中唯二两家,第三季度营收、业绩双增长的企业。
i茅台收入继续提升,占单季主营收入 45.5%、2季度大幅下降的系列酒,三季度恢复增长22.14%。
在这个行业整体逆境的阶段,茅台这份数据还不错。
给中高端做了个简单数据总结:
前三季度中五粮液表现最好,五粮液前三季营收 +7.25%、净利 +49.98%,是几家中唯一前三季度累计净利润增长的企业,但是这是因为下修了去年的业绩,基数很低,并不是企业表现出色。
除此之外只有茅台营收增长,净利润下浮下降,表现较好。
其他几家,山西汾酒、泸州老窖、古井贡、洋河、今世缘,均为营收利润双下降
如果只看第三季度,茅台营业收入,净利润同比均增长,另外一家是今世缘:但它是七家里体量最小的一家,主要省内深耕。
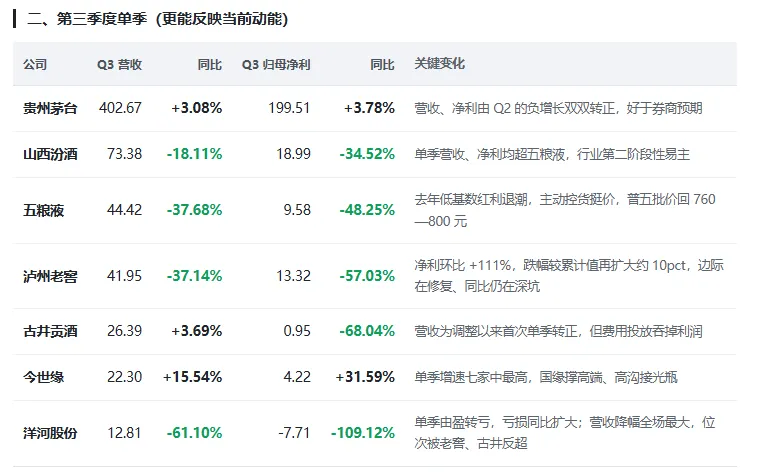
其他几家,三季度汾酒净利润下跌34%、五粮液净利润下跌48%、泸州老窖净利润下跌57%、古井贡净利润下跌68%、洋河净利润下跌109.12%
虽然周五白酒股价表现还可以,但是行业依然在很难的阶段。
一些比较有特点的地方。
三季度汾酒营收73.38亿、净利18.99亿,双双超过五粮液的44.42 亿和 9.58亿。
汾酒的产品结构更均匀一些,汾酒有青花、老白汾、玻汾的全价格带,逆境中相对好一些。、
同时Q3单季A股上市的19家白酒公司,茅台一家拿走全行业净利的82%、营收的58%。行业中表现最稳健。
当前白酒行业的业绩大幅下滑,很大一部分是控货挺价造成的、飞天批价守在 1700—1750 元,普五回落到760—800 元,国窖1573 810—850 元。
当然业绩下降是因为主动控货,不代表行业没有问题,行业没问题就不用控货了。
对于白酒,现在是最悲观的行业底部区间,物极必反,只要不是完全被替代的行业,他总有底部。
但是这不意味着全行业都受益。未来肯定有一些企业会被淘汰,这个淘汰可能不是完全消失,至少是回不到以前的行业地位了。一些份额被对手蚕食了。
如果看好白酒,又不太看得清谁能走到最后,那么茅台是一个最理性的选择。
他可能不是赔率最高的,但一定是获胜概率最高的。投资第一条,认识到他是一个概率游戏。
先选高概率,再考虑赔率。
其次既然是概率游戏,同样要为小概率的坏结果出现做好准备。
03
躺赢的代价
最近持仓上做了一些调整,
这几年持仓有一些变化
第一个变化是:在传统消费外,布局了一些其他消费相关企业。
比如永新,虽然也是消费企业相关,但是他没消费企业那么敏感,在很多消费企业业绩腰斩的时候他还能小幅增长。
第二个变化是:增加了一些工业、能源类的持仓。
他们受全球供需影响,所以国内暂时消费没那么强的时候,影响权重就低一些。
比如万华化学,第三季度:营收665.51亿,增长24.8%,归母净利润:55.95亿,增长84.8%,扣非净利润:56.46亿,增长97.67%。
比如这周新布局的云铝股份。
第三个变化是,试图布局一些海外也比较有竞争优势的企业。
比如:爱迪特海外业务占比接近75%,且有一些催化剂事件。
除此之外比如还有事件驱动的港交所,前段日子已经止盈了。
这个变化的背后逻辑是什么呢?
过去二十年是个消费快速增长的阶段,收入快速提升,需求从无到有。同时消费类企业生意模式简单,所以大部分价值投资者都是持有一些日常消费类的企业。
分析上也是相对惯性的推算,今年增长15%、明年增长15%、后年增长15%因此认为这家企业低估。
而2021年以后,即便感受慢些,其实也能发现,这种线性推算不灵了。
这里面有整体消费疲软的原因,也有些行业需求达到了顶峰。
以往买一些耳熟能详的消费企业,只要做到长持就能持续赚钱这条路显然不那么好走了。
因此也做出了一些改变。
前几天看一个讲俄罗斯经济转型频频失败的视频,我不算什么经济学家或者历史爱好者,纯属跑步的时候当消遣看。
里面有个数据,俄罗斯错过几次转型契机,都正好遇见石油价格不错阶段。
油价好带来的正面反馈是可以躺赢不必费力的搞科研,搞开发就能赚钱。
但是躺赢最大的诅咒或弊端就是,让你把不用改变当成了智慧。
等你最终反应过来,可能为时已晚。
当然这个变并不是推翻原有的逻辑,低估有明确的成长逻辑,最好分红不错依然是核心,只是相比不动的坚守,也在慢慢拓展。
今天就聊这么多,我是终身黑白,聊投资,但不功利,让我们一起认真学习,慢慢变富,如果觉得本文不错,那就点个赞或者“在看”吧。
本话题在雪球有3条讨论,点击查看。
雪球是一个投资者的社交网络,聪明的投资者都在这里。
点击下载雪球手机客户端 http://xueqiu.com/xz]]>