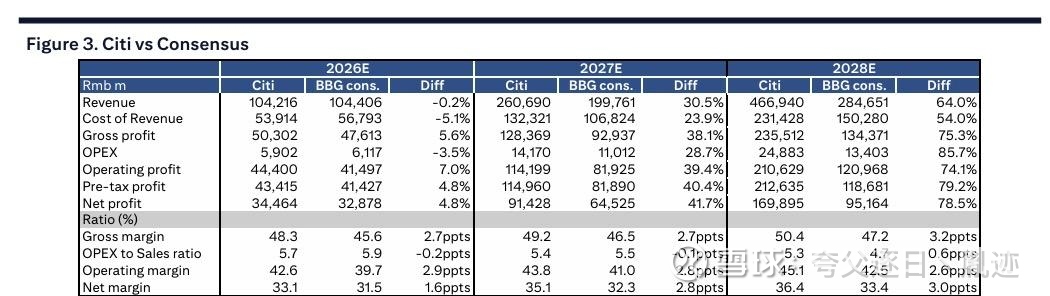
中际旭创2026年三季度营收277.69亿元,同比增长172%、环比增长25%,略低于花旗和彭博预期约3%;毛利率46.6%,毛利润129.43亿元,同比增长196%。受益于规模效应和经营杠杆,OPEX仅11.95亿元,显著低于预期,推动营业利润达到117.48亿元,同比增长210%,基本符合预期。
净利润85.87亿元,低于花旗和彭博预期9%和4%。管理层解释,这并非基础利润率受压,而是两项一次性非经营亏损所致:一是前期战略投资的上游供应商股价回调,带来税后4.5亿元公允价值投资损失;二是7月末H股募资后人民币升值带来税后3亿元汇兑损失。剔除后,核心净利润约94亿元,利润率约34%。
业务层面,三季度增长主要由800G和1.6T出货规模扩大驱动,1.6T收入增速进一步加快;公司在核心客户中的份额、订单流、价格和毛利率均保持稳定。供应链方面,面对DSP等关键材料全行业紧张,公司通过提前备货、长协、预付款和新供应商导入保障供应,已按确定价格获得所需DSP配额。泰国9月洪水导致的运输延迟已于10月初解决,库存风险敞口很低;产能扩张继续集中在泰国等东南亚国家,明年仍将保持高强度资本开支,迎接2H27E及以后的产品放量。
需求端,CSP客户需求持续强劲,管理层强调2027全年需求已被客户具有约束力的实质性采购订单完全覆盖,至今未出现砍单或指引下调;预计1.6T在2027年出货增长率将超过800G。2.4T/NPO/XPO等下一代产品预计从2027年下半年逐步放量,相关产能和材料准备已启动,部分核心客户已给出2028年明确且持续增长的需求指引。
花旗微调模型:2026/2027/2028年营收预期分别调整0.0%、-6.0%、+2.3%,净利润预期分别调整-2.0%、-6.0%、+1.8%,主要反映三季度非经营性损失计入2026年全年及2.4T/NPO放量时间表微调。维持“买入”评级,A股目标价下调至1,212元,H股目标价下调至1,394港元,对应2027年预期EPS的15.8倍PE,低于三年历史均值1个标准差,以反映行业宏观风险。估值更趋理性,长期配置价值反而更清晰。
二、野村:中际旭创在物料紧缺背景下业绩稳健,高端产品支撑长期份额
野村指出,中际旭创10月29日收盘后公布三季度业绩:营收和利润同比分别增长171.8%和173.7%,环比分别增长24.6%和8.5%,达到278亿元和86亿元;经常性利润同比增长190%、环比增长22.3%,达到90亿元。在相关物料短缺的背景下,这一表现相当稳健,预计公司将在未来技术创新周期中持续受益。
野村将2026-2028财年营收和利润预测分别上调7-11%和0-8%,以反映2.4T及以上光模块、NPO等高端产品更强劲的贡献;但基于18倍(此前21倍)的2027财年预测EPS 66.45元,将目标价下调至1,196元,与Wind统计的中国光通信行业市盈率中位数相符。目前该股2027财年预测PE仅9.6倍。
增长引擎方面,野村认为800G/1.6T产品组合调整后,2.4T/3.2T、NPO和CPO将推动新一轮升级周期。尽管近期市场对潜在监管风险担忧增加,但公司全球光模块领先地位依然稳固,有望从NPO/CPO升级周期中获益。由于光芯片、DSP、mSAP PCB等元器件短缺持续,野村调整全球光模块出货结构:2027-2028财年800G出货预计9100万/1.12亿个,1.6T下调至6050万/1.045亿个;同时预计2.4T(300万/800万个)、3.2T(2028年200万个)、NPO光引擎(500万/2000万个)将在未来3-5年持续推动增长。公司应能维持光模块约30%的稳定全球份额。
野村认为,优化产品组合是维持盈利能力的关键,但投资者需留意供应链中断导致成本上升的风险。预计2.4T/3.2T、NPO和CPO等高端产品将在2027/28财年分别贡献21%/42%营收;高端产品定制化更强,公司作为一体化解决方案提供商有望获得更高价值,从而支撑盈利能力。同时提醒,地缘政Z风险可能引发供应链中断和成本上升;Marvell可能收购Lumentum,也可能为行业竞争格局增添不确定性。
三、花旗:新易盛三季度低于预期,主因泰国洪灾交付延迟、物料压力,需求未现拐点
花旗最新研报,核心观点是:新易盛2026年三季度业绩明显低于市场预期,主要受泰国洪灾导致出货延迟影响,部分本应在三季度确认的收入推迟至四季度。但这并不意味着AI光模块行业需求出现拐点;从管理层交流看,800G和1.6T需求依然强劲,DSP供应紧张有望从四季度开始缓解。基于三季度不及预期及未来几个季度毛利率假设调整,花旗大幅下调盈利预测,目标价从701元下调至412元,但维持“买入”评级。
三季度,新易盛营收109.40亿元,同比增长80.3%,环比下降13%;净利润38.43亿元,同比增长61.2%,环比下降19.1%。同比仍不错,但全面低于花旗预期:营收低于预期47.6%,毛利润低于51.5%,营业利润低于49.3%,净利润低于54.4%。花旗解释,泰国洪灾导致9月下旬出货延迟,部分三季度收入推迟至2026年四季度。管理层称洪灾主要影响物流和交付,未造成存货减值;三季度存货增加约58亿元,其中约一半预计转化为销售并在四季度确认收入。也就是说,部分缺口不是订单消失或客户停止采购,而是产品已准备好但收入确认后移。管理层有信心实现2026年股权激励设定的500亿元营收目标,这意味着四季度营收需超过180亿元,较三季度109.4亿元明显增长。后续关键观察泰国工厂生产物流恢复及延迟订单交付。
DSP供应方面,三季度行业DSP供应仍偏紧,对新易盛生产交付造成压力;管理层预计四季度明显缓解。公司已提前规划明年DSP采购,并推进成都和泰国产能扩张,以满足四季度及2027年订单快速增长。公司明确表示,四季度产能、产量和交付量都将大幅增长。也释放出积极信号:当前主要问题更多在短期供应链和交付,而非客户需求不足。
产品端,新易盛1.6T预计从2026年四季度逐步爬坡,2027年收入占比快速提升;管理层表示目前未见800G和1.6T价格下跌迹象。NPO方面,产品已进入客户导入阶段,客户提供明确订单指引,公司规划2027年小批量交付、2028年量产,并已完成相关设备、产能和物料规划,下一代技术布局正在稳步推进。
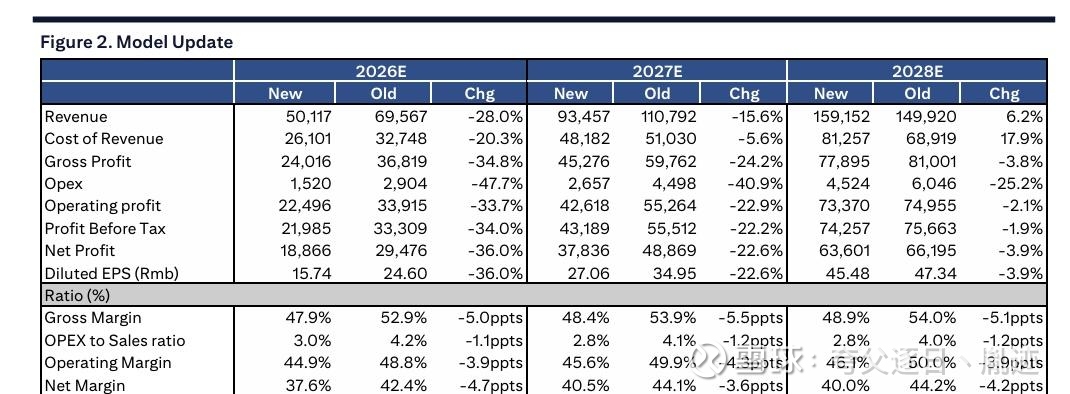
花旗下调盈利预测:2026/2027/2028年营收分别从695.67/1107.92/1499.20亿元调整为501.17/934.57/1591.52亿元,分别-28.0%/-15.6%/+6.2%;净利润294.76/488.69/661.95亿元调整为188.66/378.36/636.01亿元,分别-36.0%/-22.6%/-3.9%。目标价412元对应调整后2027年EPS的15.2倍PE(此前20倍),估值压力来自交付不及预期及英伟达CPO技术替代等因素,但仍维持买入——2028年收入预测上调6.2%,说明长期增长逻辑并未被否定。
四、个人观点:需求逻辑未破,交付与估值逻辑重估
三份海外投行研报,我们观察到的现象是:需求端并未出现拐点,龙头订单能见度和产品升级路径仍然清晰,但业绩兑现的节奏开始分化。中际旭创的核心经营利润符合预期,净利被非经营性亏损拖累。新易盛则是泰国洪灾导致收入确认后移、DSP供应偏紧,属于短期交付问题,而非客户需求消失。所以,基本面问题不大,只是市场此前给出的估值包含了较高的增长确定性和交付确定性,如今需要为供应链扰动、产品结构和毛利率压力、CPO技术替代与地缘风险重新定价。
也观察到了国内、外的评估差异:综合来说,广发等给的估值相对大方些,海外的偏保守。
当然,投行下调目标价并不等于实质看空——野村将中际旭创目标价从1,375元下调至1,196元;花旗将中际旭创A股目标价从1,524元下调至1,212元;花旗将新易盛目标价从701元下调至412元。但三家仍维持买入评级。
其用意翻译过来就是:基本面判断没变,产业逻辑和公司地位也没被否定,但愿意给的估值便宜了,估值倍数压至15倍上下(野村18倍、花旗中际15.8倍、花旗新易盛15.2倍),较此前明显压缩,是中性锚。这与我几个月前帖子里的观点不谋符合(15-20倍),没有问题。
所以,接下来,真正值得跟踪的验证点就很清楚:11-12月及明年一季度,更多海外客户能否如期给出具体的2028年指引;2027年上半年,NPO的备料与产能准备能否兑现;以及毛利率在上游物料涨价压力下能否如电话交流会所讲的那样稳住。
简而言之,短期看新易盛四季度交付恢复和中际旭创盈利质量,中期看1.6T/2.4T/NPO放量与毛利率韧性。
总之,需求逻辑未破,但交付与估值逻辑正在重估,理性定价后更有利于长期资金布局。
五、个人对A股市场的观察:政C托底与资金落地需形成合力
口头表态与即时资金进场托底(汇金、证金、ETF申购、互换便利SFISF、回购增持再贷款等)是两回事。只有同步落地可验证的实质性资金工具,才更可能扭转颓势、修复市场信心。
至于会不会是下一个“924”,我认为不会简单的复刻:因为当前政C更像底线托底和结构性支持,而不是全面强刺激。所以,更可能是指数有托底、结构有修复、过程有反复,而不是“924”式的快速全面反转。当然,能否升级,关键看后续是否出现“政C+资金+预期”组合拳的同步加码。
叠加短期外部不确定性(如中期X举等)可能扰动风险偏好和外资流向,市场虽有修复预期,但仍有震荡筑底的可能。策略上,重点盯住政策工具落地、成交量与资金流及外部市场表现,等待信号确认后(右侧),再逐步提高进攻性。
(注:以仅为个人市场观察、投行研报分享,不构成任何投资建议。)
$中际旭创(SZ300308)$ $新易盛(SZ300502)$
本话题在雪球有164条讨论,点击查看。
雪球是一个投资者的社交网络,聪明的投资者都在这里。
点击下载雪球手机客户端 http://xueqiu.com/xz]]>