公司的好坏,护城河的深浅是用来帮我们确定估值的参数是否可信的,深厚的护城河、优秀的管理层,可以确保公司的表现优于全社会和全行业平均水平,使得公司具备可预见性。相反,很多资质平平或者垃圾公司根本不具备谈估值的前提条件,因为太多不确定因素可以影响它们的业绩了。这也是很多人讲的,要买龙头的意思。
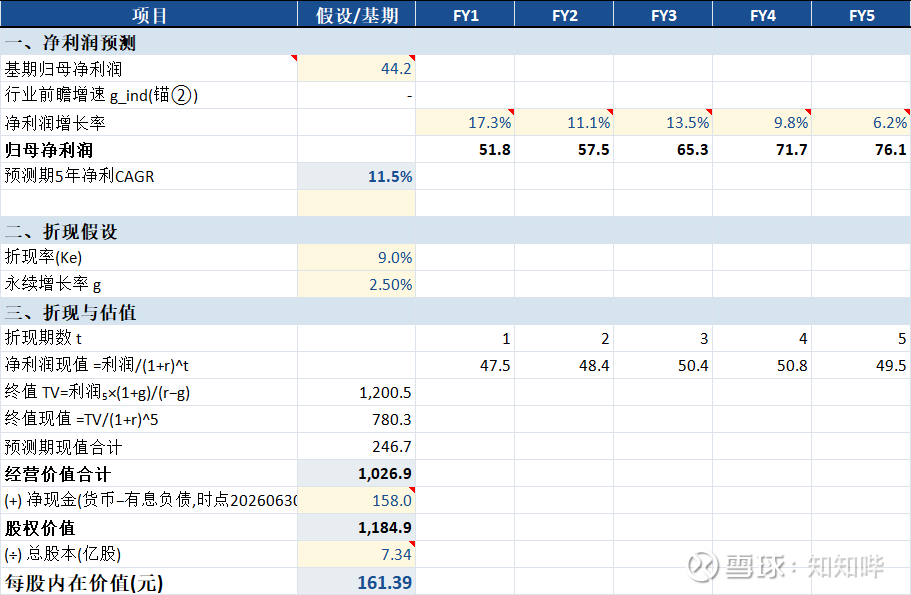
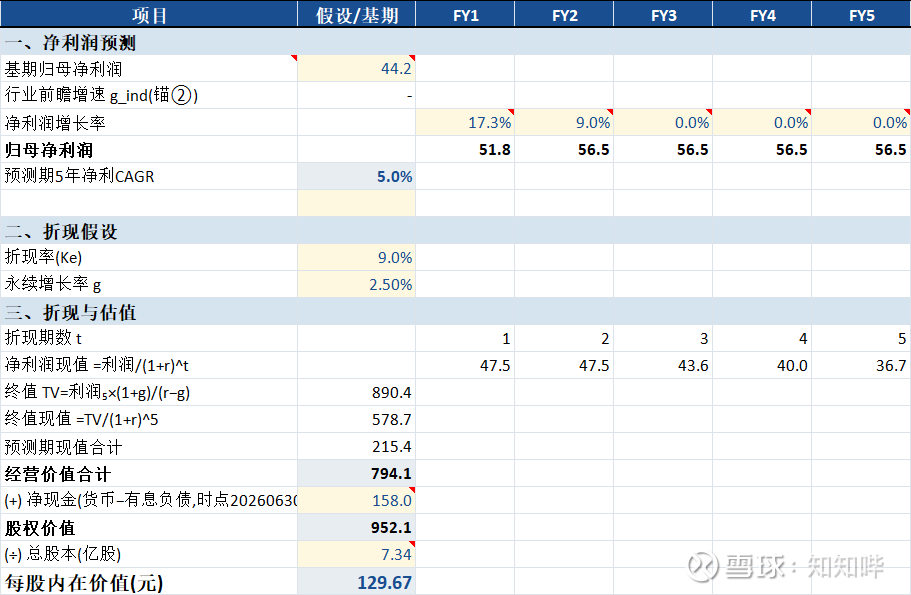
消费类公司,最适合的就是DCF模型,应该说没有之一。5年复合增速掉到11.5%,应该不算太乐观了吧。9%的折现率对于现金牛来讲算是比较高了,还有161元的估值。即使增速降到5%,也有130元。安全边际是非常非常充分的了。
换个方法,既然都觉得东鹏已经没有潜力了,那我们就纯用分红的角度去看。
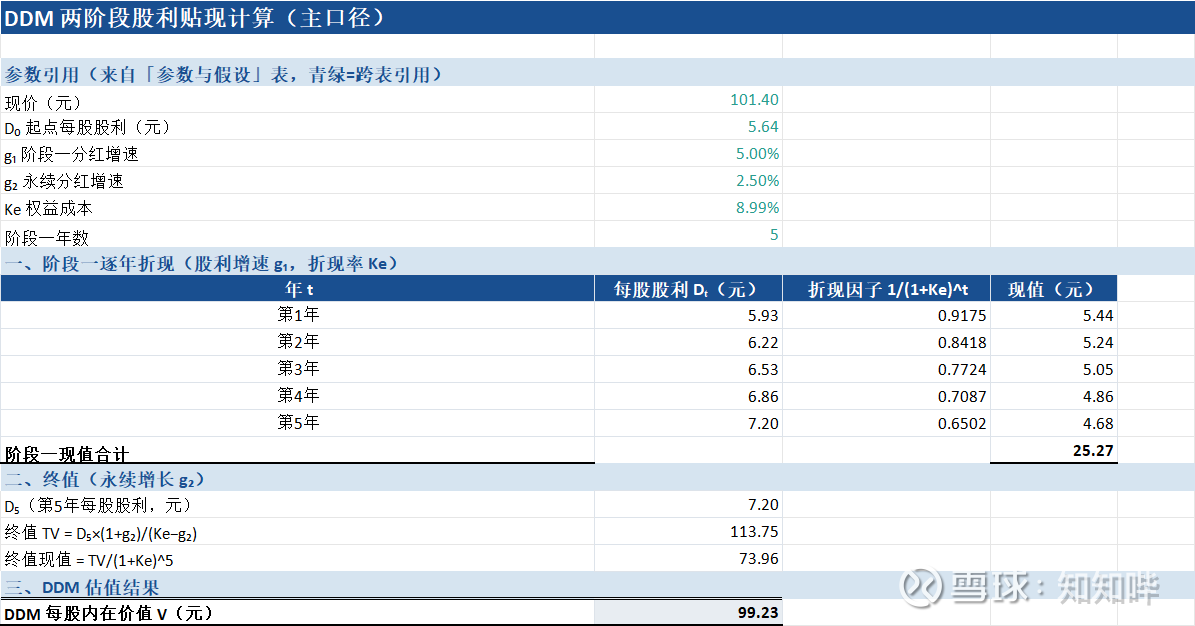
只要5%的增速,配合当前80%分红率,9%的折现率下现在也是合理价格。靠吃分红就可以取得不错的收益率,再也不用看市场的脸色了。未来每个季度,只要增长超过5%,就可以认为是超预期。
投资肯定不只是一个数学问题,但做投资一定离不开数学。
顺便说一句,简单的用多少倍pe去给公司估值,是非常片面的。pe只在非常狭窄的范围内适用,pe是个时点倒推出来的结果,本身不具备什么含义。最传统的说法是什么10倍pe就是十年公司自己把自己买下来,如果倍数很低,分红很高,那还有些道理,但现在动辄10-30倍,30%分红率,那就是纯纯的骗傻子。这玩意别说散户了,很多所谓专业人事也经常被坑。
本话题在雪球有66条讨论,点击查看。
雪球是一个投资者的社交网络,聪明的投资者都在这里。
点击下载雪球手机客户端 http://xueqiu.com/xz]]>