第一,人工智能会存在导入期(上半场)与展开期(下半场),之间会有明确的转折点
第二,上半场比的是技术指标和增长速度,下半场比的是谁先跑通商业闭环。
第三,腾讯在上半场平平无奇,下半场会有很大优势,
很多判断已经应验,腾讯AI也非常争气:混元追上了第一梯队,小微跃跃欲试,WorkBuddy更是现阶段中国最领先的办公助理产品。
这两天腾讯高层在Linktime内部全员会上宣布要为迎接AI时代做更多变化,但是整个市场对于腾讯的AI业务还是有非常大的疑问:
1. 这次改革,到底是“心里慌了”还是“看到光了”?
2. 腾讯是不是AI不及预期要裁员省钱了?
3. AI业务会是否成为长期燃烧资本的火坑?
2. 字节会一如既往地吊打腾讯?
《腾讯反共识三》算是对AI导入期(上半场)的总结,本篇文章将对我眼中展开期(下半场)的关键点进行预判。
1. 办公助理是AI下半场的兵家必争之地
1.1 模型层商品化将转变为上、下游的超额利润
AI产业的所有格局判断,都必须从大模型侧的技术趋势讲起。
近期姚顺雨在公开交流中提到了单纯的模型公司没有护城河,真正的护城河在产品层,壁垒是上下文、用户画像、关系链。
我认为模型层的未来格局将会是多玩家共存,彼此竞争,出现持续领先的垄断者难度很高。三大原因如下:
第一、高水平模型权重开源。这意味着七十分水平的模型成了免费商品,而且这条斩杀线还在快速上移。
第二、蒸馏愈发成熟。后发者可以用低得多的资金,把前沿模型的能力吸收进更小的模型,把性能差距压到几个月之内。
第三、后训练占比快速提升。算力预算的重心从预训练移到后训练,预训练从 67% 降到 7%,后训练从 5% 升到 55%。最领先的厂商也没办法靠预训练算力量级优势直接碾压全场,二线厂商有差异化生存空间。
AI模型层有可能商品化的特点,反而是它上下游的福音。
下表是一些行业案例,光伏组件厂吸收了光伏行业大量的投资,但最终最赚钱的环节是逆变器;门户网站一度是互联网的代表,但最终不起眼的搜索引擎成为获取了最多的行业利润;Intel通过摩尔定律一直推动行业进步,但微软用更轻松的方式主导了PC产业。
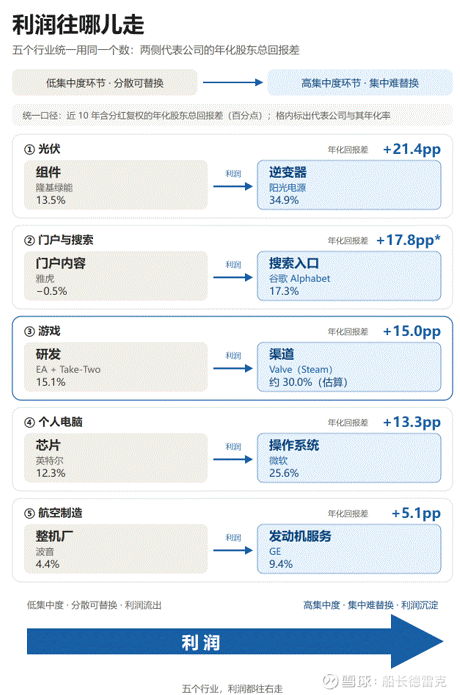
这些不起眼但最终收获最多行业红利的环节,往往有一些共同特性:上游相对分散,自己能有更强的议价权;渐进式创新,领先者不容易被新技术颠覆;有规模效应和网络效应,越大越强等等。
回到AI产业,目前WorkBuddy这类平台产品是看起来最有可能收获行业红利的环节,因为它具备那些会越变越强的结构特性。
第一,掌握用户和企业的上下文与各类权限,而且权限越多,能力越强,最后客户会很难迁移走。
第二,有双向规模效应。用户越多,越能吸引三方模型以折扣价格接入;接入的模型折扣越大,越能吸引用户。生意的形态更接近电商平台。
第三,渐进式迭代,持续积累。跟着用户和场景需求渐进的完善功能,不必每次更新都押注一条技术路线,单次迭代风险小,积小胜为大胜。
第四,能力不沉淀在人脑中,而是在平台里。其他竞争对手一旦慢了,就算花高价去挖WorkBuddy的人,也不太可能超越前者。
1.2 办公Agent产品盈利潜力是可观的
AI和互联网业务的最本质区别是AI推理会产生边际成本,如果单次服务的收益不足以弥补推理成本,那用户越多亏损越大。
豆包APP就陷入了这个陷阱,用流量分发思维来做AI应用,疯狂买量投入,推理成本暴增,订阅、广告等模式都走不通,还大量占用了推理算力;目前处于两难境界,不压缩算力就持续亏钱,而压缩推理算力,就会损害用户对于豆包AI能力的口碑,进而影响豆包工作等产品的形象。
对比下来,办公Agent简直就是本轮AI产业的一股清流:
边际成本很低,规模效应明显:工作台、技能、权限、上下文管理一次建成,多服务一个用户几乎不增加投入,多卖一个企业席位也不用重做交付。模型厂每多一次对话就多一份推理账单。WorkBuddy这一层卖的是软件能力,账单主要落在模型调用上,而调用量有积分额度封顶。
粘性高,未来具备涨价空间: 早期推广换来用户,也换来了沉淀下来的上下文:企业文档、流程、历史任务、权限关系。用得越久,平台越懂这份工作,用户越难迁走。这一点被涨价验证过:2026 年 4 月 28 日腾讯云发公告、5 月 15 日执行,企业旗舰版从 78 元每人每月调到 198 元,涨了 154%,专有云版从 158 元调到 316 元,官方口径是提价后转化率稳定。
未来模型推理降本空间也不小: 即便用户付费意愿不及预期,因为模型开源和蒸馏的存在,可以用更小的模型来推理,依然可以把推理成本压缩到盈亏平衡的程度:常规任务交给蒸馏出的开源小模型,复杂任务才调旗舰模型。蒸馏小模型能覆盖大模型约 95% 的推理能力,成本约为其十分之一,多模型路由还能再压一截。
1.3 办公Agent正在推动AI跨越用户鸿沟
能否跨越鸿沟一直是一项新技术是否有远大前景的决定性因素。因为早期人群和大众人群之间存在隔离,新技术无论多么受早期极客用户的欢迎,都不一定能在大众人群中普及。
跨越鸿沟的难度非常大,因为早期用户和大众用户对新技术付费的逻辑完全不同,两个群体之间相互影响力也很小,很多看似前景远大的新技术,最后长期停留在 16% 的早期用户圈层。
一旦产品能够被大众用户接受,哪怕只是很小的一批,后续的增长空间就很大了。理论上只要时间充足,这项技术往往是能服务全人类的。
这一轮大模型浪潮,办公Agent产品看起来像是在大众用户侧完成诺曼底登陆的产品。
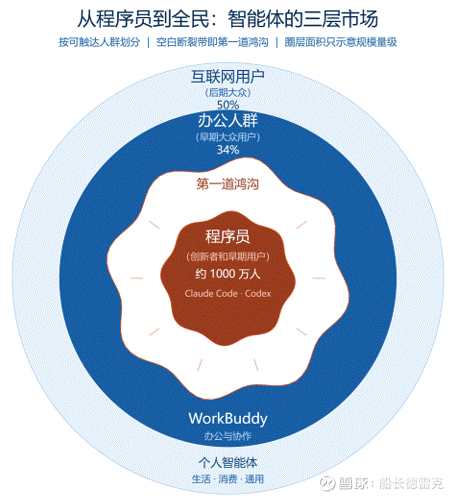
对于AI产品真正的购买者(Chatbot的白嫖用户不算有效用户),按照用户的圈层不同,一共分成三类,参见上图,最里层的早期用户主要是程序员,用来Coding,中间层的大众用户主要是办公人员,用来做图、表、PPT,最外层是全量互联网用户。
对于最里层的程序员,设计师,他们是典型的早期用户。他们愿意为最好的技术付超额溢价,也能准确判断哪款产品能力更强。但在中国,这批人大多在用Codex、Claude Code等美国产品。
对中国Agent产品来说,真正有潜力的反而是第二类普通办公人群。单论付费能力,虽然不如程序员,但是也远远高于最外围的非办公用户,这类人群的粘性强于Coding人群,因为他们不太能识别一个产品性能的好坏,这类人一旦习惯,就不愿意迁移到其他平台。这也是目前连Codex和Claude都在力推办公产品的原因,非编程办公已占其Token调用三到四成,贡献了很大的增量,这一层的战略价值已经成为行业共识。
而放在更长远看,面向全体用户的最外圈产品 Personal Agent,在中圈办公人群被渗透之后也将逐步被影响,外圈和中圈之间并不存在非常明显的用户属性鸿沟,在中圈办公人群取得优势的公司是有可能把优势带到外圈的整体人群。目前Meta正在通过Muse布局,而腾讯将通过微信小微来进攻外圈市场,很可能会和中圈产品有一定的协同。
2. AI办公领域三大玩家底层的差异在哪里
办公Agent对整个AI产业的重要性比较容易达成共识,WorkBuddy阶段领跑也是事实。
真正重要的是腾讯在该赛道的领先是战术性的还是战略性的。
近年来,在消费互联网领域,字节在流量上不断蚕食其他厂商。在办公Agent这个战场,虽然WorkBuddy取得了领先,会不会又是字节后来居上?
要预判长线战略问题,短期的战术举动、产品升级,都可以很快被竞争对手复制,不足以影响终局。关注不同企业和团队底层难以改变的特性,反而是预判终局的绝佳视角。
2.1 特化 or 多元,什么基因是更适合新产业的
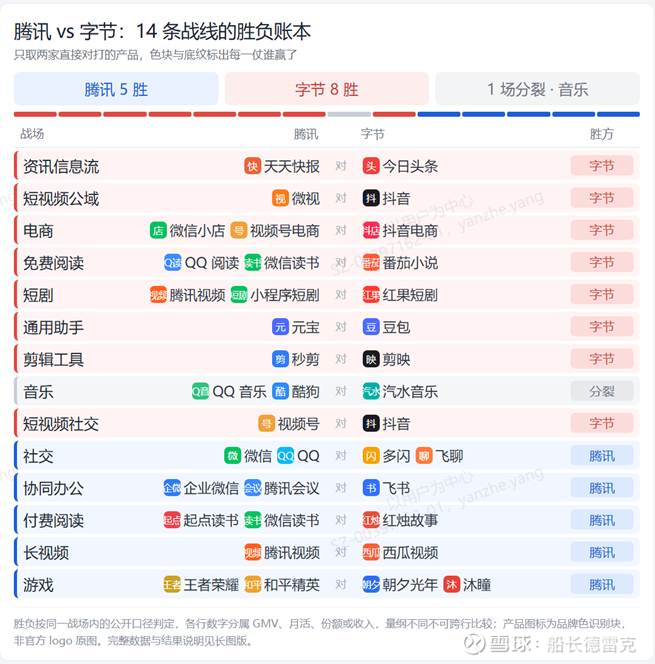
市场认为字节对腾讯百战百胜、并且未来将持续赢下去,这个判断到底对不对?
我系统地回顾了字节和腾讯近 10 年来的 14 场战争,双方各有胜负,总体来说字节获胜的场次更多,因此给人的体感是字节能不断地蚕食腾讯的领地。
如果更深入地研究,就会发现字节的胜利模式高度雷同:都是利用「大中台、小前台」的模式,结合推荐算法,用纯数据驱动的产品方法把碎片内容分发做到极致,用免费的方式抢夺友商用户,之后用广告的方式完成变现。
字节失败的场次也不少:表面原因千差万别,总结下来就是不尊重行业规律,自己有锤子就看什么都像钉子。如果一个赛道不以碎片内容分发为核心形态,字节的成绩往往还不如腾讯、阿里这种“传统厂商”。很多时候,就算字节团队做出了很不错的产品,比如飞书,也会因为成本、ROI等问题被字节的评价体系斩杀。
字节是用相同的一套方法取得了一系列成功,腾讯则是用不同的方法,在不同时代、不同的行业取得了或大或小的胜利。腾讯和字节的碰撞,如果是推荐算法的主场,腾讯很难战胜这个特化物种;如果战场不是推荐算法的地盘,其实腾讯的下限比字节高。
如果把物种生态位的概念引入对字节和腾讯的分析,将能很好地解释两者在不同战场上的表现。
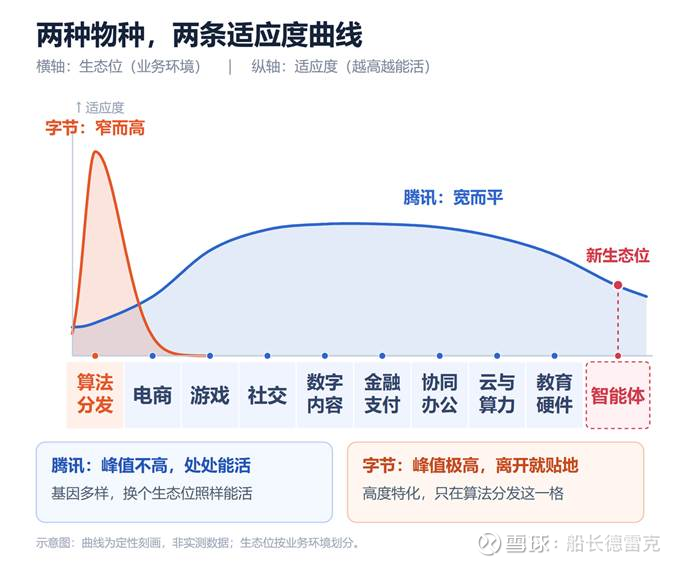
字节就是针对特定环境而特化的物种(剑齿虎亚科),整个种群在特定的生态位上有极强的竞争力,但是过度的特化牺牲了它在其他生态位上的表现。
腾讯则是一个横跨多个生态位的种群(豹亚科),这个种群以不同的物种形态适应着不同的环境。
如果环境发生变化,大概率是豹亚科的物种更能分化出新物种来适应环境。
2.2 分进 or 合击,怎么排兵布阵更适合这场战争
几大AI团队的布阵逻辑,几家公司也有显著的差异。
腾讯的混元模型团队和Harness产品团队分别在TEG和CSIG,办公IM团队在微信,三者是相互独立的合作状态。CSIG最主要的目标就是确保WorkBuddy的成功,不需要等混元进入第一梯队,企业微信打通接口,WorkBuddy单点突破之后再带动兄弟团队。
字节和阿里这一轮做的是先确定整体战略,之后合并成一个组织,最后协同前进。
字节:8 月 6 日梁汝波把原则收敛成「高度优先、粗主干、优化长期」,把豆包定为未来的主干;7 月 30 日飞书产品并入豆包、商业化并入火山引擎,8 月 24 日 TRAE 和扣子也并进豆包。
阿里:3 月 16 日成立的ATH事业群由吴泳铭直接负责,8 月把 QoderWork、MuleRun、悟空合并成千问办公事业部,钉钉也并在了一起。
两个模式最大的差别是内部创业团队是否有足够的独立性:这个团队是自己作为一个独立的个体去拼搏,还是作为集团作战中的一员。根据数据统计研究,这个差别对结果的影响比想象中的大。
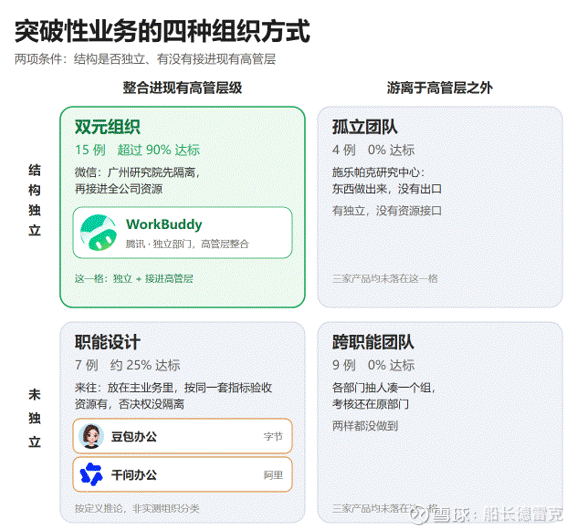
上图源自 2004 年 4 月《哈佛商业评论》的《双元型组织》(The Ambidextrous Organization),作者是斯坦福的Charles A. O'Reilly和哈佛的Michael L. Tushman。他们跟踪了 9 个行业、15 个业务单元里 35 次突破性创新,按照新队伍是否独立、是否接入公司高管层进行分组。
首先,没接进公司高管层的业务在大企业里几乎必然失败,这一点比较好理解,最有趣的是做新业务的团队是否独立,对成功与否的影响非常大。
独立的团队相对于不独立的团队,成功率提高近四倍。研究中发现的核心问题是:不独立的团队大概率会在目标设定和考核机制上被其他团队牵制,最后严重限制其主动性。
目前在WorkBuddy、千问办公、豆包工作中,WorkBuddy是唯一足够独立的突破性业务部门,真正的双元组织(The Ambidextrous Organization)。
WorkBuddy 只要专注做好平台产品,不需要等待混元或者其他团队来助推,如果做得不好,也没有其他团队可以甩锅。
目前腾讯高层团队开始加大力度鼓励原生AI native创新,腾讯基层团队如果有内部创业成功的机会,也还是挺拼的。腾讯人如果业务做成,是有机会长期享受业务胜利果实的,张小龙、姚晓光就是榜样。字节内部创业成功了,业务的归属权也不一定被开创者掌握,成为下一个任利锋估计也不是那么有吸引力。
2.3 先跑马 or 先圈地,如何为AI大战选择先锋官
AI时代到来,传统的架构和团队必然存在不适应性,所有有志于抓住机会的公司都需要调整组织架构。阿里、字节,已经进行了大范围的调整,比腾讯的调整早了不短的时间。
但是三家公司在组织调整顺序上存在着底层的差异,最核心的认知区别是创新到底能不能被提前规划。
腾讯的方式是先让内部多个团队共同研发AI产品,选出那个跑得最快的。WorkBuddy团队原来也是非常边缘的团队,在上一次组织调整的时候差点被裁掉。如果不是有一个公平的先跑马,再圈地的机会,以他们的资历和曝光度,永远不会站在AI产业的中央。
但是一旦跑马完成,选出了那几匹可堪重用的马,腾讯就将快速给他们增加资源,下一次组织变革,也将以这些已经在跑道上展现了姿态的马为核心,摆出一个匹配的阵型。
反观竞争对手,在行业早期进行了画地图式的主观规划,目前来看规划的偏差已经逐步显现。
阿里在今年3月成立ATH事业群,它的使命:「创造 Token、输送 Token、应用 Token」。目前来看这个愿景的底层是MaaS的思维,更多还是站在云和模型的角度去衡量KPI,Harness层帮助用户节省Token的核心价值相矛盾。千问办公曾经引入第三方旗舰模型,也快速下架,因为应用外部的Token,会威胁ATH整体的创造Token,输送Token的任务。
选锋上,阿里也对团队进行了大幅度变革,把钉钉和AI办公全部合并,直接指定了在AI领域尚未证明自己的负责人,能否不负众望还待观察。
字节AI分别在技术特性和产品商业模式上都存在误判。之前梁汝波在今年年初还提出模型能力提升是重中之重,认为可以通过模型的领先结束战争,而现在已经开始说接受模型能力的暂时落后了。之前在Chatbot这个现在已经慢慢被证伪的产品形态上投入了过多资源,导致了办公Agent这种真正商业闭环的产品出现时,力量过于分散。
选锋上,字节让飞书负责人向豆包汇报,尽管飞书不被字节认可,但豆包也没什么战略性的功劳,这种强行合并,未来还是会有不少内耗,这种内耗很可能会严重削弱飞书这个AI数据金矿的价值。
3. 市场对腾讯AI定价是错误的
腾讯到底是红利股还是科技股,我认为它是被按照红利股估值定价的科技股。因为过去它有非常好的自由现金流和股东回报意识,大量的投资者认为买腾讯就是买稳定分红回购,现在腾讯要投资自己的AI业务了,很多投资者有点接受不了。为什么长江电力和贵州茅台从来不需要增加Capex呢?
在我的心中,腾讯一直是科技公司,尽管有很长时间它的现金流堪比红利股,但是它就是处于信息时代中心位置的企业,大概率在AI时代还是中心位置。有幸处在这个位置的企业,会发现自己积累的所有资源是非常适配下一周期竞争的,自己有可能在下一个周期做出更多成绩的。
一个经典案例是微软,它在1980s成为操作系统中的王者,在1990s的互联网时代,依然依靠IE浏览器赢得了PC互联网的入口之战。商学界和法学界复盘了很多次微软和网景的战争,最后的结论就是浏览器一定是微软的,战争胜负不取决于CEO到底是不是比尔盖茨,只因为微软在上一个时代积累的资源天然就是下一个时代的王牌。
综上,我认为腾讯这次很可能是“看到了光”,而不是“心里发慌”。
本话题在雪球有221条讨论,点击查看。
雪球是一个投资者的社交网络,聪明的投资者都在这里。
点击下载雪球手机客户端 http://xueqiu.com/xz]]>